
はい、リスクはあります。そして、そのリスクは不正利用だけに由来するわけではありません。Uカードは実際にいくつかの現実的な問題を解決します。海外サブスクリプション、現地の銀行カードでは使えないオンラインサービス、旅行時の支払い、さらには日常のカード決済にも使われることがあります。問題は、Uカードは単にチャージ方法が異なる普通の銀行カードではないということです。ユーザーがチャージするのはUSDTやUSDCなどのデジタル資産ですが、支払いはVisaまたはMastercardのネットワークを通り、その間にプラットフォーム、カストディ機関、発行体、決済処理事業者が入ります。
どこか一つの層で変化が起きても、利用結果に影響する可能性があります。
そのため、Uカードが「使えるかどうか」を判断するなら支払い成功率を見るべきであり、長期的に使う価値があるかどうかを判断するなら、資金の保管先、発行関係、退出の仕組み、アカウントルールを見る必要があります。この二つは別の問題であり、混同してはいけません。
1. Uカードとは何か、なぜリスク構造がより複雑なのか
市場でいうUカードとは、一般的にUSDTやUSDCなどのデジタル資産でチャージし、その後カードネットワークを通じて支払いに使う暗号資産決済カード、ステーブルコインカード、またはバーチャルカードを指します。
Visaはこれらの製品をステーブルコイン連動カードと呼び、MastercardにもCrypto Card Programがあります。ユーザーが支払う際、加盟店が受け取るのは通常、カードネットワークで決済された法定通貨であり、ステーブルコインそのものではありません。
この仕組み自体は正常に機能し得ますが、通常の銀行カードよりも関与者が多くなります。1枚のUカードの背後には、同時に次のような主体が存在することがあります。
ウェブサイトまたはアプリを提供する運営プラットフォーム
ステーブルコインを受け取るウォレットまたはカストディ機関
資産変換と残高記帳を担う精算システム
カードインフラ提供事業者
実際にカードを発行する銀行または電子マネー機関
決済処理事業者、カードネットワーク、加盟店アクワイアラ
ユーザーが目にするのは、カード番号、残高、チャージボタンだけですが、裏側では複数の会社が共同で関与している可能性があります。
VisaまたはMastercardに接続しているという事実は、そのカードが対応ネットワーク上で取引を送受信・処理できることを意味するだけです。カードネットワークは通常、プラットフォームの事業損失を負担せず、ステーブルコインの価値下落、カストディ資産の損失、またはプラットフォーム破綻による残高問題を自動的に補償することもありません。
2. プラットフォームリスク:サイトが残っていても、資金に問題がないとは限らない
多くのユーザーが接するのは、発行銀行ではなくUカードのプラットフォームです。登録、KYC、チャージ、残高確認、カスタマーサポートはすべてプラットフォームのフロント側で行われます。
しかし、そのプラットフォーム自体が発行ライセンスを持っているとは限りません。多くのプラットフォームはブランド運営とユーザー対応を担うだけで、実際のカードは別の機関が発行しています。プラットフォームと基盤パートナーの関係が途切れると、ウェブサイトにはログインできても、カードはすでに使えなくなっていることがあります。
実際の運営主体が見えにくい場合がある
ブランド名だけを公開し、正式な会社名、登録地域、オフィス住所、紛争時の準拠法を明かしていないプラットフォームもあります。ユーザーは入金して初めて、自分が誰と契約しているのか分からず、正式な苦情窓口も見つからないことに気づく場合があります。
比較的透明性の高いプラットフォームであれば、少なくとも利用規約、プライバシーポリシー、運営主体情報、カード発行情報を提示しているはずです。サポートがTelegramやWhatsAppにしか存在せず、ウェブサイト上で法的主体が確認できない場合、大きな金額を置いておくのには適しません。
プラットフォームは「持ち逃げ」しなくても失敗し得る
Uカードのプロジェクトが停止する理由は、必ずしも運営者が資金を持ち逃げしたからではありません。不正損失、チャージバック率、発行コスト、コンプライアンス費用は、小規模プラットフォームを圧迫する可能性があります。
基盤となる発行体や決済処理事業者が提携を打ち切れば、プロジェクトは突然、継続運営の条件を失うこともあります。
こうした問題には前兆があることが多く、支払い成功率の低下、入出金の遅延、サポートが「システムメンテナンス」と繰り返すようになること、カード交換の告知が増えることなどが挙げられます。単独の一回だけなら必ずしも問題とは限りませんが、複数が同時に起きる場合は注意が必要です。
アプリ上の残高は単なる内部記帳かもしれない
画面に表示される100ドルの残高は、カストディウォレット内のステーブルコインかもしれませんし、すでに法定通貨に換えられた資金かもしれません。あるいはカードプログラムの前払資金や、単にプラットフォームが支払うと約束している内部残高にすぎない場合もあります。
プラットフォームが資金構造を説明しない場合、ユーザーは表示金額に十分な資産裏付けがあるのか判断できません。アカウントに正常表示されているからといって、すべてのユーザーが同時に出金した際にプラットフォームが支払えるとは限りません。
3. カストディリスク:お金は実際にはどこにあるのか
Uカードを使う前に最も明確にすべきなのは、カード発行手数料ではなく、チャージ後の資金を誰が保管しているかです。
適切に規制された決済機関は、通常、顧客資金を会社の運営資金と分けて管理します。原則として、会社が経営問題を起こしても、顧客資産が会社の一般債務の返済に直接使われるべきではありません。
しかし現実の運用はそれほど単純ではありません。もしプラットフォームが、ユーザーのチャージ資金、代理店資金、会社収入、日常運営資金を同じウォレットや口座に混在させている場合、その口座が凍結されたり、プラットフォームが破産手続きに入ったりしたとき、ユーザーはその中のどの部分が自分のものかを証明しにくくなります。
英国FCAは、決済機関および電子マネー機関に対して顧客資金保護措置を要求しており、近年の制度整備でも分別管理、照合、破綻時の返還が重視されています。監督当局がこうした規則を継続的に改善している事実こそ、「銀行級カストディ」という言葉だけでは顧客資金保護は解決しないことを示しています。
銀行口座があることは、預金保険があることを意味しない
プラットフォームが「資金は銀行に置かれている」と説明していても、さらに確認すべきです。口座名義は誰なのか。ユーザーは実質的な受益者なのか。そこにあるのは保護対象となる銀行預金なのか、それともプラットフォーム資金やステーブルコイン換金資金なのか。
米国連邦預金保険公社(FDIC)は、FDIC保険が保護するのは、保険対象預金取扱機関にある適格預金であり、暗号資産は保護対象ではなく、銀行ではない暗号資産企業の経営破綻による損失も補償しないと明確にしています。
「資金が銀行を経由していること」「顧客資金が分別されていること」「預金保険が適用されること」は同じ概念ではありません。宣伝ページでこれらが一緒くたに語られていると、ユーザーは保護範囲を過大評価しやすくなります。
4. ステーブルコイン自体もリスクをもたらす
USDTやUSDCは通常1米ドル前後で推移するため、多くの人はそれを変動のないデジタルドルのように捉えます。確かにステーブルコインはペッグ維持を目標としていますが、それは無条件の保証ではありません。
デペッグと償還
市場が発行体、準備資産、償還能力に疑問を持つと、ステーブルコインの価格は1米ドルから乖離する可能性があります。ちょうどそのタイミングでユーザーがチャージや換金を行うと、最終的な利用可能残高が想定より低くなることがあります。
金融安定理事会(FSB)は、グローバルなステーブルコイン規制提言の中で、ユーザーが明確かつ迅速に償還を受けられるかを重視しています。準備資産が何で構成され、誰が保管し、一般ユーザーに直接償還権があるのかは、「これまで大半の時間で価格が安定していた」という事実より重要です。
アドレスが凍結されることがある
一部の中央集権型ステーブルコイン発行体は、特定のオンチェーンアドレスを凍結できます。資金が盗難資産、詐欺、制裁対象アドレス、その他の高リスクウォレットと関連している場合、制限を受ける可能性があります。
これは、積極的に不正取引に関与しているユーザーだけの問題ではありません。見知らぬ人から資金を受け取ること、代行チャージをすること、出所不明のステーブルコインを受け取ることも、上流の資金経路が不審だとして審査の対象になる場合があります。
ネットワークを間違えると復旧は難しい
同じステーブルコインでも、Ethereum、Tron、Solanaなど複数のネットワーク上で存在する場合があります。プラットフォームがUSDTをサポートしていても、すべてのUSDTネットワークに対応しているとは限りません。
ネットワーク選択を誤ったり、アドレスを間違えたり、Memoを記入し忘れたりすると、オンチェーン送金は通常取り消せません。手動回収に対応するプラットフォームもありますが、時間も費用も不確実です。大口入金の前に少額テストを行うのが最も簡単な防御策です。
5. 発行体の変更はカードの寿命に直接影響する
Uカードのプラットフォームは通常、VisaやMastercardのネットワークで使えるカード番号を自力で生成することはできません。実際のカードは、銀行、電子マネー機関、またはその他の適格発行体によって発行される必要があります。
発行体はBIN、取引承認、利用限度額、3-D Secure、カード凍結、紛争処理を担います。プラットフォームと発行体の提携が終了すると、元のカードが使えなくなったり、一括でカード交換が行われたり、一定期間内に残高処理を求められたりすることがよくあります。
すでに登録済みのサブスクリプションも影響を受ける可能性があり、Apple PayやGoogle Payも再設定が必要になる場合があります。ルール違反をしていないユーザーであっても、カードプロジェクト全体の調整の影響を受けることがあります。
BINリスクは誇張も無視もすべきではない
カード番号の先頭数桁はBIN識別情報であり、発行体、地域、カード種別を反映することがあります。
もし特定のBINで高い不正率やチャージバック率が継続すると、発行体、処理事業者、加盟店がリスク管理レベルを引き上げ、通常ユーザーも追加認証や拒否に遭いやすくなります。
ただし、「一人が一度違反すれば、そのBIN全体が即座にカードネットワークから封鎖される」というのは正確ではありません。全体的な制限がかかるかどうかは、プロジェクト全体の不正率、チャージバック率、コンプライアンス問題、発行体の方針、加盟店ルールによって決まります。BINリスクは実在しますが、単純な連帯責任の仕組みではありません。
6. KYCとコンプライアンス審査は、チャージ後に発生することがある
「KYC不要」は便利に見えますが、実際には不確実性を高めることがあります。
Uカードはデジタル資産とカードネットワークの両方に接するため、プラットフォームは通常、本人確認、制裁スクリーニング、資金源確認、異常取引の監視を行う必要があります。FATFのリスクベースAML基準やTravel Ruleも、仮想資産サービス事業者が取引情報をどのように収集・伝達するかに影響します。
次のような状況は審査を引き起こしやすくなります。
チャージ金額が突然大きくなる
取引頻度または利用地域が明らかに異常である
身分証、電話番号、IP、居住住所に長期的な不一致がある
他人名義や購入した出来上がりアカウントを使用している
複数アカウントが同一端末を共有している
ステーブルコインの送付元が高リスクアドレスである
資金源を説明できない
通常のKYCがあること自体は、プラットフォームが危険だという意味ではありません。より厄介なのは、入金前には「完全に本人確認不要」と繰り返しておきながら、資金が入った後で突然、入手困難な資料を要求し、長期間出金を制限するケースです。
完成済みアカウントを購入するリスクはさらに直接的です。元の実名登録者がメールアドレス、電話番号、本人確認を通じてアカウントを取り戻す可能性があり、再審査時に実際の利用者も自分のものであると証明できません。
7. 支払い失敗は、必ずしもプラットフォーム障害を意味しない
Uカードの発行が成功したからといって、すべての加盟店が受け入れるとは限りません。
支払いは、発行体、決済処理事業者、アクワイアラ、加盟店のリスク管理を通過します。カードがバーチャルカードまたはプリペイドカードに分類されること、請求先住所の不一致、発行地域とアカウント地域の不一致、継続課金非対応など、さまざまな理由で失敗する可能性があります。
ホテル、レンタカー、広告プラットフォーム、クラウドサービスは、より厳しい制限を設けることが多いです。クレジットカードのみ受け付ける加盟店もあれば、海外発行カードを拒否する加盟店、高い事前承認を必要とする加盟店もあります。
EMV 3-D Secureは、非対面決済の不正を減らすための仕組みです。認証時には、加盟店が取引情報と端末情報を発行体に送り、SMS、アプリ確認、その他の認証が必要かどうかを発行体が判断します。3DSが完了しても、最終承認が必ず通るわけではありません。
たまに起きる支払い失敗の多くは、互換性やリアルタイムのリスク管理の問題です。しかし、多数のユーザーが同時に、すべての加盟店で支払えない、出金制限がある、サポートが消える、といった状況に直面した場合は、話が別です。
8. 返金、事前承認、チャージバックは、支払いそのものより面倒なことが多い
カード発行と通常の利用がスムーズだったとしても、それはチェーンの前半が動いたことを示すだけです。プラットフォームの真の実力は、返金と紛争処理で試されます。
返金はすぐには戻らない
加盟店が返金処理を開始しても、その資金はアクワイアラ、カードネットワーク、決済処理事業者、発行体、Uカードプラットフォームを順に通過する必要があります。どこか一か所でも記帳が遅れれば、着金時間に影響します。
元のカードがすでに解約または差し替えられている場合、返金処理はさらに複雑です。旧カードへの返金を新カードまたはアカウント残高へ反映できるか、ユーザーが確認する必要があります。
事前承認は利用可能残高を圧迫する
ホテル、レンタカー、セルフ式ガソリンスタンドでは、通常まず事前承認枠が確保され、その金額は最終請求額より高いことがあります。注文が失敗した後でも、保留がすぐ解除されるとは限りません。
アプリ上では残高があるように見えても、実際に使える金額はすでに減っている場合があります。この状態で支払いを繰り返すと、複数の保留が発生することがあります。
チャージバック権利はカードによって異なる
海外発行の暗号資産カード、プリペイドカード、従来のクレジットカードでは、適用される紛争保護が完全に同じとは限りません。VisaやMastercardのロゴがあるからといって、自国銀行のクレジットカードと同等のチャージバック権利がすべてあると考えるべきではありません。
カード契約には、不正取引責任、異議申立期限、必要証拠、調査期間、手数料が記載されているべきです。プラットフォームが閉鎖された場合、誰が返金や紛争を引き続き処理するのかも明確であるべきです。
9. アカウントと個人情報の漏えい
Uカードのリスクの一部はプラットフォーム由来であり、別の一部はユーザー自身のメール、スマートフォン、ブラウザに由来します。
偽サイト、偽サポート、悪意のあるプラグインはよくある侵入口です。カード番号、有効期限、CVC、認証コードが同時に漏えいすると、攻撃者はそのまま非対面決済を完了できる可能性があります。
KYC時に提出する本人確認書類や顔写真データも同様に機微性が高い情報です。正体不明の代理人や、セキュリティ能力の低いプラットフォームに保存されると、残高損失だけでなく、なりすましや標的型詐欺につながる可能性もあります。
日常利用では、少なくとも次の点を守るべきです。
専用メールアドレスと異なるパスワードを使う
二要素認証と取引通知を有効にする
カスタマーサポートにカード番号全桁や認証コードを送らない
グループチャットで身分証、顔写真、チャージ証憑を送らない
出所不明のアプリ、プラグイン、設定ファイルを入れない
使用しないときはオンライン決済を停止するか利用限度額を下げる
PCI DSSはカードアカウントデータを扱う機関に対してセキュリティ要件を定めていますが、どのようなコンプライアンス基準であっても、ユーザーに代わってパスワードや認証コードを守ってくれるわけではありません。
10. どのような兆候が出たら残高を減らすべきか
一つの問題だけで、直ちにプラットフォームが危険だと決めつけることはできません。しかし、次のような状況が複数同時に現れた場合は、追加チャージを続けるべきではありません。
会社情報や正式規約が見つからない
ウェブサイトにあるのはブランド名だけで、法人主体、登録住所、準拠法、苦情窓口が記載されていません。
発行体を公開していない
「Visa公式カード」「国際銀行チャネル」といった表現ばかりで、誰が発行と取引承認を担当しているのか明かしていません。
すべての取引成功を約束している
「すべての加盟店で100%成功」「凍結されない」「どの国からでも申請可能」「完全匿名かつ無制限」などの宣伝は、実際のカード決済ルールに合致しません。
個人ウォレットへの送金を求める
正規のチャージは通常、プラットフォームのシステム内でアドレスが生成され、通貨とネットワークが明示されます。サポート担当者がその場で個人ウォレットアドレスを送ってくる場合、リスクは高いです。
チャージはできるが、引き出しにくい
プラットフォームが出金に対応せず、カード解約返金、旧カード返金、サービス停止後の残高処理方法も説明しない場合、入れるのは簡単でも出す道筋が不明です。
頻繁なメンテナンスと主体変更
支払い成功率が継続的に下がり、ドメイン、アプリ、サポートアカウント、法人主体が頻繁に変わる場合、ユーザーは残高を正常に引き出せるかを早急に確認すべきです。
手数料が宣伝内容と明らかに一致しない
安い開カード費用の後に、チャージ手数料、両替手数料、越境手数料、失敗取引手数料、返金手数料、解約手数料などが次々に出てくる場合、プラットフォームは実際のコストを事前に十分開示していなかったことを意味します。
11. 申請前に、そのUカードが使う価値があるかどうかをどう判断するか
まず運営主体と発行機関を確認します。この二つがはっきりしないなら、キャッシュバックや開カード特典を急いで調べる必要はありません。
次に、チャージ後の資金状態を明確にする必要があります。
ステーブルコインがオンチェーンウォレットに残るのか
利用時にリアルタイム両替されるのか
チャージ後に法定通貨または電子マネー残高へ直接変わるのか
プラットフォームが資金を一つの資金プールに入れるのか
ユーザーが出金またはカード解約で残高を取り戻せるのか
見るべきなのは開カード費用だけではありません。チャージ、両替、越境、ATM、月額、返金、失敗取引、解約手数料は、いずれも実際のコストに影響します。
初回利用では大きな金額を入れず、まずは小額で一通りの流れを確認します。
チャージが正常に着金するか
一般的なオンライン決済が通るか
3DS認証が正常に機能するか
加盟店返金が戻るか
残高を正常に出金できるか
サポートが具体的な取引記録を確認できるか
他人が「支払い成功」のスクリーンショットを見せても、それはその一回が成功したことを示すだけです。チャージ、支払い、返金、出金まで全て通ってこそ、プラットフォームの実力をある程度判断できます。
12. Uカード利用リスクをどう下げるか
Uカードは支払い向きであり、長期保管向きではありません。直近の支出に必要な分だけチャージし、カード内に大きな残高を長期間置かないことが、最も直接的なリスク管理です。
購入した実名アカウントを使わないこと、見知らぬ人の代わりにチャージ・支払いをしないこと、出所不明のステーブルコインを受け取らないことも重要です。多くの凍結は、消費行為そのものではなく、本人確認、端末環境、資金源の説明不能によって引き起こされます。
チャージ、支払い、返金、出金、サポートとのやり取りは記録として保存すべきです。支払い異常を見つけたらまず原因を確認し、同時に出金遅延、サポート不通、基盤提携の変更が発生しているなら、新規チャージを止め、残高を早めに減らすべきです。
高額キャッシュバック、チャージ特典、紹介報酬は利用コストを下げるかもしれませんが、長期間資金を置く理由にはなりません。
Uカードの利用にはリスクがありますが、プラットフォームごとの差は非常に大きいです。
運営主体、発行機関、資金構造が明確で、出金と紛争ルールも分かりやすく書かれており、チャージ、支払い、返金、出金の一連の流れを問題なく完了できるプラットフォームは、日常の決済ツールとしてより適しています。
逆に、プラットフォーム主体が不明で、チャージのみ可能で出金不可、多層代理に依存し、「匿名・無制限・凍結なし」を最大の売り文句にしている場合、ユーザーが負うのは単なる支払い失敗リスクだけではありません。
利用前には、いくつかの実務的な質問に答えられる必要があります。誰が資金を保管しているのか、誰がカードを発行しているのか、なぜ凍結され得るのか、元カード失効後の返金はどこへ行くのか、プラットフォーム停止時に残高をどう回収するのか。
これらの点が明確なら少額から使い始めればよいです。明確でないなら、開カードが安いとかキャッシュバックが高いという理由だけで大きな資金を置いてはいけません。
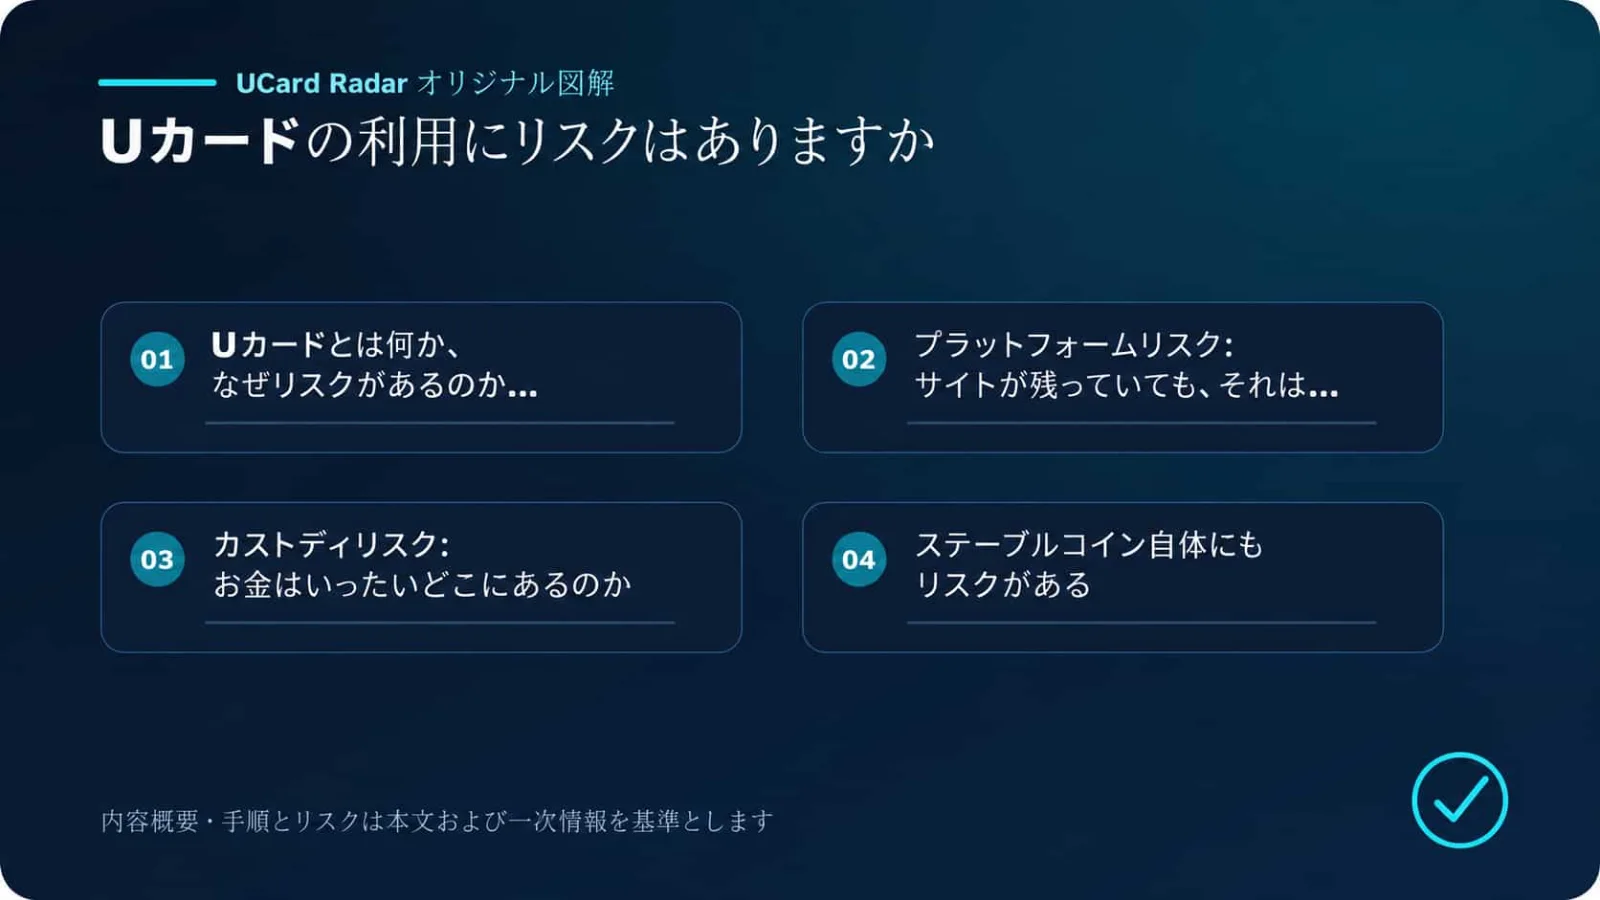
「Uカードの利用にはリスクがありますか」の重要ポイントと判断フローのオリジナル図解
資料と結論の境界
一次確認資料:Visa Core Rules and Visa Product and Service Rules;What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?;FATF Standards on Virtual Assets and VASPs。
本記事におけるUカードの資金、取引承認、および不正取引リスクに関する検証可能な事実は、上記の公式または規制文書に基づきます。実際のサービス状況、手数料、利用資格、対応地域は、申請時点での発行体またはプラットフォームのページを基準としてください。
発行体、地域、アカウント階層、加盟店ルールの違いによって、結果が異なる場合があります。上記の一次資料によって直接開示されていない体験、成功率、手数料比較、または傾向判断は分析または推論であり、個別事例について関係機関の公式確認を得たものではありません。