
Uカードは実店舗では問題なく使えるのに、Webサイトでは「支払いに失敗しました」「カードが拒否されました」「別の支払い方法を使用してください」と表示されることがあります。これは珍しいことではありません。
オンライン取引は card-not-present 取引です。つまり、決済時に実物カードのICチップや磁気ストライプを読み取りません。加盟店はカード番号、有効期限、CVC、請求先住所、3D Secure の認証結果、端末情報などを使ってリスクを判断します。
発行会社、アクワイアラー、決済ゲートウェイ、加盟店のリスク管理のどこか一つでも拒否すれば、利用者には最終的に「payment declined」という同じメッセージしか表示されない場合があります。
そのため、決済失敗後に何度も再試行しないでください。画面のメッセージ、取引時刻、金額、通貨を記録し、どの段階で失敗したのかを確認します。原因を正しく特定できれば、対処はそれほど複雑ではありません。
資料と結論の範囲
一次資料による確認:Visa Core Rules and Visa Product and Service Rules;Mastercard Transaction Processing Rules;What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?。
本記事に記載するオンライン決済の承認、拒否、3D Secure、継続課金、異議申立てに関する検証可能な事実は、上記の公式文書または規制当局資料を基準としています。実際のサービス状況、料金、申請資格、対応地域は、申請時点の発行会社またはプラットフォームの最新ページで確認してください。
発行会社、地域、アカウント階層、加盟店ルールによって結果は異なります。上記一次資料に直接記載されていない利用体験、成功率、料金比較、傾向判断は分析または推定であり、個別事例について関係機関から公式確認を得たものではありません。
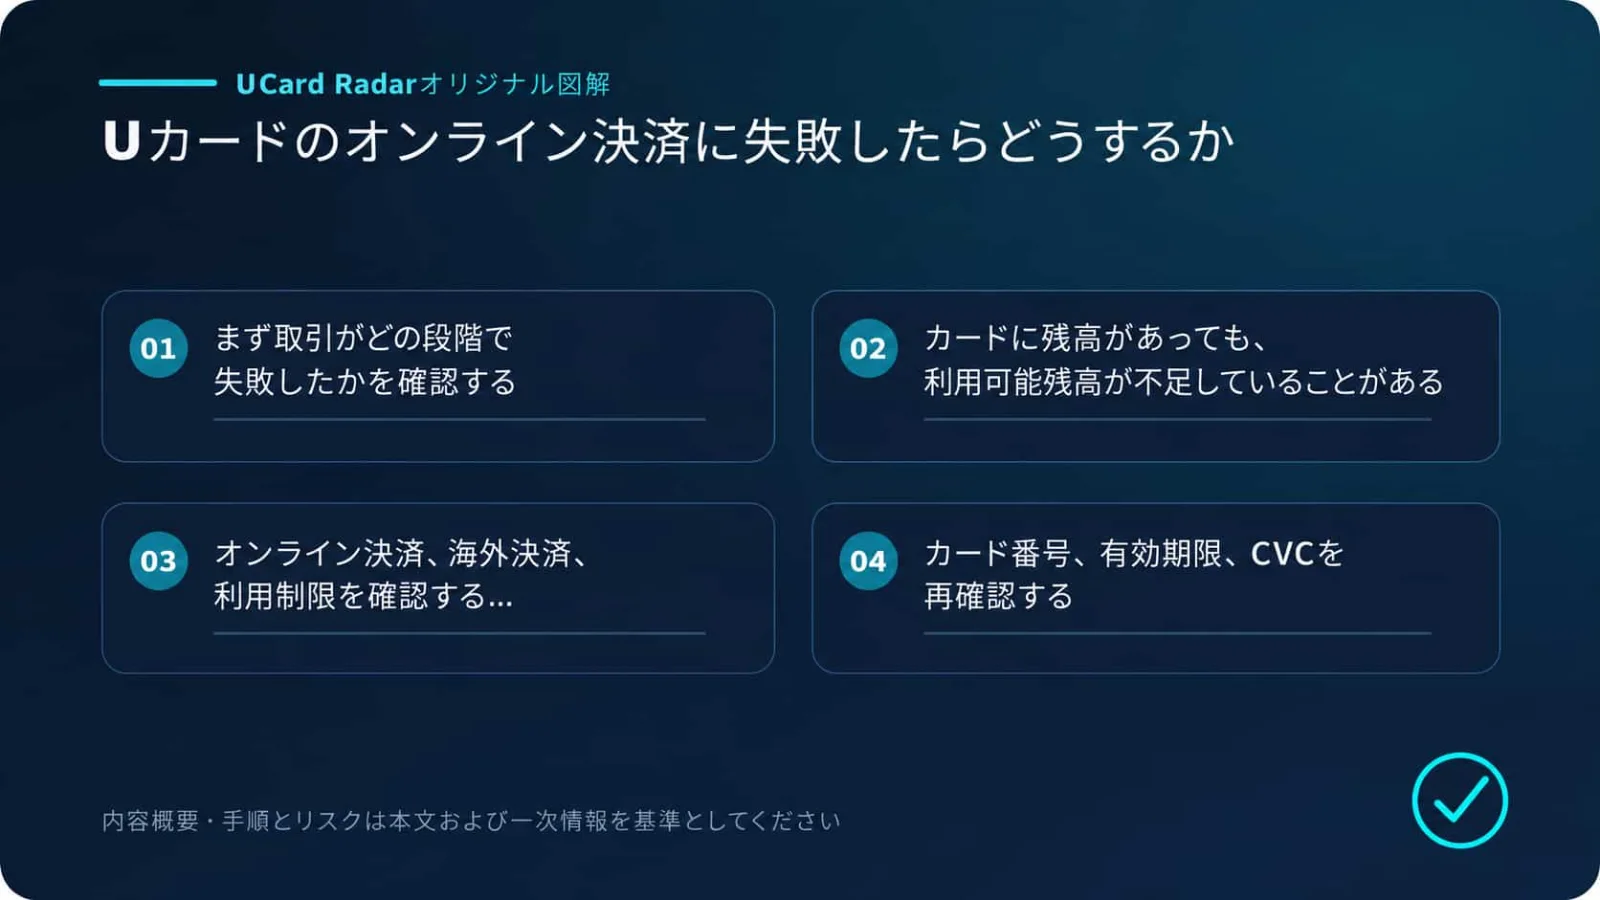
1. まず、どの段階で取引が失敗したか確認する
失敗の状況 | 考えられる原因 | 最初に行うこと |
|---|---|---|
送信前にカード番号、有効期限、CVCのエラーが出る | カード情報または入力形式 | UカードAppで再確認 |
支払いボタンを押した直後に拒否される | 残高、限度額、カード権限、MCC、発行会社のリスク管理 | Appで元の拒否理由を確認 |
認証ページへ移動した後に失敗する | 3D Secure、認証コード、ブラウザのリダイレクト | 3DS対応と連絡先を確認 |
長時間読み込み後に失敗する | 決済ゲートウェイ、ネットワーク、認証コールバック中断 | 取引ステータスが確定するまで待つ |
加盟店では成功と表示された後、注文がキャンセルされる | 加盟店の二次審査、在庫、追加確認 | 加盟店に注文状況を確認 |
初回決済は成功するが更新時に失敗する | 継続課金、残高、決済トークン | recurring payment 対応を確認 |
Stripe は一般的な決済失敗を、発行会社による拒否、不正防止システムによるブロック、無効な決済リクエストの3種類に分類しています。加盟店画面には具体的な理由が表示されない場合があるため、UカードAppの取引履歴の方が参考になることがあります。Stripe:Card declines
2. 残高があっても利用可能残高が不足している場合がある
口座の総残高ではなく、「利用可能残高」を確認してください。
次のような金額がすでに枠を占有している場合があります。
まだ解除されていない事前承認;
加盟店の税金、サービス料、チップ;
外貨換算による為替差や手数料;
失敗と表示されたものの、実際には pending の取引;
サブスクリプション事業者による少額のカード確認承認。
例えば、商品価格が100米ドルでカード残高も100米ドルちょうどの場合、最終承認額が少しでも上回れば決済は失敗します。ホテル、レンタカー、ガソリンスタンド、フードデリバリー、税金を別計算するサイトでは特に余裕を持たせてください。
Appに帳簿残高と available balance の両方が表示される場合は、後者を基準にします。
Stripe の拒否コードでは、insufficient_funds は残高または利用可能枠の不足を意味します。card_velocity_exceeded は取引金額、回数、利用可能枠の制限に達したことを示す場合があります。Stripe:Decline codes
3. オンライン決済、海外決済、限度額の設定を確認する
一部のUカードではオンライン決済が初期設定で無効になっていたり、特定の国、通貨、加盟店カテゴリーのみ許可されていたりします。実店舗で使えるからといって、オンライン決済も有効とは限りません。
UカードAppを開き、以下を確認します。
カードが有効化済みか、凍結または一時ロックされていないか;
online payment または e-commerce が有効か;
international transaction が有効か;
1回、1日、1か月の限度額が十分か;
加盟店の決済通貨に対応しているか;
サブスクリプションや加盟店による後続請求が許可されているか;
加盟店のMCCが制限対象ではないか。
カード発行プラットフォームは、国、MCC、取引金額、取引回数などに基づいてルールを設定できます。Adyen の発行関連ドキュメントには、国や加盟店カテゴリーによって取引を拒否するルール例があります。同じカードがあるサイトでは使えて別のサイトでは失敗するのは、このような理由による場合があります。Adyen:Transaction rules examples
ギャンブル、暗号資産取引、送金、quasi-cash、成人向けコンテンツ、一部の広告プラットフォームなどは追加制限を受けることがあります。具体的な範囲は発行会社とカードプログラムによって異なり、「Visa や Mastercard なら使えるはず」と単純に考えることはできません。
4. カード番号、有効期限、CVCを再確認する
バーチャルカードは、再発行、再生成、リスク管理処理などによってカード番号、有効期限、CVCが変更される場合があります。ブラウザに保存された古いカード情報は自動更新されません。
支払い時にはUカードAppで次を確認してください。
完全なカード番号;
有効期限の月と年;
現在のCVC;
カード名義人の氏名表記;
カードに登録されている請求先住所と郵便番号。
プラットフォーム登録時に入力した居住住所を、そのままカードの請求先住所として使用しないでください。両者は同じ場合もあれば異なる場合もあります。発行会社が提供または確認した情報を使用してください。
住所確認サービスでは、請求先住所または郵便番号を照合します。CVC、住所、郵便番号が一致しない場合、拒否または加盟店側のリスク管理が発動することがあります。Adyen:Validation checks · Stripe:Card verification checks
「成功率を上げる」目的で米国の住所を適当に作ることも避けてください。形式上のチェックは通っても、発行会社が保有する情報と一致しなければかえって失敗しやすくなり、利用規約に違反する可能性もあります。
5. 3D Secure が完了していない
3D Secure、略称3DSは、オンライン決済で一般的に利用されるカード会員認証です。SMSコード、メールコード、Appでの承認、その他の多要素認証が使われます。
EMVCo は、オンラインのカード非提示取引でEMV 3DSを利用し、発行会社や加盟店がカード会員を確認し、不正リスクを軽減できる仕組みを提供しています。EMVCo:EMV 3-D Secure
よくある失敗原因:
Uカードで3DSが有効化されていない、または非対応;
有効な電話番号やメールアドレスが登録されていない;
コードが届かない、期限切れ、入力ミス;
ブラウザがポップアップ、クロスサイトCookie、リダイレクトをブロック;
App内ブラウザで支払い、認証後に加盟店ページへ戻れない;
加盟店は強力な認証を要求しているが、ゲートウェイが3DSを正しく開始していない;
プロキシやネットワークが不安定で認証コールバックが中断。
Adyen の資料では、強力な顧客認証が必要な取引で3DSが正しく実行されない場合、直接拒否されることがあります。また、3DSネットワークや発行会社側のエラーでも認証エラーが返されます。Adyen:3DS troubleshooting · Adyen:Refusal reasons
この場合、最新版のSafari、Chrome、または加盟店の公式Appを使用し、必要なポップアップやリダイレクトを許可してください。Uカードプラットフォームに登録した電話番号とメールで認証コードを受け取れることも確認します。認証途中で頻繁に更新したり前のページに戻ったりしないでください。
6. 加盟店がこの種類のカードを受け付けていない場合がある
一部のWebサイトでは、カード属性や発行地域によって支払い方法を制限しています。例えば:
prepaid card を受け付けない;
一部のバーチャルカードや使い切りカードを受け付けない;
特定国・地域発行のカードを受け付けない;
暗号資産決済カードで金融サービスやデジタル資産サービスを購入できない;
サブスクリプションで継続課金対応を要求する;
アカウント地域とカード発行地域が一致しない;
加盟店のリスクシステムが現在のBINを受け付けない。
この場合、カード自体は正常で、他のWebサイトでは使用できる可能性があります。
card_not_supported、transaction_not_allowed、currency_not_supported などの表示が出る場合、その取引種別、通貨、加盟店にカードが対応しているかを発行会社へ確認する必要があります。Stripe:Decline codes
同じカードが複数の無関係なWebサイトで拒否される場合は、カードまたは発行会社側の問題である可能性が高くなります。1つのサイトだけ失敗する場合は、加盟店の制限やリスク管理を優先して確認してください。
7. 加盟店のリスク管理が取引をブロックした可能性
オンライン加盟店は、アカウント、端末、ネットワーク、注文、カード情報を総合的に評価します。次のような行動は高リスクと判定されやすくなります。
短時間に何度も決済を送信する;
同じカードを複数の新規アカウントに登録する;
IP、国、端末を頻繁に変更する;
アカウント地域、IP地域、請求先住所、発行地域に大きな差がある;
新規アカウントで高額または転売しやすい商品を購入する;
CVCや認証コードを何度も間違える;
注文者名とカード名義人情報が明らかに異なる。
このような拒否では、本当の理由が利用者に伝えられない場合があります。画面には generic_decline、do_not_honor、または「payment method unavailable」だけが表示されることがあります。
Stripe も、不正の疑いによって決済がブロックされることがあり、正規の取引が誤判定される場合もあると説明しています。Stripe:Acceptance analytics
2~3回連続で失敗したら、いったん停止してください。さらに繰り返すと、より厳しい制限が発動する可能性があります。Stripe には同じカードが拒否されすぎたことを示す card_decline_rate_limit_exceeded エラーもあります。Stripe:Error codes
8. サブスクリプションでは継続課金を個別に確認する
ChatGPT、Claude、Cursor、クラウドサーバー、動画配信サービスなどでは、カード情報を保存し、後日加盟店側から課金する場合があります。これは、利用者がその場で認証コードを入力して完了する1回限りの取引とは異なります。
初月は成功したのに更新時に失敗する場合、主な原因は次のとおりです。
更新時の利用可能残高不足;
カードが単発取引にしか対応していない;
発行会社が recurring または merchant-initiated transaction を許可していない;
再発行後にカード番号やセキュリティ情報が変わった;
加盟店が保存した決済トークンが失効または無効化された;
初回決済で後続課金に必要な認証が完了していない。
Adyen の検証ルールでは、継続取引の初回決済が有効な認証を通過したか確認する場合があります。Stripe も、カード会員が将来の課金に同意したことを確認できなければ、発行会社が後続取引を拒否する場合があると説明しています。Adyen:Validation checks · Stripe:Recurring payment consent
サブスクリプションには、継続課金対応で有効期限やカード情報が安定している通常のバーチャルカードまたはデビットカードが適しています。使い切りバーチャルカード、短期カード、CVCが頻繁に変わるカードは長期サブスクリプションには適していません。
9. エラー表示に応じて対処する
決済ゲートウェイによってコードは完全には共通していません。以下は一般的な意味です。最終的には加盟店または発行会社が提供する元の拒否理由を基準に判断してください。
エラーコード・表示 | 一般的な意味 | 対処方法 |
|---|---|---|
incorrect_number | カード番号誤り | UカードAppから再度コピー |
incorrect_cvc | CVC誤り | 現在のコードを確認し、ブラウザの古い保存情報を削除 |
expired_card | カード期限切れ | カードを交換し支払い情報を更新 |
insufficient_funds | 利用可能残高不足 | 税金、為替、事前承認を考慮して残高を追加 |
authentication_required | 3DSが必要 | SMS、メール、App認証を完了 |
authentication_failed | 3DS失敗 | コード、連絡先、ブラウザ、ネットワークを確認 |
card_not_supported | カードがその取引に非対応 | プリペイド、オンライン、サブスクリプションの制限を確認 |
transaction_not_allowed | 発行会社が許可していない | MCC、地域、通貨、カード権限を確認 |
currency_not_supported | 決済通貨が非対応 | 決済通貨を変更するか別カードを使用 |
do_not_honor | 発行会社による一般的拒否 | 発行会社に元の拒否理由を確認 |
generic_decline | 詳細理由が非公開 | 連続再試行をやめ、発行会社と加盟店に確認 |
processing_error | 決済処理エラー | ステータス確定後に再試行 |
duplicate_transaction | 重複決済の可能性 | 再送せず、まず pending を確認 |
10. 正しい確認手順
ステップ1:連続再試行をやめる
数分待ち、Appに pending、failed、reversed の記録がないか確認します。Web画面で失敗していても、承認リクエストが発行会社に届いていないとは限りません。
ステップ2:必要な情報を保存する
加盟店名、時刻、金額、通貨、画面表示を記録します。カード番号全体、CVC、SMSコード、本人確認書類はスクリーンショットや送信をしないでください。
ステップ3:カード状態を確認する
利用可能残高、有効期限、オンライン決済、海外決済、1回あたりの限度額、最近の凍結通知を確認します。
ステップ4:請求先情報を確認して3DSを完了する
現在のカード情報を入力し直し、発行会社が認識している請求先住所を使い、認証コードを正常に受信できる状態にします。
ステップ5:発行プラットフォームに問い合わせる
取引時刻、金額、通貨、加盟店名を伝え、元の拒否コードを確認してもらいます。次のように直接質問できます。
この取引は、残高、3DS、MCC、地域制限、継続課金権限、または発行会社のリスク管理によって拒否されましたか?
Visa の消費者向けサポートでも、カードが拒否された場合は発行会社に問い合わせることを推奨しています。具体的な拒否理由を最も確認しやすいのは発行会社だからです。Visa Consumer Support
ステップ6:加盟店に問い合わせるか、別の支払い方法を使う
発行会社が承認リクエストを受信していないと確認した場合、問題は加盟店または決済ゲートウェイ側にある可能性が高くなります。
加盟店に注文のリスク管理、アカウント地域、支払い方法の制限を確認してもらってください。その種類のカードを明確に受け付けていない場合、再試行を続けても意味はありません。条件を満たす別の支払い方法を使用してください。
11. これらの行動は問題を悪化させやすい
十数回連続で支払いを試す;
VPN、端末、国を頻繁に切り替える;
架空の請求先住所を入力する;
テスト目的で何度も残高を追加する;
カード番号全体、CVC、認証コードをグループや非公式サポートに送る;
他人名義の認証済みアカウントや完成済みUカードを購入する;
取引が pending の間に重複注文する;
確認用の少額決済を見てすぐにチャージバックする。
少額の確認決済や事前承認は、必ずしも正式な請求ではありません。加盟店が先にカードを確認し、その後承認を解除する場合があります。資金が解放される時期は、加盟店、アクワイアラー、発行会社によって決まります。
取引がまだ pending の場合は、すぐに不正利用と判断せず、まずプラットフォームに承認状態を確認してください。
Uカードのオンライン決済失敗は、一般的に4つの原因に集約されます。カード情報の不一致、発行会社の制限、3DS未完了、または加盟店のリスク管理がそのカードを受け付けない場合です。
最も速い確認方法は、どの段階で失敗したかを把握し、UカードAppの元の記録を確認することです。残高、権限、カード情報に問題がなければ、3DSと加盟店の制限を確認します。1つのWebサイトだけ失敗するなら加盟店を優先し、複数サイトで同時に失敗するなら発行プラットフォームを優先して確認してください。
何度も再試行して運任せにしないでください。元の拒否コードを確認する方が、ブラウザやネットワークを変えたり、繰り返しチャージしたりするより有効なことが多いです。