
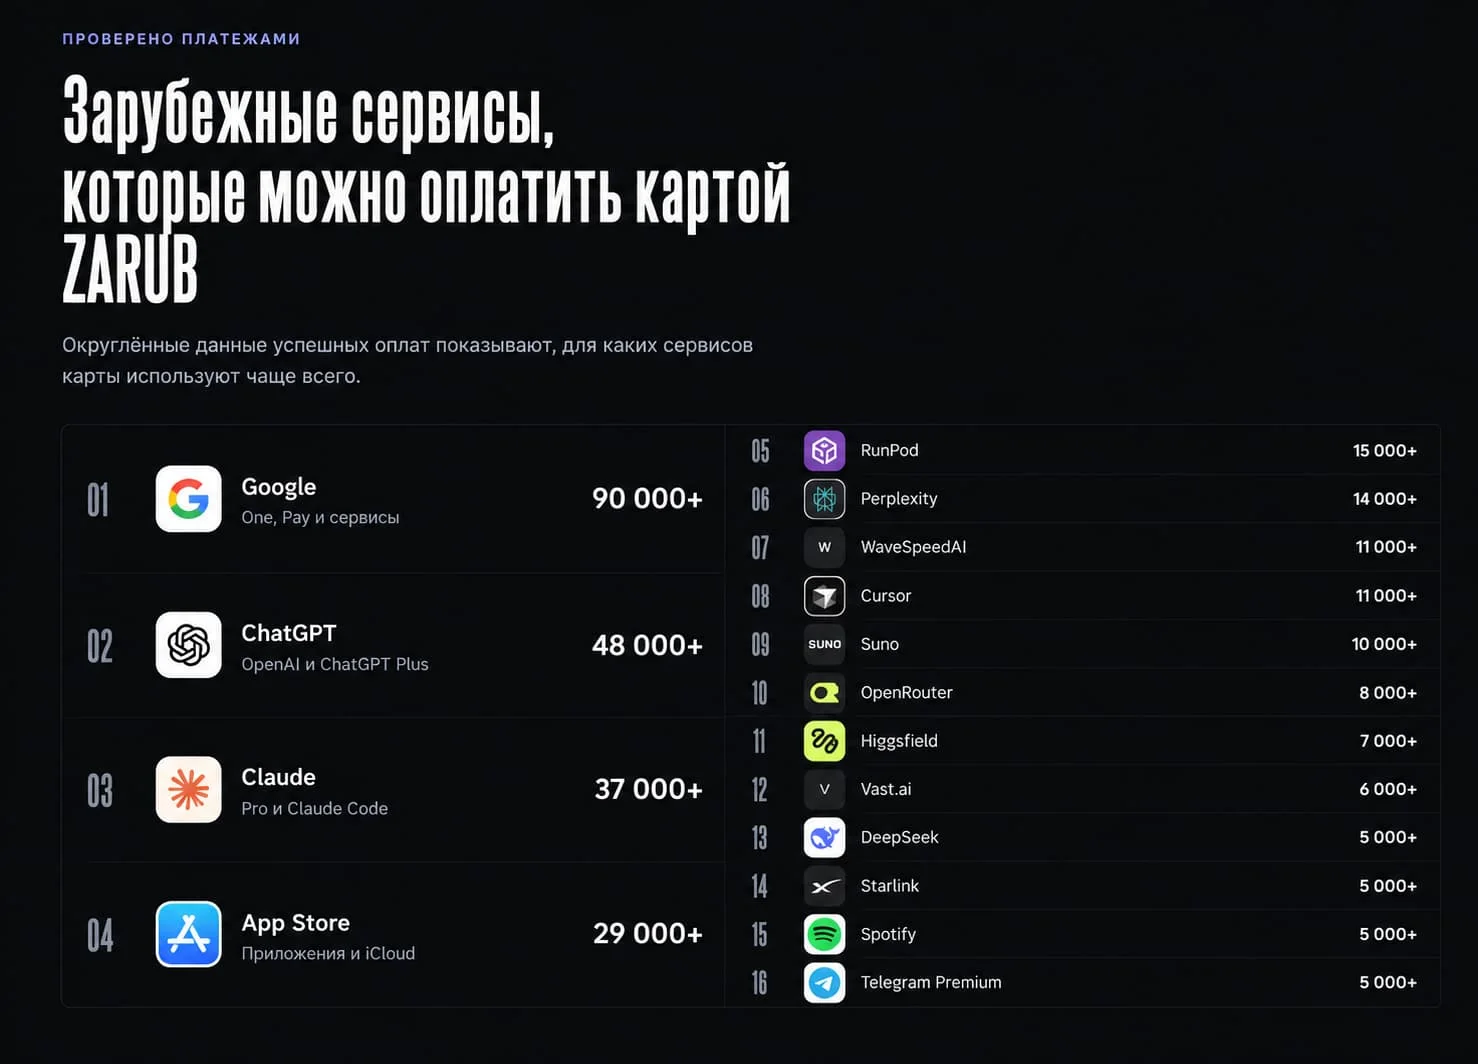
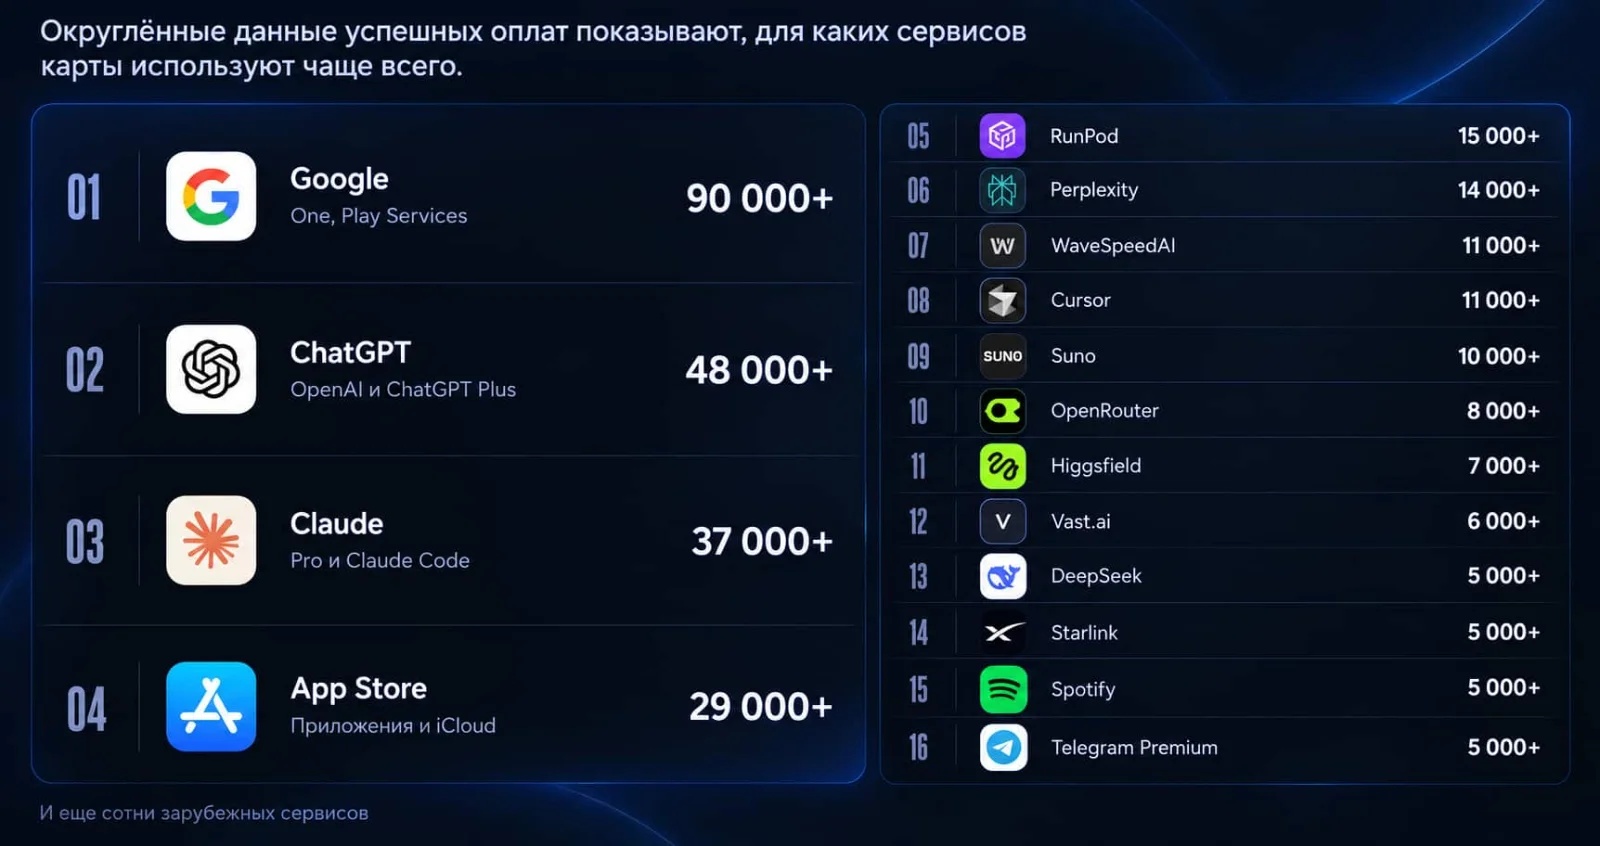
Uカード事業者は、AIサービスの購読料を支払うためのカードを公に宣伝しています。香港の DogPay は、USDTでチャージするカードの利用例の一つとしてAI購読への対応を挙げています。一方、別の事業者はロシアの顧客向けに、すでに ChatGPT の支払いで48,000件、Claude の購読で37,000件利用されたと宣伝しています。下図のとおり(ChatGPT および Claude Code の支払い方法として宣伝されている例。出典:zarub.io、アクセス日:2026年10月13日。)、これらの数値はいずれも Zarub が独自に集計したものです。
OpenAI と Claude は、中国およびロシアではサービスを提供していません。Uカードを提供する事業者や、その背後にいる BIN スポンサーにとって、これはUカードのコンプライアンス上の問題となります。欧州連合はロシアに制裁を科しており、ロシア国民に対する一部の暗号資産ウォレット、口座、カストディサービスの提供を制限しています。中国人民銀行も、中国国内での暗号資産取引を違法とする行政方針を打ち出しています。2026年9月29日、The Economist は「AIブームの中で広がる新たな暗号資産詐欺」と題する記事を公開し、その中で Crystal Intelligence が4月に発表した暗号資産カードに関するレポートを引用しました。同レポートによると、Uカード事業者の約7割はKYC審査体制が脆弱で、一部には実質的な審査を行っていない事業者もありました。
UカードはAI企業のアクセス制限をどのように回避するのか
他国で発行されたUカードを利用すれば、ロシアや中国のユーザーが海外のAI企業に料金を支払える場合があります。ただし、カードだけでアカウントを作成できるわけではありません。主な問題は二つあります。
一つ目はアカウントです。サービス提供者は非対応地域からのアクセスを制限し、本人確認も行います。Anthropic は、本人確認に失敗した場合、中国やロシアを含む非対応地域からのアカウントを停止すると説明しています。
二つ目は決済です。これもカード利用の障害になります。2022年3月、主要な国際カードネットワークはロシアでの事業を停止しました。それ以降、ロシアの銀行が発行したカードは海外で基本的に利用できなくなりました。一方、中国で発行されたカードは、決済システム上、中国発行のカードであることが識別されます。
他国・地域で発行されたカードを利用すると、こうした二つの制限を回避できる場合があります。一部のサービスでは USDT や USDC などの暗号資産を利用しています。現地通貨を受け付けるサービスもありますが、具体的な換算方法を説明していない場合があります。
加盟店は通常、BIN、発行銀行、請求先住所などから顧客の所在地を判断します。しかし、こうしたカードでは、それらの情報はユーザーの実際の所在地ではなく、カードの発行国を示します。
Uカード事業者はどのAIサービスへの購読利用を宣伝しているのか
DogPay:香港のUSDTチャージ型カード
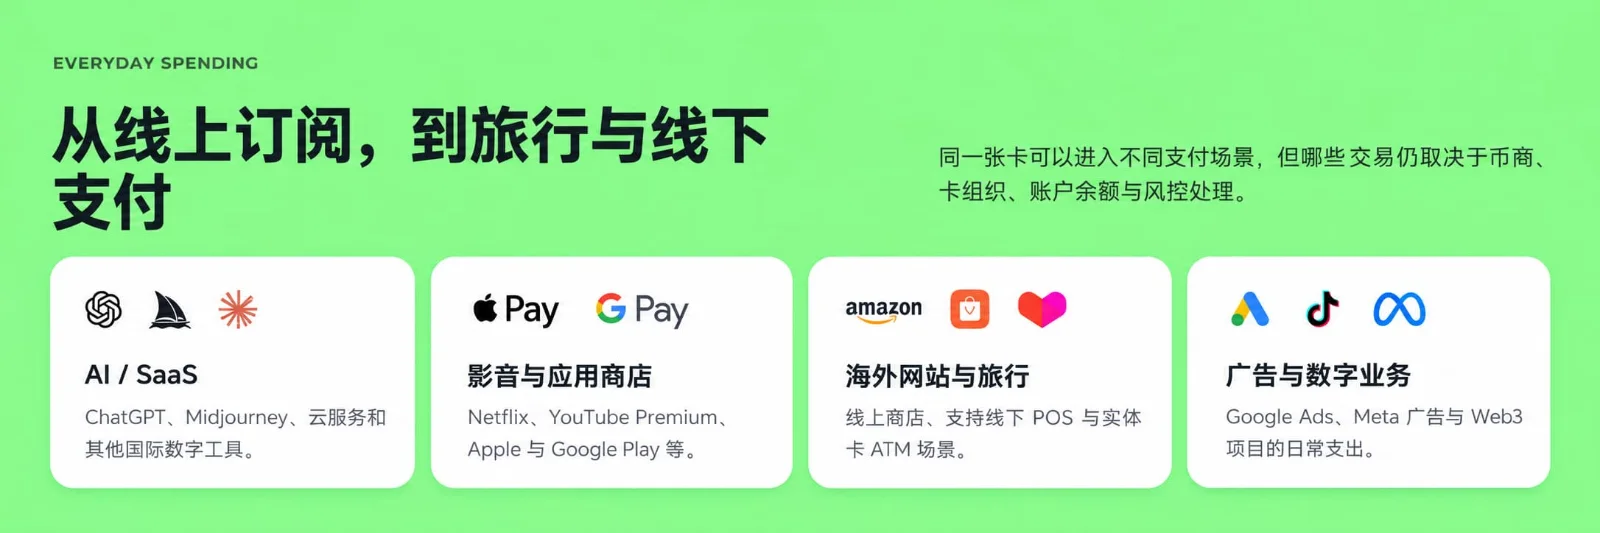
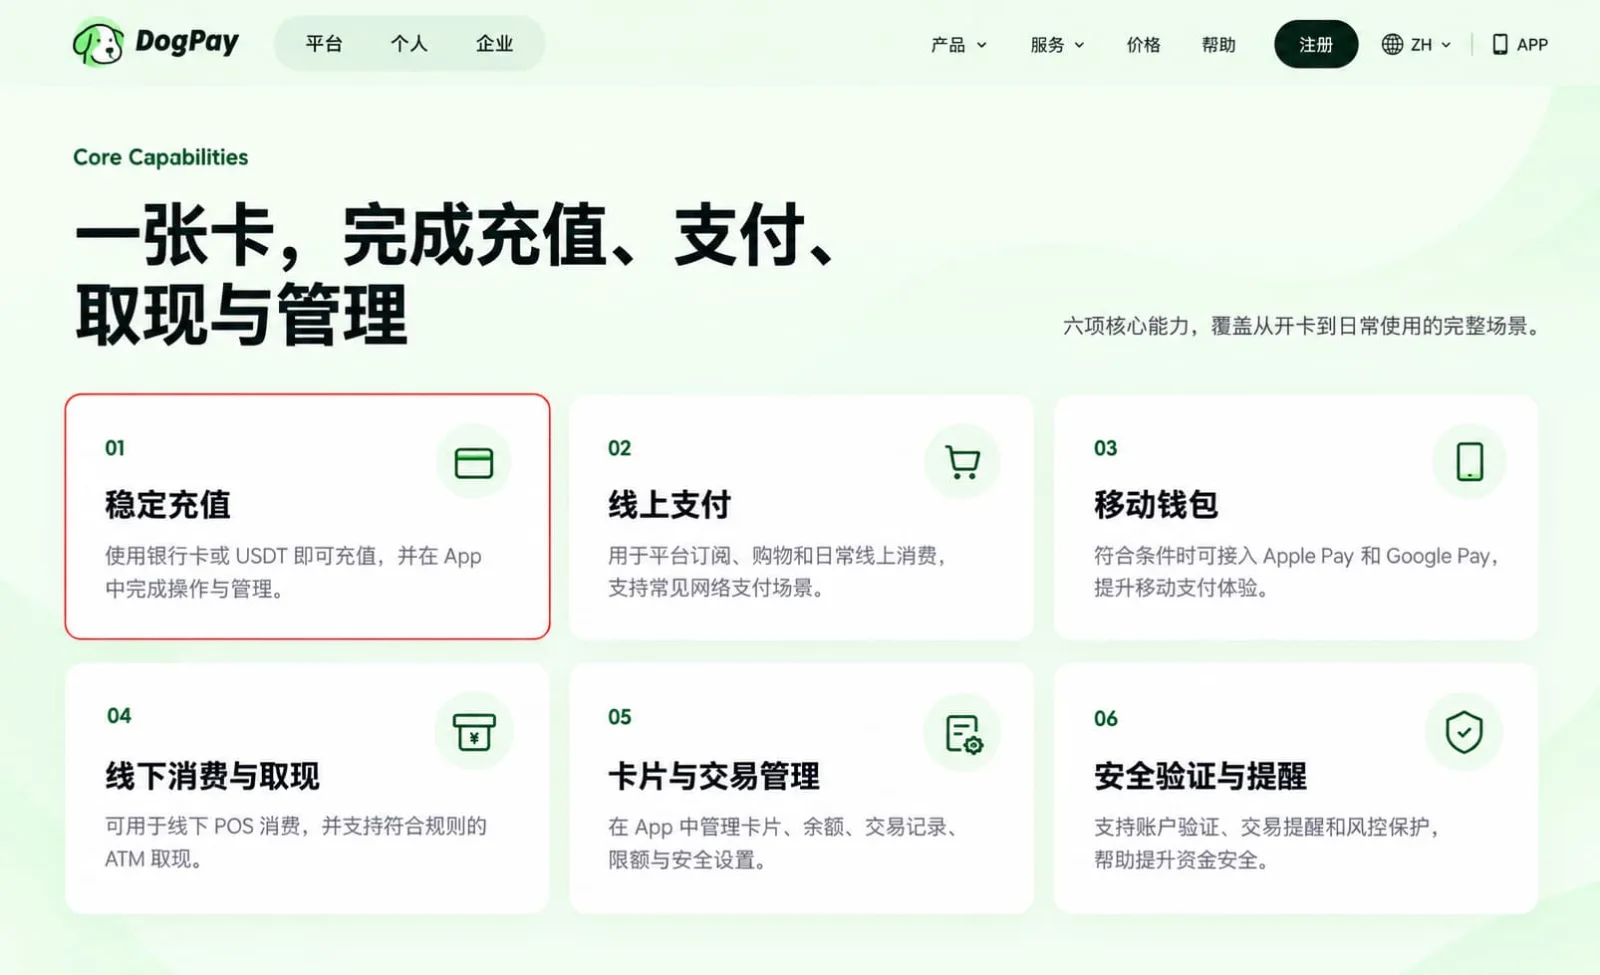
DogPay は「AI購読の支払い」として ChatGPT と Midjourney を挙げ、越境ECや多通貨口座と並ぶ利用例の一つとして紹介しています。公式ページでは、USDTネットワーク経由で入金した後、アプリ内で資金を換算し、カードにチャージする仕組みであることが明記されています。また、利用者はKYC本人確認を完了する必要があると説明されています。
Zarub:ロシアのユーザー向けルーブルチャージ
zarub.io は Zarub の公式サイトです。ロシア語サイトでは、このサービスを「海外サービスおよび海外ショッピング向けの決済サービス」と説明しています。トップページでは「カードをルーブルでチャージ」するよう案内し、ChatGPT、Claude、App Store、Google Play などの海外サービスに利用できるとしています。横には支払い成功と表示された事例も掲載されています。(アクセス日:2026年10月13日)
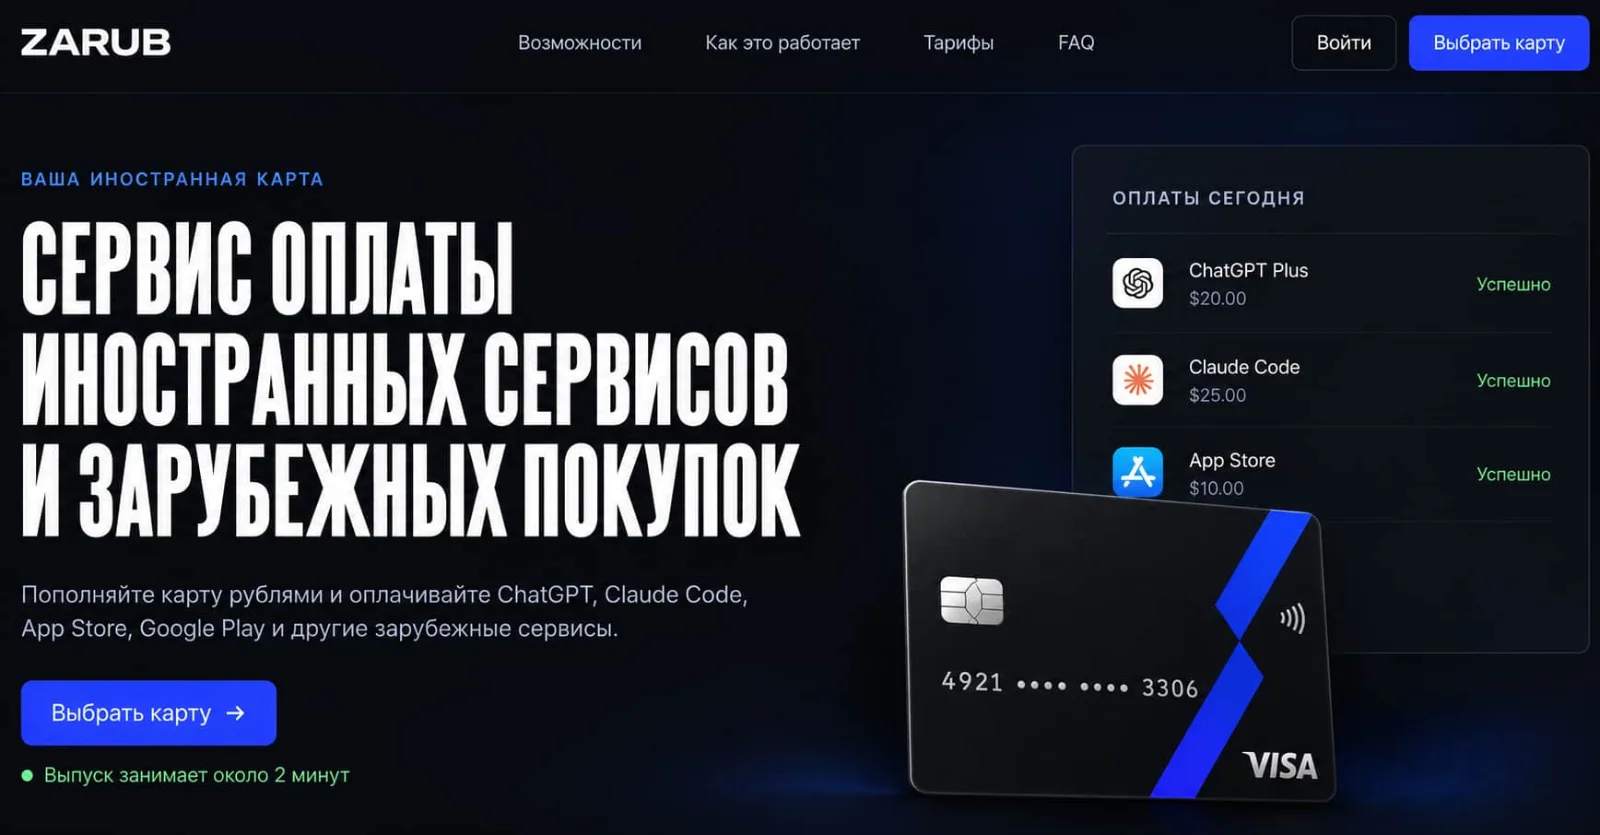
Zarub のプラットフォームでは、Google 関連の支払いが90,000件を超えて首位となり、ChatGPT や Claude を上回っています。ランキングにはGPUレンタルプラットフォームの RunPod(15,000件超)や Vast.ai(6,000件超)も含まれています。これは、一部のユーザーがチャットサービスだけでなく、計算資源そのものを購入していることを示しています。
Zarub の公式サイトには、暗号資産に関する記載はありません。ユーザーはロシアの銀行を通じて運営される高速決済システム(SBP)を利用してルーブルでチャージし、その後、国外で発行されたカードを通じて外貨建てで支払います。残高が十分であれば購読は自動更新されるため、利用者は継続的な顧客となります。
なぜカード発行会社と仮想資産サービス事業者にとってコンプライアンス問題になるのか
リスクは何を購入するかという業種そのものではなく、カードプログラム自体にあります。市場での位置付け、対象顧客、資金源が重要です。ロシアと中国では、それぞれ異なる政策が適用されます。
中国:国内法
中国は米国の制裁対象ではありません。主な問題は中国自身の国内法です。2021年9月、中国人民銀行は、中国本土における暗号資産取引を違法とし、海外プラットフォームが中国本土の居住者にオンラインサービスを提供する行為も対象に含めました。そのため、USDTを資金源とし、中国本土の居住者を対象とする暗号資産カードプログラムは、運営国でどのようなライセンスを取得しているかにかかわらず、中国法と抵触します。
このようなカードプログラムを発行、スポンサー、審査する事業者は、少なくとも次の点を確認する必要があります。
利用者が自国では利用できないサービスにアクセスできることを売り文句として宣伝しているか。
中国本土またはロシアの居住者による登録を受け付けているか。KYCプロセスで顧客の居住地や本人情報を取得できるか。
資金源の確認に加え、カード保有者を制裁リストと照合しているか。
カード保有者の実際の所在地とカード発行国はどの程度一致しているか。
カードの資金源は何か。どの資産が使われ、どのウォレット、取引所、銀行から資金が送られているか。
同一人物または同一組織が大量のカードを開設していないか。
これらの答えは重要です。ウォレットに資金を入れる人物、カード保有者、AIアカウントを使用する人物が同一人物とは限らないからです。
ロシア:EUの仮想資産サービス事業者が直面する直接的な問題
最も明確な規則は欧州から来ています。2022年10月以降、EU制裁はロシア国民および居住者に対する一部の暗号資産ウォレット、口座、カストディサービスの提供を、金額にかかわらず制限しています。こうした制限の対象者を顧客とするEU域内のUカードプログラムは、それを遵守しなければなりません。
その他の地域のカード発行会社や BIN スポンサーにとって、重要なのは資金源です。ロシアの国家決済システムは国内の金融インフラであるため、ルーブルによるチャージは最終的にロシアの銀行を経由します。ロシアの大手銀行の多くは米国の制裁対象です。ただし、西側のアプリを使用しているロシア人ユーザーが全員制裁対象という意味ではありません。本当のリスクは、決済チェーンに参加する各事業者にあります。
なぜAI購読サービスがカード発行会社にとって重要なのか
大規模なアクセスは決済システム上に痕跡を残し、カード発行会社はその痕跡を確認できる数少ない当事者です。現在の決済システムでは、加盟店が発行会社側のすべての顧客情報を保持することはなく、最終的に受け取るのは基本的に承認または拒否という結果です。Anthropic が公開したレポートは、この点がなぜ重要なのかを示しています。そこでは複数の国のAI研究機関が Claude モデルに対して蒸留を行った事例が取り上げられており、Anthropic はこれを不正または敵対的な活動の一種と位置付けています。ただし、これらの報告では仮想資産サービスやカードプログラムについては触れられていません。
2026年2月23日、Anthropic は、中国の三つのAI研究機関である DeepSeek、Moonshot AI(Kimi)、MiniMax が、約 24,000件の偽アカウントと1,600万回を超えるインタラクションを利用し、Claude の能力を抽出して自社モデルの訓練に使用したと発表しました。これは Anthropic による調査結果と主張です。ここでいう「インタラクション」とは、モデルに指示を送信し、その回答を受け取る一連の処理を指します。Anthropic によれば、これらの研究機関はその回答を自社モデルの訓練に利用しており、この手法は「蒸留」と呼ばれます。
蒸留そのものは標準的な機械学習手法です。Anthropic が問題視しているのは、利用規約や地域制限に違反し、偽アカウントを用いて大規模に実施した点です。2026年9月の脅威レポートでは、中国にある他の研究機関についても言及しました。TechCrunch によれば、Anthropic は最大規模の攻撃活動が Alibaba と関連していたとみており、3,500件を超えるアカウントと約1億5,100万回のインタラクションが関係していたとしています。
Anthropic は、どのようにアクセス権が取得されたかについて説明しています。
仲介業者が Claude アカウントの token を転売する。
偽の身元情報と盗難クレジットカードを使い、APIキーを不正取得する。
海外のペーパーカンパニーを利用して代理アクセスの仕組みを構築する。
運用の中で決済手段を共有する。
これらの報告ではUカードについて触れられていません。もし一つのプログラムが一人の顧客に複数のカード番号を提供したり、複数のカードが同じウォレットからチャージされたりしても、加盟店には分からない可能性があります。しかし、カード発行会社には把握できます。
オンチェーン分析でUカードのどのような決済情報を確認できるのか
オンチェーン分析を使えば、カードの資金がどこから来ているかを把握できます。これはカード発行会社やプログラムスポンサーが責任を持って把握すべき情報です。暗号資産プロジェクトでは、カード決済の前段階にある資金移動はオンチェーンで発生し、証拠もそこに残ります。ユーザーウォレット → 暗号資産送金 → カードサービスの入金アドレス → [オフチェーンのカード残高と決済] → 加盟店。オンチェーン分析ツールを使えば、300を超えるブロックチェーン上で資金の流れを追跡し、カードプログラムの入金アドレスから資金源まで遡ることができます。118,000を超える帰属済みエンティティを利用することで、どの取引所やサービス事業者が当該プログラムに資金を送っているか、Garantex などの制裁対象組織とのエクスポージャーが存在するか、少数の資金源から大量の資金が流入していないかを確認できます。
ただし、オンチェーン証拠には明確な限界があります。暗号資産がカード残高に変換された後、実際の消費はカードネットワークを通じてオフチェーンで処理されます。そのため、オンチェーンデータだけでは、具体的にどの加盟店で支払いが行われたかは分かりません。資金の流れをより完全に把握するには、カード取引データやアカウント情報と組み合わせる必要があります。