
暗号資産決済カードを申し込む際、まずバーチャルカードを発行すべきか。それとも追加費用を払って物理カードを申し込むべきか。
ChatGPTやNetflixなどのオンラインサブスクリプションや、海外のECサイトでの買い物が主な用途であれば、通常はバーチャルカードで十分だ。Apple PayやGoogle Walletに対応したバーチャルカードなら、実店舗での支払いにも幅広く利用できる。一方、海外旅行が多く、ATMで現金を引き出したい場合や、スマートフォンが使えないときにも決済手段を確保したい場合は、物理カードの価値が高くなる。
ただし、物理カードがあらゆる面でバーチャルカードより優れているわけではない。VisaやMastercardのロゴが付いていても、ATMでの現金引き出しやホテルのデポジット、レンタカーの事前承認に対応しているとは限らない。
重要なのは、物理カードによって実際に必要な決済機能が増えるかどうか、そしてそのためにどれだけの追加費用がかかるかだ。
1. バーチャルカードと物理カードは何が違うのか
バーチャル型の暗号資産決済カードでは、カード番号、有効期限、セキュリティコード(CVV/CVC)がデジタル形式で提供される。発行後はアプリでカード情報を確認でき、オンラインショッピングやソフトウェアのサブスクリプションなど、インターネット上の決済に利用できる。
物理カードには実際のカード本体があり、商品設計に応じてEMVチップ、タッチ決済、その他の対応方式を使い、店舗の決済端末で支払いができる。
両者の主な違いは、決済に用いるカード情報の形態と利用方法にある。資金の出所や金融商品の性質が異なるという意味ではない。
比較項目 | バーチャルカード | 物理カード |
|---|---|---|
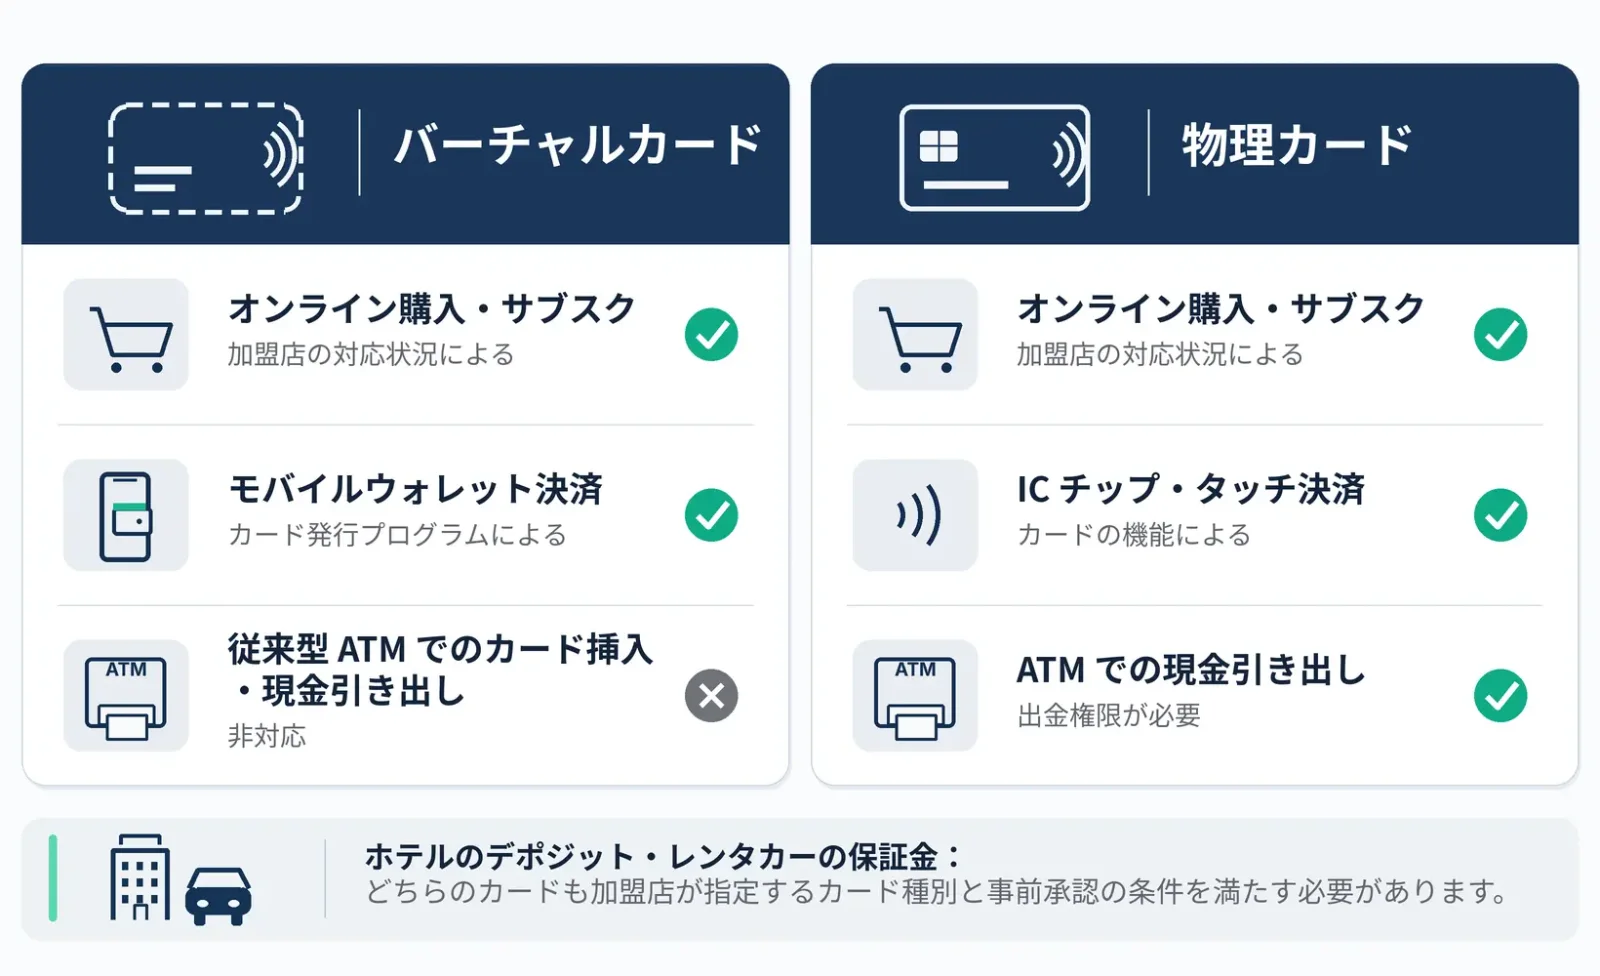
オンライン購入・サブスクリプション | 条件を満たすオンライン取引に対応 | 同様に対応可能 |
実店舗での支払い | 対応するモバイルウォレット経由で利用可能 | 対応する物理カード決済方式を利用可能 |
Apple Pay / Google Wallet | カードプログラムによる | 同じくカードプログラムによる |
ATMでの現金引き出し | カード挿入式の通常の引き出しには非対応。特殊なカードレス引き出しは別 | 引き出し機能の有効化、PIN、対応ATMが必要 |
発行・取得費用 | 通常、カード製造費や配送費が不要 | 発行費、配送費、会員費などが発生する場合がある |
紛失リスク | 物理カード自体を紛失するリスクはない | 紛失や盗難のリスクがある |
地域制限 | 申込資格や発行地域による制限がある | さらに配送対象地域の確認が必要 |
ここで区別しておきたいのは、バーチャルカードと物理カードはカードの形態を表し、デビットカード、プリペイドカード、クレジットカードは金融商品の種類を表すという点だ。
バーチャルカードは、デビット、プリペイド、クレジットのいずれかの商品に対応するデジタル決済手段になり得る。物理カードも同様だ。USDTやUSDCなどの暗号資産でチャージする商品であっても、物理カードを追加発行したことで金融商品としての性質が変わるわけではない。
同じ暗号資産カードのサービスでも、バーチャルカードと物理カードで残高や取引限度額を共有する場合もあれば、異なるカード番号を割り当てたり、別々のカードプログラムで運用したりする場合もある。
Crypto.comのプリペイドカードを例にすると、申込条件を満たした利用者は、先にバーチャルカードを取得し、その後に物理カードを申請できる。同社の公式バーチャルカード案内によれば、物理カードを有効化すると、バーチャルカードの有効期限とCVVも更新される。以前のカード情報を保存している加盟店では、支払い情報の再登録が必要になる可能性がある。
2. 費用はどう比較する?物理カードで増えるコスト
バーチャルカードはカード本体の製造や郵送が不要なため、一般に取得費用が低い。物理カードでは発行費や配送費、再発行費が追加されることがある。上位会員プランへの加入や、一定量の資産のロックを求める商品もある。
もっとも、初回の発行費用が長期利用における最大の負担になるとは限らない。
継続的なコストに大きく影響し得るのは、デジタル資産による入金、資産の交換、外貨建て決済、口座維持、現金引き出しなどだ。バーチャルカードと物理カードが同じ口座と手数料体系を利用する場合、こうした費用には違いがないことも多い。
Crypto.comの米国向けプリペイドカードを例に
Crypto.comが2026年9月1日に更新した米国向けプリペイドVisaカードの公式手数料表には、次の条件が記載されている。
Midnightランクの物理カード発行費は4.99米ドル。
デビットカードによるチャージ手数料は1%。
Midnight、Ruby、Jade、Indigoランクの米ドル以外での決済とATM引き出しには、3%の外貨取引手数料が適用される。
各ランクの月間ATM無料引き出し枠を超えた金額には、2%の引き出し手数料がかかる。ATM運営事業者が別途手数料を請求する場合もある。
例えば、毎月1,000米ドル相当の外貨建て決済を行い、すべてに3%の外貨取引手数料が適用されるとする。この場合、年間手数料は360米ドルになる。それに比べれば、物理カードの発行費4.99米ドルが総費用に与える影響は小さい。
この360米ドルは、外貨建て決済に伴う継続的な利用コストの例であり、物理カードを発行したために追加される費用ではない。同じ手数料体系を使うバーチャルカードでも発生する。
暗号資産でチャージする場合は、プラットフォームが提示する交換レートと市場価格の差にも注意したい。チャージ手数料が個別に表示されていなくても、交換時のスプレッドが実質的な費用になる場合がある。
両者を比較する際は、費用を次の二つに分けると分かりやすい。
共通の利用コスト: 入金、資産交換、外貨建て決済、口座維持など、両方のカードで発生し得る費用。
物理カードの追加コスト: カード製造、配送、物理カード専用の会員要件、再発行、ATM引き出しなど追加の利用場面に伴う費用。
まず共通の利用コストを把握し、そのうえで物理カードを持つことで支出がいくら増え、どのような機能が得られるのかを判断する必要がある。
3. オンラインサブスクリプションとモバイルウォレット:バーチャルカードでどこまで対応できるか
AIサービス、ソフトウェアのサブスクリプション、海外ECサイトの支払いが中心なら、物理カードのチップやカード本体を使った決済機能が役立つ場面はほとんどない。バーチャルカードを選ぶ際は、利用先の加盟店で使えるか、継続的な請求を安定して処理できるかが重要になる。
一度支払えれば、継続課金にも対応できるのか
ECサイトでの単発購入に使えたバーチャルカードが、ChatGPT、クラウドサーバー、動画配信サービスなどの自動更新型サブスクリプションでも使えるとは限らない。
加盟店は、カード発行国、カードの種類、BIN(銀行識別番号)、請求先住所、取引リスクなどを考慮して決済の受け付けを判断することがある。一部のプリペイドカードには継続課金の制限もある。
Mastercardはカナダ向け公式FAQで、一部のプリペイドカードは単発の支払いには利用できても、定期請求の支払い方法として登録できないと説明している。これは特定のプリペイドカードに関する制限であり、バーチャルカード全般がサブスクリプションに非対応という意味ではない。
オンライン決済の成否に関わるもう一つの要素が、3D Secure(3DS)だ。
3DSは、インターネット上のカード決済で利用されるカード会員の本人認証の仕組みだ。追加の確認が必要な取引では、発行会社がSMSの認証コードやアプリでの承認操作などを求める場合がある。
ただし、本人認証の成功と決済の承認は別の処理である。
Visaの3DSに関する技術解説によれば、本人認証はカード会員の身元確認を目的とする。一方、取引の承認は発行会社が利用可能残高、口座状態、リスク管理ルールなどに基づいて判断する。3DS認証に成功しても、決済が拒否されることはある。
利用者にとって、3DSへの対応状況は主に発行会社、カードプログラム、認証システムによって決まる。物理カードを持っているかどうかとは直接関係しない。
そのため、オンラインサブスクリプションを長期間利用するなら、対象サービスでの利用可否、継続課金への対応、必要な本人認証を確認してカードを選びたい。物理カードを追加するだけでは、こうした決済の互換性に関する問題は解決しない。
モバイルウォレットが両者の違いを小さくした
かつてバーチャルカードと物理カードの大きな違いの一つは、実店舗で支払えるかどうかだった。
Apple PayやGoogle Walletなどのモバイルウォレットが普及したことで、この境界は変わっている。対応するタッチ決済を受け付ける店舗なら、スマートフォンやスマートウォッチで支払いができる。
つまり、実物のカードがなくても、スーパー、飲食店、コンビニエンスストアなどでの日常的な買い物に対応できる場合がある。
ただし、すべての暗号資産決済カードがモバイルウォレットに対応しているわけではない。
Appleの公式案内によれば、Apple Payを利用するには、対応するカード発行会社が発行したカードであることに加え、店舗の端末が該当する決済ネットワークとタッチ決済に対応している必要がある。Googleもカード発行会社によるGoogle Walletへの明示的な対応を求めており、端末や利用地域に関する条件もある。
同じブランドでも、発行地域によって対応状況が異なることがある。例えばCrypto.comのバーチャルカード案内では、米国発行の対象カードはApple Pay、Samsung Pay、Google Payに対応するとされている一方、シンガポール発行の対象カードにはGoogle Payへの対応が記載されている。オーストラリア、欧州連合(EU)、カナダで発行される対象カードにも、それぞれ異なる対応範囲が設けられている。
したがって、商品案内にApple PayやGoogle Payへの対応が記載されていても、自分が申し込む発行地域とカードプログラムで利用できるかを確認する必要がある。
非接触型のカード決済が普及しており、普段からモバイルウォレットを利用している人なら、バーチャルカードだけで日常の買い物の大半を済ませられる可能性がある。
一方、チップの挿入やPIN入力が必要な場合、あるいは店舗端末がモバイルウォレットに対応していない場合は、物理カードに利点がある。
4. 旅行時の決済:ATM、ホテルのデポジット、予備の物理カード
旅行は物理カードの価値が表れやすい場面だ。ただし、現金の引き出し、ホテルでの保証、通常の買い物では、カードに求められる条件が異なる。
ATMでの現金引き出し:物理カードに利点はあるが、引き出し機能が必要
従来型のATMでは、主に物理カードとPINなどの認証手段を使って現金を引き出す。一部のATMはカードレス取引や非接触型の引き出しに対応しているものの、モバイルウォレットに登録したバーチャルカードがすべて利用できるわけではない。
物理カードにVisaやMastercardのロゴがあっても、必ず現金を引き出せるとは限らない。
利用可否は、カードプログラムで現金引き出し機能が有効になっているかによって決まる。
申し込む前に、引き出し権限、1日・1か月当たりの限度額、限度額超過時の手数料、渡航先のATMでの対応状況を確認したい。
ATM運営事業者が独自に請求する手数料や通貨換算の費用にも注意が必要だ。発行会社が一定額まで引き出し手数料を無料にしていても、毎回の取引が完全に無料になるとは限らない。
ホテルのデポジットとレンタカー保証:物理プリペイドカードはクレジットカードの代わりにならない
旅行でよくある誤解の一つが、VisaやMastercardの物理型暗号資産決済カードさえあれば、ホテルのデポジットやレンタカーの保証にも問題なく使えるという考え方だ。
実際には、事情はもっと複雑だ。
ホテルへのチェックインやレンタカーの受け取り時に、加盟店が事前承認を行い、宿泊費、レンタル料金、保証金、追加費用などに備えて一定額を一時的に確保することがある。最終的な売上確定後に、確保された金額が調整または解放される。
このような保証にカードを使えるかどうかは、カードの形態だけでなく、金融商品としての種類にも左右される。
Mastercardカナダのプリペイドカードに関する公式案内では、ホテルやレンタカー会社が予約時にクレジットカードを求める場合があると説明している。プリペイドカードが最終的な支払いに使えても、保証金に関する条件を満たすとは限らない。
暗号資産決済カードでは、この点が特に重要になる。多くの商品は事前チャージ方式を採用しており、利用者は十分な利用可能残高をあらかじめ用意する必要がある。
Crypto.comの事前承認に関する説明によると、ホテル、レンタカー会社、一部のガソリンスタンドでは、実際の利用額を上回る金額が事前承認される場合がある。取引が最終確定するまでは、確保された残高を他の支払いに使えない。
例えば、ホテルの最終的な宿泊料金が500米ドルでも、チェックイン時に700米ドルの残高確保を求められることがある。利用可能残高が550米ドルしかなければ、宿泊料金は支払えても、事前承認を完了できない。
暗号資産決済カードでホテルやレンタカーを予約する場合は、該当するカードの種類を受け付けるか、物理カードの提示が必要か、保証金の金額と解放条件はどうなっているかを事前に確認しておきたい。
旅行用の予備カードとして、物理カードはどれほど役立つか
物理カードには分かりやすい利点がある。スマートフォンを紛失したり、充電が切れたり、端末が故障したり、モバイルウォレットが使えなくなったりしても、物理カードなら支払いを続けられる可能性がある。
ただし、これは決済端末やカード情報へのアクセスに問題が生じた場合の備えにすぎない。
バーチャルカードと物理カードが同じ発行プログラムに属し、資金口座やリスク管理状態を共有している場合、口座凍結、残高不足、プラットフォームのサービス停止などによって、両方のカードが同時に使えなくなる可能性がある。
5. セキュリティと資金保護:2枚持てば本当に安全なのか
バーチャルカードには物理的なカード本体がないため、カードそのものを紛失したり盗まれたりするリスクがない。一部の商品では、アプリ内でカードの停止、削除、情報の変更ができ、管理しやすい。
ただし、加盟店のデータ漏えい、フィッシングサイト、端末への不正侵入、アカウント認証情報の流出などによって、不正利用が発生する可能性はある。
物理カードは、対応する取引環境ではEMVチップなどのセキュリティ機能による保護を受けられる。一方で、紛失や盗難、カード情報の流出といったリスクも残る。
暗号資産決済カードでは、カード決済そのものの安全性だけを見ていては不十分だ。
USDTなどの暗号資産をプラットフォームのカストディ口座に預ける場合、資金の安全性は、資産管理方法、顧客資金の分別管理、払戻し・引き出しへの対応能力、口座凍結方針、提携するカード発行会社が継続的にサービスを提供できるかどうかにも左右される。
バーチャルカードと物理カードのどちらを持っていても、同じプラットフォームの運営リスクに直面する可能性がある。プラスチック製のカードを持つこと自体が、資金の追加的な保護につながるわけではない。
利用者が確認すべきなのは、問題発生時の対応だ。カードをすぐに停止できるか、カード番号を変更できるか、返金がどのように行われるか、取引に関する異議申し立てを誰が処理するか、カードの再発行や決済情報の変更が既存のサブスクリプションに影響するか、といった点である。
不審な取引が発生した際の実際の損失や対応コストには、カードを紛失しやすいかどうかよりも、こうした運用ルールが大きく影響することがある。
6. 用途別の選び方と申込前に確認したいこと
多くの利用者にとって、両方のカードを同時に申し込む必要はない。まず用途を明確にし、具体的な商品の機能と費用を比較する方が、カードの形態だけで選ぶより合理的だ。
AIサービス、ソフトウェアのサブスクリプション、海外オンライン購入が中心なら、バーチャルカードを優先する。
重要なのは利用先での決済可否、継続課金、3DS認証、長期的な費用だ。バーチャルカードでこれらの支払いを安定して処理できるなら、物理カードを追加するメリットは小さい。
日常の実店舗での支払いが中心なら、まずモバイルウォレットへの対応を確認する。
自分の地域で使えるApple PayやGoogle Walletにバーチャルカードを登録でき、よく利用する店舗がタッチ決済に対応しているなら、急いで物理カードを申し込む必要はない。カード本体による独立した支払い手段が頻繁に必要な場合に、物理カードの利点が明確になる。
海外旅行が多い場合や現金引き出しが必要な場合は、物理カードを検討する価値が高い。
ATM利用権限、PIN、引き出し限度額、外貨取引手数料、渡航先での利用条件を確認したい。ホテルのデポジットやレンタカー保証も必要なら、加盟店の条件を満たす別の銀行カード、特にクレジットカードを用意しておくのが望ましい。
両方を持ちたい場合は、機能が本当に補完し合うかを確認する。
オンラインサブスクリプションとモバイルウォレット決済にはバーチャルカードを使い、ATM引き出しやスマートフォンが使えないときの実店舗決済には物理カードを使うという分担は合理的だ。一方、実際の機能がほぼ同じなのに、追加の会員費や資産ロックが必要なら、2枚持つ意味は小さくなる。
正式な申込前に、次の5項目を確認しておきたい。
申込資格: 居住地、本人確認書類、KYC要件は対象の発行プログラムの条件を満たしているか。物理カードを居住地まで配送できるか。
決済互換性: よく使うオンラインサービス、継続課金、3DS、自分の地域のApple PayやGoogle Walletに対応しているか。
物理カードの機能: ATM引き出し、ICチップによる取引、PIN機能が有効か。限度額や利用地域にはどのような制限があるか。
費用の全体像: 入金、暗号資産交換、外貨決済、ATM引き出し、会員費、物理カード発行、配送、再発行にそれぞれいくらかかるか。未利用手数料や資産ロック要件はあるか。
口座とリスクへの対応: 2種類のカードは残高、限度額、利用停止状態を共有するか。返金、取引の異議申し立て、カード交換、口座制限が発生した場合はどう処理されるか。
UCardRadarの暗号資産決済カードデータベースで各商品を比較したうえで、発行会社の公式手数料表や利用規約と照合するとよい。
物理カードを申し込む価値があるかどうかは、バーチャルカードでは対応できず、実際に必要になる決済機能を補えるかにかかっている。オンライン決済が中心なら、安定して利用でき、対応範囲が適切で、手数料が明確なバーチャルカードを選ぶ方が実用的だ。