
なぜUカードは突然使えなくなるのか。本当のリスクはカード発行チェーンの奥にある
昨日までは普通に決済できていたのに、翌日になると突然すべての取引が失敗する。
カスタマーサポートから返ってくるのは「システムメンテナンス」という一言だけ。原因の説明も、復旧予定時刻もありません。その後、出金は次第に遅くなり、公式コミュニティでは発言が制限され、最後にはWebサイトもAppも開けなくなります。
こうした状況になると、多くの人が最初に考えるのは、「運営が資金を持って逃げたのではないか」ということです。
実際にそうである場合もあります。しかし、それだけでは全体像を説明できないこともあります。
Uカードが突然使えなくなる背景には、カードネットワーク、発行会社、CaaS事業者、資金決済口座、マネーロンダリング対策上の審査、さらに何層にもわたる代理・再委託関係が関わっている可能性があります。利用者から見えるのは、ブランド名、カード、チャージ画面だけです。しかし実際にサービスを支えているのは、長く、しかも脆弱になり得るサプライチェーンです。
そのどこか一つでも問題が起きれば、利用者側に現れる結果は往々にして同じです。カードは使えなくなり、残高も動かせなくなります。
資料と結論の適用範囲
一次資料による確認:Visa Core Rules and Visa Product and Service Rules;What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?;FATF Standards on Virtual Assets and VASPs。
本記事における、Uカードが制限・凍結・閉鎖された場合のプログラムルールやコンプライアンス上のリスクに関する検証可能な事実は、上記の公式資料・規制資料に基づいています。実際のサービス状況、手数料、利用資格、対象地域については、申込時点の発行会社またはプラットフォームの案内を確認してください。
発行会社、地域、アカウント階層、加盟店ルールによって結果は異なる場合があります。上記一次資料に直接記載されていない利用体験、成功率、手数料比較、トレンド判断については、分析または推論であり、個別事案について関係機関が公式に確認したものではありません。
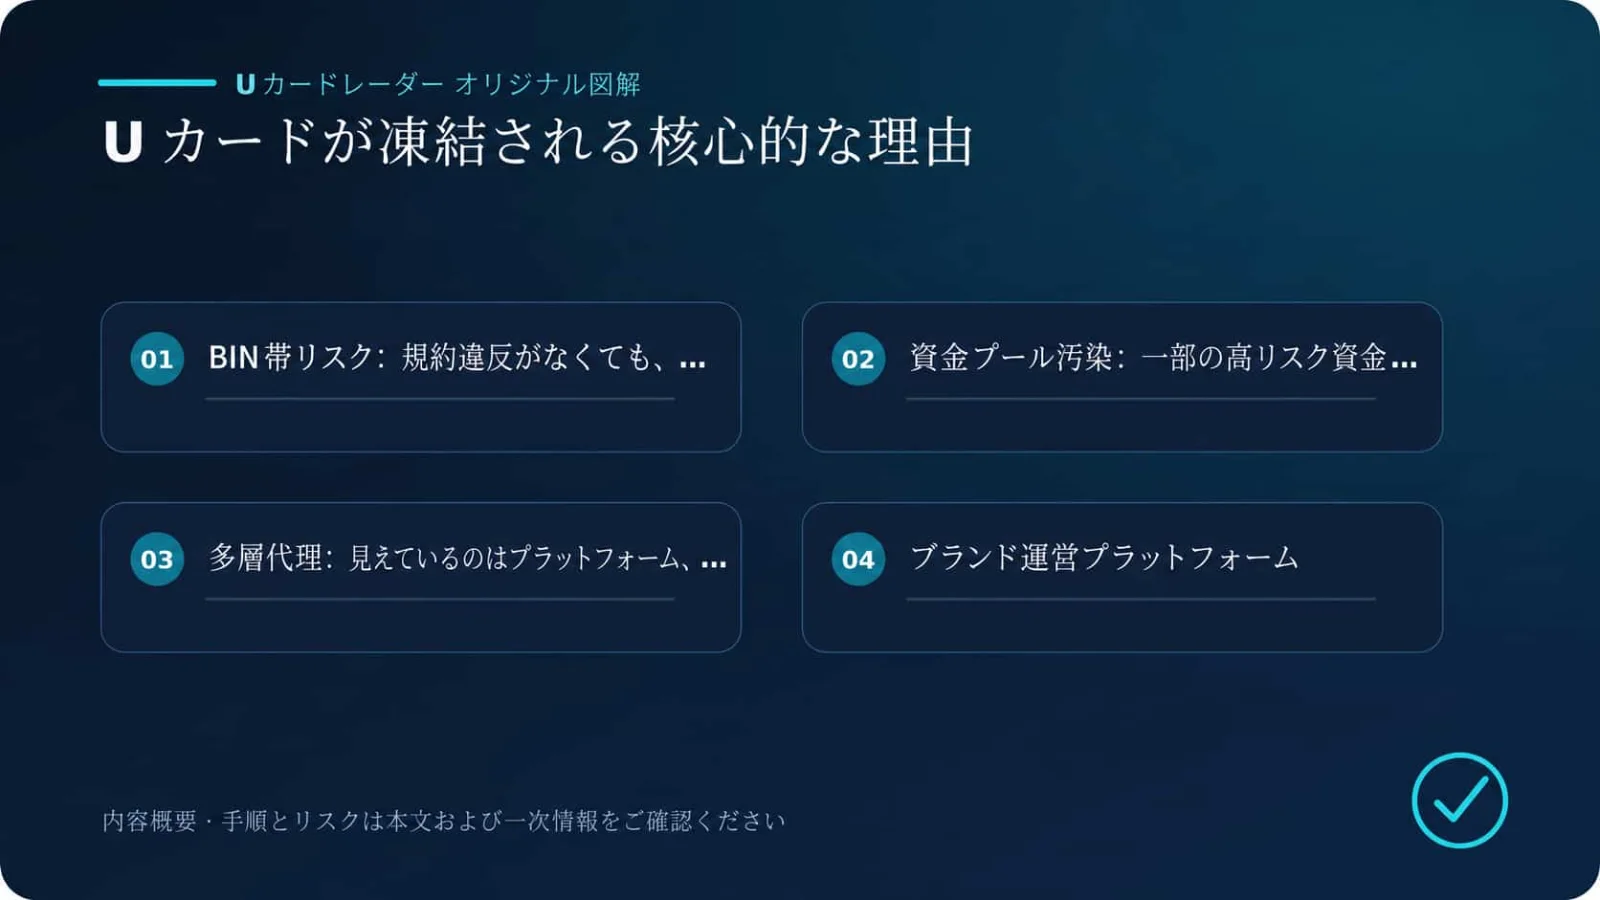
一、BIN単位のリスク:自分が違反していなくても、他の利用者の影響を受けることがある
銀行カードの先頭数桁は一般にBIN、つまり Bank Identification Number と呼ばれます。この番号から、カードネットワーク、発行機関、発行地域、カード種別などを識別できます。
多くのUカードプラットフォームは、自社でカードを発行する資格や能力を持たず、銀行と直接、完全な発行体制を構築することもできません。そのため通常は、外部のCaaS、つまり Card as a Service の事業者を利用します。
1社のCaaS事業者が、複数のWeb3プラットフォームに対して同時にバーチャルカードや物理カードを提供していることもあります。すると、次のような状況が起こります。
表向きは別ブランドのカードでも、実際には同じ発行プログラム、同じBIN群、さらには同じリスク管理・決済システムを共有している場合があります。
ある発行プログラムで、悪意あるチャージバック、不正利用、詐欺取引、大量登録、異常な越境決済、高リスク加盟店での大量利用などが集中すると、プログラム全体のリスク評価が引き上げられる可能性があります。
問題を引き起こしやすい行為には、次のようなものがあります。
悪意あるチャージバックや虚偽の異議申し立てが大量に発生する;
盗難カード、不正利用、異常なオーソリが発生する;
大量登録・大量発行;
高頻度の越境取引;
利用者本人や資金源を説明できない;
広告アカウントや高リスク加盟店への決済が集中する;
カード発行キャンペーンを繰り返し利用して裁定を行う;
詐欺、ギャンブル、その他グレーな用途にカードが使われる。
リスクが蓄積すると、発行会社はまず一部の加盟店カテゴリー、国、取引種別を制限し、その後、新規カード発行の停止、一部地域での決済停止、深刻な場合には発行プログラム全体の終了に踏み切ることがあります。
その影響を受けるのは、違反した利用者だけではありません。
盗難カードを使ったこともなく、チャージバックをしたこともなく、ソフトウェアのサブスクリプションや日常の支払いにしか使っていない利用者でも、同じ基盤チャネルを共有しているために、取引拒否、カード凍結、残高利用不能といった影響を受ける可能性があります。
一部のUカードがほとんど前触れなく使えなくなるのは、このためです。
あなたのカードだけが壊れたのではなく、発行チャネル全体が制限され、場合によっては完全に遮断された可能性があります。
二、資金プールの汚染:少数の高リスク資金がプラットフォーム全体を止めることがある
多くの利用者は、自分がチャージしたUSDTがドルに換えられ、自分専用の銀行口座に個別保管されると考えがちです。
しかし、実際にはそうでないことが少なくありません。
より一般的な流れは、利用者がUSDTをチャージし、プラットフォームが換金または内部記帳を行い、その後、提携先のプリペイド口座、保全口座、決済口座などを通じてカードの利用可能額を提供するというものです。
複数の利用者の資金が、最終的に1つ、あるいは少数の共通口座に集約され、一括で決済されることもあります。
ここから問題が生まれます。
たとえば、1万人の正常な利用者がいるプラットフォームに、詐欺関連アドレスから送られたステーブルコイン、盗難資産、ハッキングで得られた資金、制裁対象アドレス、ミキサー、ギャンブル、詐欺行為と関連する資金などが混入したとします。
こうした資金が全体のごく一部にすぎなくても、共通の資金経路に入れば、口座全体が銀行や決済機関の審査対象になる可能性があります。
金融機関のAML監視は、口座開設時の一度きりの確認では終わりません。口座開設後も、資金の流れ、取引頻度、利用者地域、資金源、利用用途などが継続的に監視されることがあります。
異常が見つかると、提携機関はプラットフォームに次のような追加資料を求める可能性があります。
利用者の本人確認資料;
資金源を証明する書類;
オンチェーン取引記録;
ビジネスモデルの説明;
加盟店・利用者の分布;
取引目的および決済関連資料。
リスクを説明できなければ、チャージ停止、出金制限、決済口座凍結、清算遅延、全利用者の再審査、さらには取引関係の終了に至る可能性があります。
この種の審査は一般利用者に事前通知されることはほとんどありません。プラットフォーム自身も、チャネルが止まって初めて問題の深刻さを把握する場合があります。
利用者に見えるのは、カードが突然使えなくなり、出金待ちが増えていくという結果だけです。
プラットフォームは対外的に「チャネルメンテナンス」「銀行システム更新」「システム異常」などと説明するかもしれません。必ずしも虚偽とは限りませんが、その「メンテナンス」の裏で、口座審査、資金凍結、上流事業者による契約終了準備が進んでいる可能性もあります。
三、多重代理構造:利用者が見ているプラットフォームと実際の発行元の間に何層もあることがある
利用者がAppを開くと、プラットフォーム名、Logo、カード画面、サポート窓口が表示されます。
しかし、実際のカード発行チェーンでは、そのプラットフォームは利用者に最も近い一層にすぎない場合があります。
Uカードの背後には、たとえば次のような構造があります。
カードネットワーク
↓
発行銀行または認可機関
↓
CaaS事業者
↓
プログラムアグリゲーターまたはチャネル代理
↓
ブランド運営プラットフォーム
↓
最終利用者
チェーンが長いほど、末端のプラットフォームが基盤リソースを直接コントロールできる範囲は通常小さくなります。
実際に担当しているのが、マーケティング、チャージ画面、利用者管理画面、カスタマーサポートだけというプラットフォームもあります。発行銀行と直接接続していない場合や、完全なリスク管理・決済情報を閲覧する権限すらない場合もあります。
上流がチャネルを停止すれば、末端プラットフォームが自力で復旧するのは困難です。
サポートは代理業者に問い合わせ、代理業者はCaaS事業者に連絡し、CaaS事業者が発行会社に確認する。情報が何層も通過した結果、利用者に返ってくるのは中身のない定型文だけ、ということも珍しくありません。
多重代理にはもう一つ問題があります。すべての層が利益を確保する必要があることです。
利用者が支払うカード発行手数料、チャージ手数料、両替手数料、取引手数料は、複数の関係者で分配されます。
カードネットワークはネットワーク・取引関連費用を受け取る;
発行会社はコンプライアンス、口座、資金調達コストを負担する;
CaaS事業者はシステム利用料・カード発行サービス料を受け取る;
アグリゲーターや代理業者はチャネルマージンを得る;
最終プラットフォームは集客、サポート、運営コストを負担する。
利用者が急増している間は、このモデルは正常に機能しているように見えます。新規利用者、カード発行手数料、取引手数料によって、各層のコストを一時的に賄えるからです。
しかし成長が止まると、問題が表面化します。
発行会社が突然保証金要件を引き上げる、コンプライアンスコストが上がる、チャージバック率が増える、取引量が落ちる、上流事業者が突然値上げする。こうした要因のいずれかで、末端プラットフォームの利益は急速に消える可能性があります。
さらに大規模な返金、チャージバック補填、利用者残高の払い戻しまで必要になれば、キャッシュフローへの圧力はさらに大きくなります。
比較的健全な運営をしているプラットフォームなら、事前に新規発行とチャージを停止し、終了スケジュールを公表し、残高の返還を進めます。
一方、ガバナンスが弱く、資金の分別管理も不十分なプラットフォームでは、出金制限、サポート停止、最終的な連絡断絶へと進む可能性があります。
四、「システムメンテナンス」の裏で、実際には何が起きているのか
Uカードプラットフォームが「システムメンテナンス」と発表しても、必ずしも技術担当者が単にサーバーを更新しているだけとは限りません。
決済業界における「メンテナンス」は、まったく異なる状況を意味する場合があります。
発行会社が一時的に取引オーソリを停止した;
プラットフォームのプリペイド口座または決済口座が凍結された;
上流事業者が全利用者の再審査を要求した;
既存BINまたはカードプログラムが終了した;
新しい発行チャネルへ緊急移行している;
上流事業者から追加保証金や予備資金を求められた;
プラットフォームの資金繰りが不足し、決済を完了できない;
すでに事業撤退を決めているが、まだ方針を公表していない。
短時間のメンテナンスだけで、プラットフォームに重大な問題があるとは限りません。決済システムでは、API更新、発行会社切り替え、リスク管理調整などによって、一部サービスが一時停止することは実際にあります。
本当に警戒すべきなのは、メンテナンスの範囲が曖昧なままになり、検証可能な情報も出なくなった場合です。
たとえば:
どの機能が影響を受けているのか説明しない;
復旧予定時刻を示さない;
復旧予定日が何度も延期される;
サポートが同じテンプレート回答しか返さない;
決済、出金、返金が同時に停止する;
コミュニティで利用者の投稿が削除されたり発言が制限されたりする;
主要責任者が公の場に出なくなる;
カードが使えないのに、プラットフォームはチャージを受け付け続ける;
残高を「解凍」するために追加の支払いを求められる。
こうしたサインが同時に複数現れた場合、「いつ復旧するのか」ではなく、「まだ資金を引き出せるのか」を優先して考えるべきです。
五、Uカードが信頼できるかを見るなら、発行手数料や還元率だけでは不十分
多くの利用者がUカードを選ぶとき、最初に比べるのは次のような項目です。
発行手数料はいくらか;
チャージ手数料はいくらか;
Apple Pay や Google Wallet に登録できるか;
ChatGPT の支払いに使えるか;
キャッシュバックがあるか;
中国本土の利用者に対応しているか。
これらは確かに重要ですが、「使いやすいカードかどうか」を判断する材料にすぎず、プラットフォームが長期的に運営できるかどうかは分かりません。
本当に安定性を左右するのは、むしろ宣伝ページでは強調されにくい次のような点です。
カードを発行している機関はどこか?
実際の発行銀行は公開されているか?
どのBIN、どの発行プログラムを利用しているか?
単一の上流事業者に依存していないか?
利用者資金はプラットフォーム運営資金と分別されているか?
利用者資産をどのように保管・決済しているか?
どの法人が利用者とサービス契約を結んでいるか?
その法人はどのようなライセンスや登録を持っているか?
チャネルが止まった場合、誰が残高返還の責任を負うのか?
利用者は取引履歴や返金記録を完全に書き出せるか?
過去に大規模返金やカードプログラム移行を処理した実績があるか?
UIが非常に洗練され、コミュニティ人数が多く、宣伝記事が広く出回っていても、実際には第三者チャネルの上に載せただけのブランド層である可能性があります。
カードの寿命を本当に左右するのは、フロントエンドの見た目ではなく、発行関係、決済口座、コンプライアンスリスクをプラットフォーム自身がどれだけコントロールできるかです。
六、一般利用者はどうすれば損失を減らせるか
一般利用者がUカードの背後にあるすべての関係を調べるのは困難です。
多くのプラットフォームは発行チェーンを完全には公開していません。公開していても、提携先はいつでも変更される可能性があります。今日ある発行会社を使っているからといって、数か月後も同じとは限りません。
したがって、最も現実的なのは「絶対に問題が起きないカード」を探すことではなく、1つのプラットフォームに置く資金を抑えることです。
1. 必要なときだけチャージし、長期間資金を置かない
使う予定の金額に近い額だけをチャージします。
チャージ手数料を数回節約するために、直近で使う予定を大きく上回る残高を置かないようにします。多少手数料が増えても、プラットフォーム凍結、チャネル停止、連絡不能のリスクより管理しやすい場合がほとんどです。
2. Uカードを貯蓄口座として使わない
Uカードはあくまで決済手段であり、銀行預金ではありません。
プラットフォーム上にドル残高が表示されていても、独立したドル建て銀行口座を保有していることを意味しません。また、その資金が預金保険や顧客資金保護制度の対象であるとも限りません。
資金がプラットフォーム内にある限り、為替リスクだけでなく、プラットフォームリスク、上流事業者リスク、決済口座リスクも負うことになります。
3. 高額決済の前に小額で試す
高額商品を購入する、ホテルや航空券を予約する、長期サブスクリプションを契約する前に、小額決済を1件行い、現在も正常に承認されるか確認する方法があります。
ただし、小額決済が成功したからといって、大額決済も通るとは限りません。それはあくまで、その時点、その加盟店カテゴリー、その金額では利用できたという意味にすぎません。
4. 1枚のカードだけに依存しない
できれば、異なる経路の決済手段を少なくとも2つ確保しておく方が安全です。
ただし、ブランドが2つ違うからといって、基盤まで独立しているとは限りません。同じCaaS事業者、同じ発行会社、さらには同じBINを使っている可能性もあります。
本当に意味のあるバックアップは、可能な限り別の発行プログラム、別の資金体系、あるいはまったく別種の決済手段から選ぶべきです。
5. 取引記録を定期的に保存する
チャージ記録、オンチェーン取引ハッシュ、注文番号、カード利用明細、プラットフォームのお知らせ、サポートとのやり取りなどは定期的に保存しておきます。
Webサイトが開かなくなってから、取引明細がAppでしか確認できなかったと気付くようでは遅すぎます。
トラブルが起きた場合、これらの資料は申立て、資金追跡、残高証明の重要な根拠になる可能性があります。
6. 異常が出たら、それ以上チャージしない
カード決済、出金、カスタマーサポートが同時に不調になった場合は、直ちに追加チャージを停止すべきです。
特に、「口座凍結解除」「保証金追加」「税金支払い」「高度認証の完了」「会員ランクのアップグレード」などを理由に追加送金を求められる場合は警戒が必要です。
正当な本人確認で追加書類を求められることはありますが、出金再開の条件として繰り返し送金させるのは正常ではありません。
UCard Radarについて — リスクを早めに見極め、損失を減らすための情報提供を目指しています。
Uカードが突然使えなくなると、表面上は単なる決済失敗に見えます。しかし実際には、サプライチェーン全体が同時に不安定になっている可能性があります。
同じ発行プログラムの高リスク利用者によって正常な利用者まで巻き込まれることがあります。共通資金口座に異常な資産が入れば、AML審査が発動する可能性があります。さらに、多重代理構造は末端プラットフォームのコントロール力を弱め、危機対応に必要な利益や資金余力まで不足させることがあります。
だからこそ、Uカードを使う際に重要なのは、特定のプラットフォームを「絶対安全」と信じることではありません。どの決済チャネルにも停止する可能性があるという現実を、あらかじめ受け入れることです。
実効性のあるリスク管理は、意外なほど単純です。
必要なときだけチャージし、残高を減らし、Uカードを預金のように扱わず、すべての決済需要を1つのチャネルに集中させないこと。
これは特定のプラットフォームを悲観的に評価するための話ではありません。情報が不透明で、サプライチェーンが複雑で、コンプライアンスルールが変化し続ける市場において、一般利用者が最も実行しやすく、効果の高い自己防衛策です。
なぜUカードは突然使えなくなるのか。本当のリスクはカード発行チェーンの奥にある
昨日までは普通に決済できていたのに、翌日になると突然すべての取引が失敗する。
カスタマーサポートから返ってくるのは「システムメンテナンス」という一言だけ。原因の説明も、復旧予定時刻もありません。その後、出金は次第に遅くなり、公式コミュニティでは発言が制限され、最後にはWebサイトもAppも開けなくなります。
こうした状況になると、多くの人が最初に考えるのは、「運営が資金を持って逃げたのではないか」ということです。
実際にそうである場合もあります。しかし、それだけでは全体像を説明できないこともあります。
Uカードが突然使えなくなる背景には、カードネットワーク、発行会社、CaaS事業者、資金決済口座、マネーロンダリング対策上の審査、さらに何層にもわたる代理・再委託関係が関わっている可能性があります。利用者から見えるのは、ブランド名、カード、チャージ画面だけです。しかし実際にサービスを支えているのは、長く、しかも脆弱になり得るサプライチェーンです。
そのどこか一つでも問題が起きれば、利用者側に現れる結果は往々にして同じです。カードは使えなくなり、残高も動かせなくなります。