
Uカードで支払う際、カードには残高があり、カードの状態も正常に見えるのに、なぜか決済だけが拒否されることがあります。
これは必ずしもカードが壊れているという意味ではなく、プラットフォーム側に問題があるとも限りません。
カード取引が送信されてから結果が返るまでには、Uカードのプラットフォーム、カード発行会社、決済処理会社、VisaやMastercardなどのカードネットワーク、加盟店のアクワイアラー、さらに加盟店独自のリスク管理システムなどが関与します。どこか一つでも承認しなければ、利用者には「Card declined」や「別の支払い方法を使用してください」とだけ表示されることがあります。
そのため、取引が失敗したときは何度も連続して再試行しないでください。以下の項目を順番に確認すると、原因を特定しやすくなります。
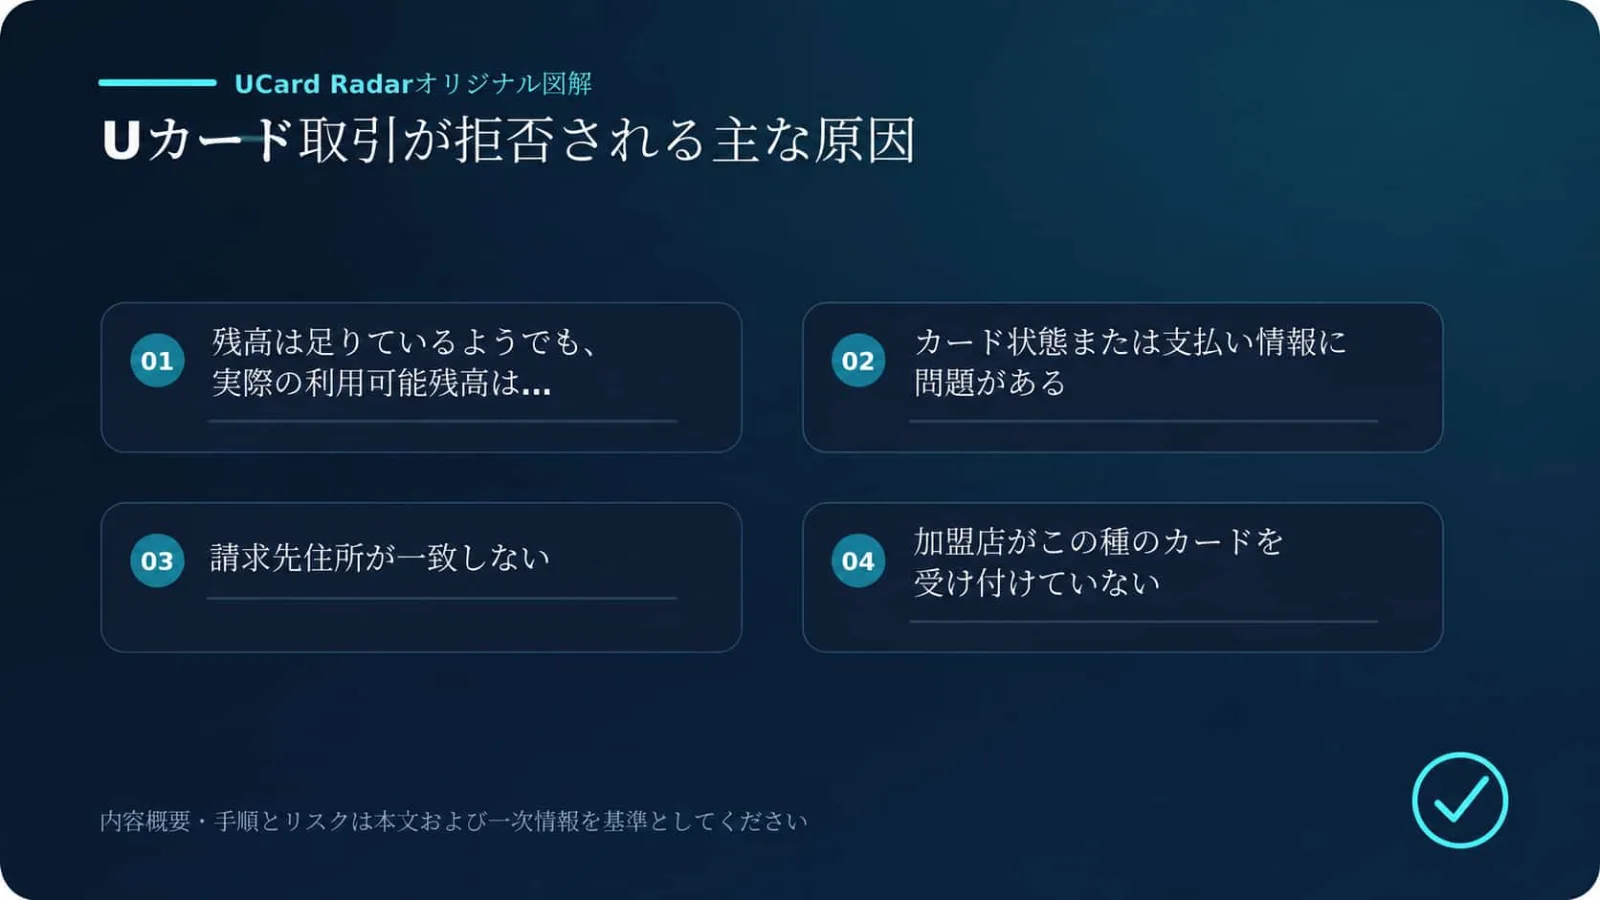
1. 残高は足りているように見えるが、利用可能残高が不足している
最もよくあるケースの一つです。
Uカードの管理画面に表示される総残高は、その取引で実際に利用できる金額と同じとは限りません。オーソリに使用されるのは利用可能残高であり、他の取引によって一部が確保されている場合があります。
最終請求額が表示価格より高い
海外サイトに表示される価格が、最終的な請求額とは限りません。注文確定時に売上税、VAT、サービス料、配送料、チップなどが追加される場合があります。
例えば商品価格が20米ドルでも、最終的に22米ドル請求されることがあります。カードに20米ドルしかなければ、残高不足で決済が拒否される可能性があります。
通貨換算で追加費用が発生する
カードの決済通貨と加盟店の請求通貨が異なる場合、為替換算が発生します。プラットフォームによっては外貨換算手数料が加算されるほか、オーソリ時と売上確定時で使用される為替レートが異なる場合もあります。
リアルタイムレートで計算した金額をぴったり入金する方法は安全ではありません。通貨換算がある場合は、少し余裕を持った残高を用意してください。
事前承認や保留中の取引で残高が確保されている
ホテル、レンタカー、ガソリンスタンドでは、最初に事前承認として一定額を確保することがよくあります。カード確認のため、加盟店が少額のテスト取引を行う場合もあります。
サブスクリプションの更新、重複注文、まだ取り消されていない注文などでも、一時的に残高が確保されることがあります。その場合、総残高は十分に見えても、利用可能残高は不足しています。
確認する際は、次の項目を重点的に見てください。
総残高ではなく利用可能残高;
Pendingまたは処理中の取引がないか;
最近ホテル、レンタカー、ガソリン、サブスクリプションを利用していないか;
返金や取消が実際に残高へ反映されているか。
2. カード状態または支払い情報に問題がある
残高に問題がない場合は、カード自体を確認します。
カードが凍結されている、有効期限切れ、または未有効化
利用者が手動でカードを凍結している場合や、複数回の決済失敗、ログイン端末の変更、アカウント審査などにより、システム側で制限される場合があります。物理カードや一部のバーチャルカードは、利用前に有効化が必要です。
また、プラットフォームが発行パートナーを変更した場合、旧カードが記載された有効期限より前に無効になることもあります。
以下を確認してください。
カードが有効化されている;
ステータスがActiveまたは正常;
一時的に凍結されていない;
有効期限内である;
新しいカードに置き換えられていない;
オンライン決済や必要な取引権限が有効になっている。
カード番号、有効期限、CVCの入力ミス
カード情報を手動でコピーすると、1桁抜ける、旧カード番号を使う、有効期限の形式を逆に入力する、ブラウザが古いCVCを自動入力する、といったミスが起こりやすくなります。
一部のバーチャルカードでは動的セキュリティコードを使用しており、CVCが定期的に更新されます。incorrect_cvc が表示された場合は、ブラウザに保存された情報を使わず、公式アプリで最新の情報を確認してください。
カード名義人の氏名も、プラットフォームが指定する形式に従って入力してください。敬称、不要な略称、特殊記号を勝手に追加しないでください。
3. 請求先住所が一致していない
請求先住所は、Uカード決済で非常に起こりやすい問題です。
一部の加盟店は住所確認システムを使用し、郵便番号、住所、発行国などを照合します。入力した情報がカード発行会社の登録情報と一致しない場合、取引が拒否されることがあります。
よくある誤りは、実際の居住住所をカードの請求先住所として使用することです。両者は同じとは限りません。支払い画面でBilling Addressを求められた場合は、まずUカードの管理画面に表示される住所を使用し、配送先住所は実際の受取先に合わせてください。
さらに以下を確認してください。
郵便番号が正しいか;
国、州・地域、市区町村の組み合わせが正しいか;
アカウント地域と請求先の国が矛盾していないか;
プラットフォームが郵便番号のみ提供し、完全な住所を提供していないか。
加盟店によっては郵便番号だけを確認する場合もあれば、発行国、IP、アカウント地域まで総合的に確認する場合もあります。ルールは統一されていないため、同じカードがあるサイトでは使えて、別のサイトでは使えないことも珍しくありません。
4. 加盟店がこの種類のカードを受け付けていない
VisaまたはMastercardのロゴがあることは、そのカードネットワークに接続されていることを意味するだけで、すべての加盟店が受け入れる義務があるわけではありません。
Uカードはプリペイドカード、デビットカード、バーチャルカード、ビジネスカード、海外発行カードなどとして認識されることがあります。加盟店は自社のルールに基づき、特定の種類を拒否できます。
プリペイドカードとバーチャルカードの制限
ホテル、レンタカー、広告プラットフォーム、クラウドサービス、一部のサブスクリプションサイトでは、プリペイドカードやバーチャルカードに対して制限が多い傾向があります。主な理由は、保証金、後日請求、不正利用リスクです。
一部のサービスではクレジットカードを明確に要求します。この場合、Uカードに十分な残高があっても、デビットカードやプリペイドカードとして認識されると決済できないことがあります。
発行国が対応範囲外
多くのデジタルコンテンツ、アプリストア、地域限定会員サービスでは、特定の国で発行されたカードしか受け付けません。加盟店はBINから発行地域を判別できるため、請求先住所を変更しても通常この制限は回避できません。
card_not_supported が表示された場合は、氏名や住所を何度も変更するのではなく、まずカード種別と発行国を確認してください。
5. カードがこの取引種別に対応していない
Uカードによって利用できる機能は異なります。通常のオンライン決済向けのもの、実店舗やATMに対応するもの、サブスクリプション、広告、金融関連取引を無効にしているものがあります。
継続課金に対応していない
ChatGPT、Claude、Midjourney、Netflix、Spotifyなどのサブスクリプションでは、通常継続課金が使用されます。カードがRecurring Paymentに対応していない場合、初回から失敗することもあれば、初月だけ成功して更新時に拒否されることもあります。
実店舗またはATM取引に対応していない
一部のバーチャルカードはオンライン専用です。Apple PayやGoogle Payに追加できても、必ずしも実店舗での非接触決済に対応しているとは限りません。
ATMも同様です。現金引き出しにまったく対応しない商品もあれば、物理カードでのみ引き出せるものもあります。
加盟店カテゴリーが制限されている
カード発行会社はMerchant Category Code、つまりMCCに基づいて特定の取引を制限できます。よく制限されるカテゴリーには、暗号資産、ギャンブル、送金、現金同等物、成人向けコンテンツ、金融投資、ギフトカードなどがあります。
広告出稿やクラウドサービスを制限するカードもあります。具体的なルールは、プラットフォームおよびカード発行会社の規約を確認する必要があります。
6. 地域情報の不一致が大きすぎる
加盟店のリスク管理はカードだけを見るとは限らず、以下のような複数の情報を組み合わせて判断します。
アカウント登録地域;
現在のIP;
電話番号の国番号;
カード発行地域;
請求先住所;
加盟店アカウントの地域。
これらの情報が複数の国に分散していると、異常と判定されやすくなります。例えばアカウント登録はシンガポール、ログインIPは中国本土、カード発行国は米国、請求先住所は英国、といった組み合わせです。それぞれ単独では問題がなくても、全体としては不自然に見えることがあります。
VPNも万能ではありません。頻繁にIPを切り替えるより、安定した合理的な利用環境の方が一般的に安全です。
7. 3-D Secure認証に失敗した
3-D Secure、略して3DSは、オンライン決済でよく使用される本人認証方式です。SMSやメールで受け取った認証コードを入力したり、発行会社のアプリ内で取引を承認したりする必要があります。
よくある問題:
カード自体が3DSに対応していない;
登録された電話番号またはメールアドレスが誤っている;
認証メールが迷惑メールフォルダに入っている;
アプリ通知が無効;
認証ポップアップがブラウザにブロックされる;
サードパーティCookieが無効;
操作がタイムアウト;
認証コードの入力ミス。
authentication_required が表示された場合、認証を完了する必要があります。authentication_failed の場合は、認証は開始されたものの成功しなかったことを意味します。
別のブラウザやシークレットモードを試し、ポップアップを遮断する拡張機能を無効にする方法もあります。ただし、同じ取引を何度も連続で送信すると、新たなリスク管理を発動させる可能性があります。
8. 発行会社または加盟店が取引を積極的にブロックしている
残高、住所、カード情報がすべて正しくても、リスク管理によって決済が拒否されることがあります。
発行会社側のリスク管理
以下の行動は、発行会社のセキュリティルールを発動させやすくなります。
短時間に取引回数が多すぎる;
少額のテスト取引を連続して行う;
初回決済が高額または高リスク加盟店;
CVCを何度も誤入力;
短時間に複数の国で利用;
普段と大きく異なる金額;
同じカード情報を複数アカウントで使用;
アカウントがKYCまたは資金源審査中。
この場合、do_not_honor、generic_decline、restricted_card、transaction_not_allowed などが表示されることがあります。いずれも一般的な結果コードであり、加盟店側から発行会社の具体的な判断理由を見ることは通常できません。
加盟店側のリスク管理
取引が発行会社に到達する前に、加盟店によってブロックされることもあります。
加盟店はアカウント作成時期、デバイスフィンガープリント、IP、配送先住所、BIN、過去の失敗回数、注文頻度などを確認します。新規アカウントでいきなり高額商品を購入する、短時間に複数のカードを切り替える、失敗後に何度も再試行するといった行動は、不自然と判断される可能性があります。
どちら側の問題か確認する簡単な方法は、別の一般的な加盟店で少額決済を試すことです。
別の加盟店で成功するなら、カード自体は正常である可能性が高く、元の加盟店との互換性やリスク管理が原因と考えられます。すべての加盟店で失敗する場合は、発行会社、アカウント状態、プラットフォームの決済経路を確認してください。
9. 事前承認、利用限度額、KYC状態
これらはいずれも、「残高はあるのに支払えない」という状態を引き起こします。
事前承認額が実際の利用額より高い
ホテル、レンタカー、ガソリンスタンドでは、最終的な利用額だけを承認するとは限りません。例えば100米ドルの利用を予定していても、加盟店が保証金として先に200米ドルを確保する場合があります。カードに150米ドルしかなければ、取引は承認されません。
事前承認額は加盟店が決定するため、Uカードのプラットフォームが事前に正確な金額を提示することは通常できません。高額の保証金が必要な場面は、残高が限られるプリペイドカードにはあまり適していません。
利用限度額に達している
Uカードには、1回あたり、1日あたり、1か月あたり、ATM、オンライン決済、非接触決済など、それぞれ別の限度額が設定される場合があります。高度なKYCを完了していないアカウントは、通常限度額が低く設定されます。
いずれかの上限に達すると、残高が残っていても決済は拒否されます。
アカウントが審査中
本人確認書類の期限切れ、住所証明の不足、顔認証失敗、資金源審査、利用地域が非対応になったことなどにより、アカウントが制限される可能性があります。
審査中でもログインや残高確認はできるものの、支払いと出金だけ停止するプラットフォームもあります。「カード状態が正常」と表示されていても、この種の制限は分からないことがあるため、アカウント通知やKYC画面も確認してください。
10. 入金が反映されても、すぐカード決済できるとは限らない
一部のプラットフォームでは、ウォレット口座とカード口座が分かれています。
USDTやUSDCが到着しても、ブロックチェーン確認、通貨変換、またはカード残高への手動振替が必要な場合があります。入金手数料や交換手数料により、実際の入金額が減ることもあります。
確認項目:
オンチェーン入金が確認済みか;
ウォレット残高に反映されたか;
手動振替が必要か;
ステーブルコインの交換が完了したか;
カードの利用可能残高が更新されたか。
資金がプラットフォームに到着しただけでは、カードに入ったことにはなりません。
11. サブスクリプションの初回決済は成功したのに、更新時に失敗するのはなぜ?
更新決済の失敗は珍しくなく、加盟店が突然そのカードを受け付けなくなったとは限りません。
考えられる原因:
更新時の残高不足;
サブスクリプション料金や税金の変更;
元のカードが期限切れまたは交換済み;
カードが継続課金に対応しなくなった;
加盟店が請求先住所を再確認;
発行BINが加盟店によって制限された;
加盟店が3DSの再認証を要求;
プラットフォームがカード番号やCVCを変更。
カードを交換した場合、加盟店に保存されている支払い情報を更新してください。カード番号だけ変更して、有効期限やCVCが古いままだと失敗する場合があります。
12. プラットフォームまたは決済経路の一時的な障害
これまで正常だったカードが突然複数の加盟店で同時に使えなくなった場合、原因は利用者側とは限りません。
発行システムのメンテナンス、決済処理会社の障害、残高同期の遅延、ステーブルコイン交換の停止、BIN移行、発行パートナー変更などが代表例です。
こうした障害には次の特徴があります。
複数の加盟店で失敗する;
多数の利用者が同時に同じ問題を報告;
取引が長時間処理中のまま;
プラットフォームがメンテナンスやカード交換を告知;
サポートに同様の問い合わせが集中。
1つの加盟店だけで失敗する場合は、まずその加盟店の制限を確認してください。複数で同時に失敗する場合は、プラットフォームまたは発行経路の問題を検討します。
13. よくあるエラーコードの見方
プラットフォームによってエラーメッセージの翻訳は異なります。以下は原因の方向性を判断するための目安です。
エラー | 主な意味 | まず確認すること |
|---|---|---|
insufficient_funds | 利用可能残高不足 | 税金、為替、事前承認、保留中取引 |
incorrect_number | カード番号が誤っている | 現在有効な番号をコピーしたか |
incorrect_cvc | セキュリティコードが誤っている | 動的CVC、ブラウザに保存された古い情報 |
expired_card | カードが期限切れ | カード交換または支払い情報更新が必要か |
authentication_required | 3DS認証が必要 | SMS、メール、アプリ通知、認証画面 |
authentication_failed | 3DS認証失敗 | 認証コード、タイムアウト、カードの3DS対応 |
card_not_supported | 加盟店がカードを受け付けない | カード種別、BIN、発行国 |
transaction_not_allowed | その取引種別が許可されていない | MCC、地域、カード権限、限度額 |
restricted_card | カードに制限がある | 凍結状態、アカウント審査、発行会社のリスク管理 |
do_not_honor | 発行会社による一般的な拒否 | プラットフォームへ確認し、連続再試行を避ける |
generic_decline | 具体的な理由が公開されない拒否 | 別加盟店で少額テスト後、プラットフォームへ問い合わせ |
processing_error | 処理中の技術的エラー | 時間を置いて再試行、または別の支払い方法 |
duplicate_transaction | 重複取引と判定 | 元の取引結果を待ち、再送しない |
14. 取引が拒否された場合は、この順番で確認する
利用可能残高を最初に確認
商品価格、税金、為替費用、事前承認をカバーできるか確認し、Pending取引も確認します。カードとアカウント状態を確認
カードが有効化済み、凍結されていない、有効期限内、新カードに置き換えられていないことを確認します。KYCや資金源審査の未処理事項も確認してください。支払い情報を再確認
公式アプリからカード番号、有効期限、CVCを改めてコピーし、名義人、請求先住所、郵便番号を照合します。加盟店の条件を確認
プリペイド、バーチャル、海外発行カードに対応しているか、クレジットカード、3DS、継続課金が必要かを確認します。限度額と取引権限を確認
1回、1日、1か月の限度額、オンライン、ATM、サブスクリプションなどの機能を確認します。別の加盟店で少額テスト
他で成功するなら、特定加盟店側の問題である可能性が高くなります。すべてで失敗する場合は、カード、アカウント、発行経路を確認します。連続再試行しない
同じ注文を何度も送ると、加盟店と発行会社双方のリスク管理を発動する可能性があります。2〜3回失敗したら一度停止してください。プラットフォームに問い合わせる
取引日時、金額、通貨、加盟店名、エラー表示、取引IDを伝えてください。カード番号全桁、CVC全桁、SMS認証コードは送らないでください。
15. 通常の決済失敗だけではない可能性があるケース
1件だけの失敗はよくあります。本当に注意すべきなのは、複数の異常が同時に起こる場合です。
すべての加盟店で決済できない;
多数の利用者が同時に失敗を報告;
入金と出金が同時に遅延;
カードが大量に無効化または交換;
頻繁なメンテナンスがあり、復旧時刻が不明;
サポートと長期間連絡が取れない;
返金や残高処理について説明できない;
凍結解除のため追加入金を求められる。
こうした兆候がある場合、基盤となる発行パートナー、資金経路、またはプラットフォーム運営そのものに問題がある可能性があります。この状況では追加の入金を避け、まず残高を減らすことを検討してください。
Uカード決済が拒否される原因の多くは、利用可能残高、カード種別、3DS、請求先住所、またはリスク管理の不一致です。カード全体が無効になったことを必ずしも意味しません。
確認するときは、「特定の加盟店だけ使えない」のか「どこでも使えない」のかを最初に分けて考えてください。前者は加盟店ルールの可能性が高く、後者はカード状態、アカウント審査、プラットフォームの決済経路を重点的に確認する必要があります。
失敗後に何度も支払いボタンを押さないでください。まず利用可能残高を確認し、次にカード情報、加盟店条件、3DSを確認します。それでも分からない場合は、取引日時、金額、エラー内容を添えてプラットフォームへ問い合わせてください。この手順の方が、理由も分からずカードを交換するより効果的です。
資料と結論の範囲
一次資料による確認:Visa Core Rules and Visa Product and Service Rules;Mastercard Transaction Processing Rules;What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?。
本記事における、Uカード取引拒否に関するオーソリ、残高、発行会社規則、加盟店規則の検証可能な事実は、上記の公式資料または規制機関の文書を基準としています。実際のサービス状況、手数料、資格条件、対応地域については、申請時点の発行会社またはプラットフォームのページを確認してください。
発行会社、地域、アカウントレベル、加盟店ルールによって結果は異なる場合があります。上記の一次資料で直接開示されていない利用体験、成功率、費用比較、傾向判断は分析または推定であり、個別事例について関連機関から公式に確認されたものではありません。