
中国本土において、海外で発行されたUカードを保有したり利用したりすることは、それだけで直ちに違法行為や犯罪を意味するわけではありません。しかし、それは同時に、Uカードが中国本土において「合法かつコンプライアンスに適合した暗号資産決済ツール」であることを意味するものでもありません。規制当局は通常、カードの名称だけを見るのではなく、以下の事実関係まで踏み込んで判断します。
誰がそのカードを発行したのか、実名確認およびKYCが本当に完了しているのか;
USDTをどこから取得したのか、その資金源を説明できるのか;
仮想通貨を通じて人民元と外貨との価値変換が行われたのか;
本人による実際の消費なのか、それとも他人のための受領、立替払い、精算、現金化なのか;
金額、頻度、取引相手、利用シーンに異常があるのか;
資金が詐欺、賭博、地下銀行などの違法・犯罪活動に関係していることを知っていた、または知るべきであったのか。
2026年2月6日、中国人民銀行など8部門は銀発〔2026〕42号文を公布し、ビットコイン、イーサリアム、テザーなどの仮想通貨は法定通貨性を持たず、市場において通貨として流通してはならず、また流通できないことを明確にしました。さらに、中国国内における仮想通貨の交換、取引仲介、価格設定および関連金融商品業務は違法な金融活動に該当するとしています。同文書はさらに、2021年の銀発〔2021〕237号文が同時に廃止されることも明記しています。したがって、Uカードのリスクを分析する際には、2021年の旧ルールを現行規制として扱うのではなく、現行の銀発〔2026〕42号文を主要な政策根拠とすべきです。
8部門が連携して規制を強化し、仮想通貨等のリスク抑制に取り組む。仮想通貨とは何か。仮想通貨関連業務には何が含まれるのか。
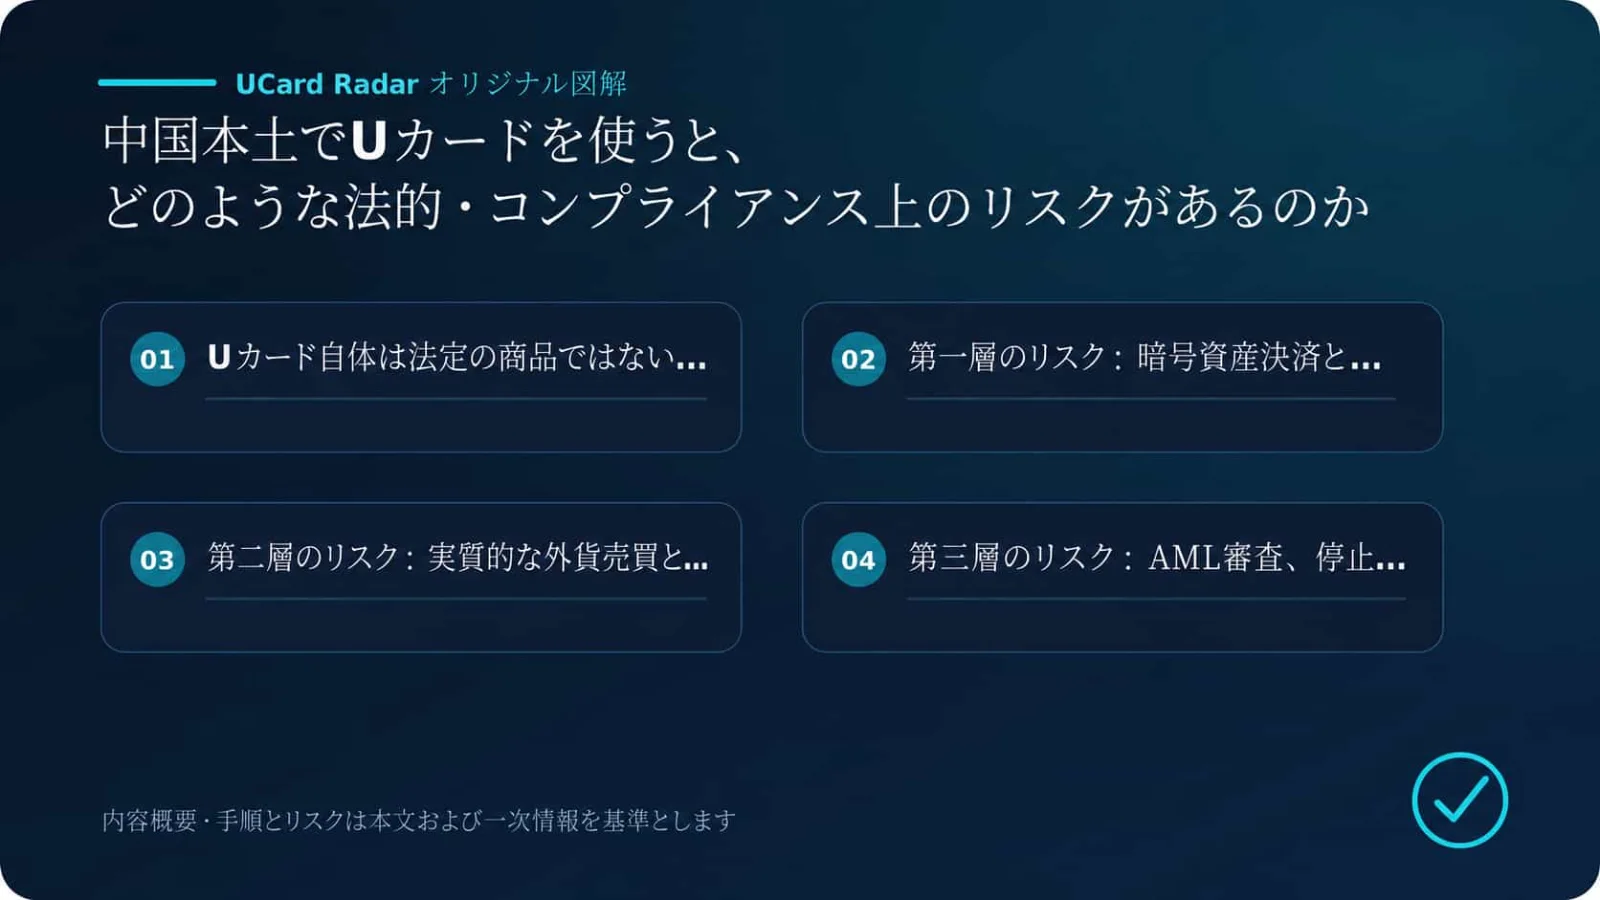
中国本土でのUカード利用における法的・コンプライアンス上のリスクの核心ポイントと判断フローのオリジナル図解
資料と結論の範囲
一次確認資料:仮想通貨取引・投機リスクのさらなる防止と処置に関する通知;個人外貨管理弁法;Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs。
本稿における、中国本土でのUカードに関連する仮想通貨、外貨、マネーロンダリング対策、本人確認リスクに関する検証可能な事実は、記載された公式または監督当局文書に基づきます。実際のサービス状況、手数料、申請資格、地域範囲については、申請時点での発行体またはプラットフォームのページを基準としてください。
本稿は公開された規制上の境界を説明するものであり、具体的な取引、資金源、または刑事リスクに関する法的意見を構成するものではありません。上記一次資料で直接開示されていない利用体験、成功率、手数料比較、トレンド判断などは、あくまで分析または推論であり、関係機関による個別事案の公式確認を得たものではありません。
一、Uカードそのものは法定の商品区分ではない
「Uカード」は市場における俗称であり、一般的にはUSDTなどの仮想資産をチャージし、その後VisaやMastercardなどのカードネットワークを通じて決済や現金引き出しに利用できるカードを指します。実際の仕組みは大きく異なる場合があります。
利用者がUSDTをカード発行プラットフォームに送付し、プラットフォームがそれを法定通貨に交換してプリペイドカード残高に計上する;
決済時に、プラットフォームが仮想資産をリアルタイムで売却し、法定通貨で精算する;
利用者が保有しているのは海外の支払口座にすぎず、いわゆる「カード」は付随的な消費手段にすぎない;
一部の商品は、発行銀行、ライセンス主体、利用者資金の保管体制を明確に開示していない。
したがって、「すべてのUカードは合法である」あるいは「すべてのUカードは違法である」といった単純な答えは存在しません。海外でライセンスを持ち、通常どおりカード決済ができるからといって、中国本土居住者向けに提供されるすべてのサービスが中国本土の規制要件に適合しているとは限りません。
二、第一層のリスク:仮想通貨決済と国内業務禁止
銀発〔2026〕42号文がUカードに及ぼす最も直接的な影響には、以下が含まれます。
USDTは明確に仮想通貨の範囲に含まれ、法定通貨と同等の法的地位を持たない;
中国国内での法定通貨と仮想通貨との交換、仮想通貨相互の交換、取引仲介、および関連金融商品業務は一律に厳格に禁止される;
海外の組織や個人は、いかなる形式でも、中国国内主体に対し違法に仮想通貨関連サービスを提供してはならない;
中国国内の金融機関および非銀行決済機関は、仮想通貨関連業務のために口座開設、振替、清算、決済等のサービスを提供してはならない;
海外主体が国内に違法サービスを提供していることを知りながら、または知るべきでありながら、これを支援した国内の組織や個人は責任を問われる可能性がある;
関連する投資行為が公序良俗に反する場合、民事法律行為が無効となり、損失は参加者自身が負担する可能性がある。
これは、Uカードのプラットフォームが海外に設立されていても、中国本土の利用者に継続的にマーケティングを行い、USDT交換やカード決済サービスを提供している場合には、中国国内主体に仮想通貨関連サービスを提供していると認定される政策上のリスクがあることを意味します。一般利用者にとって、1回の実際の少額消費を機械的に「仮想通貨業務の経営」と同一視すべきではありませんが、海外登録、海外BIN、アプリがダウンロード可能であることをもって、公式の承認と理解することもできません。
もう一つの現実的な問題は民事上の救済です。プラットフォームの停止、出金拒否、残高凍結、不正利用などが発生した場合、取引構造自体が禁止された仮想通貨業務と密接に関連していれば、中国国内で訴訟により損失回復を図る際、契約効力、証拠収集、海外執行などの面で困難に直面する可能性があります。
三、第二層のリスク:実質的な外貨売買と越境「対敲」
Uカードで最も見落とされやすいのは、カードを使う行為そのものではなく、カード利用前に生じる価値変換です。
たとえば、利用者が中国国内で人民元を支払いUSDTを取得し、それを海外のUカードにチャージし、その後海外加盟店で消費したり、ATMで現金を引き出したり、他人に送金したりする場合があります。こうした一連の手配の実質が、中国国内の人民元価値を海外に移転することにある場合、特に固定の相手方、両建て記帳、手数料徴収、頻繁な高額取引、他人へのサービス提供などがあるときは、違法な外貨売買、外貨規制逃れ、地下銀行などのリスクに触れる可能性があります。
国家外為管理局と最高人民検察院は公表資料の中で、越境「対敲」は、同一資金が直接国境を越えて移動するわけではないように見えても、中国国内で人民元を支払い、海外で外貨を支払う仕組みは、実質的には外貨の変則的売買に当たり得ると説明しています。仮想通貨を媒介として、外貨と人民元の価値変換を間接的に実現することは、違法な外貨売買チェーンの重要な一環です。情状が重い場合には、違法経営罪に該当する可能性があります。正規の本外貨交換は、銀行または認可を受けた個人向け外貨交換機関を通じて行われ、真実かつ合法な取引基礎を備えていなければなりません。詳細は国家外為管理局および最高検の記者会見資料を参照してください。
区別すべき点として、個人が自己名義のカードを用いて実在の商品やサービスを購入することは、自動的に違法経営罪を構成するわけではありません。刑事責任の判断には、なおも営業性、金額、頻度、利益、主観的認識、資金源などの具体的証拠が必要です。しかし、「他人の人民元をUに換えてあげ、その後カードで消費または現金化し、サービス料を受け取る」という行為は、本人の偶発的な消費よりも明らかにリスクが高くなります。
四、第三層のリスク:マネーロンダリング審査、支払停止、口座凍結
改正された反マネーロンダリング法は2025年1月1日から施行され、金融機関に対して顧客デューデリジェンス、本人情報および取引資料の保存、実質的支配者の識別、大口取引または疑わしい取引の報告などを求めています。国家金融監督管理総局が公表する『中華人民共和国反マネーロンダリング法』を参照してください。
一般のカード利用者は金融機関ではなく、Uカードを使っただけで自動的に金融機関としてのAML義務を負うわけではありません。しかし、これらの措置の影響は受けます。以下のような取引特性は、とりわけ調査、入金遅延、取引制限、凍結を引き起こしやすいといえます。
チャージ資金が複数の見知らぬ人や多数の分散口座から来ている;
USDTを購入した直後にチャージ、カード決済、出金、送金を行う;
取引金額が本人の職業、収入、過去の消費履歴と一致しない;
ギフトカード、電子機器、ギャンブル関連サービスなど高リスク商品を高頻度で購入する;
複数人で1枚のカードを共用する、または同一端末・同一住所から大量申請する;
資金がOTC業者、跑分プラットフォーム、地下銀行、事件関係アドレスを経由している;
給与、事業収入、契約、オンチェーン記録、消費証憑を提出できない。
2024年に「両高」が公表したマネーロンダリング刑事司法解釈は、「明知(知っていた)」の判断にあたり、資金源、取引方式、口座異常、行為者の職業経歴、上流犯罪者との関係などの事実を総合考慮すべきと強調しています。これは、リスク判断が単に「USDTを受け取ったかどうか」だけではなく、利用者が資金の異常性を知っていた、または知るべきであったか、そして移転・変換・隠匿行為を行ったかどうかを見ることを意味します。最高人民法院によるマネーロンダリング刑事司法解釈の発表会を参照してください。
五、第四層のリスク:代行支払い、跑分、口座の貸与・譲渡
実名で開設したUカードを他人に使わせることは、本人消費よりもはるかに高リスクです。代表的な高リスク行為には次が含まれます。
Uカード、口座、認証コード、携帯電話、ログイン環境の賃貸または売買;
見知らぬ人のためにチャージ、Uの受領、カード決済、現金引き出しを行う;
「ChatGPT代払い」「広告費」「サーバー費用」の名目で複数人の資金を集約する;
価格や手数料が異常であることを知りながら資金移転を手伝う;
他人名義でカードを開設する、または大量開設のために実名確認を提供する。
『反電信ネットワーク詐欺法』第31条は、銀行口座や決済口座等の違法な売買、賃貸、貸与を禁止しており、実名確認の支援、他人名義の冒用、代理関係の仮装による口座開設も禁止しています。違法行為には違法所得の没収、罰金、拘留が科される可能性があり、犯罪を構成する場合は刑事責任も追及されます。最高人民検察院が公表する法律全文を参照してください。
これらの口座が詐欺、オンライン賭博、犯罪収益の移転に使われた場合、情報ネットワーク犯罪活動幇助罪、犯罪収益隠匿罪、マネーロンダリング罪、さらには上流犯罪の共犯にまで発展する可能性があります。2025年の「両高一部」による帮信案件に関する意見では、口座数、資金流水、異常取引、主観的認識などを総合して判断することがさらに求められています。最高人民法院による『帮信意見』の説明を参照してください。
「ただ友人の支払いを一度手伝っただけ」という事情も、絶対的な免責理由にはなりません。取引相手が実在し、用途が明確で、金額が合理的で、報酬がない場合と、不特定多数のために長期にわたり代払いし、手数料を受け取り、資金源を説明できない場合とでは、リスクは全く異なります。
六、第五層のリスク:虚偽KYC、住所証明、なりすまし
一部のUカードは中国本土居住者の申請を制限しているため、市場には「海外住所パッケージ」「代理KYC通過」「完成済みアカウント購入」などのサービスが現れています。こうした行為には少なくとも三重のリスクがあります。
契約リスク:発行体に対して虚偽の国籍、居住地、税務上の居住者情報、資金源を提出することは、通常、利用規約違反となり、プラットフォームは口座凍結、サービス停止、返金拒否を行うことがあります;
身元・口座リスク:他人の身分証明書、住所証明、顔認証を用いることは、なりすまし、個人情報侵害、違法口座開設に関わる可能性があります;
事後説明リスク:氏名、請求先住所、ログイン地域、端末、資金源が一致しない場合、手動審査が発動しやすくなり、利用者が口座および資金の帰属を証明することも難しくなります。
コンプライアンス上望ましい方法は、本人の真実情報のみで申請し、発行体が中国本土居住者を受け入れているか確認することです。プラットフォームが本土居住者をサポートしていない場合、偽造住所、他人の身元借用、遠隔操作による制限回避は推奨されません。
七、リスクレベル対照表
利用形態 | おおよそのリスク | 主な問題 |
|---|---|---|
本人名義で開設し、資金源が合法で、本人の偶発的かつ実際の少額消費のみに使用 | 比較的低いがゼロではない | プラットフォーム事業の適法性、仮想通貨政策、口座凍結と救済リスク |
出所不明のOTC業者からUSDTを購入し、すぐにチャージして消費 | 中高 | 資金源不明、詐欺関連資金、疑わしい取引と支払停止リスク |
人民元で継続的にUSDTを購入し、海外消費や現金引き出しにより価値移転を行う | 高い | 実質的外貨交換、越境資金移転、外貨コンプライアンスリスク |
親族・友人・顧客のために一括代払いを行い、手数料を受け取る | 高い | 営業性のある決済・精算、違法金融活動、帮信リスク |
Uカードを貸与・売却する、または口座、認証コード、実名確認を他人に提供する | 非常に高い | 『反電信ネットワーク詐欺法』、帮信罪、その他関連犯罪に関与する可能性 |
偽住所、偽書類、他人名義、完成済みアカウントを使用する | 高い | プラットフォーム規約違反、なりすまし、口座凍結、資金損失 |
出所不明のUSDTを受け取り、カードで現金化・高流動性商品の購入・他人への送金を行う | 非常に高い | マネーロンダリング、犯罪収益隠匿、詐欺・賭博資金チェーンリスク |
リスクレベルは一般的な目安にすぎず、執行機関や裁判所の結論ではありません。1回の高リスク取引でも調査の対象となる可能性があり、少額取引が複数回あっても、パターンが異常であれば一体として審査されることがあります。
八、中国本土でUカードを利用する際のコンプライアンス提言
カードネットワークのロゴだけでなく、まず発行主体を確認する
発行銀行またはライセンス保有機関の名称、登録地、監督ライセンス、カード種別、利用者資金の保管主体、中国本土居住者が許可地域に含まれるかを確認してください。VisaやMastercardのロゴは、そのネットワークに接続できる可能性を示すだけであり、カードプラットフォーム自体が中国本土の規制許可を得ていることを意味しません。自分自身の本人確認、自分の口座、自分の端末だけを使う
完成済みアカウントを購入せず、他人の住所証明や顔認証を借りず、口座、カード、認証コード、端末を第三者に渡さないでください。資金源の証拠を完全に保管する
少なくとも、収入証明、銀行取引明細、暗号資産購入注文、相手方情報、オンチェーンハッシュ、チャージ記録、カード明細、請求書または加盟店注文書を保管してください。証拠の流れは、「お金はどこから来たのか、なぜUに換えたのか、最終的に何を購入したのか」に答えられる必要があります。出所不明の相対取引を避ける
見知らぬ人からの送金、市場価格から大きく乖離した価格、分割注文の要求、複数口座の指定、または「リスク管理なし」をうたう取引は、いずれも高リスクのシグナルとみなすべきです。自分が詐欺をしていなくても、事件関連資金を受け取れば、支払停止、凍結、調査につながる可能性があります。不特定第三者のための代収代付をしない
Uカードを加盟店受入、精算、跑分、換金のツールにしないでください。特に、手数料目当てで、見知らぬ顧客のためにチャージ、カード決済、ギフトカード購入、現金引き出しを行ってはなりません。残高を管理し、Uカードを預金口座のように扱わない
多くのUカードは銀行預金ではなく、預金保険の対象外である可能性があります。発行チェーンが複数の法域にまたがる場合、プラットフォーム破綻、消滅、凍結後の回収コストは高くなります。短期消費に必要な残高だけを保持する方が無難です。凍結時に虚偽の説明資料を作成しない
追加送金を直ちに停止し、通知、取引記録、オンチェーン記録、やり取りの記録を保存し、プラットフォームまたは法執行機関の要求に従って事実を説明してください。チャットを削除したり、後付け契約を作成したり、虚偽の資金証明を第三者に作らせたりしてはいけません。金額が大きい場合や、すでに公安・検察・裁判所から通知を受けている場合は、仮想資産、外貨、刑事コンプライアンスに詳しい中国の弁護士に早急に相談してください。
九、よくある質問
中国本土でUカードを使って決済すること自体が違法ですか。
一概には言えません。本人名義、合法資金、実際の消費という形態は、交換業務の経営、越境対敲、跑分代行、口座貸与、犯罪収益処理とは性質が異なります。ただし、Uカードは通常、仮想通貨交換や海外決済サービスと結びついているため、利用者はなおも政策、外貨、マネーロンダリング対策、プラットフォーム凍結、民事救済のリスクを負います。
UカードでChatGPT、クラウドサービス、海外ソフトウェアのサブスクリプションを支払ってもよいですか。
実在し合法なサービスを購入すること自体は、現金化や第三者決済より一般にリスクが低いですが、上流での暗号資産購入、外貨交換、KYC、プラットフォーム利用資格の問題が消えるわけではありません。また、加盟店の地域、アカウント、決済条件も遵守しなければならず、明示されたサービス制限を回避するために使うべきではありません。
Uカードの海外ATM引き出しに年間10万元の上限は適用されますか。
国家外為管理局による、1人あたり年間10万元相当を超えて海外で現金を引き出してはならないという規定は、中国国内の銀行カードの海外引き出しを対象としています。海外機関が発行するUカードにその上限をそのまま当てはめることはできませんが、だからといって制限やコンプライアンスリスクがないわけではありません。発行地ルール、カードプラットフォームの上限、中国本土の仮想通貨・外貨・AML規制の影響を受ける可能性があります。国家外為管理局による銀行カード海外大口現金引き出し規制通知を参照してください。
「海外プラットフォームだけを使い、中国国内銀行を使わない」なら安全ですか。
いいえ。規制および司法判断では、実際の支配者、資金源、中国国内外口座の関係、オンチェーン経路、消費目的、国内主体向けサービス提供の有無が重視されます。銀発〔2026〕42号文は、部門横断のデータ分析、オンライン監視、資金モニタリング、リスク情報共有の仕組みも明確にしています。
まとめ
中国本土でのUカード利用における核心は、「カードが使えるかどうか」ではなく、資金の流れ全体が合法で、真正で、説明可能かどうかです。
一般利用者にとって比較的リスクを抑えやすい境界は、本人の真実の実名、合法な自己資金、明確な目的、偶発的な消費、他人のための受払をしないこと、現金化しないこと、地域制限を回避しないこと、そして完全な証憑を保持することです。第三者のための換金、手数料徴収、一括代払い、口座貸与、虚偽KYC、出所不明資金、越境価値移転の支援などが生じると、リスクはプラットフォームのリスク管理の範囲を超え、行政責任さらには刑事責任にまで急速に高まる可能性があります。
最終的な判断は、具体的なカード商品、資金経路、金額・頻度、取引相手、主観的認識を総合して行う必要があります。高額、長期、営業性のある利用については、インターネット上の経験談だけに依拠せず、取引前に対象を絞った法務・税務意見を取得すべきです。
主な参考資料
中国人民銀行など8部門:仮想通貨等に関連するリスクのさらなる防止と処置に関する通知(銀発〔2026〕42号)
国家外為管理局・最高人民検察院:外為違法犯罪を法に基づき処罰し、金融リスクを防止・解消する
国家金融監督管理総局:中華人民共和国反マネーロンダリング法
最高人民法院・最高人民検察院:マネーロンダリング刑事事件における法律適用に関する解釈の発表会
最高人民検察院:中華人民共和国反電信ネットワーク詐欺法
最高人民法院:「両高一部」による情報ネットワーク犯罪活動幇助等刑事事件に関する意見
国家外為管理局:銀行カードによる海外大口現金引き出し取引の規範化に関する通知