
BIN(Bank Identification Number、カード発行会社識別番号)サービスとは、BINデータを管理し、外部から照会できるようにすることで、カードの発行銀行、カードネットワーク、カードのグレードを識別・判定するためのサービスです。
身近な銀行カードやUカードを見ると、カード番号は1枚ごとに固有で、発行会社識別番号、発行会社が独自に設定する桁、チェックデジットの3つの要素から構成されています。
具体的な構造は次のとおりです。
1~6桁目のxxxxxxが、その銀行デビットカードのBINです。62から始まる銀行カードはUnionPayカードであり、このBINはカードネットワークであるUnionPayからChina Merchants Bankに割り当てられたものです。
7~15桁目はカード発行会社が独自に設定する部分です。このXXXXXXXXは、China Merchants Bankが特定の利用者に割り当て、異なるカードや利用者を識別するための番号です。
最後の1桁、つまり16桁目はチェックデジットです。カード番号が正しく有効であるかを確認するために使われ、たとえばLuhnアルゴリズムによる検証が行われます。
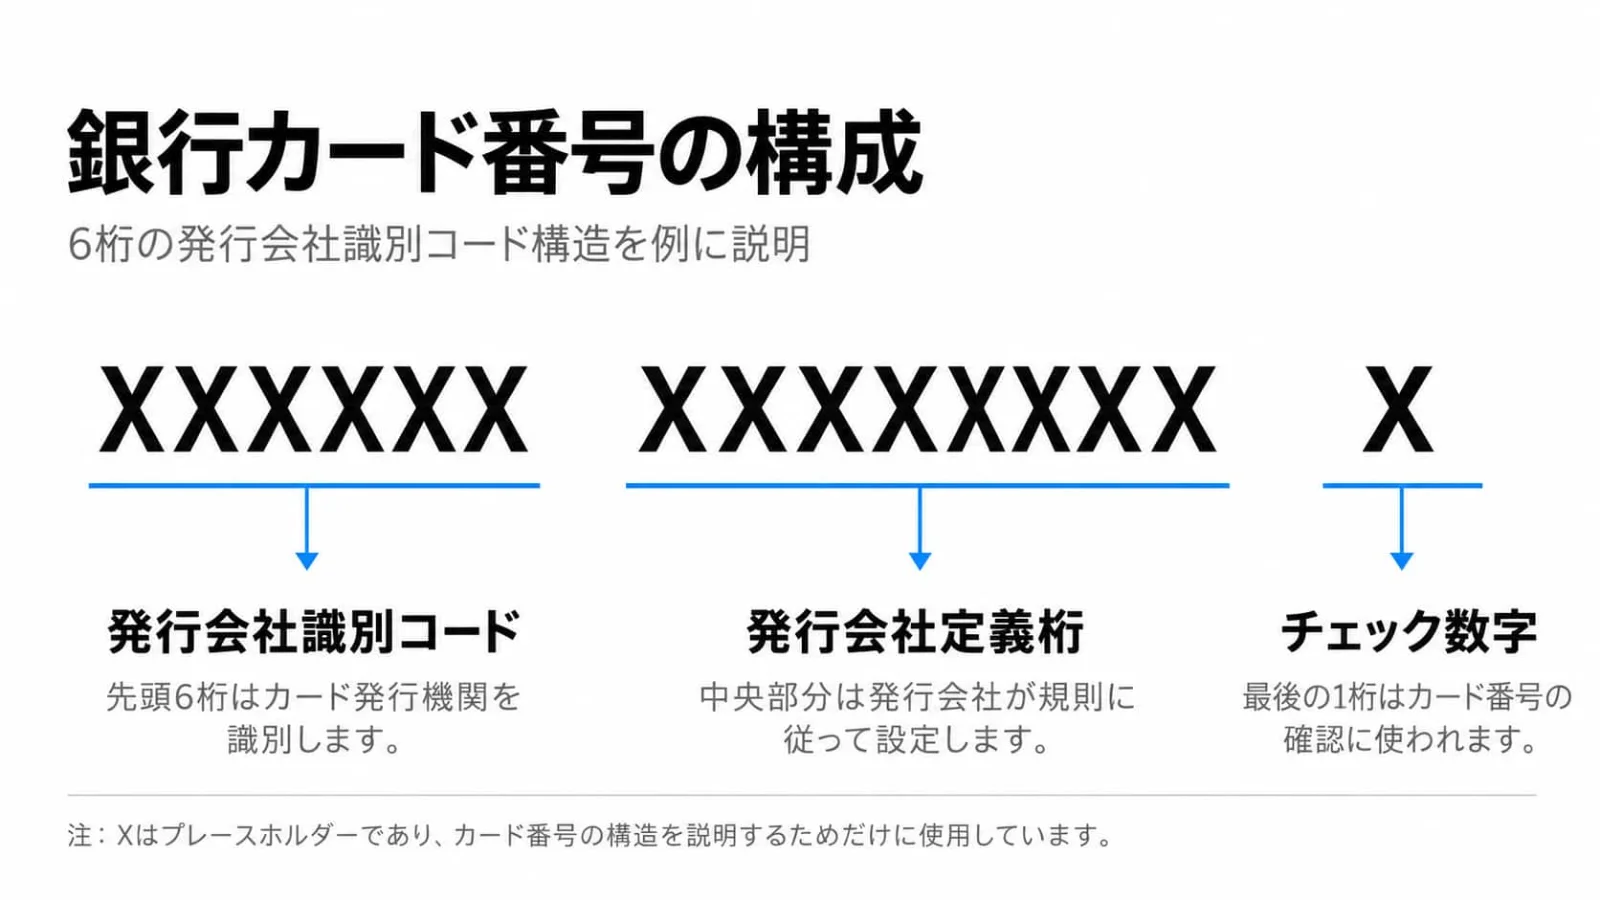
上図のカード番号構造では、BINが基礎となる部分であり、カードがどの銀行に属するかを識別するうえで最も重要な構成要素の一つです。
BINからは、どの銀行がカードを発行したかだけでなく、カードの種類やカテゴリーも確認できます。そのため、一部のWebサイトでは、支払いやカード登録の際にカード番号の最初の数桁を入力するだけで、具体的なカード名や発行銀行が表示されます。
BINは従来、6桁の数字で構成されていました。2014年末、国際標準化機構(ISO)はBINを6桁から8桁へ拡張しました。現在でも、中国国内で発行されている銀行カードの大半は6桁のBINを使用しています。
BINの1桁目はMajor Industry Identifier(MII、主要産業識別子)で、カード発行機関が属する業種を示します。MIIの値によって対応する業種が異なり、以下のように分類されます。
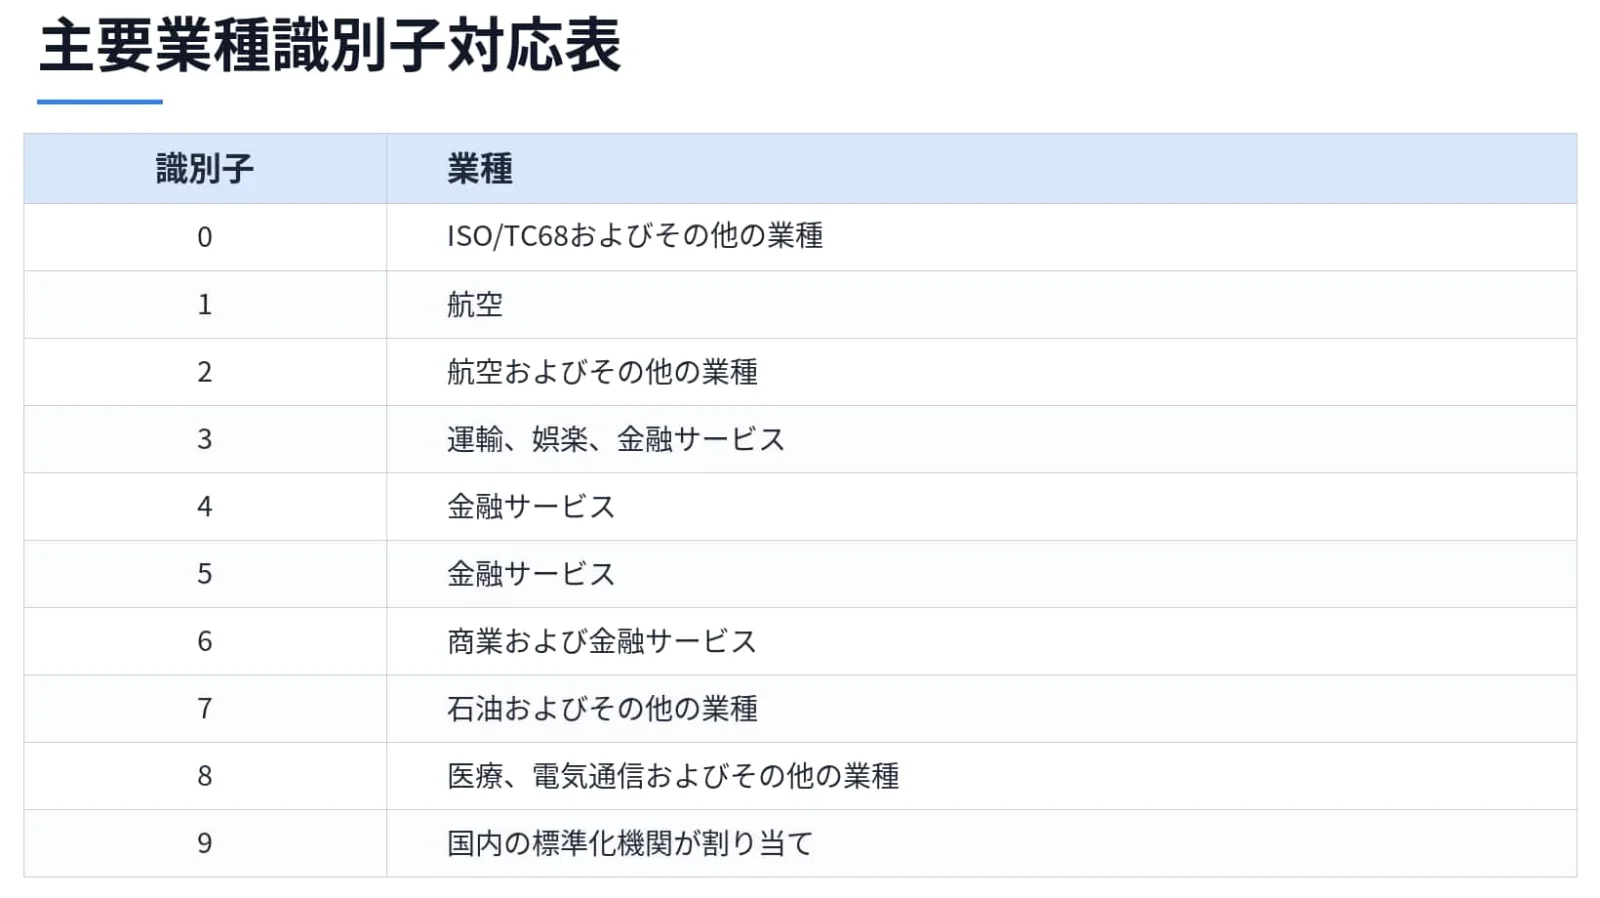
China UnionPayが設立される以前、中国の各銀行が発行した銀行カードは、基本的に中国国内でしか利用できませんでした。国際規格に準拠していなかったことに加え、上図に示したように国内の標準化機関によって番号が割り当てられていたためで、当時発行されたカード番号の多くは9から始まっていました。
現在、9から始まるカード番号を目にする機会はほとんどありませんが、当時は重要な歴史的意味を持っていました。中国の「金卡工程(ゴールデンカード・プロジェクト)」を推進し、全国の銀行カード業務における規則と標準を統一するため、中国人民銀行は2000年に第342号文書「『銀行カード発行会社識別コードおよびカード番号』ならびに『銀行カード磁気ストライプ情報の形式および使用規範』の2つの業界標準を公布することに関する中国人民銀行通知」を発行しました。この文書では、カード発行会社識別コードの1桁目を9に固定すると定められました。
2000年に第342号文書が公布された後、標準の整備と統一によって、中国国内の銀行カード相互接続は急速に進みました。2001年末までに、全国の銀行カード発行枚数は3億8,300万枚に達し、加盟店は15万店を超え、POS端末は21万8,000台、ATMは3万8,000台に達しました。同年の取引総額は8兆4,300億元となり、銀行カードによる消費額は社会消費品小売総額の2.7%を占めるまでに拡大しました。これらの数字は、銀行カードが社会に広く受け入れられ、利用範囲も急速に拡大していたことを示しています。当時の歴史的背景を考えると、第342号文書は大きな意味を持っていました。
BINは、国際標準化機構(International Organization for Standardization、ISO)から、銀行間のスイッチングや取引交換を担うカードネットワークに割り当てられます。その後、各カードネットワークが、それぞれのネットワークに参加する銀行へBINを割り当てます。
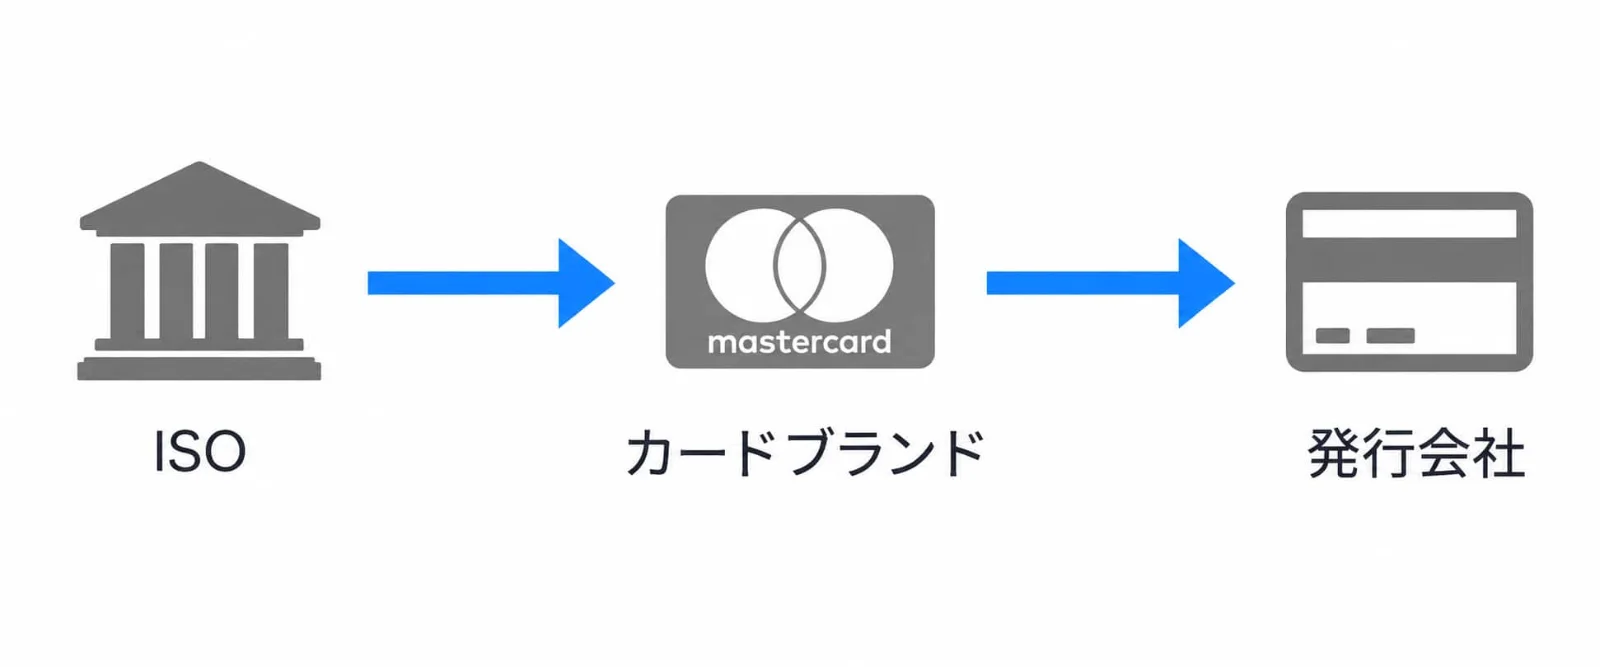
2002年以前、中国には独自のカードネットワークがなく、銀行カードは基本的に中国国内でのみ利用されていました。国際決済に対応する銀行カードでは、Visa、Mastercard、JCB、American Expressなどのカードネットワークが主に利用されていました。
2002年3月、国務院の同意を経て、中国人民銀行はChina UnionPay、通称UnionPayの設立を承認しました。UnionPayには複数の役割があり、その一つが銀行カードの銀行間取引に関する技術標準と業務規則を統一し、システム間の相互接続とリソース共有を実現することです。これにより、銀行をまたぐ利用、地域をまたぐ利用、さらには国境を越えた利用を可能にすることが目的とされました。
こうした目的と役割を背景に、UnionPayは2003年8月、「62」で始まるBINを採用したUnionPay標準カードを導入しました。その後、中国国内の銀行が発行するカードは徐々にこの統一規格へ移行し、62から始まる番号が標準となりました。またUnionPayはBIN登録機関となり、中国国内の銀行がカードを発行する際には、UnionPayにBINの割り当てを申請する仕組みが整えられました。
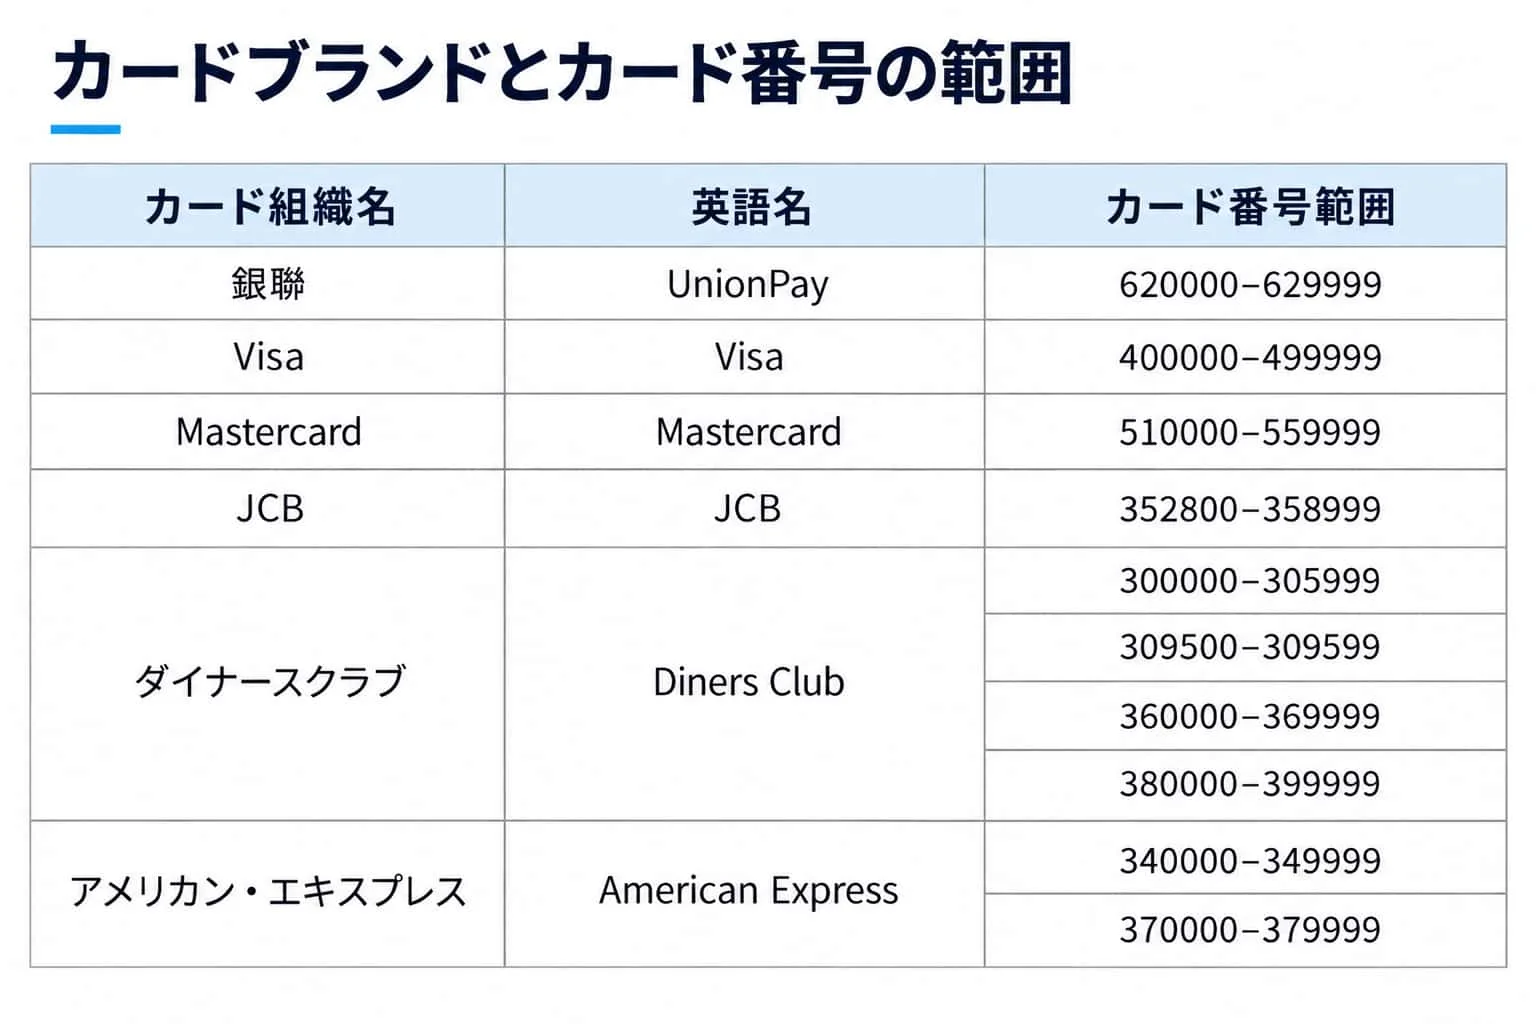
UnionPay標準カードの62 BINは、中国国内の銀行カード規格を統一しただけでなく、中国の銀行カードが国内利用中心の仕組みから国際利用へ進む重要な一歩でもありました。UnionPayはISOの国際標準に基づいて申請し、ISOから62で始まるBINの割り当てを受けた後、それを各カード発行銀行へ再配分しました。この時点で、国際的にはChina UnionPay(UnionPay)、Mastercard、Visa、American Express(AE)、Japan Credit Bureau(JCB)、Diners Clubの6大カードネットワークが主要な組織として認識されていました。ISOによるBINの割り当て範囲は以下のとおりです。
銀行カードが発行される標準的な流れでは、カード発行会社が対応するカードネットワークへBINを申請し、そのカードネットワークが利用するBIN自体はISOから割り当てられます。カード発行会社はBINを取得した後、カード番号を生成し、カード保有者へ発行します。
しかし現在、多くのUカード事業者は法人カード用のBINを取得し、数万人規模の個人利用者を、暗号資産のトレーダーであるかグレーな事業に関与する人であるかを問わず、システム上ではあるペーパーカンパニーの「従業員」として一括して扱っています。多くのUカードが「KYC不要」や極めて短時間の審査をうたう背景には、このような仕組みがあります。VisaやMastercardのシステム上では、これらの支出が企業内部の経費として見せかけられるため、個人利用者に適用されるマネーロンダリング対策上の監督を回避できる形になります。