
Ao utilizar um cartão de pagamento com criptomoedas para fazer compras on-line, pagar assinaturas ou cadastrar uma forma de pagamento, você pode encontrar mensagens como "Billing Address Mismatch", "Address Verification Failed" ou "ZIP Code Does Not Match". A transação pode ser recusada pelo estabelecimento mesmo que o cartão tenha saldo suficiente, o CVV tenha sido informado corretamente e a autenticação pelo 3D Secure (3DS) tenha sido concluída com sucesso.
Nessas situações, verificar o endereço de cobrança costuma ser um bom ponto de partida. No entanto, essas mensagens nem sempre significam que o emissor do cartão retornou um resultado de divergência de endereço no AVS. Problemas no formulário de endereço do estabelecimento, incompatibilidades com o gateway de pagamento e regras de gerenciamento de riscos também podem gerar erros semelhantes.
Como investigar uma divergência no endereço de cobrança?
Etapa 1: Verifique se o erro está relacionado ao endereço de cobrança
Primeiro, salve a mensagem de erro completa exibida na página de pagamento e anote a data e o horário da transação, o valor e o nome do estabelecimento. Se a mensagem mencionar Billing Address, AVS, ZIP Code ou Postal Code, comece conferindo os dados do endereço. Se aparecerem mensagens como Insufficient Funds, Authentication Failed ou Do Not Honor, também será necessário investigar o saldo disponível, a autenticação e a decisão de autorização do emissor. Nem toda transação recusada tem relação com o AVS.
As mensagens genéricas "Payment Declined" ou "Payment Failed" não identificam, por si só, em qual etapa o pagamento falhou. Em particular, o texto exibido pelo estabelecimento não deve ser interpretado automaticamente como o motivo da recusa informado pelo emissor. Algumas mensagens têm origem no formulário de pagamento; outras são traduzidas ou classificadas pelo gateway antes de serem exibidas; e outras refletem uma decisão de risco do próprio estabelecimento. Mesmo após uma autenticação 3DS bem-sucedida, a transação ainda pode ser recusada na autorização ou na análise de riscos do estabelecimento. Preservar a mensagem original e os dados da transação é mais útil do que alterar repetidamente o endereço com base em suposições.
Etapa 2: Consulte o endereço de cobrança efetivamente cadastrado no cartão
Acesse a área de gerenciamento do cartão cripto, em vez de consultar apenas os dados pessoais da sua conta na corretora. Confira o nome da rua, o número do imóvel, a cidade, o estado ou a província, o código postal e o país. Se a plataforma oferecer vários cartões, confirme que está consultando os dados de cobrança do cartão utilizado no pagamento.
Se a página não mostrar o Billing Address, consulte o contrato do titular do cartão ou entre em contato com o provedor responsável. Em produtos oferecidos conjuntamente por uma plataforma, uma instituição emissora e um processador de pagamentos, os dados pessoais visíveis ao usuário nem sempre correspondem aos registros da conta do cartão. Se o atendimento ao cliente tiver acesso apenas ao perfil da plataforma, pergunte expressamente: "Este é o endereço cadastrado que será usado para verificar meus pagamentos on-line com o cartão?" Não presuma que o endereço residencial informado no processo de KYC ou o endereço de entrega do cartão físico seja necessariamente o endereço de cobrança armazenado no sistema de emissão.
Etapa 3: Confira o formulário de pagamento e os dados salvos pelo estabelecimento
Compare o país, o código postal, a rua, o número do imóvel e o número do apartamento ou da unidade informados na página de pagamento com os dados efetivamente cadastrados no cartão. Preste atenção especial à opção "Billing Address Same as Shipping Address", que pode fazer com que o endereço de entrega seja utilizado indevidamente como endereço de cobrança.
Serviços de assinatura e lojas on-line podem manter informações de pagamento antigas por bastante tempo. Mesmo depois de atualizar o endereço no aplicativo do cartão, os Billing Details salvos pelo estabelecimento ainda podem conter o endereço anterior. É importante distinguir o endereço do perfil pessoal dos dados de cobrança associados a um cartão salvo: atualizar o primeiro não significa necessariamente atualizar os segundos. Se necessário, altere os dados da forma de pagamento cadastrada no estabelecimento e verifique se o código postal antigo não é preenchido automaticamente na próxima tentativa. Não modifique informações verdadeiras do endereço apenas para tentar passar pela verificação.
Etapa 4: Verifique a atualização do endereço e a compatibilidade do formato
Se o endereço cadastrado no cartão estiver realmente incorreto, faça a alteração pelos canais oficiais, confirme que ela foi salva e tente novamente conforme as orientações do provedor. Alguns sistemas precisam de tempo para sincronizar os registros. O fato de o aplicativo mostrar o endereço atualizado não significa que todos os sistemas envolvidos no processamento já estejam utilizando as novas informações.
Se o estabelecimento aceitar apenas um ZIP Code americano de cinco dígitos, mas seu endereço real utilizar outro formato de código postal, o problema pode ocorrer na validação do formulário, antes mesmo de uma consulta ao AVS. Da mesma forma, se o sistema rejeitar caracteres não latinos, confirme primeiro qual formato de transliteração para o inglês é aceito pelo provedor do cartão e depois verifique se o estabelecimento permite utilizá-lo. Pergunte ao estabelecimento se ele aceita endereços do país correspondente e cartões emitidos na sua região. Não informe um ZIP Code americano aleatório nem invente um endereço.
Etapa 5: Confirme o resultado da verificação com o estabelecimento ou o emissor
Se os dados do endereço estiverem corretos, mas o pagamento continuar falhando, pergunte à equipe de suporte de pagamentos do estabelecimento: "O processador retornou uma divergência de endereço no AVS ou um resultado indicando que a verificação não pôde ser realizada? A transação chegou a ser autorizada pelo emissor do cartão?" Essas perguntas ajudam a diferenciar informações incorretas, indisponibilidade do serviço de verificação e recusa determinada pelo próprio estabelecimento.
Ao entrar em contato com o provedor do cartão, informe o nome do estabelecimento, o valor, a moeda, a data e o horário da transação, os quatro últimos dígitos do cartão e a mensagem de erro. Pergunte se uma solicitação de autorização foi recebida e, em caso de recusa, qual foi o motivo. Indique também o fuso horário para facilitar a localização do registro. Se houver um número de pedido ou uma referência de pagamento malsucedido fornecida pelo estabelecimento, inclua essa informação. Caso o emissor não tenha recebido a solicitação, a investigação provavelmente deverá se concentrar no estabelecimento ou no prestador de serviços de pagamento. Se o emissor tiver recusado expressamente a autorização, o tratamento deverá seguir o código de recusa efetivamente retornado. Se o emissor confirmar que autorizou a transação, mas o pedido não tiver sido concluído, volte ao estabelecimento para verificar a análise de riscos posterior, o eventual cancelamento do pedido ou o processamento do valor. Uma autorização aprovada não significa que a transação comercial foi concluída.
Nunca forneça ao atendimento o número completo do cartão, o CVV, a senha da conta ou códigos de verificação de uso único. Fazer diversas tentativas com endereços diferentes também pode gerar autorizações temporárias adicionais ou acionar limites de tentativas de pagamento.
O que é AVS e como ele verifica o endereço de cobrança?
O Serviço de Verificação de Endereço (Address Verification Service, AVS) é um mecanismo de controle de riscos utilizado em transações com cartão não presente, como compras pela internet, pedidos por telefone e determinados processos de verificação de contas. O estabelecimento envia o endereço de cobrança informado pelo titular por meio de um prestador de serviços de pagamento ou de uma instituição credenciadora. O emissor do cartão, ou seu sistema de processamento, compara os dados recebidos com o endereço registrado e devolve o resultado da verificação ao estabelecimento.
Em geral, o AVS se concentra no endereço da rua e no código postal, em vez de comparar caractere por caractere todos os elementos do endereço completo, como país, cidade, estado, andar ou número do apartamento. O estabelecimento pode coletar todos esses campos e validá-los com suas próprias ferramentas, mas isso não significa que todos sejam avaliados pelas mesmas regras de correspondência do AVS. Nos Estados Unidos, o número do imóvel e o ZIP Code costumam ser particularmente importantes. Em mercados como o Reino Unido, a estrutura dos códigos postais e as regras de comparação de endereços podem ser diferentes. Os métodos de padronização também variam entre bandeiras de cartão, regiões de emissão e sistemas de processamento. Portanto, não é possível prever o resultado da verificação apenas porque dois endereços parecem idênticos.
A documentação da Visa sobre validação de contas de pagamento explica que o AVS pode ser utilizado em conjunto com a autorização de transações e em determinados procedimentos de verificação de contas. Na prática, o estabelecimento encaminha as informações ao prestador de serviços de pagamento ou à credenciadora; o emissor ou seu processador realiza a verificação; e o resultado retorna pela cadeia de processamento. Em geral, o consumidor não vê uma tela específica do AVS. O estabelecimento utiliza a resposta e outros sinais de risco para decidir se continuará aceitando a operação. O AVS é um sinal de risco, não uma autenticação independente da identidade do pagador nem uma confirmação da legalidade da transação.
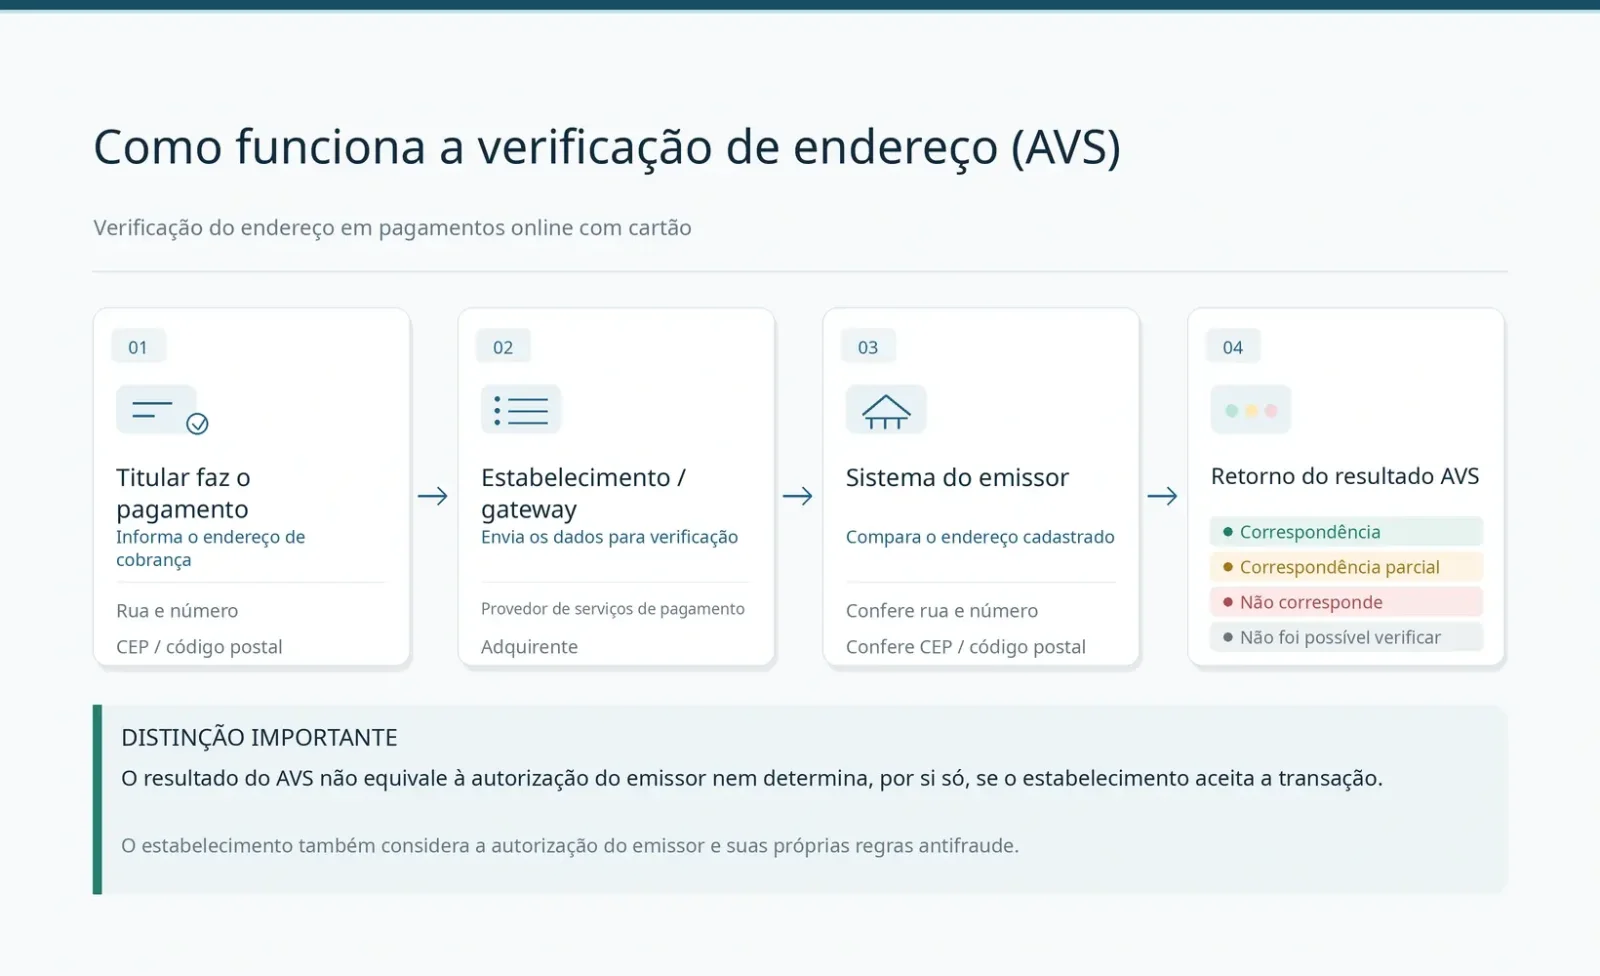
Entre os códigos de resposta comuns apresentados na documentação para desenvolvedores da Visa estão:
Y: Correspondência completa. O endereço da rua e o código postal atendem às regras aplicáveis de comparação.
A: Correspondência parcial. O endereço da rua corresponde, mas o código postal não.
Z: Correspondência parcial. O código postal corresponde, mas o endereço da rua não.
N: Sem correspondência. As informações relevantes do endereço não correspondem aos registros.
U: Não foi possível verificar. O sistema não conseguiu concluir a verificação do endereço.
R: Resultado indeterminado ou necessidade de nova tentativa, possivelmente devido à indisponibilidade temporária do serviço de verificação.
Esses são apenas exemplos de códigos utilizados em determinadas interfaces e ambientes de processamento. Um gateway de pagamento também pode apresentar resultados como pass, fail, unavailable ou unchecked. As definições e os mapeamentos dos códigos não são totalmente uniformes entre bandeiras e processadores. Por isso, os estabelecimentos devem consultar a documentação do processador que efetivamente utilizam. Em geral, os titulares não têm acesso ao código AVS original. Mesmo quando a equipe de suporte consegue explicar o motivo da falha, ela pode visualizar apenas a descrição categorizada pelo gateway. Assim, é mais útil confirmar o tipo de resultado e a etapa em que a transação se encontrava do que exigir necessariamente um código representado por uma letra.
O ponto fundamental é que correspondência de endereço, divergência de endereço, impossibilidade de verificação e aprovação da transação são resultados de naturezas diferentes. Uma resposta Y do AVS não garante que o emissor aprovará o pagamento. Da mesma forma, respostas A, Z ou U não significam que a operação necessariamente falhará. N indica que a verificação encontrou uma divergência; U significa que o sistema não conseguiu obter um resultado válido. Essas condições não devem ser tratadas como o mesmo erro. A incerteza representada por R também é diferente de uma inconsistência de endereço confirmada. Um estabelecimento pode aceitar uma correspondência parcial ou, com base em suas próprias regras de risco, rejeitar uma transação já autorizada pelo emissor. Portanto, uma mensagem de "pagamento recusado" exibida ao consumidor não significa necessariamente que o emissor negou a autorização.
Qual é a diferença entre Billing Address, endereço residencial do KYC e endereço de entrega?
Billing Address (endereço de cobrança) é o endereço registrado pelo serviço responsável pelo cartão, que pode ser utilizado na verificação de pagamentos e na administração da conta do titular. Residential Address (endereço residencial) normalmente serve para verificação de identidade, análise de elegibilidade relacionada à residência e procedimentos de conformidade regulatória. Shipping Address (endereço de entrega) é utilizado para o envio de mercadorias ou cartões físicos. Já Registered Address (endereço cadastrado) é um campo da conta mantida pela plataforma, cujo significado específico depende do provedor.
Nos cartões bancários tradicionais, o endereço de cobrança costuma estar associado ao endereço de contato da conta bancária. Nos cartões de pagamento com criptomoedas, a plataforma pode administrar a conta do usuário e o KYC, enquanto outra instituição licenciada fica responsável pela emissão. Esses registros nem sempre são sincronizados. O endereço residencial informado durante o KYC não é necessariamente o Billing Address utilizado pelo sistema de processamento do cartão. A plataforma pode utilizar as informações de residência para análises de elegibilidade e conformidade, enquanto o sistema emissor mantém um cadastro separado de endereço de cobrança. Mesmo que ambos sejam inicialmente iguais, alterar um deles não garante que o outro também seja atualizado.
Por exemplo, um titular cadastrado no Reino Unido pode comprar produtos para entrega em um endereço na Alemanha. O Shipping Address pode ser o endereço alemão, enquanto o Billing Address deve continuar sendo o endereço verdadeiro registrado pelo emissor para aquele cartão. Os dois não precisam ser iguais, salvo se o estabelecimento tiver regras específicas para a transação.
As permissões de alteração de endereço também variam entre os programas de emissão. Alguns permitem modificar o endereço de cobrança separadamente na área do cartão, enquanto outros exigem que ele permaneça consistente com as informações residenciais verificadas. Após uma mudança de residência, o titular deve atualizar os dados conforme as regras do provedor, em vez de simplesmente informar um novo endereço ainda não cadastrado no pagamento.
Principais causas de falha na verificação AVS
1. O estabelecimento mantém um endereço de cobrança antigo
Um serviço de assinatura pode continuar utilizando os Billing Details salvos quando o cartão foi cadastrado pela primeira vez, mesmo depois que o endereço tiver sido atualizado no aplicativo. É necessário verificar os dois registros separadamente. Alterar o endereço de entrega ou os dados do perfil não significa necessariamente atualizar a forma de pagamento salva. Esse problema é particularmente comum após uma mudança de residência, a reemissão de um cartão ou longos períodos sem revisão das informações de pagamento. O usuário acredita que o novo endereço está sendo usado, mas o estabelecimento continua enviando o código postal antigo.
2. Código postal incorreto ou formulário incompatível
Sites americanos costumam utilizar o campo ZIP Code, mas cartões internacionais podem estar associados a códigos postais de tamanhos e formatos diferentes. Se a página rejeitar um código postal válido, o problema pode estar na validação do formulário. Isso, por si só, não comprova que o AVS retornou uma divergência. Alguns países e regiões não possuem um sistema generalizado de códigos postais. Nesses casos, é necessário confirmar o procedimento adequado com o estabelecimento e o emissor.
3. Diferenças na rua, no número do imóvel ou no complemento
"125 West Main Street, Apartment 8" e "125 W Main St, Apt 8" podem representar o mesmo endereço. Alguns sistemas reconhecem abreviações, enquanto outros têm capacidade mais limitada de interpretar endereços. Priorize a conferência do número do imóvel, do código postal e do formato registrado pelo emissor. Diferenças de pontuação ou abreviação não significam necessariamente que a verificação falhará. Também não se deve reorganizar números de apartamento, unidade ou edifício apenas de acordo com hábitos pessoais de escrita. Caso seja necessário ajustar o formato, siga os registros aceitos pelo provedor do cartão e os requisitos dos campos do estabelecimento.
4. Caracteres não latinos ou transliteração inconsistente
Endereços escritos em chinês, árabe ou outros sistemas de escrita podem precisar ser transliterados para o inglês ou para caracteres latinos, conforme as regras do provedor do cartão. As instruções de solicitação do cartão virtual da RedotPay exigem que o endereço de cobrança seja informado em inglês e que cidade, estado ou província e código postal sejam compatíveis com o país selecionado. A transliteração não deve alterar a localização real.
5. O AVS não consegue fornecer um resultado válido
A cobertura do AVS pode ser limitada em determinadas regiões de emissão, bandeiras de cartão ou rotas de processamento. O estabelecimento pode receber respostas como U ou Unavailable. Isso indica que a verificação não pôde ser concluída, situação diferente de uma divergência de endereço confirmada. Alterar repetidamente o endereço não fará com que um sistema sem suporte a essa verificação passe a fornecer resultados. Se o estabelecimento rejeitar tanto operações que não podem ser verificadas quanto aquelas que apresentam divergência, as mensagens exibidas ao titular poderão ser muito semelhantes. Somente o resultado efetivo do processador permite distinguir as duas situações.
6. O estabelecimento aplica regras de risco mais rigorosas aos resultados do AVS
A documentação técnica da Adyen explica que os estabelecimentos podem configurar verificações de risco com base nos resultados do AVS. Um gateway pode aceitar cartões internacionais, mas o estabelecimento não necessariamente aprova resultados indisponíveis ou correspondências parciais. A documentação técnica da PayPal destinada a estabelecimentos também destaca que os diferentes estados de resposta do AVS devem ser avaliados individualmente, em vez de serem classificados simplesmente como aprovados ou reprovados. Para o titular, o fato de dois cartões terem a mesma bandeira não garante tratamento idêntico quando são emitidos em regiões diferentes. Nessa situação, vale confirmar com o estabelecimento se a região de emissão é aceita e quais outras formas de pagamento são permitidas, em vez de inventar um endereço de cobrança nos Estados Unidos ou informar um país falso na conta.
Como gerenciar o endereço de cobrança na RedotPay e no Bybit Card
RedotPay Card
Segundo a Central de Ajuda da RedotPay, os usuários podem acessar o aplicativo e seguir o caminho Card → Settings → Change Billing Address para informar um novo endereço e salvá-lo. As instruções de solicitação do cartão também exigem que o endereço seja preenchido em inglês e que os campos correspondentes estejam de acordo com o país selecionado. Após a alteração, o usuário deve conferir os dados efetivamente exibidos, sobretudo o código postal, a rua e o número do imóvel, em vez de apenas confirmar que a solicitação de mudança foi enviada.
Se um estabelecimento apresentar erro de verificação de endereço, a primeira referência deve ser o registro exibido na área de gerenciamento do cartão RedotPay. Atualizar o endereço não elimina outras restrições eventualmente aplicadas pelo estabelecimento ao tipo de cartão, à região de emissão ou à classificação de risco.
Bybit Card
O guia de gerenciamento de cartões da Bybit descreve uma função para alterar o Billing Address. O usuário pode acessar a página My Bybit Card, localizar Billing Address em Settings, utilizar a opção Reset conforme as instruções exibidas e concluir a verificação de segurança.
As instruções de solicitação do Bybit Card também informam que, em determinados programas de cartões, o endereço de cobrança e o número de celular são administrados separadamente dos dados gerais da conta da plataforma. Portanto, uma atualização das informações de KYC na conta da corretora não significa que o endereço de cobrança do Bybit Card tenha sido sincronizado. O procedimento e os requisitos específicos dependem do programa regional do cartão. Durante a investigação, também é importante diferenciar o próprio Bybit Card de outros cartões bancários vinculados à conta do usuário na corretora Bybit. Os endereços de cobrança desses outros cartões são mantidos por seus respectivos emissores e não podem ser consultados nas configurações do Bybit Card.
Outros cartões de pagamento com criptomoedas
Procure informações de cobrança e identificação da instituição emissora em seções como Card Details, Profile, Billing Address ou Cardholder Agreement. Se o aplicativo não mostrar o endereço nem oferecer a opção de alteração, consulte o suporte oficial para confirmar se o cartão oferece suporte ao AVS, qual registro de endereço é utilizado e como atualizá-lo. Não substitua essas informações pelos dados da conta da plataforma, de outro cartão bancário ou de uma carteira on-chain.
Por que o pagamento pode falhar mesmo com o endereço de cobrança correto?
O AVS verifica apenas se o endereço de cobrança atende às regras de correspondência aplicáveis. O CVV/CVC é utilizado para verificar o código de segurança do cartão. Já o 3D Secure (3DS) autentica o pagador como titular do cartão por meio de mecanismos como autenticação sem interação adicional, códigos de verificação ou confirmação no aplicativo do emissor. São controles distintos, embora possam ser utilizados conjuntamente em uma mesma transação.
Uma autenticação 3DS bem-sucedida não comprova que o AVS encontrou correspondência. Da mesma forma, um resultado positivo no AVS não substitui a verificação do CVV, a autorização do emissor ou os controles de risco do estabelecimento. Isso é especialmente relevante quando o estabelecimento realiza análises de risco após a autorização: o pedido ainda pode ser cancelado ou rejeitado mesmo depois que o emissor aprovar a transação.
Além disso, pagamentos on-line desabilitados, saldo insuficiente, ultrapassagem de limites por transação ou limites diários e categorias de estabelecimentos restritas podem causar falhas de autorização. Alguns estabelecimentos não aceitam determinados cartões pré-pagos, virtuais ou emitidos em certas regiões, mesmo quando apresentam as marcas Visa ou Mastercard.
Ter USDT ou USDC em quantidade suficiente na conta associada a um cartão cripto indica apenas que podem existir ativos disponíveis para financiar gastos. Isso não significa que os requisitos de saldo utilizável do cartão, conversão de moedas, autorização e verificação de endereço tenham sido atendidos. Ter concluído o KYC ou conseguir utilizar o cartão em outros estabelecimentos ou pelo Apple Pay também não garante que o estabelecimento atual aceitará a operação. Para identificar a causa, é necessário determinar em qual etapa ocorreu a falha: bloqueio pelo formulário antes do envio, interrupção da autenticação, recusa de autorização pelo emissor ou cancelamento do pedido pelo estabelecimento. Cada uma dessas situações envolve participantes diferentes do fluxo de pagamento e nem todas podem ser resolvidas com a alteração do endereço de cobrança.
Diante de uma mensagem genérica de pagamento recusado, utilize os resultados do gateway do estabelecimento e os registros de autorização do emissor para localizar a causa real, em vez de atribuir automaticamente todas as falhas ao endereço de cobrança.
Perguntas frequentes
O que fazer se meu cartão cripto não mostrar o Billing Address?
Consulte a área de gerenciamento do cartão, o contrato do titular ou a central de ajuda oficial. Se ainda não encontrar a informação, pergunte ao provedor qual endereço está cadastrado, se o cartão oferece suporte ao AVS e se é possível atualizá-lo. A ausência de um endereço de cobrança visível não significa que a transação dispense a verificação de endereço.
O Billing Address precisa ser igual ao Shipping Address?
Não. O primeiro é utilizado no gerenciamento da conta do titular e na verificação de pagamentos; o segundo serve para a entrega de produtos. Marque a opção "Same as Shipping Address" somente quando os dois endereços forem realmente iguais. O estabelecimento também pode impor restrições específicas aos destinos de entrega.
Como preencher o ZIP Code se meu país não utiliza códigos postais?
Utilize o formato de endereço verdadeiro aceito pelo provedor do cartão. Se o estabelecimento exigir um formato americano de ZIP Code que não se aplica ao seu endereço, pergunte se ele aceita cartões e endereços de cobrança do seu país. Não informe cinco dígitos aleatórios.
Cartões cripto emitidos fora dos Estados Unidos podem utilizar AVS?
Sim, mas nem todos oferecem suporte. A disponibilidade depende da bandeira do cartão, do emissor, da região de emissão e do processador. O fato de o cartão ter sido emitido fora dos Estados Unidos não significa, por si só, que a verificação AVS falhará.
Uma transação de valor zero ou uma pequena pré-autorização após a falha do pagamento significa que o AVS foi aprovado?
Não. Verificações de conta com valor zero, pequenas pré-autorizações, AVS e verificações do código de segurança são etapas distintas. Mesmo que o estabelecimento acabe recusando o cadastro do cartão, uma autorização pendente pode permanecer temporariamente na conta. Um bloqueio temporário do saldo disponível não significa que o estabelecimento recebeu o pagamento nem permite concluir que o endereço foi validado. Verifique se o registro corresponde a uma autorização pendente ou a uma cobrança concluída e confirme a liberação conforme as orientações do estabelecimento e do emissor. Caso apareçam cobranças efetivas inesperadas ou vários bloqueios sem explicação, entre em contato com o emissor para investigar, em vez de continuar tentando o pagamento.
Fontes
Visa — Payment Account Validation: Address Verification Service
RedotPay — How Do I Change My RedotPay Card's Billing Address?
Fontes verificadas em 28 de outubro de 2026.