
Quando uma plataforma de cartões de pagamento com criptomoedas anuncia o encerramento de seus serviços, a principal preocupação não deve ser por quanto tempo o cartão ainda funcionará, mas qual entidade será responsável pelos recursos mantidos na conta.
Algumas plataformas apenas deixam de atender determinados países, permitindo que os clientes existentes retirem seus recursos dentro de um prazo. Em outros casos, as transações com cartão são suspensas durante a troca da instituição emissora, enquanto a marca e as contas de ativos continuam operando normalmente. Situações mais graves ocorrem quando o prestador de serviços encerra suas atividades ou quando a instituição responsável pela guarda dos recursos dos clientes entra em processo de insolvência ou liquidação.
Todas essas situações podem impedir o uso do cartão, mas as consequências para os recursos dos clientes são diferentes.
Ao receber um aviso de encerramento de um serviço de cartões cripto, verifique imediatamente seis pontos:
Data de desativação do cartão: Quando novas transações serão interrompidas? Os cartões existentes ainda poderão ser usados para compras ou saques em caixas eletrônicos?
Situação da conta: A carteira da plataforma, a conta de ativos e as funcionalidades de saque continuarão disponíveis?
Prazos para movimentação dos recursos: Existe uma data-limite para conversão de saldos, saques ou encerramento de contas?
Entidade jurídica responsável: Quais entidades respondem, respectivamente, pelos saldos dos cartões e pelos ativos digitais?
Transações pendentes: Como serão tratados os reembolsos de estabelecimentos comerciais, as autorizações pendentes de liquidação e as contestações de transações?
Documentação oficial: Guarde o comunicado de encerramento, o contrato do titular do cartão, os registros de ativos e as comunicações com o suporte.
Se o prestador ainda permitir retiradas normalmente, siga as orientações oficiais o quanto antes, sem deixar a operação para o último dia útil. Caso os recursos já estejam sujeitos a um procedimento formal de liquidação ou a restrições legais, siga os procedimentos indicados e evite transferências por canais não verificados.
Qual é a diferença entre desativação do cartão, encerramento do programa e falência da plataforma?
Os cartões de pagamento com criptomoedas não são necessariamente emitidos pela empresa cuja marca aparece neles.
Uma plataforma de criptoativos pode ser responsável pelo cadastro dos usuários, pela conversão de ativos e pela operação do aplicativo, enquanto o cartão propriamente dito é emitido por uma instituição parceira. O saldo em moeda eletrônica também pode ser administrado por outra entidade regulada.
Assim, uma única marca de cartão pode envolver várias relações contratuais e diferentes prestadores de serviços.
Tipo de interrupção | Possíveis consequências | O que o titular deve fazer |
|---|---|---|
Service Discontinued | O serviço de cartões deixa de ser oferecido em determinado país ou região | Confirmar as regiões afetadas, a data de encerramento e o tratamento dos saldos |
Card Program Terminated | Todo o programa de cartões deixa de operar | Verificar se os saldos serão devolvidos, transferidos ou continuarão sob responsabilidade da instituição original |
Fim da parceria com o emissor | Os cartões atuais podem deixar de funcionar, mesmo que a marca continue operando | Verificar se haverá troca de emissor e como serão liquidados os recursos vinculados aos cartões antigos |
Encerramento completo da plataforma | Serviços de cartão, contas, negociação e saques podem ser interrompidos gradualmente | Preservar os registros de ativos e confirmar os procedimentos formais de encerramento |
Provider Insolvency / Administration | A instituição que efetivamente mantém os recursos entra em insolvência ou administração legal | Consultar comunicados regulatórios, judiciais ou dos administradores e verificar os requisitos para apresentar pedidos de restituição |
As expressões em inglês da tabela representam situações comuns de interrupção de serviços. Elas não são códigos de status nem títulos de notificações oficiais adotados de forma padronizada por todos os fornecedores de cartões.
Um dos equívocos mais frequentes é interpretar o encerramento de uma parceria com o emissor como se significasse a falência da plataforma de criptoativos.
Por exemplo, uma plataforma pode deixar de emitir cartões Visa ou Mastercard sem afetar suas atividades de negociação e custódia de criptoativos. Por outro lado, se houver problemas graves no serviço de carteira da plataforma, o fato de a interface de gerenciamento do cartão continuar acessível não comprova que os ativos sob custódia possam ser retirados.
Para avaliar o risco dos recursos, é necessário identificar a entidade jurídica que efetivamente mantém os fundos, e não apenas a marca impressa no cartão.
Se apenas a conta de um usuário estiver restrita por questões de KYC, diligência reforçada (EDD) ou segurança, enquanto os serviços permanecem operacionais para os demais clientes, consulte o artigo "O que fazer se seu cartão de pagamento cripto for bloqueado? Guia de desbloqueio de conta, saques e recursos". O bloqueio de uma conta individual e o encerramento de um prestador de serviços exigem procedimentos diferentes.
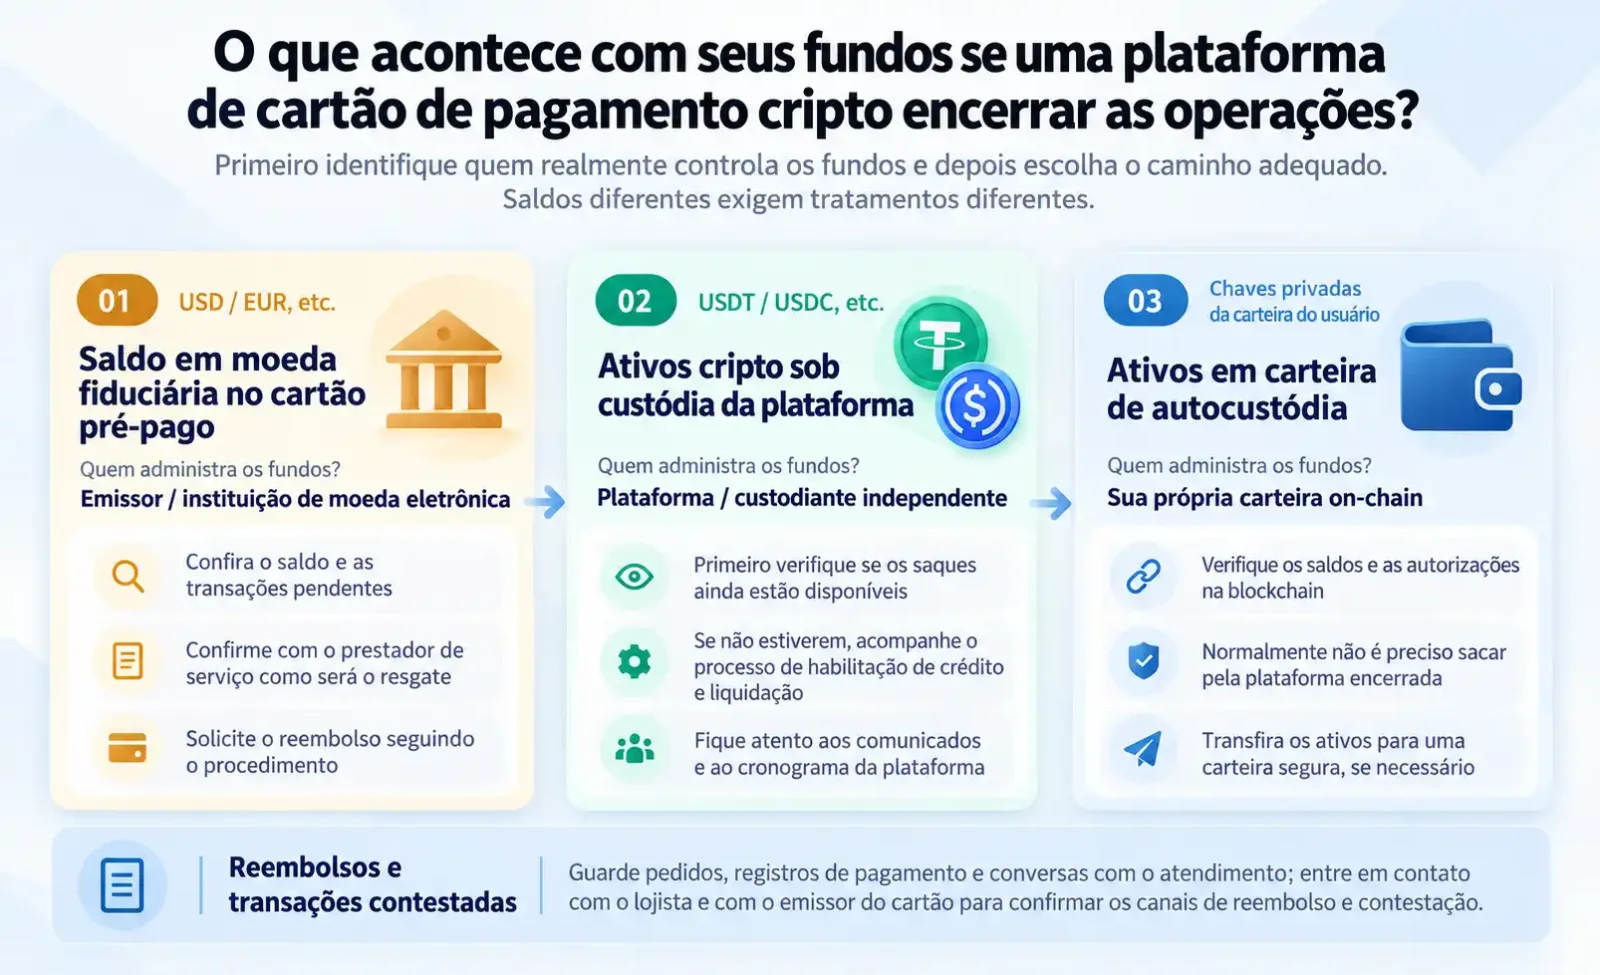
É possível recuperar o saldo do cartão, USDT e USDC após o encerramento da plataforma?
Esta é a questão mais importante quando uma plataforma de cartões cripto deixa de operar.
Duas contas podem exibir ativos equivalentes a US$ 1.000, mas esses valores podem representar coisas muito diferentes: saldo em moeda fiduciária de um cartão pré-pago, stablecoins sob custódia da plataforma ou ativos em blockchain controlados diretamente pelo usuário. Os mecanismos de custódia e os procedimentos jurídicos aplicáveis podem ser completamente distintos.
Saldo em moeda fiduciária já carregado em um cartão pré-pago
Alguns cartões cripto utilizam o modelo pré-pago: o usuário primeiro converte USDT, USDC ou outros ativos em um saldo denominado em moedas fiduciárias, como dólar ou euro, e depois realiza pagamentos com o cartão.
Após a conversão, esses recursos normalmente passam a ser administrados conforme as condições contratuais do serviço específico de cartão pré-pago ou moeda eletrônica. Eles não necessariamente continuam mantidos na forma original de criptoativos.
Se o programa for encerrado, é necessário verificar:
Se o saldo restante pode ser convertido ou sacado;
Se a devolução será de responsabilidade da marca ou da instituição que efetivamente presta o serviço de emissão;
Se o saldo poderá ser transferido para outro programa de cartões;
Se existem tarifas de reembolso, valores mínimos de processamento ou prazos finais.
As regras aplicáveis às tarifas de devolução de saldo merecem atenção especial.
Por exemplo, em sua documentação oficial sobre cartões pré-pagos, a Crypto.com informa, para o produto Crypto.com Prepaid Card ali descrito, uma tarifa de processamento de US$ 50 quando o titular solicita voluntariamente o encerramento da conta do cartão e a devolução do saldo remanescente.
Essa regra, porém, refere-se ao encerramento voluntário de um produto específico. Não permite concluir que todos os cartões Crypto.com em todas as regiões cobram a mesma tarifa, nem que ela necessariamente se aplica quando o fornecedor encerra compulsoriamente um programa de cartões.
O encerramento voluntário da conta, a interrupção do serviço pela instituição emissora e o fim de todo o programa podem estar sujeitos a contratos e procedimentos diferentes.
Além disso, os valores mínimos e as tarifas de saque estabelecidos para as operações normais da plataforma devem ser analisados separadamente do direito legal ao resgate de moeda eletrônica previsto na legislação aplicável. Titulares de moeda eletrônica abrangida pelas Electronic Money Regulations 2011 do Reino Unido possuem direitos legais de resgate. A existência de um valor mínimo na interface comum de saque não significa, por si só, que o saldo não possa ser restituído.
As condições legais específicas são explicadas na seção de perguntas frequentes.
USDT, USDC e outros criptoativos ainda sob custódia da plataforma
Alguns cartões cripto não possuem um saldo pré-pago separado. Nesses produtos, o valor da compra é debitado ou convertido a partir de ativos específicos mantidos na conta da plataforma no momento da transação.
Se o prestador suspender apenas o serviço de cartões, os criptoativos da conta podem continuar disponíveis para negociação ou saque.
Entretanto, se a própria instituição responsável pela custódia de criptoativos encerrar as operações, o tratamento dos recursos dependerá do contrato de custódia, das regras de segregação de ativos e da legislação aplicável.
O usuário precisa esclarecer três questões:
Quem mantém a custódia dos ativos? A empresa responsável pela marca, a plataforma de negociação ou uma instituição custodiante independente?
Como os ativos são mantidos juridicamente? O contrato determina que os ativos digitais sejam administrados como patrimônio dos clientes? Existem outras disposições sobre uso, transferência ou disposição desses ativos?
Quais direitos existem em caso de insolvência? O usuário pode exigir a restituição de ativos específicos ou precisará habilitar um crédito no procedimento de insolvência aplicável?
Essas questões não podem ser respondidas apenas com base no saldo exibido no aplicativo.
Em particular, não se deve presumir que todos os USDT e USDC custodiados por uma plataforma estejam protegidos pelas regras de salvaguarda de moeda eletrônica apenas porque ela mantém uma parceria com uma instituição de moeda eletrônica licenciada.
Os serviços regulados de cartões e moeda eletrônica e os serviços de custódia de criptoativos podem estar sujeitos a regimes regulatórios e mecanismos de proteção de recursos distintos.
Ativos mantidos em carteiras de autocustódia
Outra categoria de cartões cripto permite que os usuários mantenham o controle de seus ativos em blockchain até o momento da utilização.
O MetaMask Card oferece essa modalidade de pagamento, mas os mecanismos de financiamento variam conforme a conta utilizada.
De acordo com a documentação oficial sobre financiamento do MetaMask Card, é possível realizar compras usando tokens de contas MetaMask elegíveis de autocustódia mediante a configuração de um Spending Limit (limite de gastos), que autoriza o cartão a utilizar determinados tokens. Nessas contas, os ativos permanecem na carteira correspondente até serem efetivamente gastos, e o usuário pode alterar ou revogar a autorização.
O MetaMask Card também permite utilizar uma Money Account vinculada como fonte de recursos.
Segundo a documentação vigente do produto nos Estados Unidos, o usuário pode vincular uma Money Account ao MetaMask Card. Após a vinculação, ela se torna a fonte principal de financiamento do cartão, e o limite de gastos é definido automaticamente como todo o saldo disponível da conta. O usuário também pode estabelecer um limite próprio. A autorização padrão não exige o pagamento de taxas de rede em blockchain, mas a definição manual de um limite pode gerar essas taxas.
Para utilizar ativos de outra conta MetaMask, é necessário primeiro desvincular a Money Account do cartão. Os procedimentos e controles de limite estão disponíveis no guia oficial de gerenciamento do cartão.
Portanto, seria incorreto afirmar que todos os usuários do MetaMask Card realizam pagamentos por meio do mesmo mecanismo de autorização de tokens em autocustódia. Também não é possível deduzir, apenas pelo nome Money Account, que se trata de um saldo convencional custodiado pela plataforma. O controle dos ativos e sua estrutura jurídica devem ser avaliados com base na documentação do produto e nos termos da conta correspondente.
Caso o serviço de cartões seja interrompido, o controle dos usuários sobre os ativos mantidos em suas carteiras de autocustódia pode não ser diretamente afetado.
As permissões concedidas anteriormente ao cartão podem ser verificadas e revogadas pelas funcionalidades oficiais de gerenciamento. A MetaMask informa que o usuário pode definir o Spending Limit de determinado token como zero ou revogar autorizações de tokens com as ferramentas apropriadas. Essas operações em blockchain podem gerar taxas de rede.
O controle efetivo dos ativos digitais depende de onde os recursos estão armazenados, de quem controla a carteira e da estrutura das autorizações, não do nome da marca do cartão.
Quais datas são mais importantes no comunicado de encerramento de um cartão cripto?
Um Crypto Card Shutdown não significa necessariamente que todos os serviços serão encerrados no mesmo dia.
Uma plataforma pode deixar de aceitar novos usuários semanas antes de suspender recargas e compras, mantendo o canal de saque de saldos disponível até uma data posterior.
Os titulares devem verificar cada alteração operacional anunciada, e não apenas registrar a data final do encerramento.
Item do comunicado | Impacto prático para o usuário |
|---|---|
New Applications End | Novas solicitações deixam de ser aceitas; cartões existentes podem continuar funcionando |
Card Issuance End | Emissão de novos cartões e substituições é encerrada; cartões existentes podem não ser afetados |
Top-Ups Disabled | Novos aportes ou recargas nas contas ou cartões indicados deixam de ser aceitos |
Card Transactions End | Novas compras com cartão e saques em dinheiro são interrompidos |
Withdrawal Deadline | Data e horário finais para sacar determinados ativos ou saldos pelo canal indicado |
Refund / Dispute Period | Regras para reembolsos e contestações de transações anteriores |
Account Closure Date | Encerramento definitivo do serviço de conta ou início de procedimentos posteriores |
Nem todos os prestadores divulgam um cronograma completo com os sete itens. Questões não esclarecidas no comunicado devem ser confirmadas diretamente pelos canais oficiais.
Tipos diferentes de recursos podem ter prazos diferentes. Saldos fiduciários de cartões, saques de criptoativos e reembolsos de estabelecimentos comerciais podem ser processados por instituições e sistemas distintos.
Para a moeda eletrônica abrangida pela legislação aplicável, também é necessário diferenciar o encerramento do canal comum de saque do direito legal ao resgate. O fim de determinada modalidade de retirada não necessariamente extingue o direito de solicitar o resgate do saldo.
Por exemplo, os regulamentos 39 a 43 das Electronic Money Regulations 2011 do Reino Unido tratam do resgate de moeda eletrônica, das tarifas e dos pedidos apresentados após o término do contrato. Essas disposições, contudo, não significam que todos os saldos possam ser recuperados sem qualquer limite de tempo, nem garantem pagamento imediato pelos procedimentos normais após a insolvência de uma instituição.
O fuso horário informado no comunicado também é importante. Prestadores internacionais podem utilizar UTC, o horário local da instituição emissora ou o horário do usuário. Um erro de conversão próximo ao encerramento da janela de saques pode resultar na perda do prazo.
Se o prestador pretende desabilitar o acesso às contas, exporte o histórico completo de transações antes da data-limite, em vez de guardar apenas uma captura de tela do saldo atual.
Ainda é possível receber reembolsos após a desativação do cartão?
Mesmo depois que o cartão deixa de aceitar novas compras, os reembolsos relacionados a transações anteriores podem continuar sendo processados pela rede de pagamentos original.
O efetivo crédito dos valores dependerá de a conta original continuar existindo, de o emissor ainda processar reembolsos e das regras de liquidação adotadas após o fim do programa.
É importante distinguir quatro tipos de movimentação de recursos.
Reembolsos de estabelecimentos: confirme primeiro se o comerciante iniciou a devolução
Se o usuário cancelou uma reserva de hotel, uma compra online ou uma assinatura antes da desativação do cartão, deve preservar a confirmação de reembolso do estabelecimento e os registros da transação original.
Por exemplo, as perguntas frequentes sobre transações com o Bybit Card informam que, nos procedimentos operacionais normais, reembolsos elegíveis geralmente retornam à Funding Account correspondente. Algumas devoluções podem exigir documentação adicional ou análise.
Essa regra não garante que um programa Bybit Card já encerrado continue processando reembolsos da mesma maneira, nem pode ser estendida a todos os outros cartões.
Se o estabelecimento confirmou o reembolso, mas o valor ainda não foi creditado, forneça ao prestador do serviço de cartão a data, o valor da transação e eventual número de referência do reembolso, solicitando informações sobre o andamento.
Encerramento da conta do cartão: verifique o destino das transações anteriores
Quando o programa é encerrado, a conta original do cartão pode deixar de receber reembolsos pelos procedimentos habituais.
Nesse caso, entre em contato com o prestador de serviços emissor original para confirmar se o dinheiro poderá retornar à conta anterior, ser transferido para uma conta substituta ou precisar de outro procedimento.
Caso a marca tenha mudado de emissor, não presuma que a nova instituição assuma automaticamente a responsabilidade por todos os reembolsos de transações realizadas com o cartão antigo.
Chargeback: mecanismo aplicável a contestações elegíveis de transações com cartão
O chargeback, ou contestação de compra com possível estorno, é um mecanismo de resolução de disputas do sistema de cartões. Não é um instrumento genérico para recuperar recursos após a falência de uma plataforma.
As orientações da Visa para titulares e as informações oficiais da Mastercard sobre disputas recomendam que o titular apresente a contestação à instituição que efetivamente emitiu o cartão.
A possibilidade de chargeback só deve ser examinada quando existe uma transação original com cartão que possa ser contestada segundo as regras aplicáveis. A elegibilidade depende da natureza da operação, do motivo da contestação, das provas, das regras da bandeira e dos prazos pertinentes. A apresentação do pedido não garante o reembolso.
Por exemplo, se o titular utilizou um cartão bancário para adicionar recursos a uma plataforma ou comprar um serviço que posteriormente não foi entregue, pode consultar o emissor do cartão usado no pagamento para verificar se a operação se enquadra nas condições de contestação.
Em contrapartida, um saldo interno de USDT, USDC ou outros ativos exibido por uma plataforma de criptoativos não constitui, por si só, uma transação passível de chargeback diretamente perante a rede de cartões. Ter um cartão cripto também não significa que todos os ativos mantidos na plataforma possam ser recuperados por esse mecanismo.
Transferências em blockchain: não podem ser convertidas diretamente em chargebacks
Se o usuário transferiu USDT ou USDC para a plataforma por meio de uma rede blockchain e a transação foi confirmada, normalmente não é possível apresentar um chargeback diretamente à Visa ou à Mastercard com base nessa transferência.
As possibilidades de recuperação devem ser avaliadas segundo a relação de custódia, o endereço de recebimento, os registros da transação e a legislação aplicável.
Reembolsos de estabelecimentos, chargebacks de cartões, devolução de saldos de cartões e recuperação de ativos sob custódia são quatro mecanismos distintos. Antes de buscar a restituição, é essencial identificar o caminho original do pagamento.
O caso Wirecard: por que problemas em uma instituição emissora afetaram várias marcas?
O caso Wirecard, ocorrido em 2020, demonstra como riscos de uma instituição de pagamentos subjacente podem atingir diversos serviços.
Em 26 de junho de 2020, a Autoridade de Conduta Financeira do Reino Unido (FCA) impôs restrições à Wirecard Card Solutions Limited, suspendendo determinadas atividades reguladas. Como consequência, alguns clientes ficaram impossibilitados de realizar pagamentos ou saques. Em 29 de junho, a FCA autorizou a retomada dos serviços pertinentes, e as restrições foram retiradas em 30 de junho. Em 28 de agosto, a Wirecard Card Solutions anunciou planos para encerrar gradualmente suas atividades reguladas no Reino Unido, com a migração de clientes e produtos para outros prestadores durante o processo.
A empresa era responsável por fornecer os serviços subjacentes de moeda eletrônica e pagamentos, mas não operava todas as marcas de cartões voltadas ao consumidor. O episódio demonstra que diferentes marcas podem compartilhar um mesmo prestador de infraestrutura, de modo que uma interrupção em uma instituição pode afetar vários programas de cartões.
A cronologia está documentada no comunicado da FCA sobre a retomada das atividades e na declaração sobre o encerramento gradual dos negócios.
Os recursos podem ser recuperados se a plataforma entrar em insolvência ou liquidação?
Quando a instituição que mantém os recursos dos clientes entra em processo formal de insolvência, liquidação ou administração especial, o tratamento desses valores pode deixar de ser decidido diretamente pelo suporte comum da empresa.
Os usuários precisam verificar se houve nomeação legal de um administrador ou liquidante e como serão tratados os direitos sobre os recursos previstos nos contratos originais.
Há um exemplo verificável no setor britânico de moeda eletrônica.
ePayments Systems Limited: quem é responsável pelos recursos dos clientes?
Em 15 de outubro de 2026, a FCA britânica anunciou que a instituição de moeda eletrônica ePayments Systems Limited (EPS) havia entrado em administração especial (Special Administration).
Segundo o comunicado, Mark Boast e Allister Manson, ambos da Opus Restructuring LLP, foram nomeados administradores especiais conjuntos.
De acordo com a FCA, os administradores são responsáveis pelo tratamento das reivindicações dos clientes contra a EPS e pela devolução dos recursos quando possível. Os resultados específicos dependerão do procedimento formal de administração.
Fonte: FCA — ePayments Systems Limited Enters Special Administration.
Este não é um caso de encerramento de uma plataforma de cartões cripto. Ele demonstra como a responsabilidade pela gestão dos recursos dos clientes pode mudar quando uma instituição regulada de moeda eletrônica enfrenta problemas operacionais ou financeiros graves.
Depois de iniciada a administração formal, os clientes geralmente não podem pressupor que conseguirão sacar imediatamente todo o saldo pelos canais habituais.
A salvaguarda de moeda eletrônica não equivale ao seguro de depósitos bancários
No Reino Unido, instituições de moeda eletrônica e instituições de pagamento abrangidas pelas normas pertinentes devem implementar mecanismos de proteção dos recursos dos clientes, conhecidos como safeguarding.
Esses mecanismos buscam separar determinados recursos dos clientes dos ativos próprios da instituição, ou utilizar outros métodos de proteção autorizados pela legislação, reduzindo possíveis perdas em caso de falência.
A FCA apresenta essas obrigações em suas orientações sobre requisitos de safeguarding. As regras atualizadas, que entraram em vigor em 7 de maio de 2026, reforçaram as exigências de registro, conciliação e administração dos recursos dos clientes. As disposições pertinentes podem ser consultadas no FCA Handbook CASS 15.
Entretanto, safeguarding não é a mesma coisa que a proteção de depósitos bancários oferecida pelo Financial Services Compensation Scheme (FSCS) britânico.
Nas orientações aos consumidores, a FCA esclarece que os recursos mantidos por prestadores de pagamento não bancários e instituições de moeda eletrônica geralmente não contam com a proteção de depósitos do FSCS. Em vez disso, ficam sujeitos aos mecanismos correspondentes de safeguarding.
Após a falência de uma instituição, mesmo os recursos protegidos por requisitos de safeguarding podem depender de verificação de ativos, conciliação e procedimentos legais de distribuição antes da restituição. Custos administrativos e eventual insuficiência de ativos também podem reduzir o montante recuperado.
A obrigação legal de resgatar moeda eletrônica durante a operação normal de uma instituição e sua capacidade efetiva de pagar após a insolvência são questões diferentes.
Por exemplo, o regulamento 39 das Electronic Money Regulations 2011 do Reino Unido determina o resgate pelo valor nominal da moeda eletrônica que atenda aos requisitos legais. Isso não garante que todos os titulares recebam imediatamente e integralmente os recursos após a instituição entrar em insolvência ou administração especial.
Essas regras se aplicam a serviços de pagamento e moeda eletrônica sujeitos à legislação britânica. Cartões cripto emitidos em outros países podem estar sujeitos a regimes diferentes. Criptoativos custodiados por uma plataforma também não passam automaticamente a ter as mesmas proteções apenas porque a instituição parceira emissora do cartão é regulada.
Quais documentos preparar para uma solicitação formal de restituição?
Se o regulador ou um tribunal confirmar o início de um procedimento de administração ou liquidação, os usuários devem seguir as orientações publicadas pelo administrador nomeado.
Em geral, é necessário preparar:
Contratos dos titulares de cartões, acordos de conta e nomes das entidades efetivamente responsáveis pelos serviços;
Identificadores de conta, quatro últimos dígitos do cartão e documentos de identificação do cliente;
Registros de saldo na data do encerramento da conta ou da interrupção do serviço;
Histórico de recargas, conversões, saques e transações;
Registros de reembolsos pendentes, operações não liquidadas e transferências de recursos;
Hashes de transações, redes blockchain e informações sobre tokens referentes aos criptoativos;
Comprovantes de solicitações já apresentadas, números de processo e comunicações relacionadas.
Ao apresentar o pedido, também é importante confirmar o tipo de recurso, a moeda de denominação, a base jurídica do direito reivindicado e os prazos aplicáveis.
Se o cliente possuir tanto saldo de cartão pré-pago quanto criptoativos custodiados pela plataforma, não deve presumir que os dois tipos de recursos serão tratados pelo mesmo administrador e segundo as mesmas regras.
Após o início de um processo formal, o usuário deve seguir comunicados regulatórios verificados, documentos judiciais e notificações dos administradores, em vez de continuar dependendo de prazos de saque anteriormente prometidos pelo suporte.
A quem recorrer para reclamar ou buscar a recuperação dos recursos após o encerramento?
A responsabilidade pode variar conforme o tipo de recurso e a natureza da disputa.
Problema | Quem procurar primeiro |
|---|---|
O programa ainda funciona, mas não estão claras as condições de retirada do saldo | Operador da marca e prestador que efetivamente emite o cartão |
Reembolso de transações antigas de um cartão desativado | Prestador original do serviço, emissor e estabelecimento comercial envolvido |
Criptoativos custodiados pela plataforma não podem ser sacados | Instituição custodiante dos ativos digitais ou responsável pela conta da plataforma |
Saldo de moeda eletrônica sujeito a administração formal | Administrador ou liquidante legalmente nomeado |
Reclamação elegível sobre serviços de pagamento não resolvida | Órgão de reclamações financeiras ou resolução de disputas competente |
O nome da instituição emissora efetiva normalmente consta do contrato do titular, dos termos do serviço de moeda eletrônica, dos documentos formais da conta ou dos registros regulatórios.
Se o prestador continua operando e o problema é apenas a falta de clareza sobre a devolução do saldo, o primeiro passo deve ser apresentar uma reclamação formal.
Quando a instituição já está em liquidação ou administração legal, os clientes geralmente precisam seguir o procedimento de habilitação ou reivindicação de recursos divulgado pelo administrador. Uma reclamação e uma solicitação formal de restituição de ativos não são a mesma coisa. Abrir um chamado comum de suporte não significa necessariamente ter apresentado um crédito válido ou uma reivindicação formal de recursos de clientes.
Quais canais formais existem no Reino Unido e nos Estados Unidos?
No Reino Unido, clientes com disputas elegíveis relacionadas a serviços de moeda eletrônica e pagamentos podem primeiro reclamar à instituição envolvida e, conforme as regras aplicáveis, recorrer ao Financial Ombudsman Service.
Esse órgão pode examinar determinadas controvérsias sobre moeda eletrônica, mas o canal correspondente não abrange disputas gerais sobre criptomoedas.
Se a empresa já entrou em insolvência ou administração especial, a restituição dos recursos geralmente precisa ser conduzida legalmente pelo administrador nomeado. Uma reclamação comum não substitui o procedimento formal de reivindicação.
Nos Estados Unidos, o Consumer Financial Protection Bureau (CFPB) oferece um portal de reclamações sobre produtos e serviços financeiros, incluindo categorias relacionadas a cartões pré-pagos, transferências de dinheiro, moedas virtuais e serviços financeiros associados.
A possibilidade de análise de cada caso depende da natureza do serviço, da entidade jurídica e da jurisdição competente.
Independentemente do canal escolhido, é fundamental reunir registros financeiros claros e documentação contratual, em vez de fundamentar o pedido de restituição apenas no material publicitário da plataforma.
Como reduzir perdas adicionais causadas pelo encerramento da plataforma?
Além de resolver a situação dos saldos existentes, é importante evitar que a interrupção do serviço afete outros pagamentos e atividades em andamento.
Preserve extratos completos. Enquanto ainda houver acesso à conta, exporte históricos de saldo, transações com cartão, conversões de ativos e transferências em blockchain. Capturas de tela podem complementar os registros oficiais, mas não devem substituí-los integralmente.
Acompanhe transações pendentes. Faça uma lista de depósitos de hotéis, pré-autorizações, reembolsos de estabelecimentos e pagamentos não liquidados. Registre os valores originais, os comerciantes e os números de referência.
Atualize assinaturas importantes. Usuários que pagam servidores em nuvem, domínios, softwares empresariais ou outros serviços recorrentes com o cartão devem substituir o meio de pagamento em tempo hábil. Uma cobrança recusada por desativação do cartão não significa que o contrato de assinatura tenha sido automaticamente cancelado.
Previna golpes de recuperação de ativos. Golpistas podem se passar por atendentes, reguladores ou liquidantes e exigir supostas taxas de desbloqueio, impostos ou depósitos de verificação de recursos. Não conecte carteiras por links não verificados nem forneça frases de recuperação, chaves privadas ou códigos de verificação de uso único.
A FCA também alertou especificamente sobre fraudes envolvendo pessoas que se passam pela instituição ou por seus administradores no comunicado de administração especial da ePayments Systems Limited.
Usuários que possuem vários cartões cripto também devem identificar as instituições emissoras e os prestadores de pagamento efetivamente utilizados por cada produto.
Marcas diferentes podem depender da mesma instituição subjacente. Distribuir pagamentos entre várias marcas não significa necessariamente que o risco associado à infraestrutura tenha sido de fato diversificado.
Perguntas frequentes
Se a plataforma interromper a emissão de novos cartões, os cartões existentes deixam de funcionar imediatamente?
Não necessariamente.
O encerramento da emissão de novos cartões, a suspensão de compras com cartões existentes e o fechamento definitivo das contas podem ocorrer em datas diferentes. A referência deve ser o comunicado oficial dirigido aos titulares atuais.
Caso a plataforma esteja mudando de instituição emissora, também é necessário verificar as condições de uso dos cartões antigos durante a migração.
Se meu saldo for inferior ao valor mínimo de saque, ainda posso solicitar a devolução?
É possível solicitar que o prestador esclareça como o saldo será tratado. Entretanto, é necessário distinguir o limite mínimo de saque habitual da plataforma do direito legal ao resgate da moeda eletrônica.
Para moeda eletrônica abrangida pelo regulamento 38 das Electronic Money Regulations 2011 do Reino Unido, o regulamento 39 determina, em regra, que o emissor deve efetuar o resgate pelo valor nominal a qualquer momento, mediante solicitação do titular. Portanto, o valor mínimo imposto por um canal comum de saque não se torna automaticamente um valor mínimo legal para resgate.
As condições e tarifas de resgate também estão sujeitas a restrições legais:
Antes do término do contrato: O titular pode solicitar resgate total ou parcial nos termos do regulamento 42. Quando as condições do regulamento 41 forem atendidas, o emissor poderá cobrar tarifa de resgate claramente prevista no contrato e proporcional aos custos efetivos.
No encerramento e durante o ano seguinte: Para titulares abrangidos pelo regulamento 42, o emissor deve, em regra, resgatar integralmente o saldo de moeda eletrônica, sem cobrar tarifa de resgate.
Mais de um ano após o encerramento: O emissor poderá cobrar tarifa quando permitido pelo regulamento 41, respeitando as exigências de divulgação contratual e proporcionalidade aos custos.
Isso não significa que o direito de resgate não tenha limite temporal. O regulamento 43 permite ao emissor recusar pedidos apresentados mais de seis anos após o término do contrato.
Se a instituição já estiver em insolvência ou administração especial, mesmo que o titular conserve o direito legal de solicitar resgate, a restituição efetiva dos recursos poderá depender de procedimentos formais de reivindicação, verificação de ativos e distribuição. Não há garantia de pagamento imediato ou integral.
Essas normas não podem ser aplicadas automaticamente a cartões pré-pagos de todos os países, nem abrangem necessariamente USDT, USDC ou outros criptoativos sob custódia de plataformas.
Referência legal: The Electronic Money Regulations 2011 — Part 5, Regulations 38–43.
Visa ou Mastercard devolverão diretamente o saldo de uma plataforma que faliu?
Em geral, não é possível exigir diretamente das bandeiras o reembolso de saldos mantidos em uma plataforma.
Visa e Mastercard estabelecem regras e infraestrutura para o processamento de transações com cartões, mas normalmente não são responsáveis pela custódia direta dos recursos das contas dos titulares.
A devolução de saldos depende do emissor efetivo, das condições do serviço de moeda eletrônica e dos contratos aplicáveis. Contestações de transações elegíveis devem ser apresentadas ao emissor conforme as regras pertinentes.
Quando um novo emissor assume um programa de cartões, os saldos antigos são transferidos automaticamente?
Não se deve presumir a transferência automática.
A migração de um programa pode envolver a emissão de novos cartões, assinatura de novos contratos, transferência de saldos ou restituição separada dos recursos pela instituição anterior.
O usuário deve verificar se a responsabilidade pelos recursos dos cartões antigos foi efetivamente transferida e quem continuará administrando reembolsos de transações passadas, contestações e registros de conta.
Mesmo que o novo cartão já esteja funcionando, os documentos do cartão antigo devem ser preservados até que todos os saldos e transações pendentes tenham sido devidamente resolvidos.
Fontes
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
Data de verificação das fontes: 29 de outubro de 2026