
Seu cartão cripto deixa de funcionar de repente, e o aplicativo exibe Card Frozen, Card Suspended ou Account Restricted. O que fazer? Ainda é possível sacar o USDT ou USDC mantido na conta?
Nessa situação, evite tentar realizar pagamentos ou saques repetidamente. Também não há motivo para concluir de imediato que os fundos foram perdidos. As transações com cartão, as permissões da conta na plataforma e os saques de ativos digitais podem ser controlados por sistemas diferentes. A restrição de uma função não significa necessariamente que as demais também estejam bloqueadas.
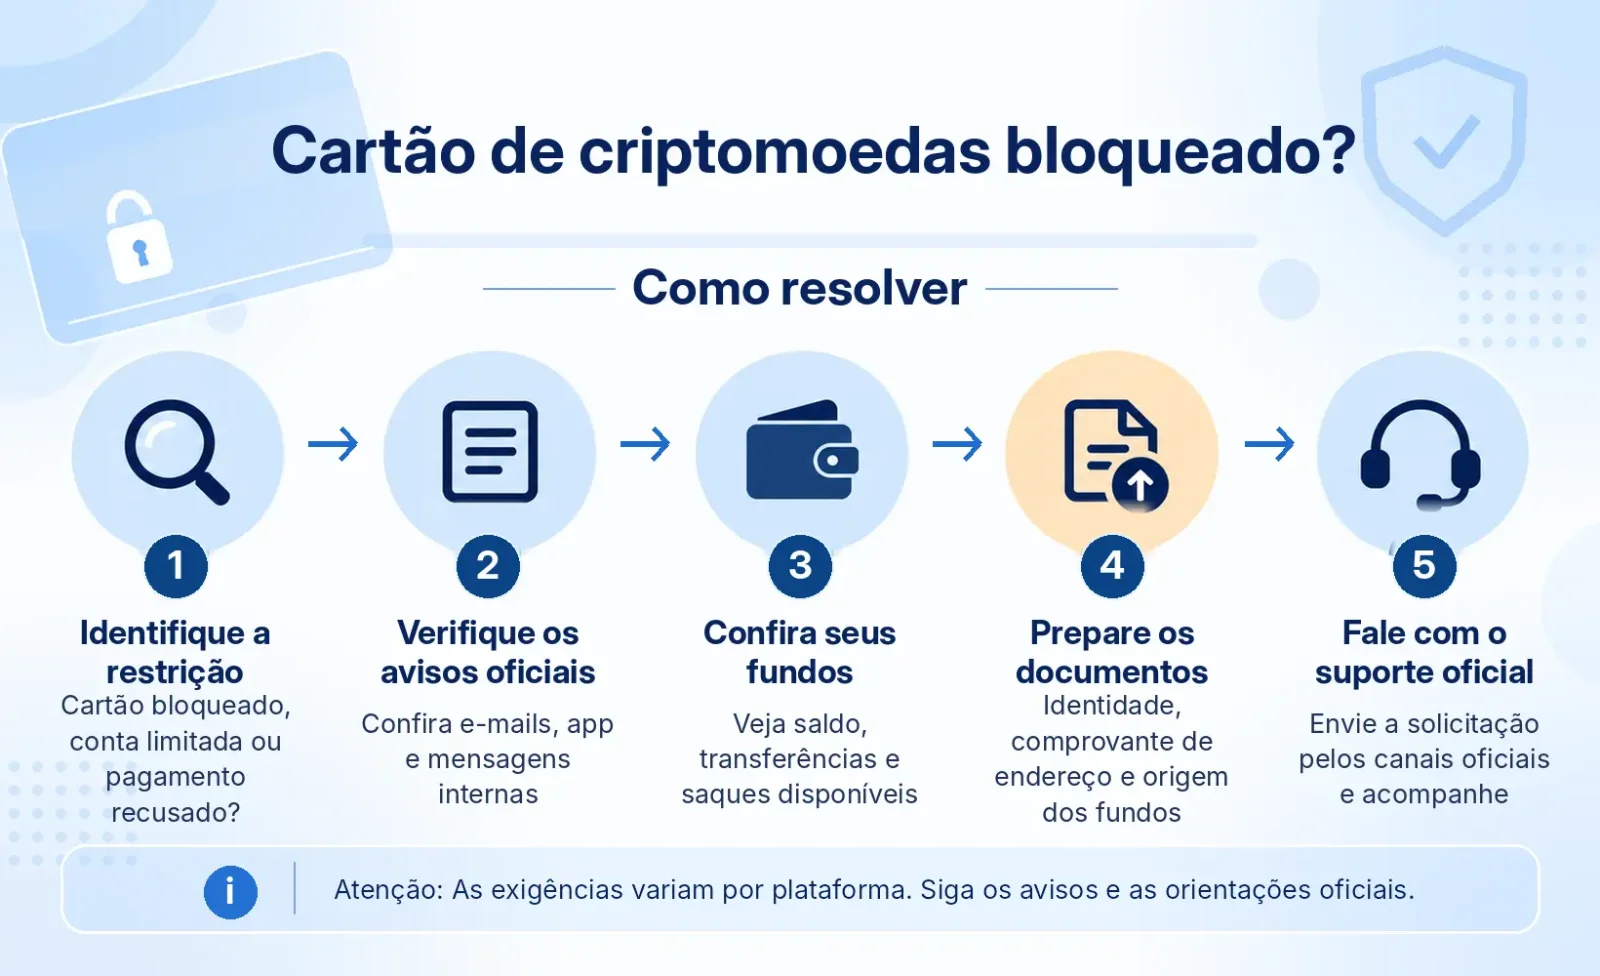
Se o seu cartão cripto foi bloqueado, siga estas etapas:
Identifique o alcance da restrição. Verifique se apenas o cartão foi bloqueado, se determinadas operações estão limitadas ou se a conta inteira está inacessível.
Confira a situação dos fundos. Examine separadamente o saldo da conta, o saldo disponível e as permissões de transferência e saque.
Verifique os alertas de segurança. Procure transações incomuns, acessos por dispositivos desconhecidos ou notificações oficiais de verificação de identidade.
Guarde os registros da conta. Preserve informações sobre saldos de ativos, histórico de transações, avisos de bloqueio e e-mails relacionados.
Entre em contato com o suporte oficial. Conforme o tipo de restrição, envie documentos de identidade, solicite a restauração das funções ou peça esclarecimentos sobre os próximos procedimentos.
Se também identificar transações não autorizadas com o cartão, priorize a segurança da conta. Bloqueie imediatamente qualquer cartão que possa ter sido comprometido e comunique as operações ao emissor ou prestador responsável pela emissão.
O cartão foi bloqueado ou a conta inteira está restrita?
Os cartões de pagamento com criptomoedas geralmente são oferecidos por meio de parcerias entre a empresa responsável pela marca, a instituição emissora do cartão e um prestador de serviços de ativos digitais. Mesmo quando todas as funções aparecem em um único aplicativo, as contas e permissões subjacentes podem ser diferentes.
Por isso, uma mensagem de bloqueio deve ser interpretada de acordo com as funções efetivamente afetadas.
Mensagem ou situação | Manifestação comum | Medida recomendada |
|---|---|---|
Card Frozen / Locked | O cartão não pode ser usado para compras ou saques em caixas eletrônicos | Verificar se é possível desbloqueá-lo na área de gerenciamento do cartão |
Card Suspended | As transações com cartão estão suspensas e podem exigir análise manual | Consultar os avisos de segurança e contatar o suporte do cartão |
Account Restricted | Algumas funções, como negociação, transferências ou saques de criptoativos, estão restritas | Identificar os serviços afetados e os documentos necessários para a análise |
Account Closed | A conta individual foi encerrada e não pode mais ser utilizada normalmente | Confirmar o motivo do encerramento e o tratamento dos ativos remanescentes |
Payment Declined | Um pagamento específico foi recusado, mas o cartão não está necessariamente bloqueado | Consultar os detalhes da transação e o motivo exato da recusa |
KYC / EDD Review | A verificação de identidade ou a diligência reforçada ainda não foi concluída | Enviar as informações solicitadas e consultar o andamento da análise |
Essas expressões não representam uma única categoria de códigos de status do setor. Card Frozen descreve a situação do cartão; Account Restricted refere-se às permissões da conta; Payment Declined indica o resultado de uma transação; e KYC / EDD Review corresponde a um processo de análise. Além disso, plataformas diferentes podem usar os mesmos termos para designar restrições distintas.
Em particular, uma simples recusa de pagamento não deve ser automaticamente interpretada como bloqueio da conta.
Por exemplo, as perguntas frequentes da Bybit sobre transações com cartão apresentam diversos motivos de recusa, incluindo saldo insuficiente para compras, limite de gastos excedido, cartão ainda não ativado e PIN ou CVV incorreto. Os usuários podem consultar os registros de autorização e as informações de recusa no histórico de transações do cartão.
Se o pagamento falhar apenas em um estabelecimento e as demais transações continuarem normais, geralmente é melhor investigar primeiro aquela operação, em vez de solicitar diretamente o desbloqueio da conta.
Também é necessário distinguir três aspectos:
Funcionalidade do cartão: Se o cartão permite fazer compras, sacar dinheiro em caixas eletrônicos e realizar outras transações.
Permissões da conta na plataforma: Se o usuário consegue entrar na conta, negociar, converter ativos, transferir recursos ou utilizar a conta de fundos.
Controle sobre os ativos digitais: Onde USDT, USDC e outros ativos estão efetivamente custodiados e se o usuário ainda pode transferi-los por conta própria.
Por exemplo, segundo as perguntas frequentes oficiais sobre o Bybit Card, o cartão não mantém um saldo de carteira separado. As compras são financiadas por recursos elegíveis existentes na conta do usuário. As fontes de recursos podem incluir a Funding Account e, quando permitido pelas regras aplicáveis ao produto, saldos do Flexible Easy Earn.
Isso não significa que usuários do Bybit Card em todas as regiões precisem utilizar simultaneamente essas duas fontes. Os ativos elegíveis, a prioridade de utilização dos recursos e a forma de débito dependem da região, do programa do cartão e das regras oficiais em vigor.
A Bybit também esclarece que uma restrição na conta principal da plataforma não necessariamente faz com que o cartão seja identificado separadamente como suspenso, embora as transações ainda possam ser recusadas.
Essas regras demonstram a relação entre a situação do cartão e as permissões da conta: a suspensão das transações com cartão não significa necessariamente que todos os USDT, USDC ou outros ativos digitais da conta também estejam bloqueados.
Por que uma conta pode ser bloqueada mesmo após a aprovação no KYC?
Concluir a verificação inicial de identidade, conhecida como Know Your Customer (KYC), é apenas um dos requisitos para abrir uma conta e utilizar determinados serviços. As plataformas podem continuar analisando contas de acordo com as atividades realizadas, as alterações nas informações dos clientes e as exigências de conformidade aplicáveis.
Nas suas orientações sobre análise de contas, a Coinbase informa que pode solicitar atualizações sobre a conta, as transações, a origem dos recursos ou a origem do patrimônio do usuário. Os requisitos específicos dependem da localização do cliente, da entidade responsável pelo serviço, do produto e da movimentação da conta.
Entre os motivos mais comuns para uma nova análise estão os seguintes.
Necessidade de atualizar os dados de identidade ou residência
Documentos de identidade vencidos, mudanças de endereço ou divergências entre os dados atuais e as informações fornecidas na abertura da conta podem exigir uma nova verificação.
O guia de solução de problemas do cartão de débito da Coinbase informa que o Coinbase Card pode sofrer restrições temporárias devido a movimentações incomuns ou à necessidade de atualizar os dados de identidade.
Nesses casos, consulte as notificações oficiais, confira se o nome, a data de nascimento, o endereço e os documentos estão corretos e conclua o procedimento pela área de verificação da própria conta.
Necessidade de justificar a origem dos recursos ou o contexto das transações
Esse é um problema relativamente comum nas análises de contas de criptoativos e nem sempre pode ser resolvido apenas com a verificação básica de identidade.
A plataforma pode solicitar explicações sobre como os recursos foram obtidos, por que foram transferidos para a conta e se as operações são compatíveis com as informações apresentadas pelo usuário.
Duas expressões aparecem com frequência nessas análises:
Source of Funds (SOF, origem dos recursos): Identifica a procedência de recursos ou criptoativos específicos, como salários, venda de bens, ganhos com negociações ou outras fontes legítimas.
Source of Wealth (SOW, origem do patrimônio): Explica como o patrimônio total ou os ativos financeiros de uma pessoa foram acumulados, por exemplo, por meio de receitas empresariais de longo prazo, rendimentos de investimentos ou heranças.
Os conceitos não são equivalentes. Demonstrar que determinado endereço de carteira transferiu USDT para uma plataforma não comprova necessariamente a origem inicial desses USDT.
A plataforma pode exigir documentos complementares, como extratos bancários, demonstrativos de corretoras, registros de transações em blockchain, contratos comerciais ou outros comprovantes.
Abertura de uma análise de diligência reforçada (EDD)
A diligência reforçada, ou Enhanced Due Diligence (EDD), geralmente envolve uma investigação mais detalhada sobre o cliente e o contexto de suas transações.
O guia oficial de EDD da Bybit esclarece que determinados depósitos, saques, serviços do Bybit Card e operações com moedas fiduciárias podem exigir uma análise adicional, mesmo após a conclusão da verificação de identidade convencional.
O usuário pode precisar apresentar documentos de identidade, comprovantes de endereço e informações sobre a origem dos recursos ou do patrimônio. Se os documentos solicitados não forem enviados no prazo indicado, algumas funções transacionais poderão ser restringidas.
Acessos incomuns, suspeitas de comprometimento da conta, transações ainda não liquidadas e contestações de operações também podem acionar medidas de segurança ou controles de risco.
Essas situações indicam a necessidade de verificações adicionais pela plataforma. Não demonstram, por si só, que o titular da conta tenha praticado alguma atividade ilegal.
Ainda é possível sacar USDT ou USDC depois do bloqueio da conta?
A possibilidade de sacar depende de quais funções da conta estão restritas, e não apenas da mensagem de bloqueio.
Apenas os pagamentos com cartão estão restritos
Se a área Card exibir Frozen, mas a conta de ativos continuar funcionando normalmente, o usuário ainda poderá ter permissão para negociar ou sacar ativos digitais.
É necessário verificar a situação da conta onde os ativos estão mantidos e confirmar se há outras restrições aplicáveis.
O fato de o cartão não aceitar pagamentos não significa, por si só, que USDT ou USDC não possam ser transferidos.
Algumas transferências ou saques estão restritos
Se o saldo dos ativos continuar visível, mas o botão de saque estiver desativado, ou se uma solicitação apresentar mensagens como Account Restricted ou Withdrawal Suspended, verifique a possível existência de:
Uma análise de KYC ou EDD ainda não concluída;
Restrições de segurança sobre determinados recursos ou transações pendentes;
Saldo negativo na conta ou problemas de transações não resolvidos;
Outras exigências oficiais de verificação da conta.
O motivo específico deve ser identificado a partir das notificações da plataforma e da situação real da conta.
As perguntas frequentes da Bybit sobre transações com cartão descrevem uma situação específica: quando a Funding Account apresenta saldo negativo, o Bybit Card é suspenso e os saques da conta também ficam restritos.
Por exemplo, um saldo negativo pode surgir quando o valor final de liquidação de uma transação supera o valor inicialmente autorizado ou quando a taxa de câmbio muda até a liquidação e a conta não possui fundos suficientes para cobrir a diferença.
Segundo o procedimento publicado pela Bybit, o usuário deve quitar o saldo negativo correspondente. A plataforma afirma que as restrições relacionadas serão removidas em até 24 horas após o pagamento. Se o acesso não for restabelecido, é possível acompanhar o caso por meio de um chamado oficial.
Esse procedimento se aplica à situação descrita pela Bybit e não deve ser tratado como regra universal para outros cartões cripto.
A conta inteira está restrita ou inacessível
Se as operações, transferências, saques e o acesso à conta estiverem restritos, o problema deverá ser resolvido pelos canais oficiais de recuperação de conta ou atendimento.
Uma captura de tela mostrando o saldo não comprova que os fundos podem ser sacados imediatamente. O montante de ativos exibido na conta e as permissões de saque disponíveis naquele momento precisam ser verificados separadamente.
Se a plataforma tiver encerrado a conta individual do usuário, também é importante solicitar esclarecimentos sobre o tratamento dos saldos remanescentes, os canais de saque permitidos e eventuais análises ainda pendentes.
Não tente contornar restrições usando a identidade de outra pessoa, abrindo uma nova conta, utilizando endereços de recebimento de terceiros ou apresentando documentos de transações falsificados. Essas práticas podem violar as regras da plataforma e aumentar os riscos de disputas sobre fundos e de segurança da conta.
Se o problema não for o bloqueio de uma conta individual, mas a paralisação completa de uma plataforma, o encerramento de um programa de cartões ou o fim da parceria com uma instituição emissora, consulte o artigo complementar “O que acontece com seus fundos quando uma plataforma de cartões cripto encerra as operações? Guia sobre saldos, reembolsos e recuperação”.
Como desbloquear um cartão cripto ou recuperar o acesso à conta?
A escolha do procedimento correto depende do tipo de restrição. Um cartão bloqueado voluntariamente pelo usuário, um cartão suspenso pelos controles de risco da plataforma e uma conta restrita por questões de conformidade não seguem necessariamente o mesmo processo de recuperação.
Primeiro, verifique se você pode desbloquear o cartão
Se o próprio usuário tiver bloqueado o cartão, algumas plataformas permitem reativá-lo na área de gerenciamento após a conclusão de uma verificação de segurança.
De acordo com o guia oficial de gerenciamento do Bybit Card, os usuários podem acessar Card Management, selecionar Unfreeze e concluir a verificação de segurança para reativar um cartão anteriormente congelado por iniciativa própria.
Bloqueios de segurança iniciados pela plataforma exigem um procedimento diferente. As perguntas frequentes da Bybit sobre transações explicam que o sistema pode congelar temporariamente um cartão ao detectar uma operação potencialmente suspeita e solicitar ao usuário que confirme se a autorizou. Se o usuário confirmar que a transação é legítima e foi iniciada por ele, poderá seguir as instruções da notificação oficial para autorizá-la. No caso específico descrito nesse FAQ, o sistema remove o bloqueio após a confirmação. Se a operação não tiver sido autorizada pelo titular, ele deverá seguir as orientações oficiais de segurança para lidar com a transação suspeita e o cartão afetado, sem aprovar pagamentos desconhecidos apenas para recuperar o acesso.
Esse procedimento de confirmação é específico para o bloqueio de segurança descrito pela Bybit e não se aplica a todas as situações de suspensão de cartão. Se não houver uma opção de confirmação ou o cartão continuar indisponível após a verificação, entre em contato com o suporte oficial. Para recusas que exibam “The card is locked”, a Bybit também disponibiliza a seguinte categoria de chamado: General Usage Inquiry → My Bybit Card is suspended.
As orientações da Crypto.com sobre bloqueio de contas informam que, quando uma conta é bloqueada por motivos de segurança, o usuário pode precisar concluir a verificação de identidade ou recorrer ao suporte para recuperar o acesso. Titulares elegíveis do Crypto.com Visa Card também precisam desbloquear o cartão separadamente no aplicativo após a recuperação da conta.
Isso ajuda a explicar por que alguns usuários conseguem voltar a entrar na conta, mas ainda não podem pagar com o cartão.
Prepare os documentos exigidos pela análise
Depois de acessar o aplicativo ou site oficial, consulte primeiro as notificações internas, tarefas pendentes, páginas de verificação de identidade e chamados de suporte.
No caso das análises EDD da Bybit, o guia oficial informa o seguinte caminho no aplicativo:
Profile → Settings → Additional Verification
Nessa área, o usuário pode consultar solicitações de EDD pendentes, enviar questionários e documentos de apoio e acompanhar o andamento da análise.
Entre os documentos mais comuns e suas finalidades estão:
Documentos | Finalidade principal |
|---|---|
Documentos de identidade válidos, como RG, documento nacional de identidade ou passaporte | Confirmar a identidade e a titularidade da conta |
Extratos bancários e comprovantes de endereço | Confirmar o endereço residencial |
Holerites, contratos de trabalho e registros de receitas empresariais | Comprovar rendimentos ou a origem dos recursos |
Extratos de corretoras e histórico de transações | Explicar como os criptoativos foram adquiridos e movimentados |
Hashes de transações em blockchain e registros de carteiras | Auxiliar na verificação do percurso dos recursos na blockchain |
Essas são categorias comuns de documentos, não uma relação de itens obrigatórios para todas as análises. A documentação deve seguir o escopo, os períodos e os formatos exigidos pela plataforma.
Ao comprovar a origem de recursos em blockchain, é preferível guardar registros completos que permitam relacionar as transações relevantes, em vez de apresentar apenas uma captura de tela de um explorador de blocos.
Verifique também se os documentos estão legíveis, completos, dentro da validade e consistentes com as informações cadastradas na conta.
O que deve constar em um chamado de suporte?
Se não for possível restaurar as funções por conta própria ou se a página de análise não informar o motivo específico da restrição, procure a equipe de atendimento por meio de Help Center, Support, Contact Us ou da seção equivalente no aplicativo ou site oficial.
Um chamado bem estruturado deve conter:
O identificador da conta e os quatro últimos dígitos do cartão, sem informar o número completo nem o código de segurança;
A data em que o bloqueio ou a restrição apareceu pela primeira vez;
As funções atualmente afetadas e o texto exato das mensagens de erro;
Os tipos de ativos, valores e identificadores das transações relacionadas;
As verificações de identidade concluídas e os documentos já enviados;
A solução específica solicitada à plataforma.
Por exemplo, é possível perguntar se há documentos pendentes, se a restrição afeta apenas o cartão e se os ativos da conta que não estão restritos ainda podem ser sacados normalmente.
Mesmo que o suporte não possa divulgar os motivos internos dos controles de risco, procure confirmar se um processo de análise foi aberto, se serão necessários documentos adicionais e qual canal deve ser usado para acompanhamento.
Depois de enviar o chamado, guarde o número do caso, as confirmações por e-mail, as respostas do suporte e os registros dos anexos. Em geral, acompanhar um único caso bem documentado é mais fácil do que abrir vários chamados idênticos.
O envio dos documentos de KYC ou EDD não garante a restauração imediata da conta. O resultado da análise e o prazo de processamento dependem da plataforma, das circunstâncias da conta e dos requisitos aplicáveis.
O que fazer quando o suporte demora a resolver o problema?
Se a conta permanecer restrita por muito tempo e o atendimento continuar pedindo que o usuário aguarde, sem esclarecer quais documentos estão faltando, pode ser adequado iniciar uma reclamação formal.
Antes disso, é necessário identificar qual entidade é responsável pela controvérsia.
A empresa que opera a marca do cartão, a instituição efetivamente emissora e a plataforma responsável pela custódia dos criptoativos podem ser pessoas jurídicas diferentes.
Disputas relacionadas a transações com cartão geralmente devem ser direcionadas ao prestador responsável pela emissão. Já a impossibilidade de sacar ativos digitais pode ser de responsabilidade da entidade que presta os serviços de criptoativos. A definição depende do contrato do titular do cartão, dos termos da conta e da jurisdição em que o serviço é prestado.
Utilize o canal formal de reclamações da plataforma
Uma reclamação formal não é necessariamente o mesmo que uma consulta comum ao atendimento ao cliente.
Por exemplo, a Coinbase oferece um canal específico para reclamações formais. Suas orientações oficiais solicitam o número do caso registrado no Coinbase Support, uma descrição do problema, as provas pertinentes e o resultado desejado.
Em disputas sobre bloqueios prolongados, a reclamação deve se concentrar em fatos verificáveis:
Quando a restrição da conta começou;
Quais funções ou recursos foram afetados;
Quais providências já foram tomadas conforme as instruções recebidas;
Quais respostas específicas foram dadas anteriormente pelo suporte;
Quais funções o usuário deseja recuperar ou quais procedimentos relativos aos fundos precisam ser esclarecidos.
Se a indisponibilidade dos recursos tiver causado prejuízos financeiros efetivos, preserve provas do valor das perdas e de sua relação causal com a restrição, em vez de apresentar apenas um pedido genérico de indenização.
Reino Unido: Financial Ombudsman Service
Para disputas sobre moeda eletrônica e serviços de pagamento que atendam aos requisitos do sistema britânico de reclamações financeiras, os usuários podem considerar recorrer ao Financial Ombudsman Service (FOS).
O FOS afirma expressamente que pode analisar se um prestador de serviços de moeda eletrônica restringiu injustamente a conta de um cliente.
De acordo com as orientações sobre reclamações da Financial Conduct Authority (FCA), as instituições geralmente devem fornecer uma resposta definitiva em até 15 dias úteis após o recebimento de reclamações abrangidas pelas regras aplicáveis a serviços de pagamento e moeda eletrônica.
Se circunstâncias excepcionais fora do controle da instituição impedirem o cumprimento desse prazo, ela deverá explicar o motivo do atraso e apresentar uma resposta definitiva em até 35 dias úteis contados do recebimento da reclamação.
Esses prazos se aplicam a determinadas reclamações sobre serviços de pagamento e moeda eletrônica segundo as regras britânicas. Não representam um prazo único para todas as reclamações financeiras, muito menos um limite de tempo para desbloquear contas de cartões cripto.
Se o usuário não estiver satisfeito com a resposta definitiva ou a instituição não responder dentro do prazo aplicável, o caso poderá ser encaminhado ao FOS, desde que atenda aos critérios de admissibilidade.
O âmbito das reclamações sobre moeda eletrônica analisadas pelo FOS não abrange diretamente disputas gerais envolvendo criptomoedas.
Estados Unidos: reclamações de consumidores ao CFPB
O Consumer Financial Protection Bureau (CFPB), órgão de proteção financeira do consumidor dos Estados Unidos, disponibiliza um portal de reclamações sobre produtos e serviços financeiros. As categorias incluem cartões pré-pagos, transferências de dinheiro, moedas virtuais e serviços financeiros relacionados.
Se a controvérsia estiver dentro de seu campo de atuação, o usuário poderá apresentar o nome da empresa envolvida, os problemas da conta, os valores das transações, os registros de comunicação e os documentos comprobatórios.
O CFPB trata ou encaminha reclamações conforme sua competência. Registrar uma reclamação não garante que a conta será desbloqueada, nem significa que todas as disputas sobre criptoativos sejam de responsabilidade do órgão.
Usuários de outros países e regiões devem identificar a entidade contratual e a jurisdição aplicáveis e consultar os mecanismos locais de reclamação financeira, resolução de conflitos de consumo ou medidas judiciais cabíveis.
Como evitar novas perdas financeiras durante o bloqueio?
Durante o bloqueio de uma conta, dois riscos merecem atenção especial: transações não autorizadas e golpes praticados por pessoas que se passam por atendentes de suporte.
Se receber uma notificação de transação incomum, consulte o histórico oficial para verificar se houve realmente um pagamento que você não autorizou.
Às vezes, a descrição de um estabelecimento na fatura pode ser diferente da marca conhecida pelo consumidor. Primeiro, confira a data, o valor e o pedido correspondente. Porém, se confirmar que a transação não foi autorizada, adote medidas de segurança imediatamente, sem esperar a conclusão da análise da conta.
Nas perguntas frequentes da Bybit sobre segurança das transações com cartão, a plataforma orienta os usuários que identificarem operações não autorizadas a comunicar imediatamente o cartão como perdido ou roubado e enviar o formulário de contestação o mais rápido possível, respeitando o prazo máximo de 60 dias após a data da transação correspondente.
Esse prazo integra as regras publicadas pela Bybit para os cartões aos quais se aplica. Outros emissores podem estabelecer períodos diferentes para comunicação e contestação. Os usuários devem consultar seus contratos de cartão e as instruções oficiais.
Transações não autorizadas com cartão e análises de conformidade da conta são questões distintas e precisam ser tratadas separadamente. A primeira exige proteção imediata dos dados de pagamento e contestação das operações; a segunda normalmente envolve informações da conta, origem dos recursos ou outras exigências de verificação.
Ao mesmo tempo, desconfie de supostos “serviços pagos para desbloquear contas”.
Golpistas podem se passar por funcionários da área de risco da plataforma, exigir taxas de verificação ou depósitos para liberar recursos bloqueados, ou induzir o usuário a conectar uma carteira e assinar transações desconhecidas.
Uma análise legítima de KYC ou EDD pode exigir documentos de identidade, comprovantes de endereço e informações sobre a origem dos recursos, mas esses dados devem ser enviados somente por canais oficiais previamente verificados.
Qualquer pessoa que se apresente como integrante do suporte e solicite a frase de recuperação de uma carteira, uma chave privada, a senha da conta ou um código de verificação de uso único deve ser considerada um grave sinal de risco.
Se você já forneceu credenciais de acesso a um site suspeito, altere a senha o quanto antes por canais oficiais, revise as configurações de segurança e informe a plataforma sobre o possível risco de invasão da conta.
Perguntas frequentes
Solicitar um novo cartão resolve o bloqueio?
Não necessariamente.
Se o cartão original deixou de funcionar por perda, roubo ou dano físico, o prestador pode oferecer um procedimento de substituição.
Se a restrição resultar de uma análise da conta na plataforma, solicitar outro cartão normalmente não resolve o problema de permissões subjacente. A possibilidade de emitir um cartão substituto depende das regras específicas da plataforma.
O que fazer se os documentos de KYC ou EDD forem rejeitados repetidamente?
Primeiro, verifique o motivo da rejeição. Confira se os documentos de identidade venceram, se os arquivos estão completos, se o nome corresponde aos dados cadastrados e se a documentação cobre o período exigido pela plataforma.
Não envie repetidamente o mesmo documento que não atende aos requisitos. Se não puder fornecer determinado comprovante, pergunte pelo canal oficial de análise se é possível apresentar documentação alternativa.
Reembolsos de estabelecimentos ainda podem ser creditados enquanto o cartão está bloqueado?
Possivelmente, mas isso depende da situação da conta vinculada ao cartão e das regras de processamento de reembolsos do prestador responsável pela emissão.
A suspensão das compras com cartão não é necessariamente equivalente à impossibilidade de receber um reembolso referente a uma compra anterior.
Se o estabelecimento já tiver iniciado o reembolso, mas o valor ainda não tiver sido creditado, guarde os dados da transação original, a confirmação do estabelecimento e o número de referência. Procure o prestador responsável pela emissão para rastrear o reembolso.
A conta já foi encerrada. Ainda posso solicitar o saque dos ativos restantes?
É possível solicitar providências para o tratamento dos ativos remanescentes, mas a possibilidade de sacá-los e o procedimento aplicável dependem do contrato da conta, do motivo da restrição e da legislação pertinente.
Se a plataforma continuar operando e tiver encerrado apenas a conta individual, solicite informações claras sobre os canais para tratar os recursos restantes, os documentos exigidos e as restrições existentes. Não presuma que os fundos serão devolvidos automaticamente após o encerramento.
Fontes
Data de verificação das fontes: 28 de outubro de 2026