
使用加密支付卡付款後,交易紀錄有時會長時間顯示「Pending」。商戶已經確認訂單,卡片可用餘額也減少了,但交易遲遲沒有變成「Completed」。有時甚至訂單已經取消,原先被占用的金額卻沒有立即恢復。
這不一定代表商戶已經扣款,也不一定是發卡平台發生故障。
在 Visa、Mastercard 等銀行卡支付網路中,付款授權與最終結算並非同時完成。交易顯示 Pending,通常代表相關金額已被預留,但後續處理尚未結束。
對於加密支付卡,還需要考慮卡片的資金來源:消費金額是從預先儲值的餘額中扣除,還是由平台在付款時轉換加密資產?不同資金架構下,授權凍結、餘額恢復和資產返還的方式可能有所不同。
要判斷資金是否真的被扣除,首先需要弄清楚交易進行到了哪個階段。
Pending 交易代表什麼?先區分授權與最終扣款
銀行卡付款並非總是在使用者點擊「Pay」的瞬間完成所有處理程序。
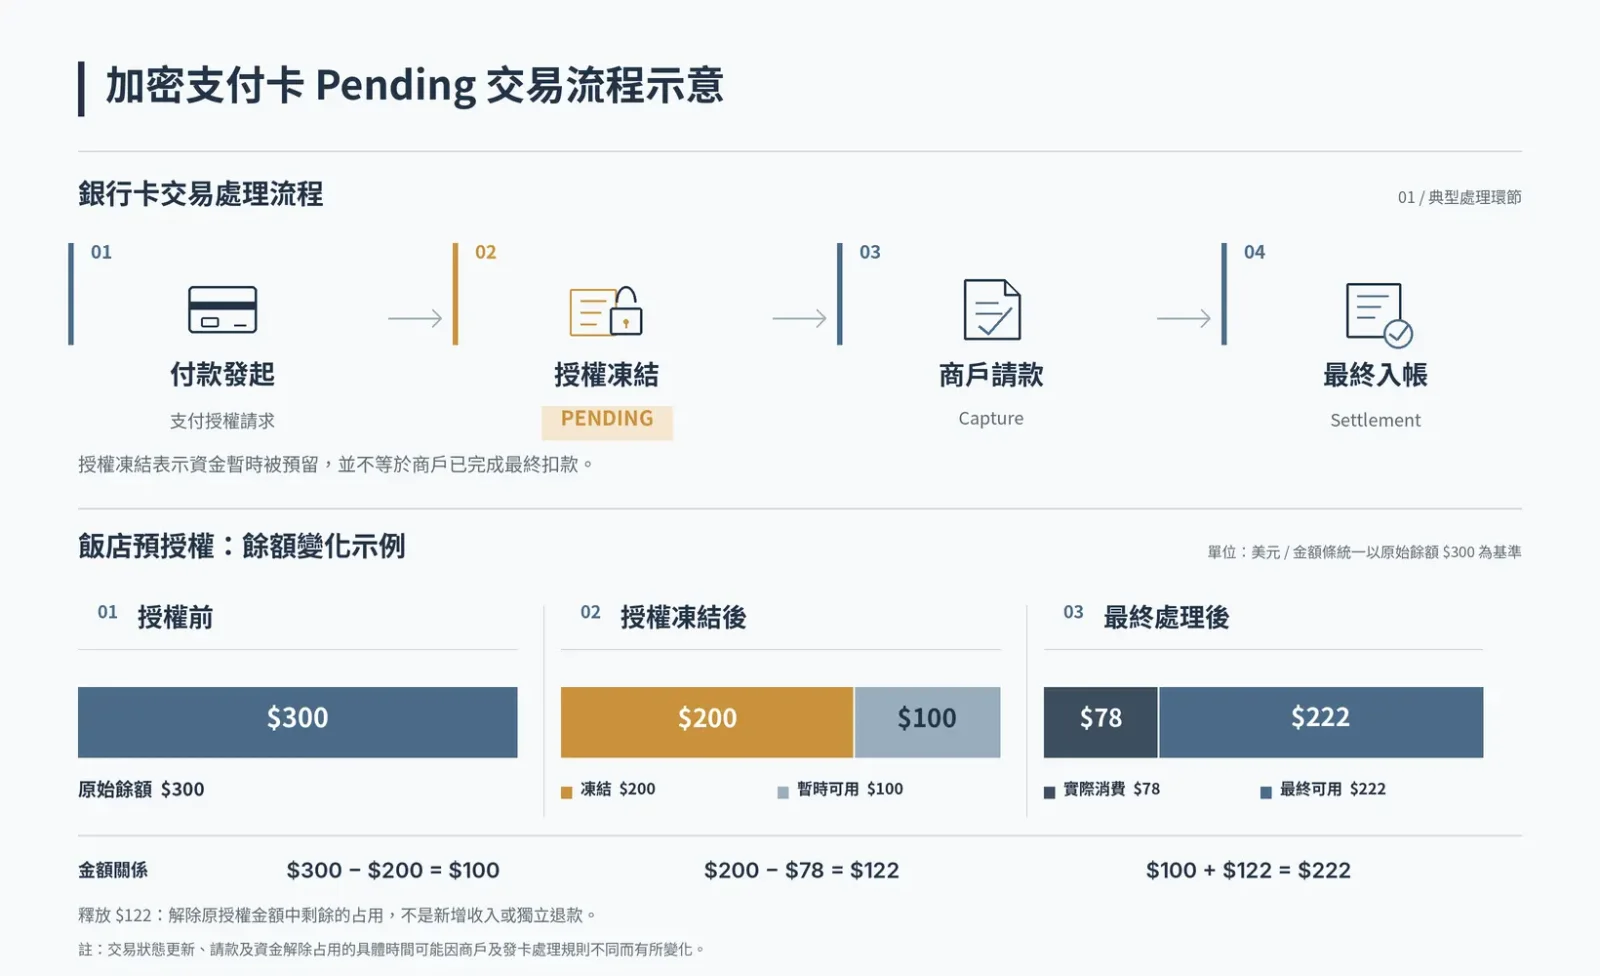
一次常見的卡片交易通常涉及三個階段:付款授權(Authorization)、商戶請款(Capture),以及清分與結算(Clearing and Settlement)。
付款授權發生在商戶向發卡機構請求核准交易時。發卡機構會根據卡片狀態、可用資金、交易限額及風險規則,決定是否核准。
對於需要占用帳戶餘額的簽帳金融卡或預付卡,授權成功後,系統通常會預留相應金額,避免這筆資金被重複用於其他消費。這種資金占用稱為授權凍結(Authorization Hold)。
商戶請款則是商戶確認應收金額,並透過支付處理系統提交後續扣款請求的過程。
部分線上交易採用自動請款,授權成功後很快就會進入下一階段;另一些商戶則會延遲請款。例如,電商平台可能等到商品準備出貨時才確認收款。
支付服務商 Adyen 在其官方請款技術文件中,區分了自動請款、延遲自動請款和手動請款,並說明授權階段可以先預留持卡人的資金。
請款之後,交易還需要經過銀行卡網路的清分與結算。發卡機構收到並處理最終交易資訊後,持卡人帳戶中的交易紀錄通常會從待處理狀態轉為正式入帳狀態。
需要注意的是,卡片 App 顯示的「Pending」「Completed」或「Settled」,未必嚴格對應某個統一的銀行卡網路處理節點。不同服務商有各自的帳務處理和狀態顯示規則。
因此,Pending 只能說明交易尚未完成相關系統所定義的處理流程,不能僅憑這個標籤判斷商戶是否已經收到款項。
為什麼交易顯示 Pending,卡片餘額卻已經減少?
最常見的原因是授權凍結。
假設一張預付型加密支付卡原本有 300 美元的可消費餘額,使用者在飯店辦理入住時,飯店發起了 200 美元的預授權。發卡機構核准後,這筆資金被暫時占用,卡片可用餘額降至 100 美元。
此時帳戶可能呈現以下狀態:
帳戶項目 | 金額 |
|---|---|
原始可消費餘額 | $300 |
飯店預授權金額 | $200 |
暫時可用餘額 | $100 |
已最終確認的飯店消費 | 尚未確定 |
假設使用者最終只產生 78 美元的飯店消費。商戶完成相應請款並釋放剩餘授權資金後,在沒有其他交易或費用的情況下,帳戶可用餘額應恢復至 222 美元。
原先預留的 200 美元中,78 美元成為實際消費,剩餘 122 美元則解除占用。
實際交易紀錄的顯示方式可能有所不同。有些系統會調整原始授權金額,有些會單獨釋放剩餘授權,也有些會分別顯示臨時授權與最終入帳。
因此,持卡人有時會看到兩筆金額相近的紀錄:一筆是預授權,另一筆是最終消費。兩筆紀錄可能在交易完成後合併或調整,不能僅憑紀錄數量就認定發生了重複扣款。
Crypto.com 在其預付卡費用與限額說明中提到,加油站、飯店、租車公司及部分餐飲商戶,可能預授權高於實際消費的金額。在最終交易完成前,這部分資金可能無法用於其他用途。
為什麼飯店、租車和加油站的 Pending 金額經常高於實際消費?
關鍵在於商戶發起授權時,能否確定最終收費金額。一般購物通常有明確售價,而飯店、租車和自助加油等場景,往往需要預估最終費用。
飯店辦理入住時,最終費用可能包含房費、稅費及入住期間產生的額外消費。租車公司也可能根據租期、燃油政策及其他收費條款預留額外資金。
自助加油機在開始加油前,無法確定使用者最終會購買多少燃油,因此可能先申請一筆預估金額。
這些商戶會依據適用的支付規則及自身政策,透過預授權、授權調整和後續請款來處理交易。
這裡需要區分兩種情況:
預授權金額高於實際消費,不代表商戶已經額外收取手續費。超出實際消費的部分可能只是暫時凍結。
最終入帳金額高於最初顯示的價格,則需要檢查是否包含附加服務費、稅費、外匯費用或其他收費項目。
前者是資金預留問題,後者則涉及實際帳單金額。
Crypto.com 的官方說明還提到,部分餐飲商戶會預留高於帳單的金額,以因應可能產生的小費。
例如,一筆餐飲消費實際為 80 美元,卡片 Pending 金額卻顯示 100 美元。此時應先確認商戶是否採用包含小費的預授權規則,而不是直接認定多扣了 20 美元。
如果商戶最終按 80 美元請款,剩餘凍結金額應依照相應的授權處理流程釋放。
訂單已經取消,為什麼 Pending 還沒有消失?
取消訂單和解除付款授權,不一定同時發生。
使用者在電商平台取消訂單後,商戶可能立即將訂單標記為「Cancelled」,但先前核准的付款授權仍保留在發卡機構系統中。
這筆資金要恢復可用,通常有兩種途徑。
一種是商戶或其支付服務商發送授權撤銷請求(Authorization Reversal),解除先前預留的資金。
另一種是原授權未被有效請款,在達到適用的有效期限後,由發卡機構依照相應規則釋放凍結金額。
Adyen 的發卡授權凍結技術說明指出,在其發卡系統中,授權資金會一直保留,直到交易被請款或凍結解除。解除凍結可以透過商戶發起授權撤銷,也可以由授權到期觸發。
對於 Adyen 所述的相關發卡方案,授權撤銷需要由處理該筆交易的商戶發起,發卡方無法直接代替商戶取消現有授權。
不過,不同發卡機構和支付處理系統的操作權限可能不同,不能將這項規則直接套用到所有加密支付卡。
取消授權與退款不是同一回事
如果商戶尚未完成請款,只是撤銷先前核准的付款授權,通常屬於取消預授權。資金恢復可用後,帳戶中不一定會出現一筆獨立的退款收入。
如果商戶已經完成最終扣款,之後才取消訂單,資金返還一般需要透過退款(Refund)流程處理。
處理方式 | 適用情況 | 持卡人可能看到的結果 |
|---|---|---|
授權撤銷(Authorization Reversal) | 尚未完成相應請款的交易被取消 | Pending 消失、授權金額釋放、可用餘額恢復 |
授權到期(Authorization Expiry) | 未被有效處理的授權達到適用期限 | 凍結解除、可用餘額恢復 |
退款(Refund) | 已完成扣款的消費發生退貨或取消 | 出現退款紀錄,並依發卡機構規則入帳 |
部分支付系統提供統一的撤銷介面,根據交易是否已經請款,選擇取消授權或發起退款。Adyen 的 Reversal 功能就採用了這種處理邏輯。
對持卡人而言,真正重要的是資金透過哪一種流程返還,而不是商戶介面上顯示「Refund」還是「Cancel」。
Pending 通常需要多久才能處理完成?
沒有適用於所有加密支付卡的統一期限。
一般卡片消費可能很快完成請款和後續入帳,也可能因為商戶延遲處理而持續顯示 Pending。飯店押金、租車預授權等交易的凍結時間,則可能明顯長於一般線上購物。
授權有效期限受到銀行卡網路、交易類型、商戶類別、發卡機構及支付處理商規則的影響。商戶主動撤銷授權和等待授權自然到期,資金釋放的時間也可能不同。
以 Adyen Issuing 公布的授權凍結規則為例,對於日本以外的交易,Visa 不屬於表內特殊類別的一般授權通常在 7 天後到期,飯店住宿、租車及郵輪相關商戶類別的授權期限為 31 天。Mastercard 的最終授權(Final Authorisation)和預設授權(Default Authorisation)通常在 7 天後到期,預授權(Pre-authorisation)的期限則為 30 天。
這些是 Adyen 發卡處理系統公布的授權到期安排,並非所有 Visa、Mastercard 卡片或加密支付卡的統一期限。日本交易另有規則,部分特殊商戶類別及符合條件的授權延長安排,也可能影響實際有效期限。
上述 7 天、30 天或 31 天指的是相應授權的到期時間,不等於商戶完成請款與最終入帳所需的時間,也不代表持卡人一定會在到期當天看到 App 可用餘額更新。
Crypto.com 的官方預付卡說明文件指出,對於飯店和租車交易,超出最終消費金額的預授權資金,在退房或租車結束後,可能仍需最長 60 天才能恢復為可用餘額。這是該產品針對特定交易場景提供的處理說明,並非所有加密支付卡的通用期限。
即使商戶已經提交撤銷請求,持卡人也未必能立即在 App 中看到餘額變化。
支付服務商接收撤銷請求、發卡機構解除授權、平台更新內部帳務,以及客戶端重新整理交易狀態,可能分別在不同時間完成。
授權到期、凍結金額恢復可用,並不代表商戶已經放棄請款。Adyen Issuing 的技術文件明確說明,其系統仍會處理商戶在原授權到期後提交的請款。因此,已經解除凍結的金額,仍可能隨後形成正式扣款,使先前恢復的可用餘額再次減少。
持卡人如果遇到這種情況,應核對後續入帳是否對應原先的實際消費。如果扣款金額與帳單不符,或交易本身未經授權,可以聯繫發卡機構查核,並依適用規則提出交易爭議。
判斷是否需要聯繫客服,應以具體卡片服務商公布的處理期限為依據。
如果一般消費已經超過合理處理時間,相關金額仍被占用,可以要求卡片服務商查詢授權狀態。
涉及飯店、租車等大額預授權時,還應結合最終帳單、退房或還車日期,以及發卡機構的授權處理規則進行判斷。
加密支付卡的 Pending 為什麼還要考慮資產兌換?
傳統預付卡的授權凍結,通常發生在已經儲值到卡片帳戶的可消費餘額上。
加密支付卡則可能採用不同的資金安排。
一種模式是使用者先將 USDT、USDC 或其他加密資產兌換為法定貨幣,再儲值到預付卡餘額。完成儲值後,卡片消費主要依照相應法幣帳戶的規則處理。
另一種模式是在付款時,根據使用者持有的加密資產及產品規則完成資產轉換,或透過其他資金安排提供消費額度。
此外,也有產品採用錢包連接、智慧合約權限等機制。
由於資金來源和轉換方式不同,相同的 Pending 狀態,背後涉及的資產處理流程未必相同。
預先儲值模式:主要關注法幣卡片餘額
對於已經將加密資產兌換為美元或歐元等法幣餘額的預先儲值卡,消費通常遵循銀行卡授權與帳務處理流程。授權解除後,恢復的通常是相應卡片帳戶的可用資金,而不一定是原來的加密資產。
在這種模式下,卡片消費顯示 Pending,也不代表區塊鏈交易尚未確認。
消費時兌換模式:可能涉及資產價格變化
如果卡片在消費時出售或轉換加密資產,交易紀錄可能同時涉及法幣授權金額和加密資產價值。
部分產品會依據授權金額處理加密資產,並在後續金額調整或授權解除時,透過特定機制返還資金。
Coinbase 在其簽帳金融卡疑難排解說明中提到,對於部分預授權金額高於實際消費的交易,多餘資金可能按照當時的市場價格,透過重新購買加密資產的方式返還至消費餘額。
這代表授權解除後,使用者最終恢復的加密資產數量,可能與最初扣除時不同。
但這並不是所有加密支付卡都會採用的機制。穩定幣預先儲值、純法幣餘額及其他結算架構的卡片,未必涉及相同的資產回購流程。
如果 Pending 交易涉及資產數量變化,需要查看具體產品的資金來源、資產轉換規則及授權撤銷政策,才能判斷差額產生的原因。
區塊鏈 Pending 與卡片 Pending 不應混淆
使用者透過區塊鏈向加密支付卡平台儲值時,儲值紀錄也可能顯示 Pending。
這可能代表鏈上交易尚未達到平台要求的確認數量,或平台內部的儲值審核尚未完成。
卡片消費產生的 Pending,則通常與銀行卡付款授權及後續交易處理有關。
即使兩種狀態出現在同一個 App 中,負責處理的系統也可能完全不同。
如果是鏈上儲值問題,應查看交易雜湊值、區塊確認情況和平台儲值紀錄。
如果是商戶卡片消費 Pending,則應檢查商戶訂單、卡片授權及最終入帳狀態。
在區塊鏈瀏覽器中查不到一筆刷卡授權,並不能證明這筆銀行卡交易不存在。
Pending 長時間未解除,應該先找商戶還是發卡機構?
先確認交易是否已經進入最終扣款階段,再決定聯繫誰。
如果訂單已經取消,但卡片仍顯示 Pending,通常應先向商戶確認是否已撤銷付款授權。
訂單取消電子郵件只能證明商戶取消了訂單,未必能證明授權撤銷請求已經發送。
可以要求商戶確認付款處理狀態,並在條件允許時提供授權撤銷的交易參考資訊。
如果商戶確認撤銷完成,而卡片金額仍長期凍結,再向發卡機構或卡片服務商提交相關紀錄,要求查核是否收到撤銷通知,以及資金預計何時釋放。
如果商戶已經完成請款,但卡片 App 仍保留原始 Pending 紀錄,則需要由發卡機構查詢最終入帳與原授權之間的匹配情況。
實際處理時,可以依照以下情況區分。
訂單已取消,但餘額沒有恢復
先聯繫商戶,確認是否完成授權撤銷。如果尚未撤銷,請求商戶按照其支付流程處理。
如果商戶確認已撤銷,且交易已超過發卡機構公布的處理期限,再向卡片服務商申請查核。
付款失敗,卻出現一筆 Pending
可能是卡片授權已經獲得核准,但商戶後續的訂單處理失敗。
此時應確認授權是否對應有效訂單,以及商戶是否還會繼續請款。
在確認前,不建議連續重複提交相同的付款請求,以免產生多筆授權,進一步占用卡片餘額。
同一商戶出現兩筆相同金額
先檢查兩筆紀錄是否分別屬於臨時授權和最終入帳,或是否發生了重複授權。
如果只是同一筆消費在不同處理階段的顯示,不一定構成重複扣款。
但如果兩筆金額都已正式入帳,而使用者實際只完成了一次消費,就需要按照重複交易問題聯繫商戶或發卡機構。
出現完全不認識的 Pending 商戶紀錄
這種情況不能當作一般結算延遲處理。
即使交易尚未最終入帳,也可能涉及未經授權的卡片使用。
應儘快透過官方管道凍結或限制卡片,聯繫發卡機構查核,並依照相關卡片計畫的未授權交易處理流程採取措施。
聯繫客服時,怎樣提供有用的交易資料?
發卡機構調查 Pending 交易,需要準確識別原始授權及其後續處理紀錄。
只提供一張餘額減少的截圖,通常不夠。
建議提前整理以下資訊:
交易日期、時間和時區;
商戶名稱、交易金額及幣別;
卡號末四碼;
卡片 App 顯示的交易狀態;
相關訂單編號或交易參考號碼;
商戶提供的訂單取消確認、退款通知或其他回覆。
部分卡片交易還可能涉及檢索參考號(RRN)、系統追蹤號(STAN)等技術欄位,具體取決於支付處理系統。
如果交易已經正式入帳或進入退款流程,收單參考號(ARN)在特定情況下也有助於後續追蹤。不過,並非所有 Pending 授權都會產生這些編號,也不是所有支付服務商都會向消費者提供。
持卡人不必自行取得所有技術資訊。與客服溝通時,明確說明需要查核的環節通常更重要。
如果訂單已經取消,可以這樣詢問:
這筆交易目前仍顯示 Pending,商戶已經確認取消訂單。請協助查核原始授權是否收到撤銷請求,以及凍結金額何時能夠恢復可用。
如果商戶尚未確認交易處理情況,可以詢問:
請確認這筆交易是否已經完成請款(Capture),還是仍處於授權凍結(Authorization Hold)狀態。
這比籠統要求「退還 Pending 金額」更明確,也更有利於客服判斷問題屬於授權、請款還是帳務更新。
提交資料時,提供卡號末四碼及必要的交易資訊即可。不要傳送完整卡號、CVV、帳戶密碼、一次性驗證碼(OTP)或錢包助記詞。
怎樣避免 Pending 占用餘額影響後續消費?
如果經常使用加密支付卡支付飯店、租車或自助加油費用,應提前了解商戶的預授權政策,並保留足以涵蓋可能高於實際消費金額的預授權資金。
例如,卡內只有 120 美元,即使預計加油只需要 40 美元,如果自助加油機要求的初始預授權高於 120 美元,交易仍可能被拒絕。
部分加油站允許使用者在櫃台按照確定金額付款,但是否支援這種方式,取決於當地商戶及支付終端設備的規則。
在電商支付場景中,如果訂單尚未確認,應先檢查原交易狀態,避免反覆點擊付款而產生多筆授權。
對於長期訂閱服務,則需要留意是否有其他尚未釋放的授權占用了餘額。尤其當訂閱金額接近目前可用餘額時,即使帳戶顯示的資產總額足夠,也可能因可用資金不足而扣款失敗。
Coinbase 的官方簽帳金融卡說明文件同樣指出,待處理授權可能降低卡片可消費餘額,並建議持卡人透過交易詳細資訊檢查相關狀態。
使用加密支付卡時,還應區分三個數字:App 顯示的資產總額、卡片帳戶餘額,以及目前真正可用於核准交易的金額。
如果部分資產仍處於儲值確認、兌換審核或其他資金限制流程中,即使已經出現在帳戶資產列表裡,也不代表它們可以立即用於付款。
Pending 消失之後,還需要檢查最終帳單嗎?
需要,尤其是跨境消費和預授權金額高於實際消費的交易。
Pending 消失,通常只是說明原來的待處理狀態已經改變。持卡人仍應核對最終入帳金額是否與商戶帳單一致。
如果授權幣別、商戶交易幣別和卡片帳單幣別不同,最終入帳金額可能受到適用匯率和實際費用的影響。
對於支援消費時轉換加密資產的卡片,還需要考慮產品規定的轉換時間點及價格機制。
因此,正式入帳金額與付款時看到的臨時授權金額不一定完全一致。
如果差異來自預授權金額調整和剩餘資金釋放,帳戶可用餘額通常會隨著交易處理而更新。
但如果最終入帳金額超過商戶實際確認的費用,就需要檢查商戶帳單、交易幣別、外匯費用,以及是否存在其他獨立授權或收費項目。對於無法解釋的差額,應及時聯繫商戶或發卡機構查核,必要時提出交易爭議。
對於一筆長期顯示 Pending 的交易,最重要的是確認三個事實:商戶是否已經完成請款、原授權是否仍然有效、被凍結的金額是否已經恢復可用。
訂單已經取消但授權未解除,通常應先請商戶處理撤銷;交易已經完成請款卻遲遲沒有正確入帳,則需要發卡機構進一步查核。
如果涉及陌生商戶或疑似未經授權的交易,應立即採取帳戶安全措施,而不是等待 Pending 自行消失。