
加密支付卡平台宣布停止服務時,最需要關注的不是卡片還能使用多久,而是帳戶中的資金將由誰負責處理。
有些平台只是退出特定國家市場,現有用戶仍可在期限內提領資金;有些卡片計畫因更換發卡機構而暫停交易,品牌營運方和資產帳戶仍正常運作。更嚴重的情況則是服務商停止營業,或負責保管客戶資金的機構進入破產、清算程序。
這些事件都可能導致卡片無法付款,但對資金的影響並不相同。
收到加密支付卡停運通知後,建議立即確認六件事:
停卡日期: 何時停止新的交易,現有卡片是否仍可消費或透過 ATM 提領現金。
帳戶狀態: 平台錢包、資產帳戶及提領功能是否持續開放。
資金截止日期: 是否訂有餘額兌換、提領或帳戶關閉的最後期限。
資金責任主體: 卡片餘額與數位資產分別由哪一家法律實體負責。
未完成交易: 商家退款、待結算授權交易及交易爭議將如何處理。
正式通知: 保存停運公告、持卡人協議、資產紀錄及客服往來紀錄。
如果服務商仍允許正常提領資產,應依官方安排及時處理,不宜拖到最後一個工作日。對於已進入正式清算程序或受到法律限制的資金,則應遵循指定程序,避免透過未經核實的管道轉移資產。
卡片停用、發卡計畫終止與平台倒閉有什麼不同?
加密支付卡不一定由品牌營運方直接發行。
一家加密資產平台可能負責用戶註冊、資產兌換及 App 營運,實際卡片則由合作發卡機構發行,電子貨幣餘額也可能由另一家受監管機構管理。
因此,同一個卡片品牌背後,可能涉及多層契約與服務關係。
服務中斷類型 | 可能造成的影響 | 持卡人應採取的行動 |
|---|---|---|
Service Discontinued | 停止在特定國家或地區提供卡片服務 | 確認適用地區、停卡時間及餘額處理方案 |
Card Program Terminated | 整個卡片計畫停止營運 | 確認卡片餘額會退還、轉移,或繼續由原機構處理 |
發卡機構終止合作 | 原卡片無法繼續使用,品牌營運方可能仍正常營業 | 查明是否更換發卡機構,以及舊卡資金如何結算 |
平台全面關閉 | 卡片、帳戶、交易及提領服務可能陸續終止 | 保存資產紀錄並確認正式關閉程序 |
Provider Insolvency / Administration | 實際保管資金的機構進入破產或法定管理程序 | 查閱監管機關、法院或管理人公告,確認申報要求 |
表中的英文用於概括常見的服務中斷情況,並非所有卡片服務商統一採用的系統狀態或正式通知名稱。
最容易產生的誤判,是將發卡機構終止合作等同於加密資產平台破產。
例如,平台停止發行 Visa 或 Mastercard 卡片,不一定影響其加密資產交易及託管業務。反過來說,如果平台錢包業務發生嚴重問題,即使卡片管理介面仍可開啟,也不能證明託管資產可以正常提領。
判斷資金風險時,必須找出實際保管資金的法律實體,而不能只看卡片上的品牌名稱。
如果只有個別用戶因 KYC、EDD 或帳戶安全問題受到限制,其他用戶的服務仍正常運作,應參閱《加密支付卡被凍結怎麼辦?帳戶解凍、資金提領與申訴指南》。個人帳戶凍結與服務商層級的停運,適用的處理途徑並不相同。
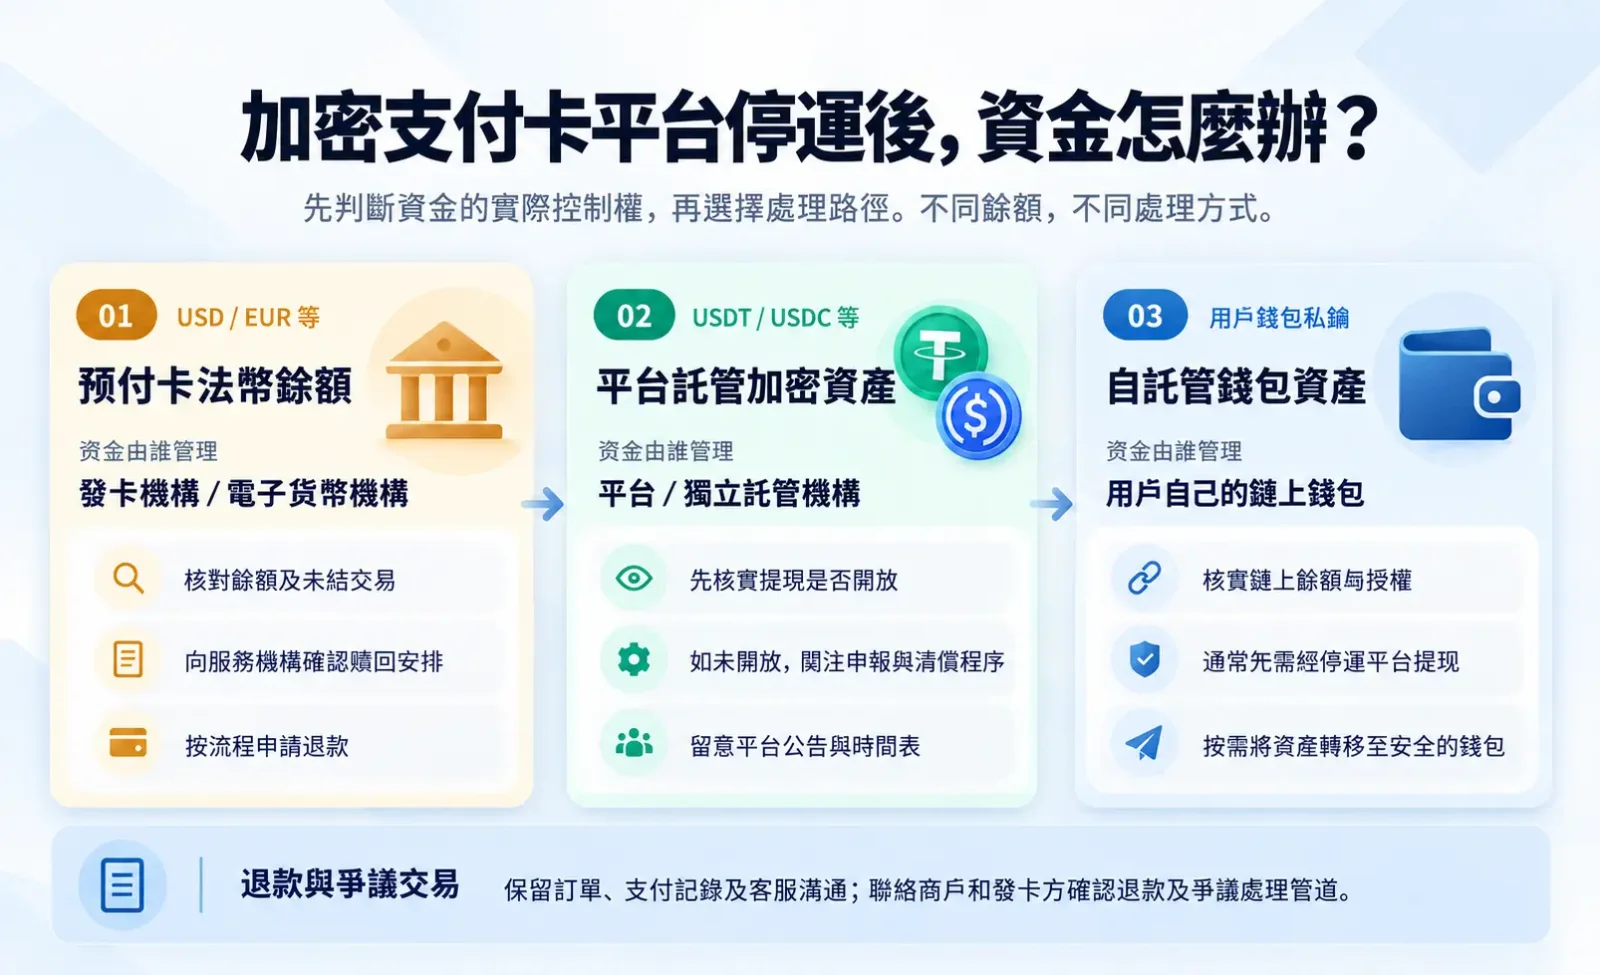
平台停運後,卡片餘額和 USDT、USDC 還能取回嗎?
這是加密支付卡平台停運後最關鍵的問題。
同樣顯示為等值 1,000 美元的資產,可能分別是預付卡法幣餘額、平台託管的穩定幣,或由用戶自行控制的鏈上資產。這些資產的保管方式與法律處理程序可能截然不同。
已儲值至預付卡的法幣餘額
部分加密支付卡採用預付模式:用戶先將 USDT、USDC 或其他資產兌換為美元、歐元等法幣計價的餘額,再透過卡片消費。
完成兌換後,這部分資金通常依照具體預付卡或電子貨幣服務的契約安排管理,不一定仍以原本的加密資產形式持有。
如果卡片計畫停止運作,需要確認:
剩餘餘額能否兌換或提領;
由品牌營運方還是實際發卡服務機構負責返還資金;
是否允許將餘額轉入替代卡片計畫;
是否有退款手續費、最低處理金額及截止日期。
尤其需要核對餘額處理費用的適用條款。
例如,Crypto.com 在其預付卡官方說明中,針對所述 Crypto.com Prepaid Card 產品,列明持卡人主動關閉卡片帳戶並要求退還剩餘餘額時,須支付 50 美元的處理費。
但這是特定產品的主動關戶規則,不能據此推斷 Crypto.com 在所有地區發行的卡片都收取相同費用,更不能將其視為服務商強制終止卡片計畫時必然適用的退款費用。
主動關閉帳戶、發卡機構停止服務,以及整個卡片計畫終止,可能適用不同的契約條款與處理安排。
此外,平台日常業務設定的最低提領金額與手續費,必須和適用法律下的電子貨幣贖回權分開判斷。 對於符合英國《The Electronic Money Regulations 2011》適用條件的電子貨幣,持有人享有法定贖回權,不能僅因一般提領管道設有金額限制,就認定餘額無法返還。
具體法律條件將在後文常見問題中說明。
仍由平台託管的 USDT、USDC 等加密資產
有些加密支付卡沒有獨立的預付餘額,而是在消費時才從平台帳戶中的指定資產扣款或完成兌換。
如果服務商只是停止卡片業務,平台帳戶中的加密資產可能仍可交易或提領。
但如果加密資產託管機構本身也停止營業,資金如何處理,就取決於託管契約、資產隔離安排及適用法律。
用戶需要確認三個問題:
資產由誰保管? 是卡片品牌營運方、交易平台,還是另一家獨立託管機構?
資產在法律上如何持有? 契約是否規定將相關數位資產作為客戶資產管理?是否另有使用、轉移或處置安排?
破產時享有哪些權利? 用戶能否主張返還特定資產,還是必須依適用的破產程序申報債權?
這些問題無法僅憑 App 顯示的資產餘額判斷。
尤其不能因為平台與持牌電子貨幣機構合作,就認定平台託管的所有 USDT、USDC 都受到電子貨幣資金保障。
受監管的卡片或電子貨幣服務,與加密資產託管服務,可能分別適用不同的監管制度及客戶資金安排。
存放在自託管錢包中的資產
另一類加密支付卡允許用戶在消費前持續控制自己的鏈上資產。
MetaMask Card 就提供這類消費方式,但不同資金帳戶的使用機制必須分別判斷。
根據 MetaMask 的官方卡片資金說明,用戶可以使用符合資格的自託管 MetaMask 帳戶中的代幣消費,並透過設定 Spending Limit(消費額度)授權卡片使用指定代幣。對於這類帳戶,資產在實際消費前仍保留於相關錢包中,用戶可以調整或撤銷授權額度。
MetaMask Card 也支援透過關聯的 Money Account 提供消費資金。
根據其現行美國地區產品說明,用戶可以將 Money Account 與 MetaMask Card 連結。連結後,Money Account 會成為卡片的主要資金來源,系統預設將消費額度設定為該帳戶的全部可用資金。用戶也可以自行設定金額上限;預設額度授權不需支付鏈上網路費用,改為手動設定額度則可能產生網路費用。
如果希望改用其他 MetaMask 帳戶中的資產消費,必須先解除 Money Account 與卡片的連結。相關操作及額度管理方式可參閱官方卡片管理指南。
因此,不能將所有 MetaMask Card 用戶都描述為透過同一種自託管代幣授權方式消費,也不能僅憑 Money Account 的名稱,就推斷它屬於傳統平台託管餘額。資產控制方式與法律安排,應以對應的產品說明及帳戶條款為準。
如果卡片服務停止,用戶對自託管錢包資產的控制權未必受到直接影響。
對於先前授予卡片的代幣使用權限,可以透過官方卡片管理功能檢查並撤銷。MetaMask 說明,用戶可在額度管理中,將指定代幣的 Spending Limit 設為零,或使用相應工具撤銷代幣授權。相關鏈上操作可能產生網路費用。
是否真正控制數位資產,必須根據資金存放位置、錢包控制權及具體授權架構判斷,而不是依據卡片品牌名稱。
平台停運公告中,哪些日期最重要?
Crypto Card Shutdown 不一定代表所有服務都在同一天結束。
平台可能提前數週停止接受新用戶申請,之後才停止儲值及消費,最後再關閉餘額提領管道。
持卡人應逐項確認公告中的業務安排,而不是只記下最終停運日期。
公告事項 | 對用戶的實際影響 |
|---|---|
New Applications End | 停止接受新用戶申請,現有卡片可能繼續使用 |
Card Issuance End | 停止發行新卡或補發卡片,不一定影響現有卡片 |
Top-Ups Disabled | 不再接受指定卡片或帳戶儲值 |
Card Transactions End | 停止新的卡片付款或現金提領 |
Withdrawal Deadline | 指定資產或餘額提領管道的截止時間 |
Refund / Dispute Period | 歷史交易的退款及爭議處理安排 |
Account Closure Date | 帳戶服務最終關閉或進入後續處理程序 |
並非每一家服務商都會公布完整的七項時間表。對於公告未交代的事項,應主動聯繫官方確認。
不同資金可能有不同的截止日期。 卡片法幣餘額、加密資產提領及商家退款,可能分別由不同機構與業務系統處理。
對於符合適用法律規定的電子貨幣,還應區分一般提領管道關閉與法定贖回權。平台停止提供某種提領方式,不一定同時終止持有人依法要求贖回餘額的權利。
例如,英國《The Electronic Money Regulations 2011》第 39 至 43 條,對電子貨幣贖回、費用及契約終止後的請求作出規定。但這些規定不代表所有餘額都可以無限期申請返還,也不能保證機構破產後仍可依一般程序立即兌付。
公告使用的時區同樣不能忽略。國際服務商可能採用 UTC、發卡機構所在地時間或用戶當地時間。提領期限接近時,時區換算錯誤可能導致錯過操作期限。
如果服務商計畫關閉帳戶存取功能,應在截止日期前匯出完整交易紀錄,而不是只保留目前餘額的截圖。
卡片已經停用,之前的退款還能收到嗎?
卡片停止新的消費交易後,歷史交易產生的退款,仍可能需要依照原有支付網路流程處理。
但退款最終能否入帳,取決於原卡片帳戶是否繼續保留、發卡機構是否仍受理退款,以及卡片計畫終止後的結算安排。
這裡應區分四類資金流動。
商家退款:先確認商家是否確實發起
如果用戶在停卡前取消飯店預訂、線上訂單或訂閱服務,應保留商家的退款確認及原始交易紀錄。
例如,Bybit 的卡片交易 FAQ說明,在其正常業務流程下,符合條件的卡片退款通常會退回對應的 Funding Account,部分退款可能需要額外文件審核。
這項規則不能保證已終止的 Bybit Card 計畫仍會依原有方式處理退款,也不適用於所有其他卡片。
如果商家已確認退款,但資金遲遲未入帳,應向卡片服務商提供交易日期、金額及可取得的退款參考編號,要求追蹤處理進度。
卡片帳戶關閉:確認舊交易的處理途徑
卡片計畫終止後,原有卡片帳戶可能無法再依正常流程接收退款。
此時應聯繫原發卡服務商,確認資金是否可以退回原帳戶、轉入替代帳戶,或必須透過其他程序處理。
如果卡片品牌已更換發卡機構,不應預設新機構會自動承擔所有舊卡交易的退款處理責任。
Chargeback:適用於符合規則的卡片交易爭議
Chargeback 是卡片支付體系中的交易爭議處理機制,並非平台倒閉後通用的資金追償工具。
Visa 的持卡人支援說明及 Mastercard 的官方爭議處理說明,均建議持卡人透過實際發卡機構提出交易爭議。
只有存在可依適用規則提出爭議的原始卡片交易,才有必要進一步確認 Chargeback 的適用條件。 能否提出爭議,取決於原始交易性質、爭議原因、證據、適用的卡組織規則及相關期限。提出申請也不保證最終能獲得退款。
例如,持卡人透過銀行卡向某個平台儲值或購買服務,之後發生未履約爭議,可以向該筆付款所使用卡片的發卡機構,詢問是否符合交易爭議處理條件。
但用戶在加密資產平台內看到的 USDT、USDC 或其他資產餘額,本身並不是一筆可以直接向卡組織提出拒付的交易。持有加密支付卡,也不代表平台內的所有資產都能透過該卡的 Chargeback 機制追回。
鏈上轉帳:不能直接轉為卡片拒付申請
如果用戶透過區塊鏈網路向平台轉入 USDT、USDC,且鏈上交易已獲確認,通常無法直接針對這筆鏈上轉帳向 Visa 或 Mastercard 提出拒付申請。
這類資金必須根據平台託管關係、接收地址、交易紀錄及適用法律尋找處理管道。
商家退款、卡片 Chargeback、卡片餘額返還及託管資產追償,是四種不同的機制。 處理資金問題時,必須先確認原始付款途徑。
Wirecard 事件:發卡機構出問題,為什麼多個品牌都會受到影響?
2020 年的 Wirecard 事件,顯示了底層支付機構風險如何向其他業務傳導。
2020 年 6 月 26 日,英國金融行為監管局(FCA)對 Wirecard Card Solutions Limited 施加業務限制,暫停其相關受監管活動,部分客戶因此無法付款或提領資金。6 月 29 日,FCA 同意恢復相關服務,限制於 6 月 30 日解除。8 月 28 日,Wirecard Card Solutions 宣布計畫逐步結束其在英國的受監管業務,並在此期間安排客戶與產品轉移至其他服務商。
該公司是實際提供電子貨幣與支付服務的機構,而非所有前端卡片品牌的營運方。這說明不同品牌可能共用同一家底層服務商,一家機構的業務中斷,就可能影響多個卡片計畫。
相關時間軸可參閱 FCA 的服務恢復公告及業務逐步關閉公告。
平台進入破產或清算程序,資金還能追回嗎?
一旦資金保管機構進入正式破產、清算或特別管理程序,客戶資金的處理方式可能不再由一般客服直接決定。
用戶需要確認是否已有依法指定的管理人或清算人,以及原有契約下的資金權益將如何處理。
英國電子貨幣產業有一個可以查證的案例。
ePayments Systems Limited:誰負責處理客戶資金?
2026 年 10 月 15 日,英國 FCA 發布公告,確認電子貨幣機構 ePayments Systems Limited(EPS) 進入特別管理程序(Special Administration)。
FCA 公告確認,Mark Boast 與 Allister Manson 已獲委任為共同特別管理人,兩人均來自 Opus Restructuring LLP。
根據公告,特別管理人負責處理客戶對 EPS 提出的申報,並在可行情況下將資金返還客戶。具體結果仍須透過正式管理程序確定。
資料來源:FCA — ePayments Systems Limited Enters Special Administration。
這個案例並非加密支付卡平台停運事件,而是用來說明受監管電子貨幣機構發生嚴重經營問題後,客戶資金的處理責任如何轉移。
機構進入正式管理程序後,客戶通常不能再假設可以透過原本的一般提領方式立即取回全部餘額。
電子貨幣資金保障不等於銀行存款保險
以英國為例,符合規定的電子貨幣機構及支付機構,必須依適用法規實施客戶資金保障(Safeguarding)。
這類安排旨在將特定客戶資金與機構自有資金分開管理,或採用法規允許的其他保障方式,以降低機構經營失敗對客戶資金造成的損失。
英國 FCA 的客戶資金保障規則說明介紹了適用機構的相關義務。2026 年 5 月 7 日生效的更新規則,進一步強化了客戶資金紀錄、對帳及管理要求,相關規定可參閱 FCA Handbook CASS 15。
但 safeguarding 與英國金融服務補償計畫 Financial Services Compensation Scheme(FSCS)提供的銀行存款保障並不相同。
FCA 在消費者說明中指出,非銀行支付服務商及電子貨幣機構的客戶資金通常不受 FSCS 存款保障,而是適用相應的客戶資金保障制度。
機構倒閉後,即使相關資金受到 safeguarding 要求保護,返還程序仍可能涉及資產核查、對帳及法定分配。管理費用及資產不足等問題,也可能影響最終可返還的金額。
正常營運時的電子貨幣法定贖回義務,與機構資不抵債後的實際償付能力,是兩個不同的問題。
例如,英國《The Electronic Money Regulations 2011》第 39 條確立了符合適用條件的電子貨幣按面值贖回的要求,但不能據此保證相關機構進入破產或特別管理程序後,所有持有人仍能立即、全額取回資金。
上述規則針對適用英國法規的支付及電子貨幣業務。其他國家發行的加密支付卡可能適用不同制度;平台託管的加密資產,也不會因合作發卡機構受到監管,就自動納入相同保障範圍。
正式申報資金返還,需要準備什麼?
如果監管機關或法院已確認相關機構進入管理或清算程序,應以指定管理人公布的要求為準。
一般需要準備以下資料:
持卡人協議、帳戶契約及實際服務主體名稱;
帳戶識別資訊、卡號末四碼及客戶身分資料;
帳戶關閉或業務停止時的餘額紀錄;
儲值、兌換、提領及交易紀錄;
未完成退款、待結算交易及資金轉移紀錄;
涉及加密資產的交易雜湊值、區塊鏈網路及代幣資訊;
已提交申報的收據、案件編號及相關往來文件。
申報時也應注意資金類型、計價幣別、權利依據及截止日期。
如果客戶同時持有預付卡餘額及平台託管的加密資產,不能預設兩類資產會由同一位管理人依相同規則處理。
正式管理程序啟動後,用戶應依據經核實的監管公告、法院文件及管理人通知行事,避免繼續依賴先前客服承諾的一般提領時間。
停運後,應向誰投訴或申請資金追償?
不同類型的資金爭議,責任主體可能不同。
涉及的問題 | 應優先聯繫的對象 |
|---|---|
卡片尚未終止,但餘額提領安排不明確 | 品牌營運方及實際卡片發行服務商 |
已停用卡片的歷史交易退款 | 原卡片服務商、發卡機構及相關商家 |
平台託管的加密資產無法提領 | 數位資產託管機構或平台帳戶服務主體 |
電子貨幣餘額涉及正式管理程序 | 法定管理人或清算人 |
適用的支付服務投訴未獲解決 | 具有管轄權的金融申訴或爭議處理機構 |
實際發卡機構的名稱,通常可從持卡人協議、電子貨幣服務條款、正式帳戶文件或監管登記資料中確認。
對於仍正常營運的服務商,如果問題只是餘額返還安排不明確,應先提出正式投訴。
對於已進入法定清算或管理程序的機構,客戶通常必須遵守管理人公布的資金申報程序。投訴與資產申報並不是同一件事,提交一般客服工單也不代表已完成債權或客戶資金申報。
英國和美國有哪些正式處理管道?
在英國,對於符合受理條件的電子貨幣及支付服務爭議,可以先向相關機構投訴,再依適用規則向 Financial Ombudsman Service 尋求處理。
該機構可以審查部分電子貨幣服務爭議,但相關投訴管道不涵蓋一般加密貨幣爭議。
如果相關企業已進入破產或特別管理程序,客戶資金返還通常須由指定管理人依法處理,不能以一般投訴管道取代正式申報程序。
美國消費者金融保護局(CFPB)則設有金融產品與服務投訴入口,涵蓋預付卡、資金轉移、虛擬貨幣及相關金融服務等類別。
具體案件能否受理,取決於服務類型、法律主體及管轄範圍。
無論採取哪一種途徑,都應備妥清楚的資金紀錄及契約依據,而不能僅憑平台的宣傳資料主張餘額返還。
如何減少平台停運造成的額外損失?
除了處理既有餘額,也應防止服務關閉影響其他正在進行的付款與業務。
保存完整帳單。 在帳戶仍可存取時,匯出餘額紀錄、卡片交易、資產兌換及鏈上轉帳資訊。截圖可以作為補充,但不應完全取代正式紀錄。
追蹤待處理交易。 針對飯店押金、預授權交易、商家退款及未結算款項建立清單,記錄原始金額、商家及參考編號。
更新重要訂閱。 使用該卡支付雲端伺服器、網域名稱、企業軟體或其他定期服務的用戶,應及時更換付款方式。卡片停用導致扣款失敗,不代表與商家的訂閱契約自動取消。
防範資產追回詐騙。 詐騙者可能冒充客服、監管人員或清算人,要求支付所謂的解凍費、稅費或資金驗證保證金。不要透過未經核實的連結連接錢包,更不可提供助記詞、私鑰或一次性驗證碼。
FCA 在 ePayments Systems Limited 的特別管理公告中,也特別提醒客戶警惕冒充相關機構及管理人的詐騙。
對於持有多張加密支付卡的用戶,還應確認各張卡片實際使用的發卡機構與支付服務商。
不同品牌可能共用同一家底層機構。將付款分散至多個品牌,不一定代表底層基礎設施風險已真正分散。
常見問題
平台宣布停止發卡,現有卡片會立即失效嗎?
不一定。
停止發行新卡、停止現有卡片消費,以及最終關閉帳戶,可能分別對應不同日期。應以針對現有持卡人的正式服務公告為準。
如果平台正在更換發卡機構,還需要確認舊卡在轉移期間的使用規則。
卡片餘額低於最低提領金額,還能申請退還嗎?
可以要求服務商說明餘額處理方式,但必須區分平台的一般提領門檻與電子貨幣的法定贖回權。
對於符合英國《The Electronic Money Regulations 2011》第 38 條適用範圍的電子貨幣,第 39 條規定發行機構原則上應在持有人提出要求時,隨時按面值贖回電子貨幣餘額。因此,一般提領管道設定的最低金額,不會自動構成法律上的最低贖回金額。
贖回條件及費用也受到法律限制:
契約終止前: 持有人可依第 42 條要求全部或部分贖回。符合第 41 條條件時,發行機構可以收取已在契約中明確揭露,且與實際成本相稱的贖回費用。
契約終止時及終止後一年內: 對於適用第 42 條的持有人,發行機構原則上應依規定贖回全部電子貨幣餘額,且不得收取贖回費用。
契約終止超過一年後: 符合第 41 條要求時,發行機構可能收取贖回費用,但仍須符合契約揭露及成本比例要求。
這不代表贖回權沒有時間限制。第 43 條允許發行機構拒絕契約終止超過六年後提出的贖回請求。
如果機構已進入破產或特別管理程序,即使持有人享有法定贖回請求權,實際資金返還仍可能須經過法定申報、資產核查及分配程序,不能保證立即或全額獲得償付。
上述規定不能直接套用於所有國家的預付卡,也不會自動適用於平台託管的 USDT、USDC 等加密資產。
具體法規請參閱:The Electronic Money Regulations 2011 — Part 5, Regulations 38–43。
Visa 或 Mastercard 會直接賠償倒閉平台的卡片餘額嗎?
通常不能直接向卡組織要求償付平台餘額。
Visa 和 Mastercard 負責卡片支付網路的相關規則與交易處理體系,通常不是持卡人資金帳戶的直接保管機構。
卡片餘額返還應依實際發卡機構、電子貨幣安排及契約條款處理。符合條件的卡片交易爭議,則應透過發卡機構依適用規則提出。
新發卡機構接替舊卡片計畫後,原有餘額會自動轉移嗎?
不能預設會自動轉移。
卡片計畫轉移可能涉及發行新卡、重新簽署協議、餘額轉移,或由原機構單獨返還資金等不同安排。
用戶應確認舊卡的資金責任是否已完成移轉,以及歷史交易退款、爭議案件與帳戶紀錄將由誰繼續管理。
即使新卡已經可以使用,也應保留舊卡紀錄,直到所有餘額及未完成交易都獲得妥善處理。
資料來源
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
資料核實日期:2026 年 10 月 29 日