
أصبحت هناك خيارات متعددة في الأرجنتين لتغطية النفقات اليومية باستخدام USDT أو USDC. لكن عند الرغبة في الحصول على بطاقة دفع بالعملات المشفرة، تظل هناك أسئلة عملية ينبغي الإجابة عنها: هل يمكن التقدم بطلب باستخدام وثائق الهوية الأرجنتينية؟ وهل يمكن الإنفاق مباشرة من رصيد العملات المستقرة؟ وما سعر الصرف المطبق عند الدفع؟ وكم تبلغ التكاليف الإضافية عند استخدام البطاقة خارج البلاد؟
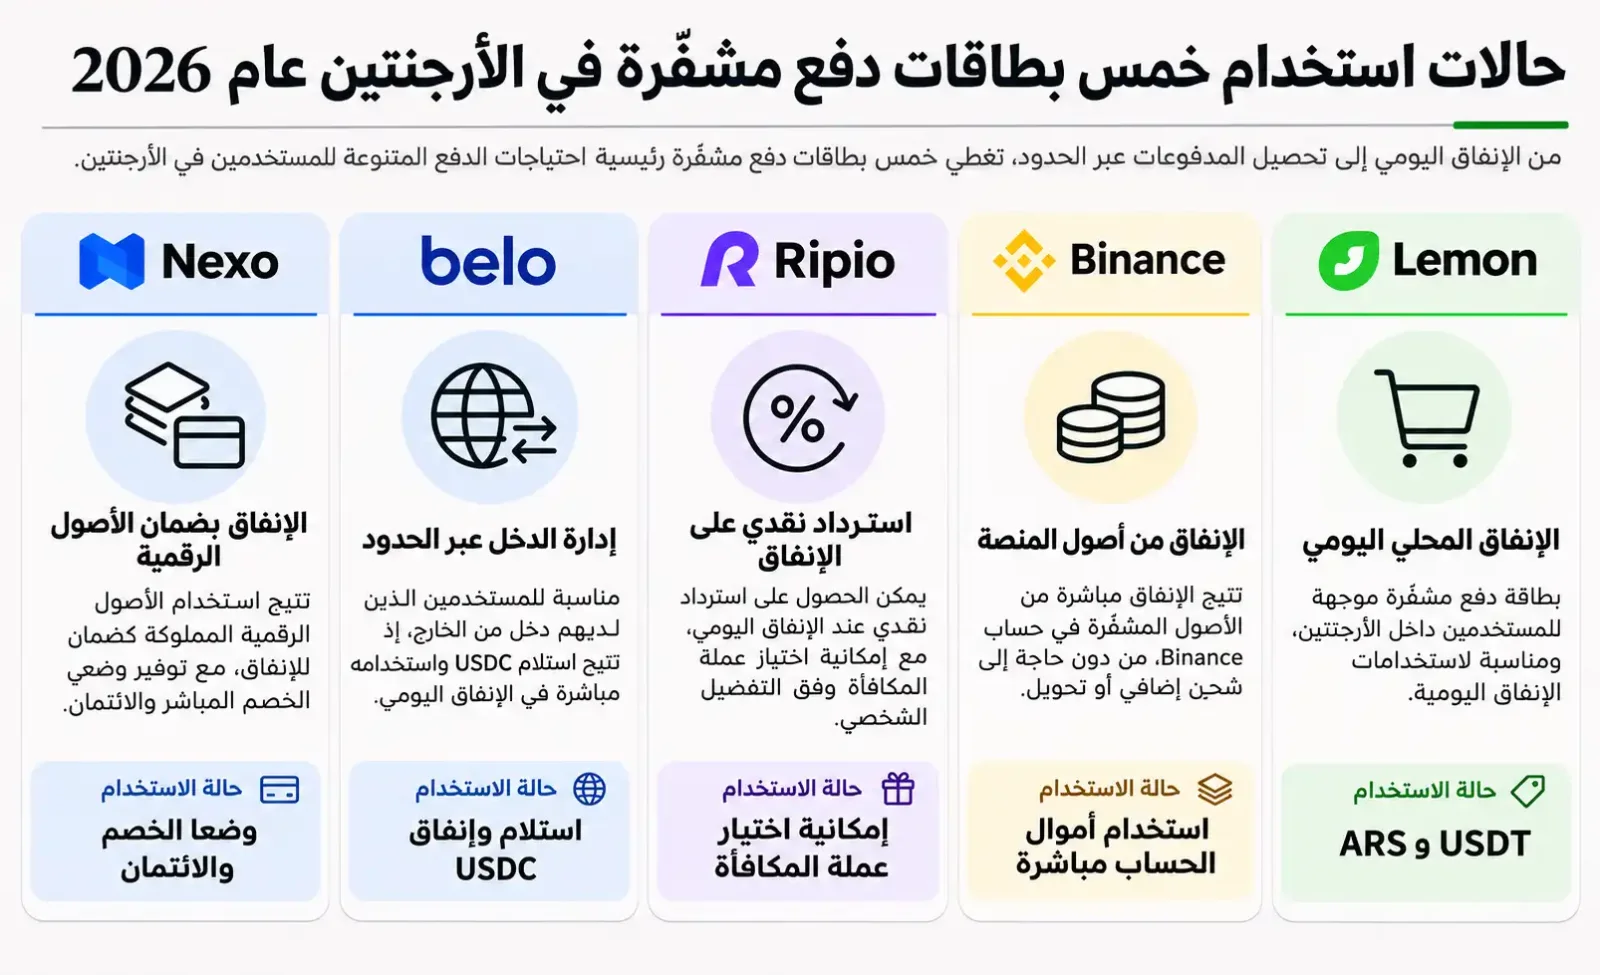
تُعد Lemon وBinance وRipio وbelo وNexo من أبرز خمسة منتجات تستحق المقارنة في السوق الأرجنتينية خلال عام 2026. وتتيح جميعها استخدام الأصول الرقمية في الإنفاق اليومي، لكنها تختلف بوضوح في طبيعة خدماتها وآلية استخدام الأموال وتكاليف المعاملات.
تجمع Lemon بين العملات المستقرة ووسائل الدفع المحلية في الأرجنتين، ما يجعلها مناسبة للمشتريات اليومية. وتتيح Binance Card الإنفاق مباشرة من الأموال الموجودة في حساب المستخدم على منصة التداول. وتعتمد Ripio على مكافآت الاسترداد بالعملات المشفرة لجذب المستهلكين. أما belo فتجمع بين تلقي المدفوعات الدولية وإدارة أرصدة متعددة العملات والإنفاق عبر البطاقة. وتقدم Nexo تسهيلات ائتمانية مضمونة بأصول رقمية، بما يسمح للمستخدم بالحصول على قدرة شرائية إضافية دون الاضطرار إلى بيع أصوله فورًا.
بالنسبة إلى المقيمين في الأرجنتين، لا يكفي النظر إلى نسبة مكافآت الاسترداد عند اختيار البطاقة. فسهولة الدفع محليًا، وتكاليف تحويل الأصول الرقمية، وطريقة تسوية المعاملات الدولية، غالبًا ما تكون أكثر أهمية من نسب المكافآت المعلن عنها.
الفروق الرئيسية بين البطاقات الخمس
المنتج | طرق الدفع الرئيسية | المكافآت المعتادة والشروط الأساسية | الاستخدامات الأنسب |
|---|---|---|---|
Lemon Card (Visa) | البيزو الأرجنتيني (ARS) والأصول المشفرة، مع دعم الدفع عبر رموز QR | مكافآت بنسبة 2% بعملة BTC على المشتريات الممولة بالعملات المشفرة، ورسوم تحويل 0.5%؛ ومكافآت بنسبة 0.25% بعملة BTC عند الدفع بالبيزو؛ وسقف شهري للمكافآت يبلغ 30,000 ARS | المشتريات اليومية داخل الأرجنتين والإنفاق من أرصدة USDT الموجودة مسبقًا |
Binance Card Argentina (Mastercard) | الأصول المشفرة المؤهلة وأرصدة ARS الموجودة في حساب Binance | مكافآت متدرجة بنسبة 1.5%–3% بعملة BTC على الإنفاق بالعملات المشفرة، ورسوم تحويل 0.9%؛ ولا توجد مكافآت عند الخصم من رصيد ARS | المستهلكون المحليون الذين يحتفظون بالفعل بأصول مشفرة على Binance |
Ripio Card (Visa) | ARS والأصول المشفرة المؤهلة | مكافآت بنسبة 2% على الإنفاق بالعملات المشفرة، ورسوم دفع بالبطاقة 0.5%؛ ومكافآت بنسبة 0.5% على مدفوعات ARS؛ وسقف شهري يبلغ 50,000 ARS | من يفضلون مكافآت USDT أو يسعون إلى عائد أعلى على مشترياتهم بالبيزو |
belo Mastercard | أرصدة حساب متعدد العملات | لا توجد نسبة موحدة وثابتة لمكافآت الإنفاق بالبطاقة؛ وتخضع بعض المعاملات الدولية لحد أدنى من الرسوم | تلقي الدخل من الخارج واستلام USDC واستخدامه في الإنفاق |
Nexo Card (Mastercard) | مدفوعات الخصم والائتمان المضمون بأصول رقمية | يوفر كلا الوضعين مكافآت في الأرجنتين، وتتحدد نسبتها بحسب مستوى العضوية والأصل المختار لتلقي المكافآت | المدفوعات بالدولار والمستخدمون الذين يحتاجون بالفعل إلى الاقتراض بضمان الأصول |
تقتصر مكافآت الاسترداد الواردة في الجدول على المعاملات المؤهلة، وتخضع للحدود المعمول بها.
Lemon Card: خيار متكامل للمدفوعات اليومية في الأرجنتين
Lemon Card هي بطاقة Visa مسبقة الدفع تتيح تمويل المشتريات باستخدام العملات المشفرة. وتتوفر بنسختين افتراضية وفعلية، دون رسوم للإصدار أو التوصيل أو الصيانة.
تكمن ميزتها الرئيسية في تكاملها الوثيق مع وسائل الدفع المحلية في الأرجنتين. إذ يستطيع المستخدم الاحتفاظ بالبيزو الأرجنتيني، إلى جانب أصول رقمية مثل USDT، داخل حساب Lemon، ثم اختيار الرصيد الذي يريد استخدامه عند الشراء.
فعلى سبيل المثال، يمكن للمستخدم في أحد متاجر السوبرماركت في بوينس آيرس اختيار رصيده من ARS والدفع مباشرة بالبيزو. أما إذا اختار USDT، فتحول المنصة الكمية المطلوبة من الأصول الرقمية إلى ARS عند تنفيذ المعاملة. وفي الحالتين، يتلقى التاجر دفعة عادية عبر شبكة البطاقات، دون الحاجة إلى قبول العملات المشفرة مباشرة.
مكافآت بنسبة 2% تقابلها تكلفة تحويل تبلغ 0.5%
وفقًا للقواعد الرسمية لشركة Lemon، اعتبارًا من 1 سبتمبر 2026، تحصل المشتريات المؤهلة بالبطاقة والممولة من رصيد ARS على مكافآت بنسبة 0.25% بعملة BTC، بينما تحصل المشتريات الممولة بالعملات المشفرة على مكافآت بنسبة 2% بعملة BTC.
لكن عند استخدام العملات المشفرة لتسديد معاملة مقومة بالبيزو، يبيع النظام الأصول الرقمية المطلوبة تلقائيًا، وتُفرض رسوم تحويل بنسبة 0.5%.
لنفترض أن المستخدم أجرى عملية شراء بقيمة تعادل 100 دولار أمريكي، وكانت مؤهلة للحصول على مكافآت بنسبة 2%:
يحصل على مكافآت من BTC تعادل نحو دولارين.
يدفع نحو 0.50 دولار رسومًا لتحويل العملات المشفرة.
يبلغ صافي المنفعة النظرية نحو 1.50 دولار، دون احتساب التكاليف الأخرى.
لا يشمل هذا الحساب التكلفة التي تحملها المستخدم سابقًا لشراء USDT، ولا سعر التحويل الفعلي. وإذا كان قد اشترى العملات المستقرة بسعر مرتفع، فستنخفض المنفعة النهائية أكثر.
تدعم Lemon أيضًا المدفوعات عبر رموز QR الشائعة في الأرجنتين، لكن قواعد المكافآت تختلف بين هذه المدفوعات والمشتريات بالبطاقة. فتحصل مدفوعات QR المؤهلة والممولة بالعملات المشفرة على مكافآت بنسبة 1%، مقابل 2% للمشتريات بالبطاقة.
أما بالنسبة إلى الإنفاق خارج البلاد، فتقدم Lemon ميزة عملية أخرى. فبحسب وثائق المنتج لعام 2026، يمكن معالجة بعض المعاملات المؤهلة بالعملات الأجنبية والممولة باستخدام USDt بالدولار الأمريكي، دون تطبيق التحصيل الضريبي المقدم بنسبة 30% المرتبط بضريبة الدخل في الأرجنتين. ولا تحصل هذه المعاملات على مكافآت بعملة BTC. ويجب التحقق من نطاق تطبيق هذه المعاملة الضريبية وفق تفاصيل العملية والقواعد الضريبية السارية.
بالنسبة إلى المقيمين في الأرجنتين الذين يرغبون في إدارة العملات المستقرة والنفقات اليومية من تطبيق واحد، توفر Lemon مجموعة واسعة نسبيًا من الوظائف، تشمل المشتريات المحلية ومدفوعات QR والبطاقات الافتراضية والفعلية والإنفاق بالعملات الأجنبية.
أما أبرز نقاط ضعفها فتتمثل في انخفاض المكافآت على المدفوعات بالبيزو. فإذا كان المستخدم ينفق عادة بعملة ARS ولا يحتاج إلى تحويل العملات المستقرة بصورة متكررة، فإن مكافآت 0.25% تقدم فائدة محدودة، وقد توفر منتجات أخرى عائدًا مباشرًا أعلى.
المصادر الرسمية: Lemon Card | نسب المكافآت الحالية والحد الشهري | مكافآت الدفع عبر QR | رسوم تحويل العملات المشفرة عند الشراء | تسوية المعاملات بالعملات الأجنبية
Binance Card: إنفاق مباشر من رصيد منصة التداول، لكن برسوم مرتفعة خارج الأرجنتين
أطلقت Binance بطاقة Binance Card المخصصة للسوق الأرجنتينية في يونيو 2026، باستخدام شبكة الدفع Mastercard.
بالنسبة إلى المستخدمين الذين يحتفظون بالفعل بأصول رقمية على Binance، تتمثل الميزة المباشرة للبطاقة في إمكانية الإنفاق دون الحاجة إلى سحب الأموال من منصة التداول وتحويلها إلى محفظة أخرى قبل استخدامها.
ووفقًا للمعلومات الرسمية الصادرة عن Binance، يمكن للمقيمين في الأرجنتين التقدم بطلب بعد استكمال إجراءات التحقق من الهوية (KYC)، باستخدام وثيقة هوية أرجنتينية سارية أو جواز سفر أو مستند إقامة. ويمكن استخدام البطاقة الافتراضية فور الموافقة عليها، بينما يمكن طلب البطاقة الفعلية بصورة منفصلة.
تُحدد نسبة المكافآت الاعتيادية وفق إجمالي قيمة المشتريات المؤهلة التي اكتملت تسويتها خلال كل شهر ميلادي، ثم تُطبق النسبة المستحقة بأثر رجعي على المعاملات المؤهلة في الشهر نفسه:
الإنفاق الشهري المؤهل | مكافآت BTC | الحد الأقصى |
|---|---|---|
أقل من 148,000 ARS | 1.5% | لا تحدد القواعد سقفًا شهريًا منفصلًا |
من 148,000 إلى أقل من 1,480,000 ARS | 2% | لا تحدد القواعد سقفًا شهريًا منفصلًا |
1,480,000 ARS أو أكثر | 3% | حد أقصى للمكافآت يبلغ 148,000 ARS شهريًا |
عندما يصل إنفاق المستخدم خلال الشهر إلى شريحة أعلى، تُطبق نسبة المكافآت الجديدة بأثر رجعي على المشتريات المؤهلة لذلك الشهر. وعادة ما تُسوّى المكافآت في الشهر التالي.
تقدم Binance أيضًا عرضًا ترويجيًا مؤقتًا يمنح مكافآت بنسبة 3% على أول عملية شراء بالبطاقة الفعلية، وينتهي في 31 ديسمبر. ويخضع هذا العرض لقواعد مختلفة عن برنامج المكافآت الاعتيادي المتدرج، لذلك لا يجوز جمع النسبتين مباشرة.
لكن هيكل الرسوم يستحق اهتمامًا أكبر من شرائح المكافآت نفسها.
تشمل الرسوم الرسمية المعلنة للبطاقة الأرجنتينية ما يلي:
رسوم تحويل العملات المشفرة: 0.9%.
رسوم تحويل العملات الأجنبية: من 6% إلى 7%.
الرسوم السنوية: 0 ARS.
الرسوم الاعتيادية لطلب البطاقة الفعلية: 10 دولارات، مع إعفاء البطاقة الأولى من الرسوم حتى 31 ديسمبر 2026.
إذا استخدم شخص USDT لدفع ثمن مشتريات محلية مقومة بالبيزو، وكانت المعاملة مؤهلة لمكافآت بنسبة 2%، فإن المنفعة النظرية بعد خصم رسوم تحويل العملات المشفرة البالغة 0.9% تعادل نحو 1.1% من قيمة الشراء.
لكن الوضع يختلف في المعاملات الدولية. فإذا فُرضت رسوم صرف أجنبي بنسبة 6% على المعاملة، فلن تكفي حتى مكافآت الاسترداد القصوى البالغة 3% لتعويضها.
تُعد Binance Card أنسب للمستخدمين المعتادين على إدارة أصولهم الرقمية داخل Binance، والذين ينفقون بصورة أساسية داخل الأرجنتين. فهي تتيح الدفع مباشرة من رصيد الحساب وتختصر الحاجة إلى التحويل بين المنصات، لكن هذه السهولة لا تعوض ارتفاع الرسوم في بعض حالات الاستخدام.
أما إذا كان الهدف الأساسي هو السفر أو دفع الاشتراكات بالدولار أو إجراء مشتريات دولية، فمن الأفضل مقارنة التكلفة الفعلية لتسوية المعاملات بالعملات الأجنبية بدل الاكتفاء بنسبة المكافآت.
المصادر الرسمية: التعريف ببطاقة الأرجنتين | شرائح المكافآت والمعاملات المستثناة | الرسوم والحدود
Ripio Card: مكافآت تنافسية بنسبة 2% على الإنفاق بالعملات المشفرة
تُعد Ripio من الشركات المهمة في سوق خدمات الأصول المشفرة داخل الأرجنتين. وتعمل بطاقتها Ripio Card عبر شبكة Visa، وتتوفر في صورة بطاقة افتراضية وأخرى فعلية مسبقة الدفع، مع دعم الإنفاق بالبيزو الأرجنتيني والعملات المشفرة التي تسمح بها المنصة.
مقارنةً ببطاقة Lemon، يبدو برنامج المكافآت الأساسي لدى Ripio أكثر جاذبية للمستهلك العادي، ولا سيما عند الدفع مباشرة بعملة ARS.
وفقًا لصفحة المنتج الرسمية لعام 2026، تبلغ نسبة المكافآت الأساسية على المشتريات الممولة بالعملات المشفرة 2%، ويمكن للمستخدم اختيار تلقيها بعملة USDT أو BTC أو ETH. أما المشتريات المدفوعة بالبيزو فتحصل على مكافآت بنسبة 0.5%.
ويستطيع المستخدمون الذين يطلبون البطاقة للمرة الأولى الحصول على مكافآت ترويجية بنسبة 4% على الإنفاق بالعملات المشفرة و1% على الإنفاق بالبيزو خلال أول 30 يومًا، إذا استوفوا شروط العرض. غير أن المكافآت تخضع لسقف محدد.
يبلغ الحد الأقصى لإجمالي المكافآت 50,000 ARS لكل شهر ميلادي. ولا تشمل المكافآت عمليات شحن المحافظ الرقمية وبعض المعاملات المالية ومدفوعات الضرائب وفئات أخرى من العمليات المستثناة.
لماذا لا تعني مكافآت Ripio البالغة 2% تحقيق ربح صافٍ بالنسبة نفسها؟
عند استخدام Ripio Card للدفع بأصول رقمية، تبيع المنصة الكمية المطلوبة من العملات المشفرة لإتمام المعاملة، وتحول حصيلة البيع إلى ARS، ثم تستخدم المبلغ في تسديد عملية الشراء بالبطاقة.
وبموجب شروط الخدمة، يجري التحويل وفق سعر بيع الأصل الرقمي المعتمد لدى Ripio وقت العملية، مع فرض رسوم البيع المطبقة.
لذلك، فإن الحصول على مكافآت بنسبة 2% لا يعني تحقيق منفعة صافية بالنسبة نفسها. فالنتيجة النهائية تعتمد على سعر بيع الأصل الرقمي ورسوم المنصة والتكلفة التي تحملها المستخدم عند اقتناء الأصول في الأصل.
وهناك حالة تستحق اهتمامًا خاصًا: مستخدم يحتفظ أصلًا بالبيزو الأرجنتيني، ثم يشتري USDT فقط للحصول على مكافآت الإنفاق بالعملات المشفرة، قبل أن يبيع هذه العملات المستقرة مجددًا مقابل ARS عند الدفع بواسطة Ripio Card.
تترتب على هذه العملية تكاليف في مرحلتي الشراء والبيع. وإذا كان الفارق بين أسعار التحويل في المرحلتين كبيرًا، فقد تتراجع ميزة المكافآت بصورة ملموسة.
أما المستخدمون الذين يتلقون دخلهم مباشرة بعملة USDT، فتختلف حساباتهم. فالأموال موجودة لديهم بالفعل في صورة عملات مستقرة، ولا يحتاجون إلى شرائها خصيصًا للحصول على المكافآت، ما يجعل هيكل التكاليف أبسط.
وتقدم Ripio ميزة إضافية مهمة، هي حرية اختيار الأصل الرقمي الذي تُدفع به المكافآت.
فإذا كان المستخدم يريد مواصلة تجميع العملات المستقرة دون زيادة تعرضه لتقلبات سعر BTC بسبب المكافآت، فإن اختيار USDT قد يكون أكثر ملاءمة لإدارة أمواله اليومية. وتمثل هذه المرونة قيمة عملية مقارنة بالبطاقات التي تدفع المكافآت حصريًا بعملة BTC.
لكن بالنسبة إلى المستخدمين الذين ينفقون بمعدلات مرتفعة أو بمبالغ كبيرة، يحد سقف المكافآت الشهري البالغ 50,000 ARS من العائد المحتمل. وبعد بلوغ السقف، لا تؤدي زيادة الإنفاق إلى الحصول على مكافآت إضافية.
تناسب Ripio Card المستخدمين الذين يعتمدون بالفعل على محفظة Ripio ويرغبون في تجميع USDT أو BTC أو ETH من خلال مشترياتهم اليومية. كما تستحق مكافآت 0.5% الأساسية على مدفوعات ARS النظر بالنسبة إلى من ينفقون غالبًا بالبيزو.
أما إذا كانت الأموال تنتقل باستمرار بين منصات التداول، أو كان المستخدم يشتري USDT خصيصًا للحصول على مكافآت أعلى، فمن الضروري حساب جميع تكاليف التحويل قبل اتخاذ قرار استخدام البطاقة.
المصادر الرسمية: Ripio Card | رسوم البطاقة وحدود استخدامها | شروط المكافآت والاستثناءات | المعاملة الضريبية للمشتريات الدولية
belo Mastercard: الأهم ليس مكافآت البطاقة، بل كيفية استخدام الدخل القادم من الخارج
بالنسبة إلى المستقلين والعاملين عن بُعد ومقدمي الخدمات الرقمية المقيمين في الأرجنتين، الذين يتلقون دخلهم من الولايات المتحدة أو دول أخرى، تبدأ التعقيدات الحقيقية غالبًا قبل عملية الشراء نفسها.
فتلقي المدفوعات الدولية وتحويل الدخل إلى رصيد قابل للاستخدام، ثم إنفاقه على متطلبات الحياة داخل الأرجنتين، قد يكون أكثر تعقيدًا من اختيار بطاقة تقدم مكافآت أعلى.
وقد صُممت خدمات belo لتلبية هذه الاحتياجات تحديدًا.
وفقًا لوثائق الشركة الرسمية لعام 2026، يمكن للمستخدمين في الأرجنتين تلقي أنواع معينة من التحويلات الدولية عبر belo. وبحسب الخدمة المستخدمة، قد تُحوّل الأموال الواردة إلى أرصدة مثل USDC أو تُضاف مباشرة إلى الحساب بهذه الصورة. ويمكن للمستخدمين أيضًا الاحتفاظ بأرصدة ARS وأصول رقمية أخرى تدعمها المنصة.
belo Mastercard هي بطاقة Mastercard مسبقة الدفع صادرة في الأرجنتين، وتتوفر بنسختين افتراضية وفعلية. ويمكن لحامل البطاقة تحديد ترتيب الأولوية الذي تُخصم وفقه الأرصدة المختلفة العملات من حسابه، ثم يعالج النظام المعاملة بحسب القواعد المعمول بها.
فعلى سبيل المثال، يستطيع مصمم مستقل في الأرجنتين يقدم خدمات لعملاء خارج البلاد، بعد تلقي USDC عبر قناة دفع مؤهلة، استخدام هذا الرصيد مباشرة في مشترياته اليومية دون الحاجة إلى سحب الأموال يدويًا إلى حساب مصرفي تقليدي في كل مرة.
وبطبيعة الحال، لا يعني الدفع بالبطاقة إرسال USDC مباشرة عبر شبكة بلوكتشين إلى التاجر. فما زالت المعاملة تتطلب إجراءات تحويل العملات والتسوية بالعملة الورقية وفق النظام المطبق.
المصادر الرسمية: belo Mastercard | رسوم البطاقة | حدود الإنفاق | تلقي الأموال من Deel | تلقي الأموال من Payoneer
Nexo Card: الإنفاق مع الاحتفاظ بالأصول المشفرة، لكن الائتمان المضمون ليس وسيلة لتحقيق أرباح من المكافآت
في 8 يوليو 2026، أطلقت Nexo بطاقة Nexo Card رسميًا في الأرجنتين، موفرة للمقيمين طريقتين للدفع: وضع الخصم، ووضع الائتمان المضمون بأصول رقمية.
يتمثل الفرق الأبرز بينها وبين البطاقة التقليدية مسبقة الدفع في إمكانية الحصول على أموال للإنفاق دون الحاجة إلى بيع جزء من الأصول الرقمية فورًا.
في وضع الخصم (Debit Mode)، يستخدم العميل أرصدة الأصول الرقمية المؤهلة الموجودة في حسابه لتمويل المشتريات، ويتعامل النظام مع هذه الأصول وفق قواعد المنتج.
أما وضع الائتمان (Credit Mode)، فيسمح للمستخدم بتقديم أصول رقمية مؤهلة، مثل BTC وETH، ضمانًا للحصول على حد ائتماني يمكن استخدامه في الإنفاق.
لنفترض أن شخصًا يحتفظ بعملة BTC للاستثمار طويل الأجل، ويرى أن سعرها الحالي غير مناسب للبيع. يستطيع تقديم جزء من رصيده ضمانًا واستخدام Nexo Card لتمويل مشترياته دون تصفية مركزه الاستثماري مباشرة عند تنفيذ المعاملة.
وإذا سدد القرض وفق الشروط المطلوبة، وظلت الضمانات مستوفية لمعايير إدارة المخاطر لدى المنصة، فقد يتمكن من الاحتفاظ برصيده الأصلي من BTC.
قد يجذب هذا النظام من يحتفظون بأصول رقمية على المدى الطويل ويحتاجون إلى سيولة مؤقتة، لكنه يربط الإنفاق اليومي بعملية اقتراض مضمونة.
المخاطر المحتملة للإنفاق مع الاحتفاظ بمراكز BTC
أعلنت Nexo عن أسعار فائدة ائتمانية في الأرجنتين تبدأ من معدل سنوي يبلغ 1.9%، لكن الوصول إلى هذا المعدل مشروط بمتطلبات محددة، ولا يتاح لجميع المستخدمين.
وتستحق تقلبات أسعار الأصول المقدمة ضمانًا اهتمامًا أكبر.
فإذا انخفض سعر BTC بشدة بعد تقديمها ضمانًا، فقد ترتفع نسبة القرض إلى قيمة الضمان (LTV) بسرعة. وعند بلوغ حدود المخاطر التي تحددها المنصة، قد يُطلب من المستخدم إضافة ضمانات أو سداد جزء من القرض، وقد يواجه خطر بيع الأصول المرهونة.
وبالتالي، فإن وضع الائتمان يتجنب البيع الفوري لعملة BTC عند الشراء، لكنه لا يلغي مخاطر تغير الأسعار. فالمستخدم يتحمل التزامًا ائتمانيًا جديدًا، ويصبح مطالبًا بمتابعة قيمة الضمانات باستمرار.
أما من يعتمد أساسًا على العملات المستقرة لتغطية مصروفاته اليومية، فلا يحتاج إلى هذا النوع من الاقتراض. فهو أنسب لمن يفهمون آليات القروض المضمونة وقادرون على إدارة تكاليف الدين وتقلبات أسعار الأصول الرقمية.
تتحدد مكافآت الاسترداد بحسب أصل المكافأة ومستوى العضوية
وفقًا للمعلومات الرسمية الخاصة ببطاقة Nexo في الأرجنتين، تصل نسب المكافآت الاعتيادية إلى:
وضع الائتمان: 2%.
وضع الخصم: 1%.
ويتطلب الحصول على النسب القصوى استيفاء شروط مستوى العضوية وبرنامج المكافآت، وغالبًا ما يرتبط باختيار تلقي المكافآت في صورة رموز NEXO. ويحصل من يختارون مكافآت BTC على نسبة أقل من أعلى شريحة متاحة عند تلقي رموز NEXO.
سبق أن قدمت Nexo برامج ترويجية محدودة المدة للمستخدمين الجدد، لكن لا ينبغي الاعتماد على هذه العروض المؤقتة لتقييم العائد طويل الأجل من استخدام البطاقة. فعلى سبيل المثال، لا يصح احتساب حملة مضاعفة المكافآت التي انتهت في أكتوبر 2026 ضمن المكافآت الاعتيادية لشهر نوفمبر.
إلى جانب المكافآت، تدعم النسخة الأرجنتينية من Nexo Card المدفوعات المحلية بعملة ARS والإنفاق بالدولار الأمريكي. وقد أعلنت الشركة عن ترتيبات محددة لتسوية المدفوعات بالدولار تسمح بتجنب التحصيل الضريبي المقدم بنسبة 30% المرتبط ببعض عمليات التحويل إلى ARS.
وقد تكون هذه الميزة جذابة لمن يدفعون بالدولار بصورة متكررة ويحتفظون في الوقت نفسه بكميات كبيرة من الأصول الرقمية. لكن المعاملة الضريبية تعتمد على الهيكل الفعلي للمعاملة، ولا تعني إعفاء جميع المشتريات الدولية من الضرائب ذات الصلة.
تناسب Nexo Card المستخدمين الذين يمتلكون بالفعل محافظ أصول رقمية ذات حجم معتبر، ويرغبون في مرونة أكبر لإدارة إنفاقهم ومراكزهم الاستثمارية. ويوفر الجمع بين وضعي الخصم والائتمان خيارات إضافية لاستخدام الأموال، لكن الفوائد وتكاليف إدارة الضمانات ومخاطر التصفية المحتملة تجعل وضع الائتمان أكثر تعقيدًا من البطاقة التقليدية مسبقة الدفع والممولة بالعملات المستقرة.
إذا كان الهدف مجرد دفع فاتورة مشتريات السوبرماركت باستخدام USDT، فلا توجد حاجة لتحمل مخاطر اقتراض إضافية من أجل الاستفادة من وظيفة الائتمان المضمون.
المصادر الرسمية: Nexo Card في الأرجنتين | إعلان الإطلاق في الأرجنتين | شرح وضع الخصم في الأرجنتين
إذا كنت تمتلك USDT وتنفق ما يعادل 1,000 دولار، فأي بطاقة أقل تكلفة وفق الرسوم المعروفة؟
لا تعادل نسبة مكافآت الاسترداد العائد الفعلي بالضرورة. فسعر بيع الأصول الرقمية لدى كل منصة ورسوم التحويل وقواعد المكافآت عوامل تؤثر جميعها في التكلفة النهائية للشراء.
لنفترض أن المستخدم يمتلك USDT مسبقًا ويريد تنفيذ مشتريات مؤهلة في الأرجنتين مقومة بالبيزو، بقيمة تعادل 1,000 دولار أمريكي. وبالاعتماد على نسب المكافآت المعتادة ورسوم تحويل العملات المشفرة المعلنة، يمكن إجراء المقارنة التالية:
المنتج | المكافآت النظرية | تكاليف التحويل المعروفة | تقييم المنفعة الفعلية |
|---|---|---|---|
Lemon Card | BTC بقيمة تعادل 20 دولارًا | نحو 5 دولارات | نحو 15 دولارًا |
Binance Card (شريحة 2%) | BTC بقيمة تعادل 20 دولارًا | نحو 9 دولارات | نحو 11 دولارًا |
Ripio Card | أصول مشفرة بقيمة تعادل 20 دولارًا | وفق سعر البيع الفعلي ورسوم المنصة | لا يمكن تحديدها اعتمادًا على نسبة المكافآت وحدها |
belo Mastercard | لا توجد نسبة ثابتة وموحدة للمكافآت تصلح لهذه المقارنة | بحسب عملة الخصم وسعر الصرف وقواعد المعاملة | يُفضل تقييمها مع تكاليف تلقي الأموال |
Nexo Card | مكافآت تصل إلى 1% في وضع الخصم، بحسب الأهلية | تتحدد وفق الأصول المستخدمة وطريقة تحويلها | يلزم التحقق من مستوى العضوية والتكاليف الفعلية للمعاملة |
تستند هذه الحسابات إلى شروط افتراضية محددة، ولا تشمل التكلفة الأصلية للحصول على USDT، أو فروق أسعار الصرف، أو الضرائب، أو الحدود القصوى للمكافآت، أو التغيرات اللاحقة في أسعار أصول المكافآت مثل BTC.
في هذا المثال، تقل رسوم التحويل المعلنة لدى Lemon عن رسوم Binance، كما أن المنفعة النظرية بعد خصم التكاليف المعروفة أعلى. لكن الاختيار الفعلي يعتمد أيضًا على المكان الذي يحتفظ فيه المستخدم بأمواله أصلًا.
ومن الممارسات التي يصعب تبريرها شراء USDT مرارًا باستخدام ARS لمجرد الحصول على المكافآت، ثم بيع هذه العملات المستقرة مجددًا مقابل ARS عند الدفع بالبطاقة. فهذه الطريقة تضيف رسومًا وفروق أسعار في مرحلتي الشراء والبيع، وقد تستهلك معظم قيمة المكافآت.
بالنسبة إلى من يمتلكون بالفعل عملات مستقرة، ينبغي أن تكون الأولوية لاستخدام الأصول الموجودة بأقل تكلفة ممكنة. أما من يحتفظون بالبيزو فقط، فعليهم أولًا تحديد ما إذا كانت إضافة عملية شراء وبيع للأصول الرقمية مجدية من الأساس.
كيف تختار بطاقة دفع بالعملات المشفرة في الأرجنتين عام 2026؟
وضع المستخدم | الخيارات التي أفضل إعطاءها الأولوية | ما يمكن استبعاده أولًا |
|---|---|---|
يمتلك USDT بالفعل وينفق غالبًا داخل الأرجنتين | Lemon أو Ripio؛ الاختيار بحسب مكان الاحتفاظ بالأموال وأسعار التحويل وأصل المكافأة | وضع الائتمان في Nexo إذا لم تكن هناك حاجة فعلية إلى الاقتراض |
يحتفظ بمعظم USDT على Binance ولديه إنفاق شهري مرتفع | Binance Card؛ مع التحقق من إمكانية بلوغ شريحة 3% باستمرار | توقع مكافآت الإنفاق بالعملات المشفرة عند الدفع حصريًا من رصيد ARS |
يحصل على دخله بعملة ARS فقط ويستخدم البطاقة محليًا من حين لآخر | مكافآت Ripio على مدفوعات ARS؛ ويمكن النظر في Lemon إذا كانت مدفوعات QR مهمة أيضًا | شراء USDT ثم بيعها خصيصًا للحصول على المكافآت |
يتلقى دخلًا دوليًا عبر Deel أو Payoneer أو خدمات مماثلة | belo؛ مع حساب التكلفة الإجمالية لقناة تلقي الأموال المستخدمة | تقييم حساب المدفوعات الدولية اعتمادًا على مكافآت البطاقة وحدها |
يدفع اشتراكات بالدولار أو فواتير دولية بصورة متكررة | التسوية بالدولار عبر Nexo أو المدفوعات بالعملات الأجنبية باستخدام USDt عبر Lemon؛ مع مقارنة Ripio أيضًا | استخدام Binance Card Argentina دون مقارنة رسوم الصرف الأجنبي |
يحتفظ بعملة BTC ويحتاج إلى الاقتراض ويستطيع إدارة نسبة LTV | وضع الائتمان في Nexo | التعامل مع القرض المضمون كما لو كان دفعة خصم عادية ممولة بالعملات المستقرة |
تختلف أسباب استخدام العملات المستقرة بين الأرجنتينيين. فبعضهم يسعى إلى الحفاظ على قوته الشرائية بالعملات الأجنبية، ويعتمد آخرون على دخل يتلقونه من الخارج، بينما يريد فريق ثالث تقليل الخطوات اللازمة لتحويل الأصول الرقمية إلى أموال قابلة للاستخدام اليومي. وهذه الاحتياجات المختلفة هي التي تحدد القيمة الفعلية لكل منتج. وعند اختيار بطاقة دفع بالعملات المشفرة، يبقى السؤال الأهم هو إجمالي التكلفة منذ دخول الأموال إلى الحساب وحتى اكتمال عملية الشراء. والبطاقة التي تتيح مدفوعات يومية موثوقة بتكلفة معقولة هي الأجدر بالاستخدام على المدى الطويل.