
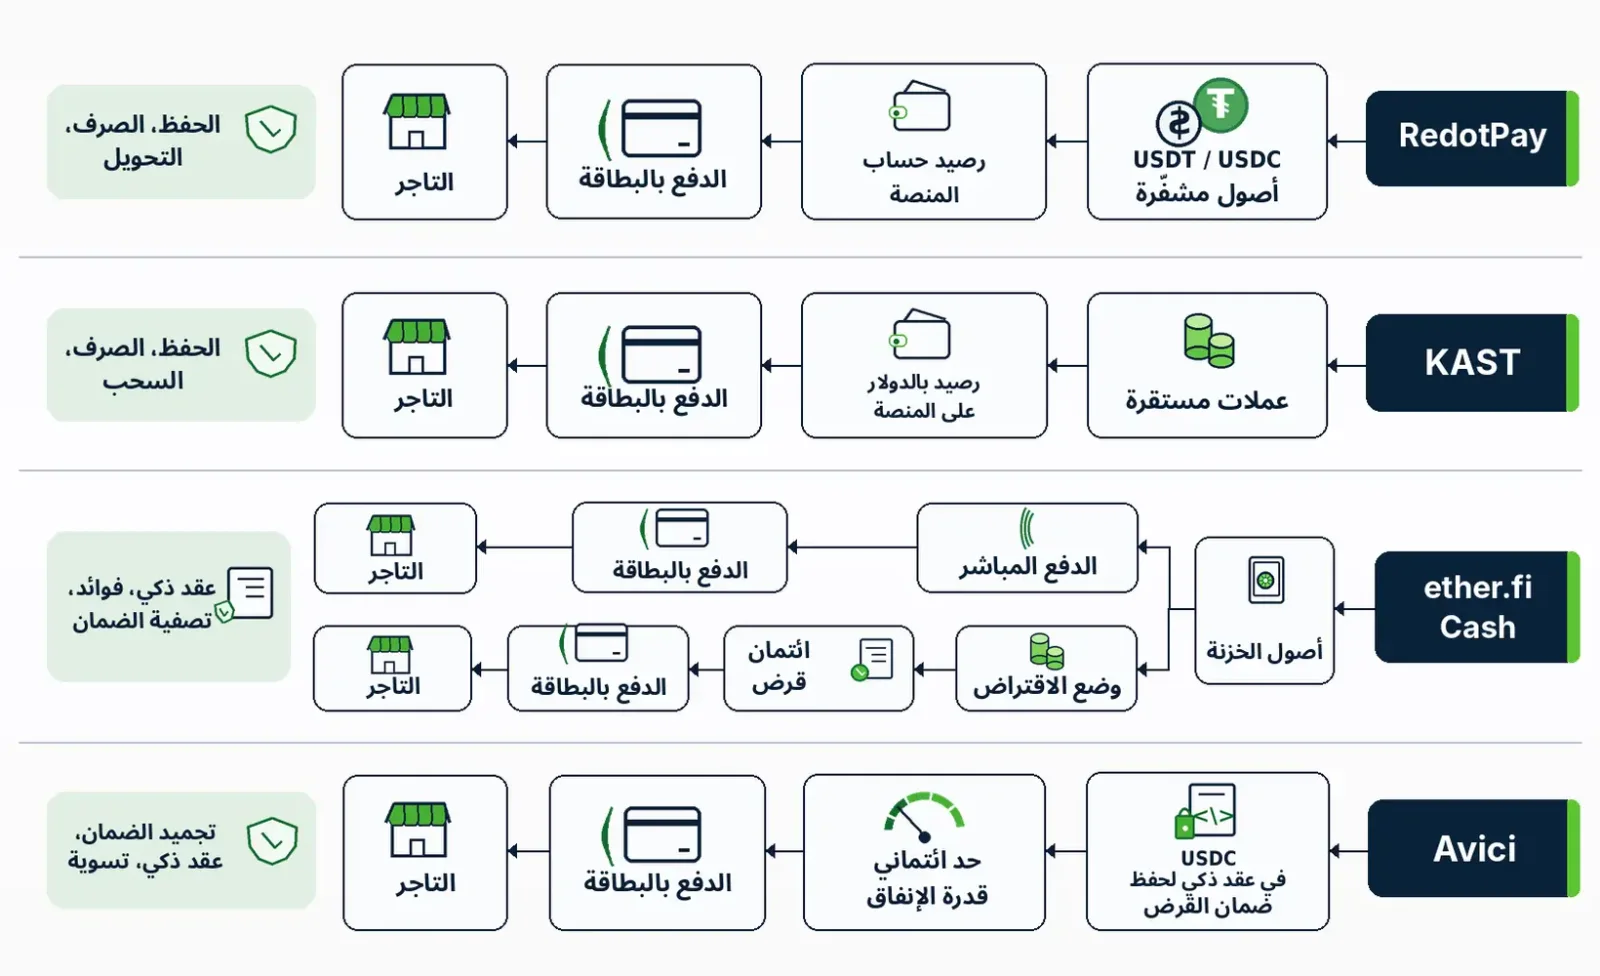
عند اختيار بطاقة دفع بالعملات المشفرة في دولة الإمارات العربية المتحدة، لا ينبغي أن يكون السؤال الأول عن نسبة المكافآت النقدية، بل عن أهلية المقيم للحصول على البطاقة أساساً. وبحسب السياسات الرسمية المتاحة حالياً، تختلف المنتجات الأربعة التي نتناولها في هذا المقال من حيث آلية عملها. تتيح RedotPay وKAST للمستخدمين الإنفاق بصورة أساسية من أرصدة الأصول الرقمية أو العملات المستقرة الموجودة في حساباتهم على المنصتين. أما ether.fi Cash فتدعم الدفع المباشر، إلى جانب تمويل المشتريات بقروض مضمونة بأصول المستخدم. وتعتمد Avici على عملات USDC المودعة في العقود الذكية لتحديد حد ائتماني للبطاقة.
1. التحقق أولاً من أهلية المقيمين في الإمارات للتقديم
المنتج | أساس أهلية المقيمين في الإمارات | تقييم الأدلة | توفر البطاقة الفعلية |
|---|---|---|---|
ether.fi Cash | تظهر الإمارات صراحة ضمن القائمة الرسمية للدول المدعومة | دعم مؤكد رسمياً | الإمارات مشمولة بنطاق توصيل البطاقات |
Avici Card | تظهر الإمارات ضمن المناطق المدعومة رسمياً للبطاقات الشخصية | دعم مؤكد رسمياً | يلزم تأكيد إمكانية التوصيل إلى العنوان المحدد |
RedotPay Card | لا تظهر الإمارات في قوائم القيود المفروضة على إصدار البطاقات أو توصيلها | مؤشرات غير مباشرة على الدعم | الإمارات ليست ضمن وجهات التوصيل المحظورة |
KAST Card | ترد إشارات إلى الإمارات في الترويج العالمي ومعلومات المنتجات على المنصة | مؤشرات غير مباشرة على الدعم | لم يُتحقق من إمكانية توصيل البطاقة إلى الإمارات |
تستند هذه التقييمات إلى قائمة الدول المدعومة لدى ether.fi، والمناطق المدعومة لدى Avici، وقيود إصدار البطاقات لدى RedotPay وقيود توصيلها، إضافة إلى إرشادات KAST بشأن توفر البطاقة حسب الدولة. وتنحصر المقارنة هنا في أهلية فتح الحسابات الشخصية.
2. ما الفروق العملية بين البطاقات الأربع؟
RedotPay: شروط إصدار واضحة نسبياً، لكن رسوم الإنفاق بالدرهم قد تتراكم
تتيح RedotPay للمستخدمين إيداع أصول مدعومة مثل USDT وUSDC في حساب على المنصة، ثم استخدامها للإنفاق بواسطة بطاقة افتراضية أو فعلية. ولا تكمن ميزتها الأساسية في انخفاض الرسوم، بل في الإفصاح التفصيلي نسبياً عن قيود التقديم والتكاليف الأساسية. فلم تشمل قائمة قيود إصدار البطاقات الصادرة في أغسطس 2026 دولة الإمارات، كما لم تظهر الإمارات في قائمة قيود توصيل البطاقات الفعلية. ويوفر ذلك أساساً غير مباشر يمكن للمقيمين الاستناد إليه عند النظر في إمكانية التقديم.
بحسب رسوم إصدار البطاقات الرسمية، تبلغ تكلفة البطاقة الافتراضية 10 دولارات أمريكية، مقابل 100 دولار أمريكي للبطاقة الفعلية. ولمن يستخدم البطاقة أساساً في التسوق عبر الإنترنت، تمثل البطاقة الافتراضية خياراً أولياً أقل تكلفة. أما دفع المبلغ الأعلى للحصول على بطاقة فعلية فيكون أكثر منطقية عند الحاجة إلى الدفع المباشر لدى المتاجر أو سحب النقد من أجهزة الصراف الآلي.
لكن رسوم المعاملات هي الأكثر تأثيراً في تكلفة الاستخدام على المدى الطويل. إذ تُفرض رسوم بنسبة 1.2% على المعاملات بعملة تختلف عن عملة الفوترة الخاصة بالبطاقة، ورسوم بنسبة 1% على تحويل الأصول الرقمية. وبالنسبة إلى البطاقات المقومة بالدولار الأمريكي، تبلغ رسوم السحب من أجهزة الصراف الآلي 2% على المبالغ التي لا يتجاوز مجموعها الشهري 10,000 دولار أمريكي، وترتفع إلى 3% على الجزء الذي يتجاوز هذا الحد. وعليه، فإن استخدام بطاقة تُحاسب بالدولار لدى متجر يُجري معاملاته بالدرهم الإماراتي يترتب عليه رسم واضح للمعاملات بالعملات الأجنبية. وإذا استلزم الدفع أيضاً تحويل USDT إلى الأموال المستخدمة في التسوية، فقد تُفرض رسوم تحويل منفصلة. ويتعلق كل رسم بمرحلة مختلفة من المعاملة.
وتحدد آلية إدارة الأموال طبيعة المخاطر لدى RedotPay. فالمستخدم يودع أصوله في حساب على المنصة، ولا يحتفظ بالسيطرة المباشرة على مفاتيحه الخاصة طوال الوقت. وتعتمد إجراءات إدارة مخاطر الحساب، وقنوات سحب العملات المشفرة، واحتمالات تعليق برنامج البطاقات، ورد المبالغ المتعلقة بمنازعات المعاملات، على الجهات المقدمة للخدمات المعنية. وتناسب RedotPay المستخدمين الذين يرغبون في الإنفاق مباشرة من أرصدتهم بالعملات المستقرة ويقبلون تحمّل تكاليف التحويل المرتبطة بذلك.
ether.fi Cash: الدفع دون اقتراض أو تمويل المشتريات بقروض مضمونة بالأصول
تتضمن القائمة الرسمية للدول المدعومة لدى ether.fi دولة الإمارات العربية المتحدة صراحة، وتؤكد أيضاً دعم توصيل البطاقات الفعلية إليها.
لا يصح تصنيف Cash ببساطة باعتبارها بطاقة مسبقة الدفع. فوفقاً للشرح الرسمي لأوضاع الدفع، يستخدم وضع Direct Pay العملات المستقرة المؤهلة أو الأصول الأخرى المدعومة والموجودة في حساب Vault لتمويل المشتريات. ويُخصم مبلغ العملية مباشرة من الرصيد المعني، دون نشوء فوائد على قروض. أما وضع Borrow Mode فيستخدم الأصول ضماناً للحصول تلقائياً على تمويل ائتماني للمشتريات. ولا يضطر المستخدم إلى بيع أصوله مسبقاً، لكن القرض يستمر في تراكم الفوائد. وإذا انخفضت قيمة الضمانات وارتفعت نسبة القرض إلى قيمة الضمان (LTV)، فقد يضطر المستخدم إلى إضافة أموال أو سداد جزء من الدين أو مواجهة تصفية الأصول المقدمة ضماناً. وتوضح ether.fi أن Vault حساب قائم على عقد ذكي، وليس حساب وديعة مصرفية عادية تحت الطلب.
يخدم الوضعان أغراضاً مختلفة تماماً. فالمقيم الذي يريد فقط إنفاق ما يملكه بالفعل من USDC أو USDT يستطيع استخدام Direct Pay مع تحكم أوضح في التزاماته المالية. أما من يرغب في الحصول على سيولة للإنفاق دون بيع ممتلكاته، فعليه دراسة أسعار الفائدة ونسب LTV وحدود التصفية وآلية معالجة المبالغ المستردة في Borrow Mode. وتكتسب عمليات الاسترداد أهمية خاصة في هذا الوضع؛ إذ توضح ether.fi أن المبالغ المستردة تعود أولاً إلى Vault، ولا تُستخدم تلقائياً لسداد القرض الذي نشأ عن المعاملة السابقة.
وفيما يتعلق بالتكاليف، تنص وثائق حدود البطاقة ورسومها على أن فئة Core تتضمن، من حيث المبدأ، بطاقة افتراضية مجانية واحدة، بينما تبلغ تكلفة البطاقة الفعلية 50 دولاراً أمريكياً. ولا تظهر الإمارات في قائمة الاستثناءات الإقليمية المنشورة التي تُفرض فيها رسوم على البطاقات الافتراضية، لكن السعر النهائي عند التقديم يظل خاضعاً لما يظهر في واجهة حساب المستخدم. وعندما تتطلب المعاملات بالدرهم تحويل عملة، تبلغ الزيادة الإضافية الرسمية على سعر الصرف 0.5% لفئة Core، و0.25% لفئة Luxe، و0% لفئتي Pinnacle وVIP. وتُضاف هذه النسب إلى سعر الصرف الأساسي.
استناداً إلى وضوح وثائق الأهلية في الإمارات والرسوم المعلنة، تستحق ether.fi Cash أن تكون ضمن الخيارات الأولى للمقارنة. وبالنسبة إلى المصروفات اليومية، يُفضّل تقييم Direct Pay أولاً، بدلاً من التعامل مع ميزة الاقتراض كما لو كانت حداً ائتمانياً مجانياً.
Avici: وجود الضمانات في عقود ذكية لا يلغي مخاطر الحفظ والائتمان
تُدرج وثائق Avici المتعلقة بالمناطق المدعومة للبطاقات الشخصية الإمارات صراحة. ويكمن اختلاف بطاقة Secured Credit Card عن البطاقة التقليدية في أن الأموال الضامنة للمدفوعات تُوضع في عقد ضمان مقوم بعملة USDC، تحكمه قواعد قابلة للتنفيذ برمجياً.
تصف الوثائق التقنية الرسمية العملية على النحو التالي: يودع المستخدم USDC في عقد ذكي يسمى Loan Escrow، فيُخصص لحساب البطاقة حد إنفاق مقابل بالدولار الأمريكي. وعند إجراء عملية شراء، ينخفض الحد المتاح، ثم تُعالج مبالغ USDC المقابلة للإنفاق من خلال العقد وفق ترتيبات التسوية المعتمدة. وتذكر Avici أن محفظة المستخدم تحتفظ بالتحكم في العقد، بينما لا تستطيع الجهات المقدمة للخدمة التعامل مع الأموال المعنية إلا وفق إثباتات الإنفاق وقواعد العقد. ويختلف هذا النموذج اختلافاً جوهرياً عن تحويل جميع الأصول إلى حساب حفظ مركزي تديره المنصة، ثم استبدالها مسبقاً برصيد من العملات التقليدية.
ومع ذلك، لا تعني «الحفظ الذاتي» إمكانية سحب الأصول المقدمة ضماناً بحرية في جميع الأوقات. فالمعاملات التي لم تكتمل تسويتها تشغل جزءاً من حد الإنفاق، كما تؤثر آليات العقد وإثبات الإنفاق في المبلغ القابل للسحب. وتتضمن الترتيبات أيضاً التزامات بالدفع، وأحكاماً لحالات عدم كفاية الضمانات وإجراءات التصفية. وتشكّل ثغرات العقود الذكية، والأخطاء في إعداد الصلاحيات، والعمليات التي تتم عبر سلاسل بلوكتشين مختلفة، مخاطر إضافية. ويتعين على طالبي بطاقة Avici كذلك إتمام التحقق من الهوية عبر Sumsub. فالتحكم في الأصول على البلوكتشين لا يغني عن متطلبات اعرف عميلك (KYC) التي تفرضها الجهة المصدرة للبطاقة.
توضح صفحة الرسوم الحالية أن إصدار أول بطاقة افتراضية من فئة Platinum يكلف 15 دولاراً أمريكياً، وكل بطاقة افتراضية إضافية 10 دولارات. وتبلغ تكلفة بطاقة Signature الافتراضية 30 دولاراً في السنة الأولى، ثم 20 دولاراً سنوياً بعد ذلك. أما بطاقة Platinum الفعلية فتكلف 50 دولاراً، وبطاقة Signature الفعلية 75 دولاراً، مع رسوم سنوية قدرها 20 دولاراً اعتباراً من السنة الثانية.
تكمن قيمة Avici في بنية التحكم بالأصول من خلال العقود الذكية، لا في كونها أسهل استخداماً من بطاقات الدفع التقليدية. وقد تستحق الدراسة من المستخدمين الذين يفهمون صلاحيات المحافظ وتسوية العمليات المضمونة بالأصول. أما من يريد بطاقة لشراء الاحتياجات اليومية أو دفع الاشتراكات أو التسوق عبر الإنترنت فقط، فغالباً لا يحتاج إلى إضافة عقد ذكي وعلاقة ائتمانية إلى معاملاته.
KAST: سهولة الإيداع بالعملات المستقرة لا تجعل النقاط والعضويات المدفوعة أرباحاً مضمونة
تربط KAST الأموال الموجودة في العملات المستقرة بالإنفاق عبر شبكة Visa من خلال حساب على المنصة. وتذكر صفحة البطاقات الرسمية دعم عملات مستقرة مثل USDT وUSDC، إلى جانب البطاقات الافتراضية والفعلية والمدفوعات عبر المحافظ على الأجهزة المحمولة. وتظهر إيداعات العملات المستقرة في صورة أرصدة بالدولار الأمريكي. ووفقاً لجدول الرسوم، تُضاف إيداعات العملات المستقرة المؤهلة إلى الرصيد الدولاري بنسبة 1:1، دون فرض رسوم إيداع من المنصة. وتُحتسب رسوم شبكة البلوكتشين الناشئة عن التحويل بصورة منفصلة. أما رسوم تحويل الأصول المشفرة غير المستقرة فتختلف بحسب نوع الأصل.
لا تنشر صفحة المساعدة الرسمية لدى KAST بشأن توفر الخدمة حسب الدولة قائمة كاملة بالدول المدعومة. وتكتفي بالإشارة إلى إمكانية التحقق من ظهور الدولة المطلوبة في القائمة المنسدلة أثناء التسجيل.
ولا تخلو المدفوعات بالدرهم الإماراتي من تكاليف الصرف. فبحسب جدول الرسوم الرسمي المحدّث في 10 نوفمبر، تتراوح رسوم الصرف على معاملات البطاقات بعملات غير الدولار الأمريكي بين 0.5% و1.75%، وفق بلد الإقامة ومكان إجراء المعاملة وبرنامج البطاقة. وتُضاف رسوم قدرها 0.10 دولار أمريكي إلى المعاملات بعملات غير الدولار التي تقل قيمتها عن 25 دولاراً أمريكياً. كما تُفرض رسوم قدرها 0.50 دولار أمريكي عند رفض معاملة بسبب عدم كفاية الرصيد. وإذا حُوّل رصيد بالدولار إلى حساب مصرفي مقوم بالدرهم، تُفرض رسوم منفصلة على التحويل بالدرهم تبلغ 3 دولارات أمريكية بالإضافة إلى 1%. ولا يجوز الخلط بينها وبين رسوم الصرف على مشتريات البطاقة. وقد تنشأ أيضاً رسوم سحب على البلوكتشين عند إخراج الأموال من الحساب.
تنشر KAST حالياً أسعار العضويات وحدود الإنفاق المؤهل للمكافآت النقدية كما يلي:
الفئة | الرسوم السنوية | نسبة الاسترداد النقدي بالدولار على الإنفاق المؤهل | الحد الشهري للإنفاق المؤهل للاسترداد النقدي |
|---|---|---|---|
Standard | 0 دولار أمريكي | 1.5% | 2,000 دولار أمريكي |
Premium | 1,000 دولار أمريكي | 2% | 10,000 دولار أمريكي |
Private | 10,000 دولار أمريكي | 3% | 40,000 دولار أمريكي |
تمثل هذه المبالغ الحدود القصوى للإنفاق الذي يمكن أن يحقق مكافآت، وليست الحدود الفعلية للإنفاق بالبطاقة. ولا يشمل الاسترداد النقدي عمليات السحب من أجهزة الصراف الآلي، والمعاملات المعادلة للنقد، وبعض الخدمات المالية، والمدفوعات الحكومية، وفئات أخرى مستثناة من التجار. وقد تؤثر عمليات الاسترداد أيضاً في المكافآت. ويخضع الاسترداد النقدي بالدولار لإجراءات إتاحة واستبدال، ولذلك لا يعادل بالضرورة أموالاً قابلة للسحب فور إتمام عملية الشراء. وتحدد شروط برنامج المكافآت هذه القيود بوضوح.
ولا ينبغي احتساب KAST Points على أنها مكافآت نقدية بالدولار. فقد أعلنت KAST صراحة أن اكتساب النقاط سيتوقف في 30 نوفمبر 2026. وبحسب إعلان الانتقال من نظام النقاط، من المقرر تحويل النقاط المؤهلة في ديسمبر إلى وحدات KAST Pioneer Units (KPU) غير قابلة للتداول، بينما سيحصل بعض المستخدمين على قسائم للإنفاق بدلاً منها. ولا تعادل KPU النقد أو الأسهم أو الرموز الرقمية القابلة للتداول. كما لم تُحسم بعد جميع الحقوق المرتبطة بها وشروط تحويلها إلى قيمة اقتصادية فعلية.
تزيد نسبة الاسترداد النقدي في Premium على فئة Standard المجانية بمقدار 0.5 نقطة مئوية فقط، لكنها تتيح الحصول على المكافآت مقابل حد أعلى بكثير من الإنفاق الشهري. ولنفترض أن مستخدماً ينفق المبلغ المؤهل نفسه شهرياً لمدة 12 شهراً متتالية، ويتلقى كامل المكافآت النقدية المستحقة، دون احتساب أي مزايا أخرى أو رسوم إضافية. عند إنفاق 5,000 دولار أمريكي شهرياً، تحقق Standard استرداداً نقدياً سنوياً قدره 360 دولاراً، بينما لا يتبقى من عائد Premium بعد خصم الرسوم السنوية سوى 200 دولار، أي أقل بمقدار 160 دولاراً. وعند إنفاق 6,000 دولار أمريكي شهرياً، يبلغ صافي الاسترداد في Premium بعد الرسوم السنوية 440 دولاراً، أي أعلى من Standard بمقدار 80 دولاراً. وتقع نقطة التعادل عند نحو 5,667 دولاراً أمريكياً من الإنفاق الشهري المؤهل. وحتى عند بلوغ الحد الأقصى البالغ 10,000 دولار شهرياً للإنفاق المؤهل في Premium، لا يتجاوز العائد السنوي الإضافي مقارنة بفئة Standard مبلغ 1,040 دولاراً بعد خصم رسوم العضوية. ولا يشمل هذا الحساب حتى الآن تكاليف الصرف المرتبطة بالمدفوعات بالدرهم الإماراتي.
بالنسبة إلى معظم المقيمين الذين لا ينفقون مبالغ كبيرة على مشترياتهم اليومية، تبدو فئة Standard المجانية من KAST أكثر منطقية من العضويات المدفوعة. وما دامت أهلية الأفراد المقيمين في الإمارات غير مؤكدة، فمن الأصعب تبرير دفع رسوم سنوية مقدماً بقيمة 1,000 دولار أمريكي اعتماداً على توقعات الاسترداد النقدي.
3. مقارنة التكاليف الفعلية ومخاطر الأصول وفق معايير موحدة
المنتج | التكلفة الثابتة الأولية أو تكلفة البطاقة الافتراضية | تكلفة تحويل الأصول | التكاليف الرئيسية للمدفوعات بالدرهم الإماراتي | التحكم في الأموال والقيود الأساسية |
|---|---|---|---|---|
RedotPay | البطاقة الافتراضية 10 دولارات؛ البطاقة الفعلية 100 دولار | 1% عند إجراء تحويل للأصول الرقمية | رسوم معاملات العملات الأجنبية 1.2% | حساب خاضع لحفظ المنصة؛ تكاليف التحويل والسحب |
ether.fi Cash | تتضمن Core من حيث المبدأ بطاقة افتراضية مجانية؛ البطاقة الفعلية 50 دولاراً | تعتمد Direct Pay على الأصول المدعومة وأسعار الصرف المستخدمة في التسوية | زيادة إضافية على سعر الصرف بنسبة 0.5% لفئة Core؛ نسب أقل للفئات الأعلى | أصول في Vault؛ فوائد ومخاطر تصفية في Borrow Mode |
Avici | أول بطاقة Platinum افتراضية مقابل 15 دولاراً | ضمانات USDC وتسوية عبر العقود الذكية؛ تكاليف إضافية على البلوكتشين | تشير صفحة الرسوم إلى 0.4%–1%، بينما نصت الشروط في ذلك الوقت على 1%؛ ولا يزال معيار الاحتساب الفعلي بحاجة إلى تأكيد | ضمانات تعاقدية؛ إثباتات الإنفاق والتصفية والالتزامات الائتمانية |
KAST | فئة Standard دون رسوم سنوية؛ رسوم 2 دولار للبطاقة الافتراضية في بعض المناطق | رسوم منصة 0% على إيداعات العملات المستقرة المؤهلة؛ رسوم منفصلة للأصول الأخرى | رسوم صرف 0.5%–1.75% للمدفوعات بغير الدولار، مع رسوم إضافية للمعاملات الصغيرة | رصيد حساب المنصة؛ قيود المكافآت وعدم تأكيد أهلية المقيمين في الإمارات |
لنفترض أن أحد المقيمين ينفق شهرياً بالدرهم الإماراتي ما يعادل 3,000 دولار أمريكي، مع استبعاد الفروق في أسعار الصرف الأساسية والخصومات الترويجية والتكاليف الإضافية على البلوكتشين. عندها تبلغ رسوم العملات الأجنبية البالغة 1.2% لدى RedotPay وحدها 36 دولاراً شهرياً. وإذا أدت جميع المدفوعات أيضاً إلى فرض رسوم منفصلة بنسبة 1% على تحويل الأصول الرقمية، فستضاف نحو 30 دولاراً أخرى وفق أساس الحساب نفسه. أما الزيادة الإضافية على سعر الصرف البالغة 0.5% لدى ether.fi Core فتعادل 15 دولاراً شهرياً. وفي KAST، تتراوح رسوم الصرف وفق النسب المعلنة بين 15 و52.50 دولاراً شهرياً، قبل خصم أي مكافآت نقدية تستحقها المعاملات فعلياً. وبسبب عدم اتساق معلومات الرسوم الحالية لدى Avici، لا يمكن إدراجها في ترتيب نهائي مؤكد من حيث التكلفة.
لا تتجاوز تكلفة بطاقة RedotPay الافتراضية 10 دولارات، لكن ذلك لا يجعلها بالضرورة مناسبة لمن يكررون الإنفاق بمبالغ كبيرة بالدرهم كل شهر. وحتى مع وجود استرداد نقدي لدى KAST، تتوقف النتيجة على أهلية فئات التجار للحصول على المكافآت وعلى موضع الرسوم الفعلية ضمن النطاق المعلن. وينبغي لمن يدفعون بالدرهم بصورة متكررة الانتباه إلى خدمة التحويل الديناميكي للعملة (DCC) التي قد يعرضها التاجر. فالسماح للتاجر بتحويل المبلغ إلى الدولار غالباً ما يتضمن هامشاً إضافياً يفرضه التاجر أو الجهة المستحوذة على المدفوعات، ولا يصح اعتباره من رسوم منصة إصدار البطاقة.
ولا تقتصر الفروق على الرسوم. فحسابات المنصات وVaults وعقود الضمان تنشئ مسؤوليات ومخاطر مختلفة تتعلق بالأصول. ففي حالة الأرصدة الخاضعة لحفظ المنصة، يجب النظر في حقوق المستخدم عند تجميد الحساب أو طلب السحب أو إفلاس مقدم الخدمة. أما الأصول الموجودة في العقود الذكية، فتثير مسائل الصلاحيات والثغرات الأمنية والتصفية. وتضيف أوضاع الدفع الائتماني التزامات بسداد القروض التي لم تُسدّد بعد.
4. كيف تؤثر الإقامة في الإمارات والتنظيم المحلي في اختيار البطاقة؟
تضم دولة الإمارات عدداً كبيراً من المقيمين الأجانب. تثبت بطاقة الهوية الإماراتية (Emirates ID) صفة الإقامة، لكنها لا تلغي القيود المرتبطة بالجنسية الواردة في جواز السفر. فقد يحمل الشخص إقامة إماراتية وجواز سفر أجنبياً، ومع ذلك يخضع كل منهما لمراجعة مستقلة في أنظمة إصدار البطاقات. ولا يحق لحاملي التأشيرات السياحية افتراض أن السياسات المخصصة لـ«UAE residents» تنطبق عليهم تلقائياً. وقد تتضمن عملية التقديم أيضاً التحقق من عنوان الإقامة، واختبارات التحقق من الحيوية لإثبات حضور الشخص فعلياً، ومراجعة مصدر الأموال. وتستخدم Avici خدمة Sumsub صراحة للتحقق من الهوية، فيما تطبق ether.fi وRedotPay وKAST متطلبات مراجعة خاصة بها للحسابات والبطاقات.
ولا يمكن تحديد الوضع التنظيمي المحلي بالاعتماد على التراخيص المرتبطة بالعلامة التجارية وحدها. إذ تضع لائحة خدمات رموز الدفع (Payment Token Services Regulation) الصادرة عن مصرف الإمارات العربية المتحدة المركزي أطر الترخيص أو التسجيل المعمول بها لإصدار رموز الدفع وتبادلها وحفظها ونقلها. كما تقيّد قبول التجار المباشر لبعض الأصول الافتراضية ثمناً للسلع والخدمات. ويختلف إرسال المستهلك عملات USDT مباشرة إلى التاجر عن الدفع ببطاقة Visa ممولة بأصول رقمية، حيث تتم تسوية مستحقات التاجر عبر شبكة البطاقات والبنية التحتية لقبول المدفوعات.
ومن الضروري أيضاً التمييز بين ثلاث جهات: الشركة التي تدير حساب الأصول المشفرة، والمؤسسة التي تُصدر البطاقة المصرفية فعلياً، والجهة المسؤولة عن حفظ أموال العملاء أو تنفيذ المعاملات المتعلقة بها. وتصف KAST نفسها بأنها شركة تكنولوجيا مالية وليست بنكاً، وتوضح أن الحسابات والبطاقات وخدمات الحفظ تُقدَّم من خلال شركائها. وبالمثل، فإن سلطة التحكم في المحفظة لدى Avici لا تعادل المسؤوليات المتعلقة بالمعاملات التي تتحملها المؤسسة الشريكة المصدرة للبطاقة. وفي النهاية، تحدد الاتفاقيات المعمول بها وعلاقات حفظ الأموال حقوق المستخدم عند تجميد الحساب أو استرداد المدفوعات أو استرداد رصيد الحساب، وليس شعار Visa المطبوع على البطاقة.
5. كيف تختار البطاقة المناسبة؟
ينبغي إعطاء الأولوية للمنتجات التي تملك سياسة واضحة بشأن المقيمين في الإمارات، والبدء بمقارنة ether.fi Cash وAvici. فوضع Direct Pay لدى ether.fi أقرب إلى استخدام الأرصدة الحالية من العملات المستقرة لتغطية النفقات اليومية. أما Avici فتناسب من يختارون عمداً استخدام USDC ضماناً في عقود ذكية ويفهمون آليات التفويض والتسوية المرتبطة بها. ولا ينبغي للمقيمين غير الملمين بالتمويل اللامركزي (DeFi) وضع Avici في المرتبة الأولى لمجرد أنها تروّج للحفظ الذاتي.
إذا كان المستخدم يحتفظ أساساً بعملات USDT أو USDC ويريد الحصول سريعاً على وسيلة دفع عبر بطاقة افتراضية، فإن RedotPay خيار يستحق النظر. فرسوم الإصدار البالغة 10 دولارات واضحة، لكن الإنفاق المستمر بالدرهم يستلزم احتساب رسوم العملات الأجنبية البالغة 1.2%، إضافة إلى رسوم تحويل الأصول التي قد تنشأ عند تحقق شروط معينة. ومن الأفضل تقدير التكلفة السنوية اعتماداً على الإنفاق الشهري الفعلي، بدلاً من اختيار البطاقة بناءً على انخفاض تكلفة إصدارها فقط.
إذا كان الهدف الاستفادة من الاسترداد النقدي، فمن الأفضل دراسة فئة Standard المجانية لدى KAST أولاً وتأجيل الاشتراك في Premium. فوفق الافتراضات المستخدمة في هذه المقارنة، يتطلب الوصول إلى نقطة التعادل في المكافآت النقدية بين Premium وStandard إنفاقاً مؤهلاً مستمراً يبلغ نحو 5,667 دولاراً أمريكياً شهرياً. ومع توقف اكتساب النقاط في نهاية نوفمبر، لا تصلح المنافع المتوقعة من النقاط مبرراً لدفع الرسوم السنوية الآن.
المعلومات حتى 11 نوفمبر 2026. يستند هذا المقال إلى السياسات الرسمية ووثائق الرسوم المنشورة.