
3D Secure بنجاح، فقد تُرفض المعاملة.
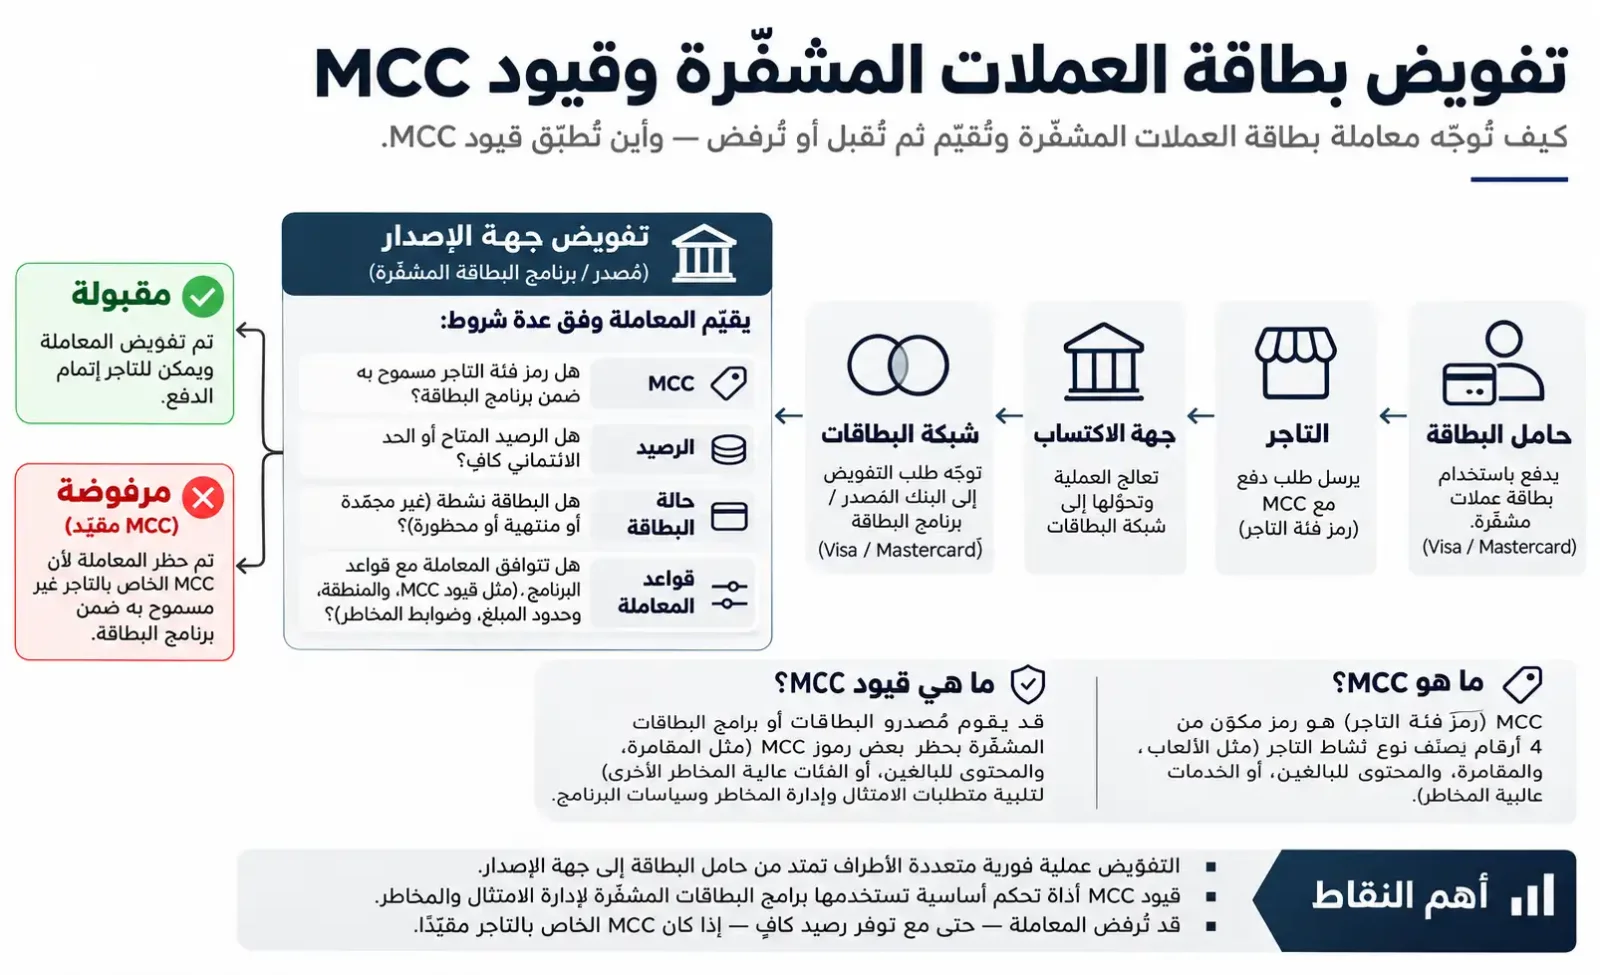
أحد الأسباب المحتملة هو القيود المفروضة بحسب فئة التاجر (Merchant Category Restrictions). فعادةً ما تتضمن معاملات البطاقات رمز فئة التاجر (Merchant Category Code، واختصارًا MCC)، الذي يمكن للجهة المصدرة للبطاقة استخدامه لتقييد أنواع معينة من الأنشطة التجارية. وقد تحظر بعض برامج البطاقات معاملات شراء الأصول المشفرة أو تحويل الأموال أو المقامرة.
لكن فشل الدفع قد يحدث أيضًا في مرحلة قبول البطاقة لدى التاجر، أو أثناء التحقق من هوية حاملها، أو في مراحل أخرى من عملية التفويض. ولتحديد ما إذا كان رمز MCC هو السبب، ينبغي أولًا فهم دوره في مسار معالجة المدفوعات.
1. لماذا ترفض بطاقات الدفع بالعملات المشفرة المعاملات لدى بعض التجار؟
رمز MCC هو رمز مكوّن من أربعة أرقام، يُستخدم في نظام بطاقات الدفع لتحديد النشاط التجاري للتاجر أو تصنيف أنواع معينة من المعاملات. فعلى سبيل المثال، تستخدم المتاجر الكبرى عادةً الرمز 5411، والمطاعم الرمز 5812، بينما قد يستخدم وسطاء الأوراق المالية الرمز 6211.
ويعكس هذا الرمز عادةً طبيعة نشاط التاجر، وليس كل سلعة يشتريها العميل. فبيع بطاقات الهدايا داخل متجر كبير لا يعني أن جميع عمليات شرائها ستُصنّف تلقائيًا تحت رمز MCC مختلف.
تتولى جهة قبول المدفوعات (Acquirer)، أو مزود خدمات قبول المدفوعات المعني، إسناد تصنيفات التجار وإدارتها وفقًا لقواعد شبكات البطاقات. ولا يختار حامل البطاقة هذا التصنيف بنفسه.
وقد تشترط القواعد استخدام رموز MCC مختلفة للأنشطة المتعددة داخل المنشأة نفسها، أو للمعاملات التي تستلزم تصنيفًا مستقلًا. ويحدد دليل Visa المعنون Merchant Data Standards Manual متطلبات بيانات التجار وإسناد فئاتهم.
عند إجراء الدفع، يرسل التاجر طلب التفويض عبر بوابة الدفع أو معالج المدفوعات، ثم جهة قبول المدفوعات وشبكة البطاقات. وبعد ذلك، تقرر الجهة المصدرة للبطاقة (Issuer)، أو نظام معالجة التفويض التابع لها، الموافقة على المعاملة أو رفضها.
وقد تدخل في هذا القرار معلومات مثل فئة التاجر، وقيمة المعاملة، والمنطقة الجغرافية، والعملة، وطريقة الدفع.
لنفترض أن برنامجًا للبطاقات يمنع شراء الأصول المشفرة باستخدام بطاقات الدفع. إذا كان رمز MCC المرتبط بطلب التفويض يقع ضمن الفئات المحظورة في ذلك البرنامج، فقد ترفض الجهة المصدرة المعاملة.
وتتوفر بالفعل وسائل لتنفيذ هذا النوع من الضوابط ضمن البنية التحتية للمدفوعات. إذ تتيح خدمة Visa المسماة Commercial Payment Controls إدارة المعاملات بحسب فئة التاجر، بينما توضح أمثلة قواعد التفويض الخاصة بإصدار البطاقات لدى Adyen كيفية وضع قواعد تستند إلى الدولة ورمز MCC.
يُعد رمز MCC أحد معايير اتخاذ قرار التفويض، وليس العامل الوحيد الذي يحدد النتيجة النهائية. فقد تؤثر حالة البطاقة، والرصيد المتاح، وحدود الاستخدام، وضوابط المخاطر الأخرى أيضًا في إمكانية إتمام الدفع.
2. ما رموز MCC الأكثر عرضة للقيود في بطاقات الدفع بالعملات المشفرة؟
تُعد تحويلات الأموال، وتمويل الحسابات المالية، وشراء الأصول المشفرة، والمقامرة، وتداول الأوراق المالية من الأنشطة التي تستحق مراجعة القيود المفروضة عليها بعناية.
يعرض الجدول التالي ستة رموز MCC تمثيلية. ولا تمثل هذه القائمة حظرًا موحدًا ينطبق على جميع بطاقات الدفع بالعملات المشفرة.
MCC | فئة التاجر | الأنشطة التي قد تشملها الفئة |
|---|---|---|
4829 | Money Transfer | الحوالات المالية، والتحويلات الإلكترونية للأموال، والخدمات ذات الصلة |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | المنتجات المالية التي تقدمها المؤسسات المالية، وتمويل الحسابات، وشراء العملات الأجنبية أو الأصول المشفرة، وسداد الديون، وغيرها من الخدمات |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | شراء العملات الأجنبية أو الأصول المشفرة من جهات غير مالية، وبعض عمليات تمويل الحسابات، والخدمات ذات الصلة |
6211 | Security Brokers/Dealers | الوساطة في الأوراق المالية وخدمات التداول المرتبطة بها |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | شراء بطاقات القيمة المخزنة أو حساباتها وشحنها من خلال جهات غير مالية |
7995 | Betting and Gambling | المراهنات، وألعاب الكازينو، وأنشطة المقامرة ذات الصلة |
أُوردت أسماء الفئات بصيغة مبسطة لتسهيل القراءة. أما التصنيف الفعلي فيخضع للقواعد المعمول بها لدى شبكة البطاقات المعنية.
شراء الأصول المشفرة يختلف عن تمويل حساب البطاقة
عندما يودع المستخدم عملة USDT في حساب مرتبط ببطاقة دفع بالعملات المشفرة، فقد تتم عملية الإيداع عبر تحويل على شبكة البلوكشين، من دون المرور بشبكة قبول المدفوعات بالبطاقات. وفي هذه الحالة، لا ينتج عن عملية الإيداع نفسها رمز MCC خاص بمعاملة بطاقية.
أما إذا استخدم العميل البطاقة بعد ذلك لشراء سلع عادية، فتمر عملية الشراء بمسار تفويض معاملات البطاقات.
لكن إذا استخدم البطاقة نفسها لشراء BTC أو USDT من منصة تداول، فإن طبيعة المعاملة تتغير.
وبحسب قواعد تصنيف التجار لدى Visa، قد تُصنّف عمليات شراء الأصول المشفرة تحت الرمز 6012 أو 6051، وفقًا لطبيعة الجهة القائمة بالنشاط وترتيبات تنفيذ المعاملة. وقد تنطبق أيضًا رموز مثل 4829 أو 6540 في حالات أخرى تتعلق بالحصول على عملات ورقية غير تقليدية، متى كانت مشمولة بالقواعد المعمول بها.
لذلك، لا يصح تصنيف جميع معاملات شراء الأصول المشفرة تلقائيًا تحت الرمز MCC 6051.
قد تفرض الجهات المصدرة هذه القيود للسيطرة على المعاملات المرتبطة بما يعادل النقد، أو تدوير الأموال بين الحسابات، أو المدفوعات التي لا تتوافق مع الغرض المحدد لبرنامج البطاقة.
والسماح باستخدام الأصول المشفرة لتكوين رصيد مخصص للإنفاق لا يعني بالضرورة السماح باستخدام شبكة البطاقات لشراء المزيد من الأصول المشفرة.
تحويل الأموال وتمويل الحسابات والخدمات المالية المتخصصة
يرتبط الرمز MCC 4829 أساسًا بخدمات تحويل الأموال. أما الرموز 6012 و6051 و6540، فقد تُستخدم في معاملات تمويل الحسابات، ومنتجات القيمة المخزنة، وخدمات أخرى تقدمها مؤسسات مالية أو جهات غير مالية.
ولا يجوز اعتبار هذه الرموز قابلة للاستبدال لمجرد أن المعاملة تتضمن إضافة أموال إلى حساب. فالتصنيف يعتمد أيضًا على طبيعة نشاط التاجر، والمعاملة الفعلية، وقواعد معالجتها.
وتفرض بعض بطاقات الإنفاق التي تقدم استردادًا نقديًا ضوابط أكثر صرامة على تحويلات الأموال، لأن التحويلات المتكررة قد تُستخدم للحصول على مكافآت لا تستوفي شروط برنامج المكافآت.
وقد تخضع معاملات المقامرة وتداول الأوراق المالية، في الوقت نفسه، لسياسات الجهة المصدرة، ومتطلبات قبول المدفوعات، والقوانين المحلية.
لذلك ينبغي للمستخدم مراجعة الأحكام المحددة في برنامج بطاقته بشأن Prohibited Transactions وAccount Funding وMoney Transfer وغيرها من الأنشطة ذات الصلة.
3. أمثلة فعلية من بطاقات Crypto.com وCoinbase
بطاقة Crypto.com USD Card: توضيح صريح لقيود MCC في الوثائق الرسمية.
تذكر Crypto.com في مقالها الرسمي Why was my transaction with the Crypto.com USD Card declined? أن عدم توافق رمز MCC الخاص بالتاجر مع سياسة استخدام البطاقة يُعد أحد الأسباب المحتملة لرفض المعاملة.
وتوضح الصفحة أسبابًا أخرى، منها قفل البطاقة، وعدم كفاية الرصيد بالدولار الأمريكي، وإدخال رقم PIN أو بيانات البطاقة المستخدمة للدفع عبر الإنترنت بصورة غير صحيحة، واستخدام وسائل دفع غير مدعومة، وعدم دعم الدفع بالتقسيط.
وتنطبق هذه الأسباب على منتج USD Card الذي تتناوله الوثيقة الرسمية المذكورة.
بطاقة Coinbase Card: الإفصاح عن فئات الأنشطة التجارية المحظورة.
تدرج إرشادات استخدام Coinbase Card أنشطة مثل الوساطة في الأوراق المالية، والمقامرة، وتحويل الأموال، وخدمات الحوالات، والأعمال المرتبطة بالعملات المشفرة ضمن الفئات المحظورة.
وتوضح أيضًا أن البطاقة لا تدعم، في الولايات المتحدة، التحويلات أو عمليات السحب إلى منصات مثل Venmo وPayPal وCash App.
لكن هذه الصفحة تعرض القيود التجارية الخاصة بمنتج محدد، ولا تنشر رمز MCC محظورًا لكل نشاط على حدة.
وبالتالي، لا يمكن إعداد قائمة سوداء شاملة لرموز MCC الخاصة ببطاقة Coinbase Card اعتمادًا على أسماء الأنشطة التجارية وحدها.
4. لماذا تختلف نتيجة الدفع بالبطاقة نفسها بين تاجر وآخر أو بين معاملة وأخرى؟
قد يبيع موقعان إلكترونيان منتجات متشابهة، لكن المعلومات الخاصة بالتاجر التي تتلقاها شبكة البطاقات قد تختلف بينهما.
فقد تتلقى شركة برمجيات المدفوعات مباشرة، بينما تقدم شركة أخرى اشتراكاتها من خلال جهة تعمل بصفتها البائع الرسمي (Merchant of Record)، وتتحمل مسؤوليات البيع وتحصيل المدفوعات المرتبطة بذلك الدور.
ويمكن لاختلاف الكيان التجاري، وترتيبات قبول المدفوعات، وطبيعة النشاط أن يؤثر في اسم التاجر وموقعه ورمز MCC الظاهر في المعاملة.
وحتى عندما يرى المستهلك العلامة التجارية نفسها، قد تعالج المنصة الكبيرة مدفوعات الخدمات السحابية واشتراكات البرمجيات والمحتوى الرقمي من خلال حسابات تجارية مختلفة.
لكن استخدام Merchant of Record لا يؤدي بالضرورة إلى تغيير رمز MCC؛ إذ يظل التصنيف مرتبطًا بالنشاط الفعلي والتصنيف الذي تسنده جهة قبول المدفوعات.
استخدام بوابة الدفع نفسها لا يعني استخدام رمز MCC نفسه. فمزودو خدمات الدفع مثل Stripe وAdyen يقدمون خدماتهم لتجار يعملون في قطاعات متعددة.
وإذا نجحت البطاقة في موقع يستخدم Stripe وفشلت في موقع آخر، فلا يمكن الاستنتاج من ذلك وحده أن Stripe ترفض هذه البطاقة على نحو عام.
وقد تختلف النتائج أيضًا بين معاملات التاجر نفسه. فعند تسجيل البطاقة لأول مرة، قد تُجرى عملية تفويض بمبلغ صغير للتحقق منها، بينما تُنفذ عملية الخصم الفعلية بمبلغ مختلف.
كذلك قد تختلف شروط المصادقة والتفويض بين عملية شراء لمرة واحدة وتجديد تلقائي لاشتراك يبدأه التاجر. وقد تستخدم عمليات تمويل الحسابات أساليب معالجة خاصة أو إعدادات مختلفة لحساب التاجر.
لذلك، قد تُرفض المعاملة بسبب قيمتها، أو المنطقة الجغرافية، أو طريقة الدفع، أو الرصيد المتاح، أو قواعد إدارة المخاطر، حتى إذا ظل رمز MCC دون تغيير.
وعليه، فإن نجاح ربط البطاقة بالحساب ثم فشل الخصم لا يُعد، بحد ذاته، دليلًا على حظر فئة التاجر.
5. ما الفرق بين قيود المعاملات بحسب MCC واستثناءات الاسترداد النقدي؟
يمكن استخدام رموز MCC للتحكم في الموافقة على المعاملات، وكذلك لحساب المكافآت. لكن مجموعتي القواعد تعالجان مسألتين مختلفتين.
فالأولى تحدد ما إذا كان يمكن الموافقة على المعاملة، بينما تحدد الثانية ما إذا كانت المعاملة المكتملة تستوفي شروط الحصول على المكافآت.
القاعدة | التأثير المباشر | النتيجة المحتملة |
|---|---|---|
قيود التفويض بحسب فئة التاجر | الموافقة على المعاملة أو رفضها | رفض الدفع |
استثناءات المكافآت (Rewards Exclusions) | الأهلية للحصول على استرداد نقدي أو نقاط | نجاح الدفع من دون الحصول على مكافآت |
قواعد الرسوم الخاصة بتجار محددين | تكلفة المعاملة | نجاح الدفع مع فرض رسوم إضافية |
تتضمن قواعد استثناء مكافآت CRO الخاصة ببطاقات Crypto.com مسبقة الدفع عدة رموز MCC لا تؤهل للحصول على المكافآت، ومنها بعض فئات تحويل الأموال والخدمات المالية والمرافق العامة.
وتتناول هذه الوثيقة شروط استحقاق مكافآت CRO، ولا يجوز تفسير الفئات المستثناة منها مباشرةً على أنها معاملات محظورة على مستوى الدفع بالبطاقة.
عند المقارنة بين البطاقات، ينبغي مراجعة أحكام Card Usage Restrictions وProhibited Transactions وRewards Exclusions وشروط الرسوم بصورة منفصلة.
فعدم الحصول على استرداد نقدي لا يعني أن الدفع نفسه غير مسموح.
6. كيف يمكن معرفة ما إذا كان رفض الدفع ناتجًا عن قيود MCC؟
تعرض صفحات الدفع المعتادة غالبًا رسائل عامة مثل Declined أو Payment Failed فقط.
وقد لا تُنقل إلى حامل البطاقة تفاصيل الاستجابة التي يتلقاها التاجر أو مزود خدمات قبول المدفوعات. ويمكن اتباع الخطوات التالية لتحديد السبب:
تحديد المرحلة التي فشلت فيها المعاملة. إذا ظهرت رسالة Card Not Supported مباشرةً بعد إدخال رقم البطاقة، فقد يكون التاجر أو مزود خدمة الدفع قد رفض البطاقة قبل إرسال طلب التفويض إلى الجهة المصدرة. أما إذا فشلت المصادقة عبر 3D Secure (3DS)، فيجب معالجة مشكلة التحقق من الهوية أولًا. ويُستخدم 3DS للتحقق من هوية حامل البطاقة أثناء الدفع عبر الإنترنت، لكن نجاح المصادقة لا يضمن موافقة الجهة المصدرة على المعاملة.
مراجعة تطبيق البطاقة. ينبغي البحث عن سجل للمعاملة المرفوضة أو لمحاولة التفويض المرتبطة بها. وعدم ظهور سجل لا يثبت وحده أن الجهة المصدرة لم تتلقَّ الطلب، ولذلك يجب طلب التحقق من مزود الخدمة.
التحقق من الأسباب الشائعة. تشمل المراجعة الرصيد المتاح، والعملة، وحالة تجميد البطاقة أو قفلها، وإعدادات الدفع عبر الإنترنت، وحدود المعاملة الواحدة والحدود التراكمية. فقد يطلب بعض التجار تفويضًا مسبقًا بمبلغ أعلى من قيمة الشراء النهائية.
مراجعة القيود الرسمية. ينبغي البحث في شروط استخدام البطاقة عن بنود مثل Merchant Category Restrictions وProhibited Transactions وRestricted Merchants، مع التركيز على تحويل الأموال، وتمويل الحسابات المالية، وشراء الأصول المشفرة.
التواصل مع مزود خدمة البطاقة. يُنصح بتقديم تاريخ المعاملة ووقتها والمنطقة الزمنية واسم التاجر والمبلغ والعملة وآخر أربعة أرقام من البطاقة ولقطة شاشة لرسالة الخطأ بعد إخفاء المعلومات الحساسة. ثم طلب مراجعة سجل التفويض وتحديد ما إذا كان الرفض ناتجًا عن رمز MCC أو قاعدة أخرى.
ماذا تعني رسائل رفض الدفع الشائعة؟
الرسالة | المعنى الأولي | حدود الاستنتاج |
|---|---|---|
Transaction Not Permitted | المعاملة لا تستوفي أحد شروط الاستخدام المسموح | لا تشير تحديدًا إلى قيد مرتبط برمز MCC |
Restricted Card | البطاقة خاضعة لقيود على الاستخدام | لا تحدد نوع القيد المطبق |
Do Not Honor | الجهة المصدرة لم توافق على المعاملة | السبب التفصيلي غير محدد |
Insufficient Funds | قد لا تتوفر أموال كافية لإتمام المعاملة | يجب أولًا التحقق من الرصيد ومبلغ التفويض المسبق |
Authentication Failed | لم تكتمل المصادقة بنجاح | لا تعني بالضرورة رفض التفويض بسبب MCC |
تعرض وثائق Adyen الخاصة باستجابات جهات قبول المدفوعات أمثلة على استجابات رفض التفويض المختلفة وكيفية ربطها برموز الاستجابة المقابلة.
فعلى سبيل المثال، يُستخدم رمز الاستجابة 57 غالبًا للدلالة على «Transaction Not Permitted to Cardholder»، لكن هذا الرمز وحده لا يكفي للجزم بأن سبب الرفض هو قيد مرتبط برمز MCC.
وعند التواصل مع مزود خدمة البطاقة، يمكن استخدام الصياغة التالية:
يُرجى مراجعة سجل التفويض الخاص بهذه المعاملة، وتأكيد ما إذا كان الرفض قد حدث بسبب تفعيل قيود برنامج البطاقة استنادًا إلى رمز فئة التاجر (MCC). وإذا لم يكن هذا هو السبب، فيُرجى توضيح سبب الرفض الفعلي، وتزويدي برمز MCC المستخدم في المعاملة إن كانت هذه المعلومة متاحة.
يُستخدم رقم التعريف البنكي (Bank Identification Number، واختصارًا BIN) لتحديد جهة إصدار البطاقة وبعض المعلومات المرتبطة بها.
وتختلف وظيفته عن رمز MCC، الذي يُستخدم لتصنيف نشاط التاجر.
فقد يرفض التاجر البطاقة مسبقًا بناءً على رقم BIN، أو بلد إصدار البطاقة، أو كونها بطاقة مسبقة الدفع. وفي هذه الحالات، لا ينبغي افتراض أن الرفض ناتج عن قواعد MCC الخاصة بالجهة المصدرة.
7. هل يمكن معرفة رمز MCC الخاص بالتاجر قبل إجراء الدفع؟
تعرض بعض تطبيقات البطاقات فئة التاجر ضمن تفاصيل المعاملات. لكن بالنسبة إلى معاملة لم تُنفذ بعد، لا يمكن عادةً تحديد رمز MCC الذي سيُستخدم فيها بدقة اعتمادًا على اسم الموقع الإلكتروني وحده.
فقد يعمل التاجر من خلال عدة جهات لقبول المدفوعات، أو حسابات تجارية متعددة، أو إعدادات مختلفة بحسب المنطقة.
عند التحقق من معاملة محددة، ينبغي إعطاء الأولوية لسجلات التفويض التي تؤكدها الجهة المصدرة للبطاقة أو جهة قبول المدفوعات.
ويمكن الاستعانة بقواعد بيانات MCC التي توفرها جهات خارجية بوصفها مصدرًا مرجعيًا، لكن يجب التحقق من مصادر البيانات وتواريخ تحديثها والكيان التجاري الذي تشير إليه.
ولا يكفي الاعتماد على اسم العلامة التجارية أو تجارب الدفع الخاصة بمستخدمين آخرين لتحديد رمز MCC المستخدم فعليًا في معاملة بعينها.
وحتى إذا تمكن حامل بطاقة آخر من الدفع بنجاح عبر الموقع نفسه، فلا يعني ذلك أن معاملة تُنفذ من منطقة أخرى، أو عبر حساب تجاري مختلف، أو ضمن برنامج بطاقات آخر ستخضع للتصنيف نفسه.
وبالنسبة إلى منصة معلومات مثل UCard Radar، ينبغي تسجيل تصنيفات التجار المعلنة، وقواعد المعاملات المحظورة في برامج البطاقات، والأدلة الفعلية على توافق وسائل الدفع بصورة منفصلة.
وفي غياب بيانات معاملات قابلة للتحقق، لا ينبغي تقديم رمز MCC معين باعتباره معلومة مؤكدة.
8. هل يمكن تجاوز قيود MCC؟ وهل يفيد استخدام بطاقة أخرى؟
إذا كانت الجهة المصدرة تحظر صراحةً فئة معينة من المعاملات، فلا يستطيع فريق خدمة العملاء عادةً تغيير سياسة برنامج البطاقة بصورة تقديرية للسماح بدفعة فردية.
لكن القواعد قد تختلف بين الجهات المصدرة. ولذلك قد تنجح معاملة قانونية باستخدام بطاقة أخرى إذا كانت متوافقة مع شروط استخدامها.
مع ذلك، فإن تغيير البطاقة لا يحل جميع المشكلات.
فرفض التاجر للبطاقات مسبقة الدفع أو الافتراضية، وعدم دعم منطقة معينة، وفشل التحقق من الهوية، والقيود القانونية أو المتعلقة بالامتثال، كلها حالات تتطلب معالجة مستقلة.
وإذا كان رمز MCC الخاص بالتاجر قد أُسند بصورة خاطئة فعلًا، فينبغي للتاجر التواصل مع جهة قبول المدفوعات لطلب مراجعته وفقًا للقواعد المعمول بها، بدلًا من محاولة تغيير التصنيف عبر وصف غير صحيح لطبيعة المعاملة.
أما المستخدمون الذين يدفعون بصورة منتظمة مقابل الخدمات السحابية أو اشتراكات البرمجيات أو نفقات أخرى محددة، فعليهم ألا يقتصروا عند اختيار البطاقة على مقارنة الرسوم وشبكة البطاقات وحدود الإنفاق.
من المهم أيضًا التحقق من فئات المعاملات المحظورة، وسجلات الاستخدام الفعلي، وقدرة مزود الخدمة على البحث في أسباب رفض التفويض.
وعند تكرار رفض المدفوعات، ينبغي أولًا الحصول على سبب واضح ومحدد للرفض، ثم تقرير ما إذا كان الأنسب معالجة مشكلة في الحساب، أو التواصل مع التاجر، أو استخدام وسيلة دفع أخرى تتوافق بصورة أفضل مع الغرض المقصود.