
في الفترة الأخيرة كنت أجرّب عدة بطاقات دفع بالعملات المشفرة، والهدف الأساسي هو إنفاق العملات المستقرة دون خسارة مبالغ كبيرة في الرسوم. يُعد RedotPay وBybit Card من الخيارات الشائعة. الأول بطاقة Visa مرتبطة بشركة ذات خلفية في هونغ كونغ، بينما الثاني بطاقة Mastercard/Visa مرتبطة مباشرة بمنصة تداول. يتشابهان في الفكرة العامة، لكن الفرق في الاستخدام الفعلي واضح. فيما يلي أحدث المعلومات التي توصلت إليها، استنادًا إلى بيانات منتصف عام 2026، مع التركيز على الرسوم، والمناطق المدعومة، وKYC، وتوافق الدفع.
المصادر وحدود الاستنتاجات
التحقق من المصادر الأولية: RedotPay Card Limitations & Fees؛ Bybit Card؛ Fees and Limits (Bybit Card).
تعتمد الحقائق القابلة للتحقق في هذا المقال بشأن رسوم RedotPay وBybit Card، والأهلية حسب المنطقة، وشبكات البطاقات، والتوافق مع المحافظ الرقمية على المصادر الرسمية أو التنظيمية المذكورة. ويجب التحقق من حالة الخدمة الفعلية، والأسعار، والأهلية، والتغطية الجغرافية من الصفحات الحالية لمُصدر البطاقة أو المنصة وقت تقديم الطلب.
قد تختلف النتائج باختلاف الجهة المُصدرة، والمنطقة، ومستوى الحساب، وقواعد التاجر. أما تجارب المستخدمين، ونسب النجاح، ومقارنات الرسوم، أو تحليلات الاتجاهات التي لا تُذكر مباشرة في المصادر الأولية أعلاه فهي تحليلات أو استنتاجات ولم يتم تأكيدها رسميًا لحالات فردية.
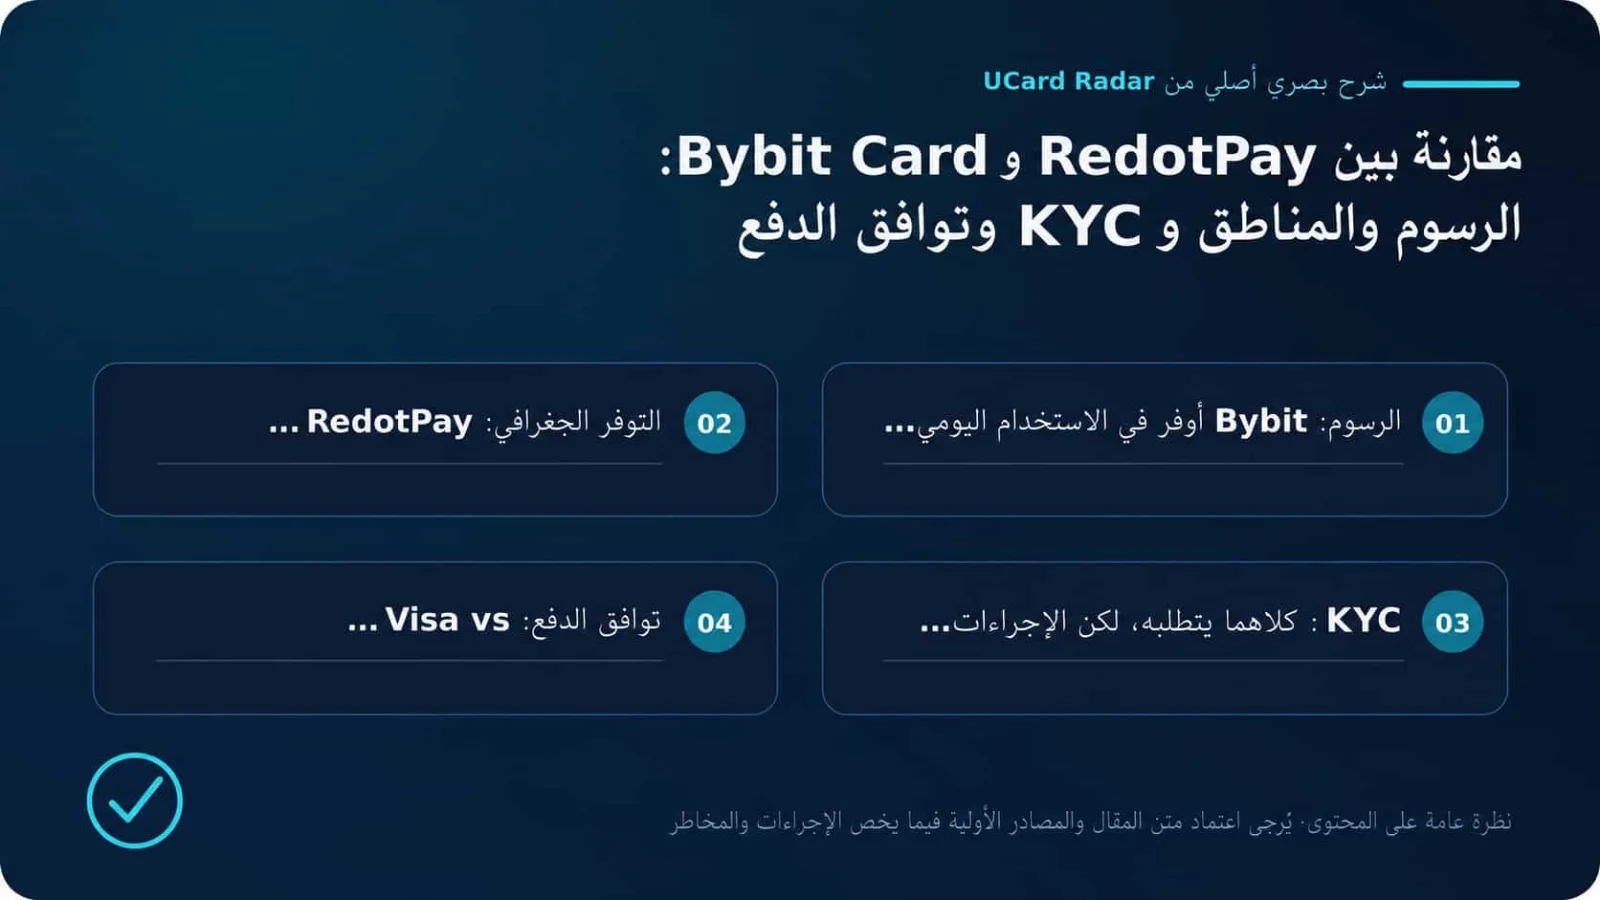
الرسوم: Bybit عادةً أوفر للاستخدام اليومي، بينما يتطلب RedotPay تكلفة دخول أعلى قليلًا
RedotPay (Visa):
رسوم الإصدار: حوالي 10 USD للبطاقة الافتراضية، ونحو 100 USD للبطاقة الفعلية، بما في ذلك الشحن.
الرسوم الشهرية/السنوية: 0.
رسوم المعاملة/التحويل: عادةً حوالي 1%، مع 1.2% إضافية كرسوم FX للمعاملات بغير USD، ليصبح إجمالي التكلفة على الإنفاق بغير الدولار نحو 2.2%.
ATM: تبدأ من حوالي 2%، بالإضافة إلى رسوم مشغل جهاز الصراف.
الشحن/الإيداع: حوالي 1% بحسب مسار التمويل، وتكون الشبكات منخفضة التكلفة مثل Tron عادةً أرخص.
الاسترداد النقدي: يكاد يكون غير موجود، رغم أن بعض إصدارات Solana توفر مكافآت محدودة.
Bybit Card (معظمها Mastercard، وبعض المناطق Visa):
رسوم الإصدار: البطاقة الافتراضية مجانية عادةً، بينما تتراوح تكلفة البطاقة الفعلية بين 5 و30 USD حسب المنطقة.
الرسوم الشهرية/السنوية: 0.
التحويل: حوالي 0.9%، ورسوم FX تتراوح عادةً بين 0.5% و2% حسب المنطقة، وتكون أقل في مناطق مثل EEA.
ATM: في بعض الأسواق الأوروبية توجد حصة مجانية شهرية تقارب 100 EUR، وبعد تجاوزها تُفرض رسوم تقارب 2%.
التمويل: التحويل مباشرةً من حساب Bybit يكون عادةً دون رسوم.
الاسترداد النقدي: من أبرز المزايا. النسبة الأساسية نحو 2%، وقد تصل في مستويات VIP إلى 10%. لكن المستويات الأعلى غالبًا تتطلب حجم تداول كبيرًا، لذلك يكون العائد الفعلي للمستخدم العادي أقرب إلى 2% مع وجود حدود قصوى.
بالنسبة للمشتريات اليومية الصغيرة، خاصةً في منطقة اليورو أو لدى التجار الذين يحاسبون بالدولار، يكون Bybit غالبًا أوفر لأن الاسترداد النقدي يعوض جزءًا من التكلفة. أما RedotPay فيناسب أكثر المدفوعات الكبيرة المنفردة أو المستخدمين الذين لا يهتمون بالاسترداد النقدي. من أبرز مزاياه الحدود المرتفعة، التي قد تصل يوميًا إلى مستويات بملايين الدولارات. أما السحب من ATM فليس رخيصًا بشكل خاص في أي من البطاقتين.
المناطق المدعومة: RedotPay أوسع تغطية
يُشغَّل RedotPay بواسطة شركة مقرها هونغ كونغ، ويغطي أكثر من 100 دولة، مع حضور قوي في آسيا والمحيط الهادئ، وأمريكا اللاتينية، وأوروبا، والشرق الأوسط، وأفريقيا. ويذكر كثير من المستخدمين في جنوب شرق آسيا وأمريكا اللاتينية أنه يعمل بصورة جيدة، في حين لا يتم دعم البر الرئيسي للولايات المتحدة، والبر الرئيسي للصين، وسنغافورة وبعض الأسواق الأخرى.
يستهدف Bybit Card بشكل رئيسي المنطقة الاقتصادية الأوروبية EEA، والمملكة المتحدة، إضافة إلى أسواق مختارة مثل أستراليا، والأرجنتين، والبرازيل، والمكسيك، وبعض مناطق أمريكا اللاتينية وآسيا والمحيط الهادئ. ويحتاج المتقدم عادةً إلى إثبات الإقامة في منطقة مؤهلة. يمكن استخدام البطاقة دوليًا على نطاق واسع، لكن قيود فتح الحساب أكثر صرامة.
إذا كنت تقيم في سوق أقل شيوعًا في آسيا أو أمريكا اللاتينية، فعادةً ما يكون RedotPay أكثر مرونة. أما إذا كنت في الاتحاد الأوروبي أو تستخدم Bybit بكثافة، فقد يكون Bybit Card أكثر سهولة.
KYC: كلاهما يتطلب التحقق، لكن الإجراءات مختلفة
يتطلب كلا المنتجين KYC كاملًا، عادةً باستخدام بطاقة هوية أو جواز سفر مع صورة ذاتية. وقد يتم استخدام شركات خارجية مثل Sumsub، وتتراوح مدة الموافقة عادةً من عدة دقائق إلى 1–3 أيام. يبدو RedotPay أخف نسبيًا، بينما يرتبط Bybit بشكل أعمق بحساب منصة التداول وتكون متطلبات إثبات العنوان فيه أكثر وضوحًا.
لا يوفر أي منهما خيارًا مبسطًا بدون KYC. بعد الموافقة، يمكن عادةً إصدار بطاقة RedotPay الافتراضية بسرعة، كما تكون بطاقة Bybit الافتراضية متاحة بسرعة أيضًا.
من الناحية الأمنية، يعمل كلاهما بنموذج حفظ مركزي، أي أن الأموال تظل داخل منظومة المنصة. لذلك لا يُنصح بالاحتفاظ بأرصدة كبيرة داخل حساب البطاقة لفترات طويلة.
توافق الدفع: Visa مقابل Mastercard، والفرق العملي محدود
RedotPay: يستخدم شبكة Visa ويُقبل لدى أكثر من 130 مليون تاجر حول العالم. يتوافق جيدًا مع Apple Pay وGoogle Pay، ومناسب للاشتراكات والتسوق عبر الإنترنت والسفر والسحب من ATM باستخدام البطاقة الفعلية.
Bybit Card: يستخدم Mastercard في الأساس وVisa في بعض المناطق. يتمتع كذلك بقبول عالمي واسع ويدعم Apple Pay وGoogle Pay حيثما تتوفر الخدمة. كما أن تكامله القوي مع منظومة Bybit يسمح بالإنفاق مباشرةً من حساب التداول، وقد يوفر مزايا إضافية مثل الاسترداد النقدي على الاشتراكات.
تعمل البطاقتان بشكل جيد عمومًا في أجهزة POS، والمتاجر الإلكترونية، والمدفوعات الدولية. وقد يرفض بعض التجار البطاقات المرتبطة بالعملات المشفرة، خاصةً في القطاعات عالية المخاطر، لكن هذه مشكلة عامة في السوق. وتشير تجارب المستخدمين إلى أن RedotPay يتمتع بقبول أفضل قليلًا في آسيا والمحيط الهادئ، بينما يكون Bybit أكثر استقرارًا في أوروبا.
أي بطاقة تناسب من؟
اختر RedotPay إذا كنت تريد بدء الاستخدام بسرعة، أو لا تعيش في الاتحاد الأوروبي، أو تحتاج إلى حدود مرتفعة، أو تستخدم البطاقة بشكل مكثف في آسيا والمحيط الهادئ. البطاقة الافتراضية منخفضة التكلفة نسبيًا، والتغطية واسعة، وتصلح كبطاقة بداية أو احتياطية. أما عيوبها فهي ضعف الاسترداد النقدي وارتفاع الرسوم قليلًا.
اختر Bybit Card إذا كنت تستخدم Bybit بالفعل، وتعيش في منطقة مدعومة، وتهتم بالاسترداد النقدي وتقليل التكلفة اليومية. إصدار البطاقة الافتراضية مجانًا مع إمكانية الحصول على cashback يجعلها جذابة، لكن القيود الجغرافية تبقى نقطة ضعف واضحة.
استخدم البطاقتين إذا كنت مستخدمًا كثيفًا. يمكن استخدام RedotPay للمدفوعات الأكبر أو كخيار احتياطي، واستخدام Bybit Card للنفقات اليومية والاستفادة من الاسترداد النقدي.