
غالباً ما توصف بطاقات الدفع بالعملات المشفرة في الصين القارية بأنها أداة تتيح «استخدام USDT مباشرة في الإنفاق». إلا أن هذا الوصف يشرح فقط ما يراه المستخدم على واجهة الاستخدام، ولا يوضح العلاقات القانونية ومسار الدفع الكامن وراء العملية.
معظم بطاقات الدفع بالعملات المشفرة لا تسمح للتاجر باستلام Bitcoin أو العملات المستقرة مباشرة. فعندما يجري المستخدم عملية شراء، تقوم المنصة عادةً أولاً بتحويل الأصول المشفرة الموجودة في الحساب إلى عملات ورقية مثل الدولار الأمريكي أو اليورو، ثم تُستكمل عملية التفويض والتسوية من خلال بطاقة خصم أو بطاقة مسبقة الدفع من Visa أو Mastercard صادرة في الخارج. ومن منظور تاجر في الصين القارية، تظهر هذه العملية عادةً كمعاملة ببطاقة مصرفية أجنبية، وليس كاستلام مباشر لعملة افتراضية.
وهنا تحديداً تكمن النقطة الأساسية: إمكانية استخدام البطاقة بنجاح على جهاز POS معين، وأهلية مستخدم في الصين القارية للتقدم بطلب للحصول عليها، ومدى امتثال مصدر الأموال في الحساب، واستعداد المنصة للاستمرار في تقديم الخدمة على المدى الطويل، كلها مسائل منفصلة عن بعضها.
اعتباراً من يوليو 2026، كانت عدة منصات رئيسية للدفع بالعملات المشفرة قد أدرجت الصين القارية ضمن المناطق التي يُحظر فيها التسجيل، أو تُقيَّد فيها الخدمات، أو لا تكون مدعومة. وبالنسبة للمقيم العادي في الصين القارية، فإن التحدي الأكبر لا يتمثل عادةً في العثور على بطاقة تحمل شعار Visa أو Mastercard، بل في اجتياز مراجعات المنصة بشكل مستمر باستخدام هوية حقيقية وعنوان إقامة فعلي.
حدود المصادر والاستنتاجات
التحقق من المصادر الأولية: 关于进一步防范和处置虚拟货币交易炒作风险的通知؛ Implementation of the new licensing regime for virtual asset trading platform operators؛ Regulations Governing the Registration of Virtual Asset Service Providers.
تستند الحقائق القابلة للتحقق الواردة في هذه المقالة بشأن التنظيم وKYC والقيود الإقليمية المتعلقة ببطاقات الدفع بالعملات المشفرة في الصين القارية وهونغ كونغ وتايوان إلى الوثائق الرسمية أو التنظيمية المذكورة أعلاه. أما الحالة الفعلية للخدمة، والرسوم، والأهلية، والنطاق الجغرافي، فيجب التحقق منها من صفحة جهة إصدار البطاقة أو المنصة وقت تقديم الطلب.
يجب تقييم قانونية المدفوعات العابرة للحدود والأنشطة المتعلقة بالأصول المشفرة حالةً بحالة، وفقاً لموقع المستخدم، والغرض من الأموال، والجهة المقدمة للخدمة، والقواعد السارية في ذلك الوقت. وأي تجارب استخدام أو معدلات نجاح أو مقارنات للتكاليف أو استنتاجات تتعلق بالاتجاهات ولم يتم الإفصاح عنها مباشرةً في المصادر الأولية المذكورة أعلاه، تُعد تحليلات أو استنتاجات، ولم تؤكدها الجهات المختصة رسمياً بالنسبة إلى الحالات الفردية.
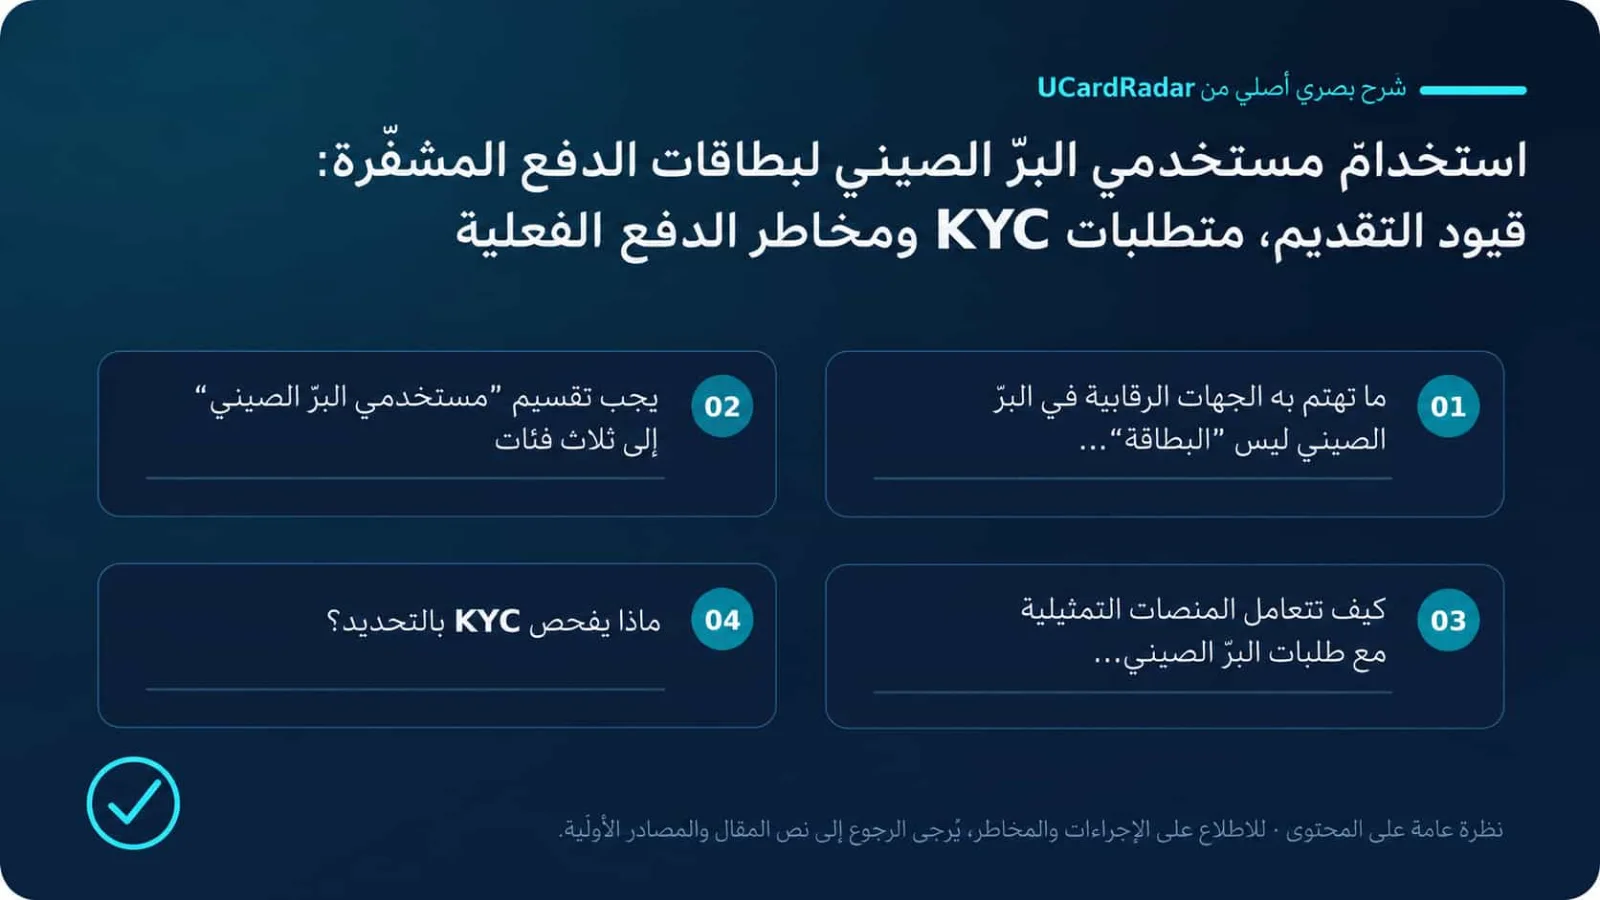
أولاً: التنظيم في الصين القارية يهتم بجوهر النشاط وليس «اسم البطاقة»
لا تغيّر الوثائق التنظيمية العامة في الصين القارية تقييمها الأساسي للأنشطة المتعلقة بالعملات الافتراضية لمجرد أن المنتج يحمل اسماً مثل «بطاقة دفع» أو «بطاقة عملة مستقرة» أو «بطاقة Visa».
حدّد الإشعار الصادر في عام 2021 بشأن «المزيد من الوقاية من مخاطر تداول العملات الافتراضية والمضاربة عليها والتعامل معها» ثلاثة مبادئ ترتبط مباشرةً ببطاقات الدفع بالعملات المشفرة:
لا تتمتع Bitcoin وEther وUSDT وغيرها من العملات الافتراضية بصفة العملة القانونية، ولا يجوز تداولها في السوق باعتبارها عملة؛
يُعد تحويل العملات الورقية إلى عملات افتراضية والعكس، وتبادل العملات الافتراضية فيما بينها، وخدمات مطابقة الصفقات والتسعير، وغيرها من الأنشطة المشابهة، من الأنشطة المحظورة المرتبطة بالعملات الافتراضية؛
كما تُعد الخدمات التي تقدمها منصات تداول العملات الافتراضية الموجودة خارج الصين لمقيمي الصين القارية عبر الإنترنت أنشطة مالية غير قانونية.
ولا يعني ذلك أن كل عملية شراء يومية باستخدام بطاقة Visa أو Mastercard صادرة في الخارج تشكل تلقائياً مخالفة قانونية. فالعوامل الأساسية في التقييم هي كيفية الحصول على الحساب، ولمن تقدم المنصة خدماتها، وكيف تم الحصول على الأصول وتحويلها، وما إذا كان المستخدم يشارك في تحصيل الأموال أو الدفع نيابةً عن الآخرين، أو الصرف غير الرسمي، أو غسل الأموال، أو النقل غير القانوني للأموال عبر الحدود.
تتضمن بطاقة الدفع بالعملات المشفرة عادةً مرحلتين من الخدمة:
حساب أصول مشفرة وخدمات تحويل
→ خدمات دفع وتسوية عبر بطاقة مصرفية أجنبية
قد تبدو المرحلة الثانية كعملية شراء عادية باستخدام بطاقة مصرفية أجنبية، إلا أن المرحلة الأولى قد تظل مرتبطة بخدمات العملات الافتراضية الخاضعة لقيود صارمة في الصين القارية. ويمكن لشبكات البطاقات معالجة التفويض والتسوية فقط، لكنها لا تستطيع حل مشكلات موقع المستخدم أو KYC أو مصدر الأموال نيابةً عن المنصة.
وفي تحذير بشأن المخاطر نُشر في عام 2024، أعادت السلطات المالية المحلية في شنتشن التأكيد على هذا التوجه التنظيمي، ما يوضح أن هذه السياسة لم تفقد مفعولها لمجرد تطوير هونغ كونغ لسوق الأصول الافتراضية أو قيام دول أخرى بإطلاق أطر تنظيمية للعملات المستقرة.
ثانياً: يجب تقسيم «مستخدمي الصين القارية» إلى ثلاث فئات
عند مناقشة أهلية التقديم، لا يكفي النظر إلى جواز السفر أو الجنسية فقط.
1. المقيمون لفترات طويلة في الصين القارية
يمتلك هؤلاء المستخدمون عادةً عدداً من الخصائص التالية في الوقت نفسه:
بطاقة هوية أو جواز سفر صادر من الصين القارية؛
عنوان سكني في الصين القارية؛
رقم هاتف محمول من الصين القارية؛
وجود أجهزة تسجيل الدخول الرئيسية وعناوين IP في الصين القارية؛
اعتماد مصدر الأموال أساساً على حسابات مصرفية في الصين القارية أو محافظ شخصية.
وتُعد هذه الفئة حالياً من أكثر الفئات خضوعاً لقيود التقديم صرامةً. وحتى إذا سمحت منصة ما بتنزيل التطبيق أو تسجيل بريد إلكتروني أو تصفح صفحات المنتجات، فإن ذلك لا يعني بالضرورة إمكانية إكمال KYC أو تفعيل البطاقة أو الاحتفاظ بالحساب على المدى الطويل.
2. حاملو جواز السفر الصيني الذين يقيمون بشكل قانوني في الخارج
في هذه الحالة، يجب التمييز بين ما إذا كانت المنصة تعتمد قيوداً قائمة على الجنسية أم على محل الإقامة.
تحدد بعض البطاقات الأهلية بناءً على الإقامة القانونية. فإذا كان مواطن صيني يقيم فعلياً في منطقة مدعومة مثل أوروبا أو المملكة المتحدة أو كندا أو الإمارات العربية المتحدة، ويمكنه تقديم تصريح إقامة محلي، وإثبات عنوان، ووثائق ضريبية، وحساب مصرفي باسمه، فقد يكون مؤهلاً للتقدم للحصول على المنتج المحلي.
ومع ذلك، تفرض بعض المنصات قيوداً مباشرة على جنسية وثيقة الهوية. وتنص قواعد المناطق غير المدعومة التي أعلنتها RedotPay في عام 2026 على أن مواطني الصين القارية لا يمكنهم إكمال التحقق من الهوية أو استخدام الخدمة. لذلك، لا يمكن افتراض أن وجود المستخدم في الخارج أو امتلاكه عنواناً أجنبياً يعني بالضرورة إمكانية تقديم الطلب.
3. الأشخاص الذين يحملون بالفعل بطاقة أجنبية متوافقة ويدخلون الصين القارية مؤقتاً
في هذه الحالة، تكون المسألة الأساسية مرتبطة بقبول الدفع وليست بطلب البطاقة.
على سبيل المثال، قد يكون هناك مواطن صيني يقيم لفترة طويلة في أوروبا وحصل على بطاقة وفقاً للمتطلبات المحلية هناك، ثم يعود إلى الصين القارية لفترة قصيرة. وفي هذه الحالة، تعتمد إمكانية استخدام البطاقة أساساً على:
ما إذا كانت جهة الإصدار تسمح بالمعاملات في الصين القارية؛
ما إذا كان التاجر يقبل البطاقات الأجنبية؛
ما إذا كانت فئة التاجر خاضعة لقيود؛
ما إذا كانت البطاقة تدعم معاملات RMB؛
ما إذا كانت ضوابط المخاطر الخاصة بالمعاملات العابرة للحدود أو المواقع غير المعتادة قد تم تفعيلها.
ولا ينبغي الخلط بين هذه الحالة وبين «وجود الشخص في الصين القارية واستخدام عنوان أجنبي مزيف للتقدم بطلب البطاقة».
ثالثاً: قيود التقديم في الصين القارية لدى بعض المنصات الرئيسية
تُستخدم القائمة التالية لتوضيح وضع السوق الحالي، ولا تمثل جميع منتجات بطاقات الدفع بالعملات المشفرة.
المنصة | حالة التقديم من الصين القارية | المشكلة التي تعكسها القواعد الرسمية |
|---|---|---|
غير مدعومة | أُدرجت الصين القارية ضمن الدول والمناطق غير المدعومة، ولا يمكن لمواطني الصين القارية إكمال KYC أو استخدام الخدمة | |
مستخدمو الصين القارية غير مدعومين | الصين القارية من الولايات القضائية المستبعدة؛ وقد يؤدي التصريح الكاذب بشأن محل الإقامة إلى إنهاء الحساب | |
Crypto.com | خدمات التطبيق مقيّدة | الصين مدرجة ضمن المناطق المقيدة جغرافياً في تطبيق Crypto.com ولا يمكنها استخدام المسار المعتاد للسوق المفتوحة |
تظهر الخدمات الرئيسية على أنها غير مدعومة | في جدول الدول المدعومة لدى Wirex، تظهر الخدمات الرئيسية الخاصة بالصين على أنها N/A | |
البطاقات الأوروبية مثل Gnosis Pay | غير موجهة للمقيمين في الصين القارية | تتطلب هذه المنتجات عادةً إقامة فعلية في المنطقة الاقتصادية الأوروبية أو المملكة المتحدة أو أسواق أخرى محددة ومدعومة |
توضح الصفحات الرسمية الحالية للمنصات ذات الصلة أن RedotPay أدرجت الصين القارية ضمن نطاق المناطق غير المدعومة؛ وأن Bybit لا تقدم خدمات لمستخدمي الصين القارية؛ وأن Crypto.com تضع الصين ضمن المناطق المقيدة جغرافياً في التطبيق؛ كما أن جدول الدول المدعومة لدى Wirex لا يعرض الخدمات الرئيسية للحسابات والبطاقات على أنها متاحة للصين.
لذلك، فإن مشاهدة شخص على الإنترنت يستخدم بطاقة معينة بنجاح في الصين القارية لا تعني أن المقيمين في الصين القارية لا يزال بإمكانهم التقدم للحصول عليها.
وقد تكون تلك البطاقة واحدة من الحالات التالية:
حساب قديم تم فتحه قبل تعديل القيود؛
مواطن صيني يقيم في الخارج على المدى الطويل؛
مقيم أجنبي يستخدم البطاقة مؤقتاً في الصين القارية؛
بطاقة صادرة في منطقة أخرى؛
حساب عالي المخاطر تم فتحه باستخدام معلومات مزيفة؛
منتج قديم لم يعد متاحاً للمستخدمين الجدد من الصين القارية.
رابعاً: ما الذي يتم التحقق منه فعلياً في KYC؟
يكون KYC الخاص ببطاقات الدفع بالعملات المشفرة عادةً أكثر شمولاً من منصات البطاقات الافتراضية العادية، لأنه يجمع في الوقت نفسه بين خدمات الأصول المشفرة وتحويل العملات الورقية وإصدار البطاقات المصرفية.
المستوى الأول: إثبات الهوية
تشمل المتطلبات الشائعة:
الاسم القانوني؛
تاريخ الميلاد؛
الجنسية؛
جواز السفر أو بطاقة الهوية أو تصريح الإقامة؛
الوجه الأمامي والخلفي لوثيقة الهوية؛
صورة شخصية أو فحص حيوية ديناميكي؛
تاريخ انتهاء صلاحية الوثيقة؛
دولة إصدار الوثيقة.
تطلب RedotPay أن تكون معلومات الهوية والعنوان الحالي وبيانات الاستبيان متطابقة، وقد تطلب استخدام الوثيقة الأصلية المادية لإكمال عملية التحقق. كما يشمل KYC الأساسي لدى Crypto.com الاسم القانوني ووثيقة هوية صادرة عن جهة حكومية وصورة شخصية.
المستوى الثاني: عنوان الإقامة
قد تطلب المنصة من المستخدم تقديم:
فواتير المياه أو الكهرباء أو الغاز أو خدمات الاتصالات الثابتة؛
كشوف حساب مصرفية؛
إثبات إقامة صادر عن جهة حكومية؛
وثائق ضريبية؛
تصريح إقامة؛
عقد إيجار؛
بيانات حساب مالي محلي باسم المستخدم نفسه.
تشمل مستندات إثبات العنوان التي تذكرها Bybit فواتير الخدمات العامة وكشوف الحسابات المصرفية وإثباتات الإقامة الصادرة عن الجهات الحكومية. كما تطلب Wirex صراحةً معلومات الهوية والعنوان ومصدر الأموال، وقد تطلب وثائق حديثة لإثبات العنوان.
ولا يكون عنوان إعادة توجيه للشحن في الخارج، أو عنوان صديق، أو عنوان فندق كافياً عادةً لإثبات إقامة فعلية.
المستوى الثالث: مصدر الأموال ومصدر الثروة
اجتياز KYC للمرة الأولى لا يعني عدم وجود مراجعات لاحقة.
بعد الإيداعات المتكررة، أو عمليات الشحن الكبيرة، أو التحويلات من محافظ خارجية، أو الإنفاق غير المعتاد، قد تطلب المنصة:
كشوف الرواتب؛
عقود العمل؛
كشوف المعاملات المصرفية؛
المستندات الضريبية؛
سجلات شراء الأصول المشفرة؛
سجلات السحب من منصات التداول؛
عناوين المحافظ على السلسلة؛
إثبات عوائد الاستثمار؛
عقود بيع الأصول؛
شرح الغرض من استخدام الأموال.
قد تتطلب إجراءات العناية الواجبة المعززة لدى Bybit إثبات العنوان ومصدر الأموال ومصدر الثروة، وقد تجمع ذلك مع تحليل البلوكشين لتحديد ما إذا كان مصدر الأصول يتطابق مع ما صرح به المستخدم. كما تحتفظ Wirex وRedotPay بالحق في طلب معلومات إضافية تتعلق بمصدر الأموال.
المستوى الرابع: اتساق معلومات الموقع
قد تقوم المنصة أيضاً بتقييم اتساق المعلومات التالية:
دولة التسجيل؛
الجنسية الواردة في وثائق الهوية؛
عنوان الإقامة؛
رقم الهاتف المحمول؛
لغة الجهاز؛
موقع عنوان IP؛
عنوان تسليم البطاقة؛
دولة الحساب المصرفي؛
الدول التي تتم فيها المعاملات اليومية.
إذا ظلت هذه المعلومات متضاربة لفترة طويلة، فقد يخضع الحساب للمراجعة من جديد عند تحديث البيانات أو طلب بطاقة بديلة أو سحب الأموال أو إجراء عملية شراء كبيرة، حتى لو تم إصدار البطاقة بنجاح في البداية.
تحتفظ Bybit صراحةً بالحق في اتخاذ إجراءات مثل إنهاء الحساب في حال تقديم معلومات كاذبة عن الموقع أو محل الإقامة. كما تنص Wirex على أنه إذا كانت معلومات KYC غير مكتملة، أو تعذر التحقق من الهوية، أو أصبحت دولة الإقامة من المناطق غير المدعومة، فقد يتم تعليق شحن البطاقة أو إنهاء الخدمة.
خامساً: استخدام عنوان في هونغ كونغ لا يحل المشكلة تلقائياً
تخضع هونغ كونغ والصين القارية لأنظمة تنظيمية مختلفة في المجال المالي والأصول الافتراضية، لكن ذلك لا يعني أن مقيماً في الصين القارية يستطيع ببساطة إدخال عنوان في هونغ كونغ عند تقديم الطلب.
فالمنصات عادةً ما تقيّم علاقة الإقامة الحقيقية، وليس فقط العنوان الذي يستطيع المستخدم تقديمه لتسليم البطاقة.
ومن بين المستندات التي يمكن أن تدعم إقامة فعلية في هونغ كونغ عادةً:
بطاقة هوية هونغ كونغ أو تصريح إقامة ساري المفعول؛
عنوان سكني حقيقي؛
فواتير باسم المستخدم نفسه؛
حساب مصرفي أو مالي في هونغ كونغ؛
معلومات ضريبية ومهنية؛
سجلات تسجيل دخول ومعاملات تتوافق مع إقامة طويلة الأجل في هونغ كونغ.
ولا يكون عنوان إعادة توجيه، أو عنوان صديق، أو عنوان مسجل لشركة، أو عنوان فندق للإقامة القصيرة كافياً عادةً لاجتياز المراجعات اللاحقة بشكل مستقر. وإذا لم تتطابق بيانات الهوية مع مكان الاستخدام الفعلي، فقد تقيد المنصة البطاقة، أو تطلب مستندات إضافية، أو تنهي الحساب.
سادساً: بعد الحصول على البطاقة، هل يمكن استخدامها في الصين القارية؟
1. الدفع عبر POS في المتاجر
يوضح دليل الدفع في الصين الصادر عن بنك الشعب الصيني أن البطاقات المصرفية الأجنبية التي تحمل شعارات مثل Visa وMastercard يمكن استخدامها لدى التجار الذين يعرضون علامات قبول البطاقات الأجنبية المناسبة. وإذا لم تكن علامة القبول موجودة، فيجب التأكد من التاجر مباشرةً. وعادةً ما تتمتع بطاقات UnionPay بقبول أوسع داخل الصين.
وهذا يعني أن بطاقة الدفع بالعملات المشفرة قد تكون قابلة للاستخدام في الصين القارية في:
الفنادق الكبيرة؛
المطارات والمناطق التجارية الرئيسية؛
سلاسل المتاجر الكبرى؛
متاجر العلامات التجارية العالمية؛
بعض المطاعم والأنشطة السياحية؛
المستشفيات أو المدارس أو خدمات النقل التي تقبل البطاقات الأجنبية.
ومع ذلك، قد تظل بطاقات Visa أو Mastercard الأجنبية غير قابلة للاستخدام لدى عدد كبير من المتاجر الصغيرة، والمتاجر المحلية، وأكواد QR الشخصية للتحصيل، والمنصات الإلكترونية التي لا تقبل سوى البطاقات المصرفية المحلية.
واصلت الصين في السنوات الأخيرة تحسين بيئة قبول البطاقات المصرفية الأجنبية، إلا أن التركيز الأساسي للسياسات ما زال على المناطق التجارية الرئيسية، ومنافذ الدخول، والفنادق، والسيناريوهات الموجهة للأجانب. ولا يعني ذلك أن جميع التجار في أنحاء البلاد أصبحوا يدعمون البطاقات الأجنبية. كما تُظهر البيانات العامة الصادرة عن شنتشن أن التوسع في قبول البطاقات الأجنبية يتركز بصورة أساسية لدى التجار الرئيسيين والسيناريوهات النموذجية.
2. ربط البطاقة بـ Alipay وWeChat Pay
يمكن ربط بعض بطاقات Visa وMastercard الصادرة في الخارج بـ Alipay أو WeChat Pay، إلا أن إمكانية ربط بطاقة مصرفية أجنبية عادية لا تعني بالضرورة إمكانية ربط بطاقة دفع بالعملات المشفرة.
ويعتمد النجاح أيضاً على عوامل منها:
ما إذا كانت جهة الإصدار تسمح بترميز البطاقة داخل المحافظ الرقمية؛
ما إذا كانت البطاقة ائتمانية أو بطاقة خصم أو بطاقة مسبقة الدفع؛
ما إذا كانت تدعم 3D Secure؛
الدولة المرتبط بها BIN الخاص بالبطاقة؛
عنوان الفوترة للبطاقة؛
أنواع البطاقات التي تدعمها مؤسسة الدفع؛
ما إذا كان التاجر يسمح بمعاملات البطاقات الأجنبية؛
ما إذا كانت المعاملة تقع ضمن سيناريو مسموح به.
كما يوضح دليل الدفع الصادر عن بنك الشعب الصيني أن نطاق البطاقات المصرفية الأجنبية المدعومة لا يكون متطابقاً تماماً بين مختلف مؤسسات الدفع.
لذلك، فإن حالة منشورة على الإنترنت تقول إن «هذه البطاقة يمكن ربطها بـ Alipay» تثبت فقط أن بطاقة محددة وBIN محدداً وحساباً محدداً نجحت في ذلك الوقت. ولا تثبت أن جميع بطاقات العلامة التجارية نفسها ستعمل بصورة مستقرة على المدى الطويل.
3. السحب من ATM
يجب التحقق من إمكانية السحب عبر ATM لكل بطاقة على حدة.
تنص القواعد الحالية لبطاقة Bybit صراحةً على أن السحب عبر ATM مقيّد في الصين القارية. وحتى إذا كانت البطاقة تعمل لدى بعض التجار، فلا يعني ذلك إمكانية استخدامها لسحب RMB من أجهزة ATM في الصين القارية.
وقد تدعم بطاقات أخرى نظرياً شبكات Visa Plus أو Mastercard Cirrus أو شبكات ATM ذات الصلة، لكنها قد تظل خاضعة لقيود جهة الإصدار أو مشغل جهاز ATM أو منطقة إصدار البطاقة أو قواعد مكافحة الاحتيال.
4. المواقع الأجنبية ومدفوعات الاشتراكات
بالنسبة إلى الاشتراكات الأجنبية مثل ChatGPT وClaude وApple وGoogle وAWS، تشمل المخاطر الأساسية:
ما إذا كانت البطاقة تسمح بالخصم الدوري الذي يبدأه التاجر؛
ما إذا كانت دولة الفوترة متوافقة مع منطقة الحساب؛
ما إذا كانت البطاقة تدعم 3D Secure؛
ما إذا كانت البطاقة تُصنف كبطاقة مسبقة الدفع؛
ما إذا كان التاجر يقيّد BIN الصادر من الخارج؛
ما إذا كان الرصيد كافياً وقت التجديد؛
ما إذا كان رمز الدفع يصبح غير صالح بعد تغيير رقم البطاقة.
وتشير Crypto.com أيضاً إلى أن بعض الفنادق وشركات تأجير السيارات ومقدمي خدمات الاشتراك قد يطلبون بطاقة ائتمانية ولا يقبلون بالضرورة البطاقات مسبقة الدفع. كما قد تكون معاملات المقامرة والسحب النقدي المسبق وشراء الأصول المشفرة خاضعة لقيود.
نجاح الدفعة الأولى لا يثبت أن عمليات التجديد التلقائي اللاحقة ستظل مستقرة.
سابعاً: توزيع مخاطر الدفع الفعلية
سيناريو الخطر | احتمال الحدوث | مستوى التأثير | السبب الرئيسي |
|---|---|---|---|
رفض معاملة POS عادية | متوسط إلى مرتفع | منخفض | التاجر لا يقبل البطاقات الأجنبية، أو توجد قيود على BIN أو البطاقات مسبقة الدفع |
فشل ربط البطاقة بـ Alipay أو WeChat Pay | متوسط إلى مرتفع | منخفض | نوع البطاقة أو منطقة الإصدار أو الترميز غير مدعوم |
نجاح أول دفعة لاشتراك أجنبي ثم فشل التجديد | متوسط | متوسط | الدفع الدوري أو 3DS أو مشكلة في الرصيد |
ارتفاع تكلفة التحويل إلى RMB | متوسط | متوسط | فرق سعر تحويل العملات المشفرة ورسوم FX والزيادة التي تفرضها جهة الإصدار |
طول مدة وصول المبلغ المسترد | متوسط | متوسط | معالجة متعددة المراحل بين التاجر والجهة المستحوذة وجهة الإصدار |
تعذر السحب عبر ATM | متوسط | متوسط | قيود المنتج أو المنطقة |
تعليق البطاقة بسبب معاملات من منطقة غير معتادة | متوسط إلى منخفض | متوسط | اختلاف المنطقة أو الجهاز أو نمط المعاملات |
مراجعة إضافية لـ KYC أو مصدر الأموال | متوسط إلى منخفض | مرتفع | تعارض العنوان أو معاملات كبيرة أو مخاطر على السلسلة |
إنهاء الحساب بسبب عنوان مزيف | منخفض إلى متوسط | مرتفع | معلومات الطلب لا تتطابق مع الموقع الفعلي |
تقييد البطاقة والسحب والتحويلات في الوقت نفسه | منخفض | مرتفع للغاية | مراجعة امتثال أو AML على مستوى الحساب |
غالباً ما يكون فشل عملية دفع واحدة مجرد مشكلة توافق. أما الحالة الخطرة فعلاً فهي:
لا يمكن استخدام البطاقة للدفع
+ لا يمكن تحويل الأصول
+ لا يمكن إجراء السحب
+ تطلب المنصة إعادة تقديم KYC
في هذه المرحلة، لا تعود المشكلة مجرد عدم قبول التاجر للبطاقة الأجنبية، بل يصبح الحساب نفسه في حالة تقييد.
ثامناً: مصدر الأموال من أكثر المخاطر التي يتجاهلها مستخدمو الصين القارية
لا تتحقق منصات البطاقات فقط من المحفظة التي وصلت منها الأموال، بل قد تقيّم أيضاً كيفية الحصول على هذه الأصول في الأصل.
تشمل السلوكيات عالية المخاطر:
استخدام الحساب المصرفي لشخص آخر لشراء أصول مشفرة؛
استلام USDT من غرباء أو عملاء ثم إنفاقه نيابةً عنهم؛
شحن البطاقة أو الدفع أو السحب لصالح أشخاص آخرين؛
شراء الأصول وبيعها بشكل متكرر عبر P2P؛
استلام مبالغ كبيرة لا تتناسب بوضوح مع مهنة المستخدم أو دخله؛
استلام أصول من عناوين مرتبطة بالاحتيال أو المقامرة أو أنشطة أخرى عالية المخاطر؛
استخدام البطاقة كقناة لتمرير الأموال أو تحويلها إلى نقد؛
شراء كميات كبيرة من السلع ثم طلب استرداد الأموال أو سحبها نقداً؛
استخدام عدة بطاقات لتوزيع المعاملات.
أوضحت التفسيرات القضائية المتعلقة بجرائم غسل الأموال التي دخلت حيز التنفيذ في عام 2024 بصورة أكبر معايير تحديد جرائم غسل الأموال. كما أشارت مواد العمل لعام 2024 الصادرة عن النيابة الشعبية العليا إلى استمرار السلطات القضائية في مكافحة الأنشطة الإجرامية التي تستخدم العملات الافتراضية لنقل الأصول إلى الخارج. وأشار تقرير عمل المحكمة الشعبية العليا لعام 2026 مرة أخرى إلى تشديد العقوبات على غسل الأموال والتهرب من ضوابط الصرف والتحويل غير القانوني للأموال عبر الحدود باستخدام العملات الافتراضية.
ولا يعني ذلك أن كل أصل ذي مصدر واضح ومستخدم للاستهلاك الشخصي سيُعتبر مرتبطاً بجريمة. فالاختلاف الأساسي يتمثل في ما إذا كانت الأموال مرتبطة بعائدات غير قانونية، أو ما إذا كان المستخدم يساعد الآخرين على نقل أموالهم، أو يختلق خلفية للمعاملات، أو يمارس نشاطاً يصل إلى مستوى التحصيل أو الدفع نيابةً عن الغير، أو الصرف غير الرسمي، أو النشاط التجاري غير القانوني.
تاسعاً: لا يمكن تطبيق قواعد الصرف الأجنبي مباشرةً على بطاقات الدفع بالعملات المشفرة
تطبق إدارة الدولة للنقد الأجنبي نظام تصنيف MCC على استخدام البطاقات المصرفية الصادرة داخل الصين في الخارج، وتقسم المعاملات إلى فئات محظورة، وفئات مقيدة بالمبالغ، وفئات مفتوحة. ويمكن عادةً دفع النفقات الجارية المتعلقة بالسياحة أو الأعمال أو الدراسة في الخارج وغيرها باستخدام البطاقات المصرفية المحلية دون استهلاك الحصة السنوية الفردية البالغة 50,000 دولار أمريكي لشراء النقد الأجنبي ضمن الإجراء الميسر.
لكن هذه القواعد تستهدف أساساً استخدام البطاقات المصرفية الصادرة داخل الصين في الخارج، ولا يمكن اعتبارها مباشرةً أساساً قانونياً لاستخدام بطاقات الدفع بالعملات المشفرة الصادرة في الخارج داخل الصين القارية.
عادةً ما تجمع بطاقات الدفع بالعملات المشفرة بين الإصدار في الخارج، والحسابات الخارجية، وتحويل الأصول في الخارج، والتسوية العابرة للحدود عبر شبكات البطاقات. ولا يمكن للمستخدم أن يستنتج من السماح باستخدام البطاقات المصرفية المحلية العادية في الخارج أن من المسموح له:
استخدام الأصول المشفرة للتحايل على ضوابط الصرف الأجنبي؛
استخدام البطاقة لنقل مبالغ كبيرة عبر الحدود؛
إجراء تسويات نيابةً عن الآخرين؛
إخفاء دخل تجاري في صورة إنفاق شخصي؛
تحويل الأموال إلى نقد عبر ATM أو عمليات الاسترداد.
المظهر الخارجي للمعاملة على أنها دفعة بالبطاقة لا يغير الغرض الاقتصادي الحقيقي منها.
عاشراً: تقييم المخاطر حسب حالات المستخدم المختلفة
حالة المستخدم | تقييم الطلب | تقييم الاستخدام الفعلي | المخاطر الإجمالية |
|---|---|---|---|
مقيم في الصين القارية يتقدم باستخدام هوية وعنوان من الصين القارية | معظم المنصات الرئيسية لا تدعمه | حتى إذا نجح التسجيل فقد يفشل في مرحلة KYC | مرتفعة |
مقيم في الصين القارية يستخدم عنواناً أجنبياً مزيفاً | يخالف قواعد المنصة | قد يعمل لفترة قصيرة، لكن الحساب قد يتم إنهاؤه لاحقاً بسهولة | مرتفعة للغاية |
مواطن صيني يقيم فعلياً في الخارج لفترة طويلة | يُقيَّم وفقاً للبرنامج المحلي وقواعد الجنسية | يمكنه التقديم في منطقة مدعومة ثم الاستخدام عبر الحدود | متوسطة |
حامل قانوني لبطاقة أجنبية يدخل الصين القارية لفترة قصيرة | لا يحتاج إلى إعادة التقديم | يمكنه استخدامها لدى التجار الذين يقبلون البطاقات الأجنبية | متوسطة إلى منخفضة |
استخدام حساب تم شراؤه أو تحويله من شخص آخر | الهوية غير متطابقة | تسجيل الدخول والدفع والسحب قد تفعّل جميعها ضوابط المخاطر | مرتفعة للغاية |
استخدامها فقط للإنفاق الشخصي اليومي بمبالغ صغيرة | لا يزال يجب استيفاء شروط الأهلية | يكون شرح المدفوعات ومصدر الأموال أسهل نسبياً | متوسطة |
استخدامها للدفع عن الآخرين أو تحصيل الأموال أو تمريرها | يتجاوز عادةً الاستخدام الشخصي المعتاد للبطاقة | قد يثير بسهولة مخاطر المنصة والمخاطر القانونية | مرتفعة للغاية |
السحب المتكرر من ATM في الصين القارية | يعتمد على المنتج | قد يخضع لقيود إقليمية أو قيود على المعاملات النقدية | مرتفعة |
حادي عشر: توصيات عملية للاستخدام
1. تحقق أولاً من أهلية التقديم، ثم من توافق الدفع
الترتيب الصحيح هو:
هل جنسية المستخدم مدعومة؟
→ هل محل الإقامة الحقيقي مدعوم؟
→ هل يمكن إكمال KYC؟
→ من هي جهة الإصدار وما شبكة البطاقة؟
→ هل المعاملات في الصين القارية مسموحة؟
→ التوافق مع Alipay وWeChat Pay وPOS والاشتراكات
لا ينبغي تجاوز الخطوات الأربع الأولى لمجرد رؤية منشور واحد يدعي «نجاح الاستخدام عملياً».
2. لا تستخدم عناوين مزيفة أو هوية شخص آخر
تجهيز العناوين بشكل صوري، وشراء وبيع الحسابات، وإجراء KYC بالنيابة عن الآخرين لا ترفع معدل الموافقة بطريقة مشروعة، بل تحول مخاطر دفع عادية إلى مخاطر إنهاء الحساب والتحقيق في مصدر الأموال.
3. احتفظ في البطاقة فقط بالرصيد اللازم للإنفاق في المدى القريب
بطاقات الدفع بالعملات المشفرة ليست مناسبة للاحتفاظ بجميع أصول المستخدم. فقد توقف المنصة الخدمة بسبب تغييرات في السياسات الإقليمية، أو شراكات إصدار البطاقات، أو مراجعات KYC، أو أعطال النظام.
4. احتفظ بسجلات كاملة للأموال
يجب الاحتفاظ على الأقل بما يلي:
سجلات شراء الأصول؛
سجلات المدفوعات المصرفية؛
سجلات السحب من منصات التداول؛
عناوين المحافظ؛
تجزئات المعاملات على السلسلة؛
إثباتات الراتب أو الدخل؛
طلبات الشراء والفواتير؛
مستندات استرداد الأموال من التجار.
5. لا تستلم أصولاً من أشخاص مجهولين
لا تستلم USDT نيابةً عن الآخرين، ولا تدفع ببطاقتك عنهم، ولا تدفع اشتراكاتهم، ولا تشترِ بالنيابة عنهم، ولا تسحب الأموال لهم. وصغر قيمة المعاملة لا يعني أن المخاطر منخفضة.
6. جهّز وسائل دفع بديلة
في الاستخدام اليومي داخل الصين القارية، ما زال Alipay وWeChat Pay وبطاقات UnionPay والنقد يتمتعون بتغطية أوسع بوضوح من بطاقات Visa أو Mastercard الأجنبية المرتبطة بالأصول المشفرة. لذلك، تكون بطاقات الدفع بالعملات المشفرة أنسب كأداة مكملة لسيناريوهات محددة عابرة للحدود، وليس كحساب الدفع الوحيد.
استناداً إلى السياسات العامة الحالية وقواعد المنصات، فرضت عدة جهات رئيسية تقدم بطاقات دفع بالعملات المشفرة قيوداً صريحة على تسجيل المقيمين في الصين القارية أو إكمالهم لـ KYC. وحتى إذا أمكن استخدام بطاقة أجنبية بنجاح لدى بعض تجار Visa أو Mastercard في الصين القارية، فإن ذلك لا يثبت أن المقيمين في الصين القارية مؤهلون للتقدم للحصول عليها، كما لا يعني أن خدمة تحويل الأصول المشفرة في المرحلة السابقة للعملية معترف بها من الجهات التنظيمية في الصين القارية.
إذا كان المواطن الصيني يقيم فعلياً وعلى المدى الطويل في منطقة أجنبية مدعومة، فيمكنه التحقق من أهليته وفقاً لقواعد المقيمين المحليين. ومع ذلك، لا يزال عليه في الوقت نفسه استيفاء سياسة الجنسية لدى المنصة، ومتطلبات إثبات العنوان، ومصدر الأموال، والالتزامات الضريبية. أما المستخدمون الذين يعيشون لفترة طويلة في الصين القارية، فإن استخدام عنوان مزيف أو حساب شخص آخر أو شراء بطاقة جاهزة للتحايل على قيود التقديم قد يوفر رقم بطاقة على المدى القصير، إلا أن المخاطر طويلة الأجل تتركز في طلب KYC إضافي، وإنهاء الحساب، وعدم القدرة على إخراج الأموال في الوقت المناسب.
قامت منصتنا بالفعل بفرز البطاقات الموجودة حالياً في السوق. وإضافةً إلى عرض حالة استخدام كل بطاقة في مختلف دول العالم، أضفنا أيضاً قسماً مخصصاً يوضح استخدامها في الصين. ويمكن للمستخدمين الاستعانة بهذه المعلومات لتحديد ما إذا كان من الممكن التسجيل للحصول على بطاقة معينة أو استخدامها في الصين.