
Ihre Kryptokarte funktioniert plötzlich nicht mehr und die App zeigt Card Frozen, Card Suspended oder Account Restricted an. Was ist jetzt zu tun? Können Sie die auf dem Konto gehaltenen USDT oder USDC weiterhin auszahlen lassen?
Versuchen Sie zunächst nicht wiederholt, Zahlungen oder Auszahlungen durchzuführen. Auch sollten Sie nicht sofort davon ausgehen, dass Ihr Guthaben verloren ist. Kartentransaktionen, Kontoberechtigungen der Plattform und Auszahlungen digitaler Vermögenswerte können über unterschiedliche Systeme gesteuert werden. Wird eine Funktion eingeschränkt, bedeutet das nicht zwangsläufig, dass auch die anderen gesperrt sind.
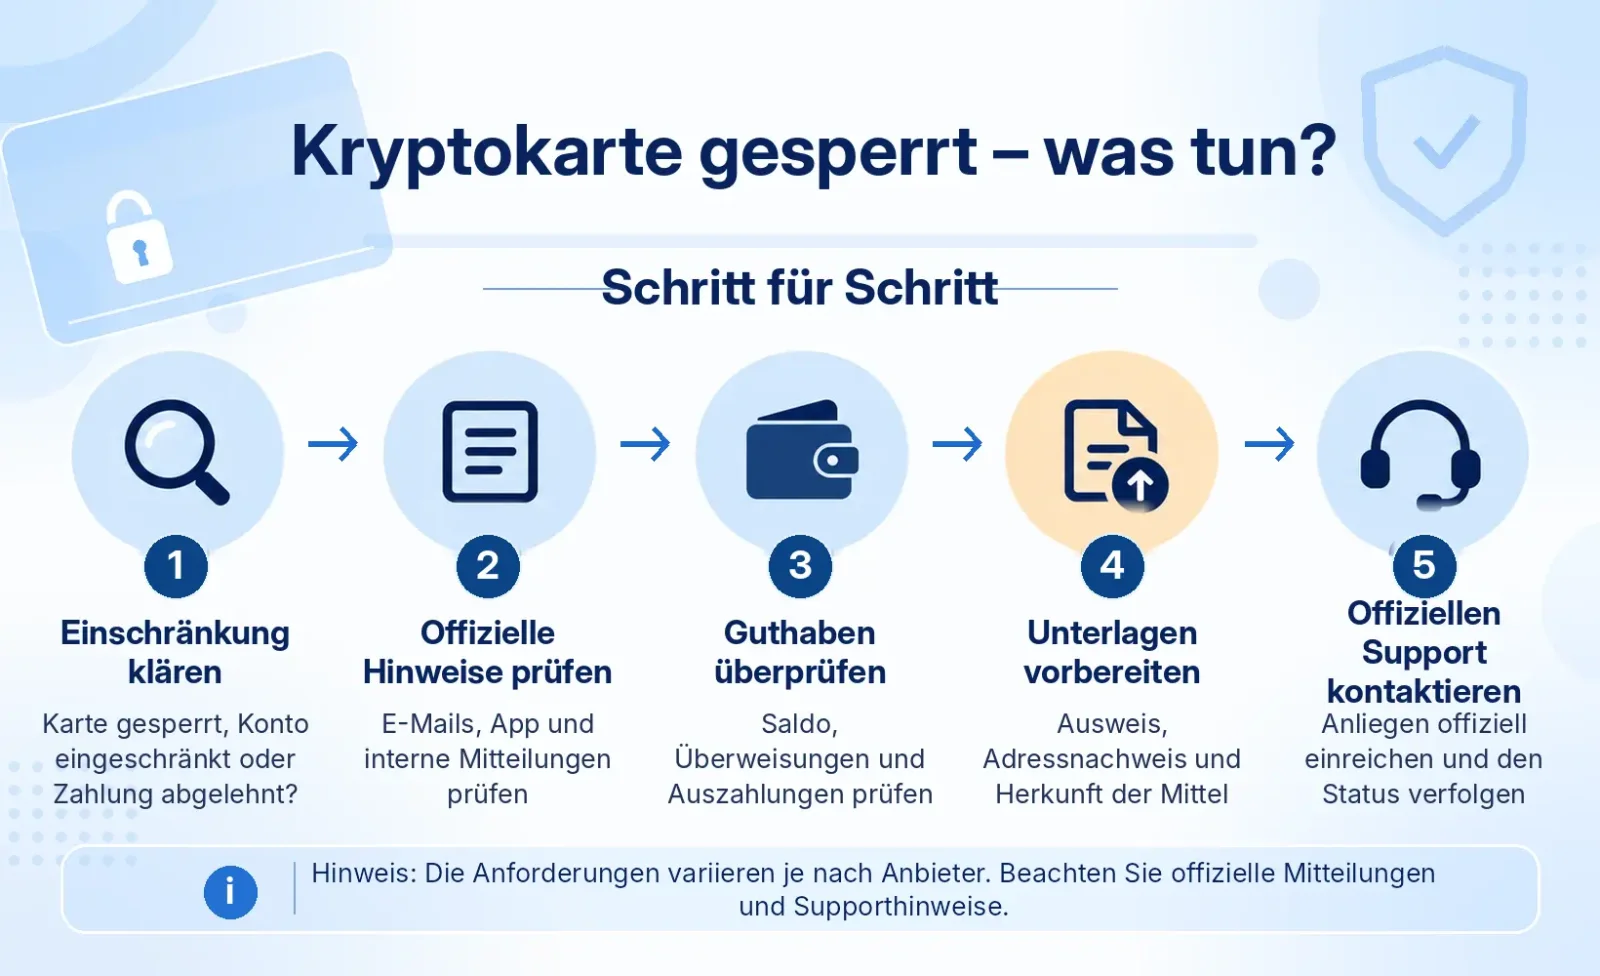
Ist Ihre Kryptokarte gesperrt, empfiehlt sich folgende Vorgehensweise:
Umfang der Einschränkung klären. Prüfen Sie, ob nur die Karte gesperrt ist, bestimmte Transaktionen eingeschränkt sind oder das gesamte Konto nicht mehr genutzt werden kann.
Status der Guthaben prüfen. Kontrollieren Sie Kontostand, verfügbares Guthaben sowie Überweisungs- und Auszahlungsberechtigungen getrennt.
Sicherheitsmeldungen überprüfen. Achten Sie auf ungewöhnliche Kartenzahlungen, Anmeldungen von unbekannten Geräten und offizielle Aufforderungen zur Identitätsprüfung.
Kontounterlagen sichern. Bewahren Sie Aufzeichnungen über Vermögensbestände, Transaktionshistorien, Sperrmitteilungen und zugehörige E-Mails auf.
Offiziellen Support kontaktieren. Reichen Sie je nach Einschränkung Identitätsnachweise ein, beantragen Sie die Wiederherstellung der Funktionen oder verlangen Sie Auskunft über das weitere Verfahren.
Stellen Sie zugleich nicht autorisierte Kartentransaktionen fest, sollte die Kontosicherheit Vorrang haben. Sperren Sie eine möglicherweise kompromittierte Karte unverzüglich und melden Sie die Transaktionen dem zuständigen Kartenherausgeber oder dessen Dienstleister.
Ist die Karte gesperrt oder das gesamte Plattformkonto eingeschränkt?
Kryptozahlungskarten werden häufig gemeinsam von einem Markenbetreiber, einem Kartenherausgeber und einem Dienstleister für digitale Vermögenswerte angeboten. Auch wenn sämtliche Funktionen in derselben App erscheinen, können dahinter unterschiedliche Konten und Berechtigungen stehen.
Eine Sperrmitteilung muss deshalb anhand der tatsächlich betroffenen Funktionen eingeordnet werden.
Meldung oder Situation | Typische Auswirkungen | Empfohlene Maßnahme |
|---|---|---|
Card Frozen / Locked | Mit der Karte sind weder Einkäufe noch Bargeldabhebungen am Geldautomaten möglich | Prüfen, ob sich die Karte in der Kartenverwaltung entsperren lässt |
Card Suspended | Kartentransaktionen sind ausgesetzt und erfordern möglicherweise eine manuelle Prüfung | Sicherheitsmitteilungen lesen und den Kartensupport kontaktieren |
Account Restricted | Einzelne Funktionen wie Handel, Überweisungen oder Krypto-Auszahlungen sind eingeschränkt | Betroffene Dienste und erforderliche Prüfunterlagen klären |
Account Closed | Das persönliche Konto wurde geschlossen und kann nicht mehr regulär genutzt werden | Grund der Kontoschließung und Verfahren für verbleibende Vermögenswerte erfragen |
Payment Declined | Eine bestimmte Zahlung wurde abgelehnt, ohne dass die Karte gesperrt sein muss | Transaktionsdetails und konkreten Ablehnungsgrund prüfen |
KYC / EDD Review | Die Identitätsprüfung oder verstärkte Sorgfaltsprüfung ist noch nicht abgeschlossen | Angeforderte Unterlagen einreichen und Prüfstatus erfragen |
Diese Begriffe gehören nicht alle derselben Kategorie branchenüblicher Statuscodes an. Card Frozen beschreibt den Kartenstatus, Account Restricted betrifft Kontoberechtigungen, Payment Declined bezeichnet das Ergebnis einer Transaktion und KYC / EDD Review einen Prüfprozess. Zudem können verschiedene Plattformen dieselben Formulierungen für unterschiedliche Einschränkungen verwenden.
Insbesondere darf eine gewöhnliche Zahlungsablehnung nicht automatisch als Kontosperre gewertet werden.
Die FAQ von Bybit zu Kartentransaktionen nennt beispielsweise mehrere Ablehnungsgründe: unzureichende Mittel für den Einkauf, überschrittene Ausgabenlimits, eine noch nicht aktivierte Karte sowie einen falschen PIN oder CVV. Die entsprechenden Autorisierungsdaten und Ablehnungsinformationen können Nutzer im Karten-Transaktionsverlauf einsehen.
Scheitert eine Zahlung nur bei einem bestimmten Händler, während andere Zahlungen funktionieren, sollte zunächst die einzelne Transaktion untersucht werden, statt unmittelbar eine Kontoentsperrung zu beantragen.
Darüber hinaus sind drei Ebenen zu unterscheiden:
Kartentransaktionsfunktionen: Ob mit der Karte Einkäufe, Bargeldabhebungen am Geldautomaten und sonstige Kartentransaktionen möglich sind.
Berechtigungen des Plattformkontos: Ob Nutzer sich anmelden, handeln, Vermögenswerte tauschen, Geld übertragen oder ihr Finanzierungskonto nutzen können.
Verfügungsgewalt über digitale Vermögenswerte: Wo USDT, USDC und andere Vermögenswerte tatsächlich verwahrt werden und ob Nutzer sie weiterhin selbstständig transferieren können.
Laut der offiziellen Bybit-Card-FAQ besitzt die Bybit Card beispielsweise kein eigenständiges Wallet-Guthaben. Stattdessen werden Kartenzahlungen aus dafür geeigneten Mitteln des Nutzerkontos finanziert. Als Quellen kommen unter anderem das Funding Account und, soweit nach den jeweiligen Produktregeln zulässig, Guthaben aus Flexible Easy Earn infrage.
Das bedeutet nicht, dass Bybit-Card-Nutzer in allen Regionen beide Finanzierungsquellen gleichzeitig verwenden müssen. Welche Vermögenswerte einsetzbar sind, in welcher Reihenfolge Guthaben verwendet werden und wie die Abbuchung erfolgt, richtet sich nach der Region, dem Kartenprogramm und den jeweils geltenden offiziellen Regeln.
Bybit stellt außerdem klar, dass eine Einschränkung des Hauptkontos nicht zwangsläufig dazu führt, dass die Karte separat als gesperrt gekennzeichnet wird. Tatsächliche Zahlungen können dennoch fehlschlagen.
Diese Vorgaben verdeutlichen das Verhältnis zwischen Kartenstatus und Kontoberechtigungen: Eine Aussetzung der Kartenzahlungen bedeutet nicht zwangsläufig, dass sämtliche USDT, USDC oder anderen digitalen Vermögenswerte im Konto ebenfalls eingefroren sind.
Warum kann ein Konto trotz erfolgreicher KYC-Prüfung gesperrt werden?
Die erstmalige Identitätsprüfung nach dem Know-Your-Customer-Prinzip (KYC) ist nur eine der Voraussetzungen für die Kontoeröffnung und Nutzung entsprechender Dienste. Plattformen können Konten aufgrund von Kontoaktivitäten, Änderungen der Kundendaten und anwendbaren Compliance-Anforderungen fortlaufend überprüfen.
In den Hinweisen zur Kontoüberprüfung erklärt Coinbase, dass Nutzer gegebenenfalls Angaben zum Konto, zu Transaktionen, zur Herkunft bestimmter Mittel oder zur Herkunft ihres Vermögens aktualisieren müssen. Die konkreten Anforderungen hängen von der Region des Nutzers, der leistungserbringenden Gesellschaft, dem Produkt und der Kontoaktivität ab.
Zu den häufigsten Gründen für eine erneute Prüfung gehören die folgenden Fälle.
Identitäts- oder Wohnsitzdaten müssen aktualisiert werden
Ein abgelaufenes Ausweisdokument, ein Wohnsitzwechsel oder Abweichungen zwischen aktuellen Angaben und den bei der Kontoeröffnung hinterlegten Informationen können eine erneute Identitätsprüfung erforderlich machen.
Im Leitfaden zur Fehlerbehebung bei der Coinbase-Debitkarte weist Coinbase darauf hin, dass die Coinbase Card wegen ungewöhnlicher Transaktionsaktivitäten oder notwendiger Aktualisierungen der Identitätsdaten vorübergehend eingeschränkt werden kann.
Betroffene sollten die offiziellen Mitteilungen lesen, Namen, Geburtsdatum, Anschrift und Ausweisdokumente auf Richtigkeit überprüfen und die erforderlichen Schritte über die Verifizierungsfunktion des Kontos durchführen.
Herkunft der Mittel oder Hintergrund von Transaktionen muss erklärt werden
Dieses Problem tritt bei Prüfungen von Krypto-Konten vergleichsweise häufig auf und lässt sich nicht immer durch eine einfache Identitätsprüfung lösen.
Die Plattform kann Auskunft darüber verlangen, woher die Mittel stammen, weshalb sie auf das Konto überwiesen wurden und ob die Transaktionen zu den zuvor eingereichten Angaben passen.
Dabei sind zwei Begriffe besonders wichtig:
Source of Funds (SOF, Mittelherkunft): Bezeichnet die Herkunft konkreter Gelder oder Kryptowerte, etwa aus Gehältern, Vermögensverkäufen, Handelsgewinnen oder anderen rechtmäßigen Quellen.
Source of Wealth (SOW, Vermögensherkunft): Beschreibt, wie das gesamte Vermögen oder die finanziellen Vermögenswerte einer Person aufgebaut wurden, beispielsweise durch langjährige unternehmerische Einkünfte, Kapitalerträge oder Erbschaften.
Diese Begriffe sind nicht gleichbedeutend. Der Nachweis, dass USDT von einer bestimmten Wallet-Adresse an eine Plattform übertragen wurden, belegt nicht unbedingt die ursprüngliche Herkunft dieser USDT.
Die Plattform kann weitere Nachweise verlangen, darunter Kontoauszüge, Abrechnungen von Kryptobörsen, On-Chain-Transaktionsdaten, Geschäftsverträge oder andere unterstützende Unterlagen.
Eine verstärkte Sorgfaltsprüfung (EDD) wird ausgelöst
Enhanced Due Diligence (EDD) bezeichnet üblicherweise eine vertiefte Überprüfung des Kunden und des Hintergrunds seiner Transaktionen.
Der offizielle EDD-Leitfaden von Bybit erklärt ausdrücklich, dass für bestimmte Einzahlungen, Auszahlungen, Bybit-Card-Dienste oder Fiat-Dienstleistungen selbst nach erfolgreicher regulärer Identitätsprüfung zusätzliche Kontrollen erforderlich sein können.
Nutzer müssen gegebenenfalls Identitätsnachweise, Adressnachweise sowie Dokumente zur Mittel- oder Vermögensherkunft vorlegen. Werden angeforderte Unterlagen nicht fristgerecht eingereicht, können bestimmte Transaktionsfunktionen eingeschränkt werden.
Auch ungewöhnliche Anmeldungen, der Verdacht auf Kontoübernahmen, noch nicht abgewickelte Transaktionen und Transaktionsstreitigkeiten können Sicherheitsmaßnahmen oder Kontorisikokontrollen auslösen.
Solche Umstände zeigen lediglich, dass die Plattform weitere Prüfungen für erforderlich hält. Daraus lässt sich nicht ableiten, dass der Kontoinhaber eine rechtswidrige Handlung begangen hat.
Lassen sich USDT oder USDC nach einer Kontosperre noch auszahlen?
Entscheidend ist, welche Kontofunktionen von der Einschränkung betroffen sind, nicht allein der Wortlaut der Sperrmitteilung.
Nur Kartenzahlungen sind eingeschränkt
Wenn im Bereich Card der Status Frozen angezeigt wird, das Vermögenskonto aber weiterhin regulär funktioniert, kann der Nutzer weiterhin berechtigt sein, digitale Vermögenswerte zu handeln oder auszuzahlen.
Prüfen Sie den tatsächlichen Status des Vermögenskontos und ob zusätzliche Beschränkungen bestehen.
Allein aus einer nicht funktionierenden Kartenzahlung folgt nicht, dass USDT oder USDC nicht mehr transferiert werden können.
Einzelne Überweisungen oder Auszahlungen sind eingeschränkt
Wenn das Guthaben noch angezeigt wird, die Auszahlungsfunktion aber deaktiviert ist oder nach einem Auszahlungsantrag Meldungen wie Account Restricted oder Withdrawal Suspended erscheinen, sollten folgende Ursachen geprüft werden:
Eine noch nicht abgeschlossene KYC- oder EDD-Prüfung;
Sicherheitsbedingte Beschränkungen für bestimmte Mittel oder ausstehende Transaktionen;
Ein negativer Kontostand oder ungeklärte Transaktionsprobleme;
Weitere von der Plattform verlangte Kontoverifizierungen.
Die genaue Ursache muss anhand offizieller Plattformmitteilungen und des tatsächlichen Kontostatus ermittelt werden.
Die FAQ von Bybit zu Kartentransaktionen beschreibt einen konkreten Fall: Weist das Funding Account einen negativen Saldo auf, wird die Bybit Card ausgesetzt und auch Auszahlungen vom Konto werden eingeschränkt.
Ein negativer Saldo kann beispielsweise entstehen, wenn der endgültige Abrechnungsbetrag höher ausfällt als der ursprünglich autorisierte Betrag oder wenn sich der Wechselkurs bis zur Abrechnung ändert und das Konto nicht über ausreichende Mittel für die Differenz verfügt.
Nach den veröffentlichten Regeln von Bybit muss der Nutzer den negativen Saldo ausgleichen. Bybit gibt an, dass die betreffenden Einschränkungen innerhalb von 24 Stunden nach dem Ausgleich aufgehoben werden. Bleibt die Freigabe aus, kann über ein offizielles Support-Ticket nachgefragt werden.
Dieses Verfahren gilt für den von Bybit beschriebenen Fall und darf nicht als allgemeingültige Regel für andere Kryptozahlungskarten verstanden werden.
Das gesamte Konto ist eingeschränkt oder nicht zugänglich
Sind Handel, Überweisungen, Auszahlungen und Kontozugang gleichzeitig eingeschränkt, sollte die Angelegenheit über die offiziellen Wiederherstellungs- oder Supportkanäle der Plattform geklärt werden.
Ein Screenshot des Kontostands ist kein Nachweis dafür, dass die Mittel sofort ausgezahlt werden können. Die angezeigte Vermögenshöhe und die tatsächlich verfügbaren Auszahlungsberechtigungen müssen unabhängig voneinander geprüft werden.
Hat die Plattform das persönliche Konto des Nutzers geschlossen, sollte dieser außerdem eine eindeutige Erklärung zum Umgang mit Restguthaben, zu zulässigen Auszahlungswegen und zu noch offenen Prüfanforderungen verlangen.
Versuchen Sie nicht, Kontobeschränkungen durch die Nutzung einer fremden Identität, die Eröffnung eines neuen Kontos, Empfangsadressen Dritter oder gefälschte Transaktionsunterlagen zu umgehen. Solche Maßnahmen können gegen Plattformregeln verstoßen und das Risiko von Vermögensstreitigkeiten und Sicherheitsproblemen erhöhen.
Betrifft das Problem nicht die Sperre eines individuellen Kontos, sondern die vollständige Einstellung des Plattformbetriebs, das Ende eines Kartenprogramms oder den Rückzug einer herausgebenden Institution aus der Zusammenarbeit, lesen Sie den ergänzenden Artikel „Was geschieht mit Guthaben, wenn eine Kryptokarten-Plattform ihren Betrieb einstellt? Restguthaben, Erstattungen und Rückforderung“.
Wie lässt sich eine Kryptokarte entsperren oder der Kontozugang wiederherstellen?
Das richtige Vorgehen richtet sich nach der Art der Einschränkung. Eine vom Nutzer selbst gesperrte Karte, eine durch Risikokontrollen der Plattform ausgesetzte Karte und ein aus Compliance-Gründen eingeschränktes Konto unterliegen nicht unbedingt demselben Wiederherstellungsverfahren.
Zuerst prüfen, ob die Karte selbst entsperrt werden kann
Hat der Nutzer die Karte selbst gesperrt, ermöglichen manche Plattformen die Reaktivierung über die Kartenverwaltung nach einer Sicherheitsverifizierung.
Laut dem offiziellen Bybit-Leitfaden zur Kartenverwaltung können Nutzer in Card Management die Option Unfreeze auswählen und die Sicherheitsprüfung abschließen, um eine zuvor selbst eingefrorene Karte wieder zu aktivieren.
Von der Plattform ausgelöste Sicherheitssperren müssen anders behandelt werden. Die Transaktions-FAQ von Bybit erläutert, dass das System eine Karte vorübergehend sperren kann, wenn es eine möglicherweise verdächtige Transaktion erkennt. Der Nutzer wird dann gegebenenfalls aufgefordert zu bestätigen, ob er die Zahlung autorisiert hat. Ist die Transaktion rechtmäßig und wurde sie tatsächlich vom Nutzer veranlasst, kann er der offiziellen Benachrichtigung folgen und sie autorisieren. In dem konkret beschriebenen FAQ-Fall hebt das System die Sperre nach der Bestätigung auf. Stammt die Zahlung nicht vom Nutzer, sollte er den offiziellen Sicherheitsanweisungen für die verdächtige Transaktion und die betroffene Karte folgen. Er darf eine unbekannte Zahlung nicht lediglich bestätigen, um die Karte wieder nutzen zu können.
Dieses Bestätigungsverfahren gilt ausschließlich für die von Bybit beschriebene Sicherheitssperre, nicht für jede Kartenaussetzung. Fehlt die entsprechende Bestätigungsoption oder bleibt die Karte nach der Prüfung unbenutzbar, ist der offizielle Kartensupport zuständig. Für Ablehnungen mit der Meldung „The card is locked“ bietet Bybit außerdem folgende Ticketkategorie an: General Usage Inquiry → My Bybit Card is suspended.
In den Hinweisen von Crypto.com zur Kontosperre heißt es, dass Nutzer bei einer sicherheitsbedingten Kontosperre gegebenenfalls zunächst eine Identitätsprüfung abschließen oder den Support kontaktieren müssen, um wieder Zugriff zu erhalten. Berechtigte Inhaber einer Crypto.com Visa Card müssen die Karte nach Wiederherstellung des Kontozugangs zusätzlich in der App separat entsperren.
Das erklärt, weshalb manche Nutzer sich wieder anmelden können, obwohl Kartenzahlungen weiterhin nicht möglich sind.
Unterlagen entsprechend den Prüfanforderungen vorbereiten
Öffnen Sie die offizielle App oder Website und kontrollieren Sie zunächst interne Benachrichtigungen, offene Aufgaben, die Identitätsprüfungsseite und Support-Tickets.
Für EDD-Prüfungen bei Bybit nennt der offizielle Leitfaden folgenden Navigationspfad in der App:
Profile → Settings → Additional Verification
Dort können Nutzer offene EDD-Anforderungen einsehen, Fragebögen und Nachweise einreichen und den Prüfstatus verfolgen.
Häufig benötigte Unterlagen und ihre Zwecke sind:
Unterlagen | Hauptzweck |
|---|---|
Gültige Ausweisdokumente wie Personalausweis oder Reisepass | Identität und Kontoinhaberschaft überprüfen |
Kontoauszüge und Adressnachweise | Wohnanschrift überprüfen |
Gehaltsabrechnungen, Arbeitsverträge und Nachweise über Geschäftseinkünfte | Einkommen oder Mittelherkunft belegen |
Abrechnungen von Kryptobörsen und Transaktionshistorien | Erwerb und Bewegungen von Kryptowerten erklären |
On-Chain-Transaktionshashes und Wallet-Aufzeichnungen | Relevante Geldflüsse auf der Blockchain nachvollziehen |
Dies sind typische Dokumentenkategorien. Nicht bei jeder Prüfung müssen alle Unterlagen eingereicht werden. Maßgeblich sind Umfang, Zeitraum und Dateiformat, die die Plattform tatsächlich verlangt.
Beim Nachweis der On-Chain-Mittelherkunft sollten möglichst vollständige Datensätze aufbewahrt werden, die die betreffenden Transaktionen miteinander verknüpfen, statt lediglich einen Screenshot aus einem Blockchain-Explorer einzureichen.
Prüfen Sie außerdem, ob alle Unterlagen lesbar, vollständig, gültig und mit den hinterlegten Kontodaten vereinbar sind.
Welche Angaben gehören in ein Support-Ticket?
Wenn Sie die Funktionen nicht selbst wiederherstellen können oder die Prüfseite den konkreten Grund der Einschränkung nicht nennt, kontaktieren Sie das Support-Team über Help Center, Support, Contact Us oder den entsprechenden Bereich der offiziellen Website oder App.
Ein aussagekräftiges Ticket sollte Folgendes enthalten:
Die Kontokennung und die letzten vier Ziffern der Karte, ohne die vollständige Kartennummer oder den Sicherheitscode preiszugeben;
Das Datum, an dem die Sperre oder Einschränkung erstmals auftrat;
Die aktuell betroffenen Funktionen und den genauen Wortlaut der Fehlermeldungen;
Die betroffenen Vermögenswerte, Beträge und zugehörigen Transaktionskennungen;
Bereits abgeschlossene Identitätsprüfungen und eingereichte Dokumente;
Die konkret gewünschte Lösung.
Sie können beispielsweise erfragen, ob weitere Unterlagen fehlen, ob sich die Einschränkung ausschließlich auf die Karte bezieht und ob nicht gesperrte Vermögenswerte weiterhin regulär ausgezahlt werden können.
Auch wenn der Support interne Gründe der Risikokontrolle nicht offenlegen darf, sollten Sie versuchen, die Eröffnung eines Prüfverfahrens bestätigen zu lassen, den Bedarf an zusätzlichen Dokumenten zu klären und einen Kanal für Rückfragen zu erhalten.
Bewahren Sie nach der Einreichung die Fallnummer, E-Mail-Bestätigungen, Supportantworten und Anhänge auf. Ein einzelner vollständig dokumentierter Fall lässt sich in der Regel besser nachverfolgen als mehrere identische Tickets.
Die Einreichung von KYC- oder EDD-Unterlagen garantiert keine sofortige Freigabe des Kontos. Ergebnis und Bearbeitungsdauer hängen von der Plattform, der Kontosituation und den jeweiligen Anforderungen ab.
Was tun, wenn der Kundenservice das Problem über längere Zeit nicht löst?
Bleibt das Konto längere Zeit eingeschränkt und fordert der Support wiederholt zum Warten auf, ohne fehlende Unterlagen konkret zu benennen, kann eine formelle Beschwerde sinnvoll sein.
Zuvor muss geklärt werden, welche Rechtsperson für den Streitfall verantwortlich ist.
Markenbetreiber der Karte, tatsächliches kartenausgebendes Institut und Plattform für die Verwahrung von Kryptowerten können verschiedene juristische Personen sein.
Streitigkeiten über Kartentransaktionen sind üblicherweise an den zuständigen Kartenausgabedienstleister zu richten. Bei nicht möglichen Auszahlungen digitaler Vermögenswerte kann hingegen die für Kryptowerte-Dienstleistungen zuständige Plattformgesellschaft verantwortlich sein. Die konkrete Zuständigkeit ergibt sich aus Kartenvertrag, Kontobedingungen und dem jeweiligen Dienstleistungsgebiet.
Formelle Beschwerde über den vorgesehenen Plattformkanal einreichen
Eine formelle Beschwerde ist nicht zwangsläufig mit einer gewöhnlichen Supportanfrage gleichzusetzen.
Coinbase bietet beispielsweise ein separates Verfahren für formelle Beschwerden. Nach den offiziellen Vorgaben müssen Nutzer die Coinbase-Support-Fallnummer angeben, den Sachverhalt schildern, relevante Nachweise einreichen und das gewünschte Ergebnis benennen.
Bei einer länger andauernden Kontosperre sollte sich die Beschwerde auf überprüfbare Tatsachen konzentrieren:
Wann die Einschränkung begonnen hat;
Welche Funktionen oder Guthaben betroffen sind;
Welche geforderten Schritte bereits abgeschlossen wurden;
Welche konkreten Antworten der Support bisher gegeben hat;
Welche Funktionen wiederhergestellt werden sollen oder welche Regelungen zum Umgang mit den Mitteln zu klären sind.
Sind durch den fehlenden Zugriff auf Gelder tatsächliche finanzielle Schäden entstanden, sollten sowohl die Schadenshöhe als auch der ursächliche Zusammenhang mit der Einschränkung belegt werden. Eine bloß pauschale Entschädigungsforderung reicht dafür nicht aus.
Vereinigtes Königreich: Financial Ombudsman Service
Bei Streitigkeiten über E-Geld oder Zahlungsdienste, die die Zulassungsvoraussetzungen des britischen Finanzbeschwerdesystems erfüllen, können Nutzer eine Beschwerde beim Financial Ombudsman Service (FOS) in Betracht ziehen.
Der FOS erklärt ausdrücklich, dass er prüfen kann, ob ein E-Geld-Anbieter das Konto eines Kunden auf unfaire Weise eingeschränkt hat.
Nach den Beschwerdehinweisen der britischen Financial Conduct Authority (FCA) müssen Unternehmen bei Beschwerden über bestimmte Zahlungsdienste und E-Geld grundsätzlich innerhalb von 15 Geschäftstagen nach Eingang eine abschließende Antwort geben.
Verhindern außergewöhnliche Umstände außerhalb der Kontrolle des Unternehmens eine fristgerechte Antwort, muss es die Verzögerung begründen und spätestens innerhalb von 35 Geschäftstagen nach Beschwerdeeingang endgültig antworten.
Diese Fristen gelten für bestimmte Zahlungsdienste- und E-Geld-Beschwerden nach britischen Vorschriften. Sie sind weder allgemeingültige Fristen für sämtliche Finanzbeschwerden noch verbindliche Entsperrfristen für Kryptokartenkonten.
Sind Nutzer mit der abschließenden Antwort unzufrieden oder antwortet das Unternehmen nicht innerhalb der geltenden Frist, können sie den FOS einschalten, sofern ihr Fall die Zulassungskriterien erfüllt.
Der Zuständigkeitsbereich des FOS für E-Geld-Beschwerden umfasst allgemeine Streitigkeiten über Kryptowährungen nicht unmittelbar.
USA: Verbraucherbeschwerden bei der CFPB
Das US-amerikanische Consumer Financial Protection Bureau (CFPB) stellt ein Beschwerdeportal für Finanzprodukte und Finanzdienstleistungen bereit. Zu den Kategorien gehören unter anderem Prepaid-Karten, Geldtransfers, virtuelle Währungen und verwandte Finanzdienste.
Fällt eine Streitigkeit in den Zuständigkeitsbereich, können Nutzer Angaben zum betroffenen Unternehmen, zum Kontoproblem, zu Transaktionsbeträgen, zur bisherigen Kommunikation sowie Belege einreichen.
Das CFPB bearbeitet oder übermittelt Beschwerden entsprechend seinem Aufgabenbereich. Eine Beschwerde garantiert jedoch keine Kontoentsperrung und bedeutet auch nicht, dass die Behörde für sämtliche Streitigkeiten über Kryptowerte zuständig ist.
Nutzer in anderen Ländern und Regionen sollten zunächst ihren tatsächlichen Vertragspartner und die einschlägige Rechtsordnung feststellen und sich dann über die dort verfügbaren Finanzbeschwerdeverfahren, Verbraucherschlichtungsstellen oder rechtlichen Schritte informieren.
Wie lassen sich weitere finanzielle Verluste während der Sperre vermeiden?
Während einer Kontosperre verdienen zwei Risiken besondere Aufmerksamkeit: nicht autorisierte Transaktionen und Betrugsversuche durch vermeintliche Supportmitarbeiter.
Wenn Sie eine Meldung über ungewöhnliche Transaktionen erhalten, prüfen Sie im offiziellen Transaktionsverlauf, ob tatsächlich eine Zahlung ohne Ihre Autorisierung erfolgt ist.
Unbekannte Händlernamen können sich mitunter von der Marke unterscheiden, unter der ein Einkauf durchgeführt wurde. Vergleichen Sie deshalb zunächst Datum, Betrag und zugehörige Bestellung. Bestätigt sich jedoch eine nicht autorisierte Transaktion, müssen unverzüglich Sicherheitsmaßnahmen ergriffen werden, ohne das Ende der Kontoüberprüfung abzuwarten.
In der FAQ von Bybit zur Kartentransaktionssicherheit wird verlangt, dass Nutzer bei nicht autorisierten Transaktionen die Karte sofort als verloren oder gestohlen melden und möglichst schnell ein Formular zur Transaktionsreklamation einreichen, spätestens 60 Tage nach dem betreffenden Transaktionsdatum.
Diese Frist ist Bestandteil der veröffentlichten Bybit-Regeln für die jeweils betroffenen Karten. Andere Herausgeber können abweichende Melde- und Reklamationsfristen festlegen. Daher sollten Nutzer ihre Kartenverträge und die offiziellen Anweisungen prüfen.
Nicht autorisierte Kartenzahlungen und Compliance-Prüfungen des Plattformkontos sind unterschiedliche Probleme und müssen getrennt behandelt werden. Erstere erfordern eine schnelle Absicherung der Zahlungsdaten und eine Anfechtung der Transaktionen; Letztere betreffen meist Kontodaten, Mittelherkunft oder weitere Prüfanforderungen.
Misstrauen Sie zudem vermeintlichen „kostenpflichtigen Entsperrdiensten“.
Betrüger können sich als Mitarbeiter der Risikoabteilung ausgeben, Gebühren für eine Kontoverifizierung oder Sicherheitsleistungen zur Freigabe von Guthaben verlangen oder Nutzer dazu bringen, eine Wallet zu verbinden und unbekannte Transaktionen zu signieren.
Bei rechtmäßigen KYC- oder EDD-Prüfungen können Ausweisdokumente, Adressnachweise und Angaben zur Mittelherkunft verlangt werden. Diese dürfen jedoch nur über verifizierte offizielle Kanäle eingereicht werden.
Fordert eine angebliche Supportperson die Wiederherstellungsphrase einer Wallet, private Schlüssel, Kontopasswörter oder Einmalcodes an, ist dies als ernstes Warnsignal zu werten.
Haben Sie bereits Zugangsdaten auf einer verdächtigen Website eingegeben, ändern Sie Ihr Passwort möglichst schnell über die offiziellen Kanäle, kontrollieren Sie Ihre Sicherheitseinstellungen und melden Sie der Plattform das Risiko einer möglichen Kontoübernahme.
Häufig gestellte Fragen
Lässt sich die Sperre durch die Beantragung einer neuen Karte beheben?
Nicht unbedingt.
Wurde die ursprüngliche Karte wegen Verlusts, Diebstahls oder physischer Beschädigung deaktiviert, bietet der Dienstleister möglicherweise ein Ersatzkartenverfahren an.
Beruht die Einschränkung hingegen auf einer Prüfung des Plattformkontos, löst eine neue Karte das zugrunde liegende Berechtigungsproblem in der Regel nicht. Ob eine Ersatzkarte ausgestellt werden darf, richtet sich nach den konkreten Regeln der Plattform.
Was tun, wenn KYC- oder EDD-Unterlagen wiederholt abgelehnt werden?
Prüfen Sie zunächst den Ablehnungsgrund. Kontrollieren Sie, ob Ausweisdokumente abgelaufen, Dateien vollständig und Namen mit den Kontodaten identisch sind und ob die Nachweise den geforderten Zeitraum abdecken.
Reichen Sie nicht immer wieder dasselbe ungeeignete Dokument ein. Wenn ein bestimmter Nachweis nicht verfügbar ist, können Sie über den offiziellen Prüfkanal erfragen, ob alternative Unterlagen akzeptiert werden.
Können Händlererstattungen während einer Kartensperre weiterhin gutgeschrieben werden?
Möglicherweise ja. Das hängt vom Status des Kartenkontos und den Erstattungsregeln des zuständigen Kartenherausgabedienstleisters ab.
Die Sperrung gewöhnlicher Kartenzahlungen ist nicht zwangsläufig gleichbedeutend mit der Unmöglichkeit, eine Erstattung für eine frühere Transaktion zu erhalten.
Hat ein Händler bereits eine Erstattung veranlasst, der Betrag ist aber noch nicht eingegangen, bewahren Sie die Daten der ursprünglichen Transaktion, die Erstattungsbestätigung und die Referenznummer auf. Kontaktieren Sie den tatsächlichen Kartenausgabedienstleister, um die Erstattung nachzuverfolgen.
Kann nach einer Kontoschließung noch die Auszahlung verbleibender Vermögenswerte verlangt werden?
Nutzer können beantragen, dass Regelungen zum Umgang mit verbleibenden Vermögenswerten getroffen werden. Ob eine Auszahlung zulässig ist und welches Verfahren gilt, hängt vom Kontovertrag, dem Grund der Einschränkung und dem anwendbaren Recht ab.
Ist die Plattform weiterhin in Betrieb und wurde lediglich das persönliche Konto geschlossen, sollte sie um Auskunft über die Abwicklung der Restguthaben, erforderliche Unterlagen und bestehende Beschränkungen gebeten werden. Es darf nicht angenommen werden, dass die Mittel nach der Kontoschließung automatisch zurücküberwiesen werden.
Quellen
Quellen geprüft am: 28. Oktober 2026