
Wenn ein Anbieter von Krypto-Zahlungskarten die Einstellung seiner Dienste ankündigt, ist die entscheidende Frage nicht, wie lange die Karte noch funktioniert. Wichtiger ist, welche Stelle für die Abwicklung der Kundengelder verantwortlich ist.
Manche Plattformen ziehen sich lediglich aus einzelnen Ländern zurück und ermöglichen bestehenden Kunden, ihre Gelder innerhalb einer bestimmten Frist abzuheben. Andere setzen Kartentransaktionen wegen eines Wechsels des Kartenemittenten aus, während die Marke und die zugrunde liegenden Vermögenskonten weitergeführt werden. Schwerwiegender ist die Situation, wenn ein Dienstleister seinen Betrieb vollständig einstellt oder die für Kundengelder zuständige Institution in ein Insolvenz- oder Liquidationsverfahren eintritt.
Alle diese Ereignisse können dazu führen, dass eine Karte nicht mehr eingesetzt werden kann. Die Auswirkungen auf die Kundengelder unterscheiden sich jedoch erheblich.
Nach einer Mitteilung über die Einstellung eines Kryptokarten-Dienstes sollten Kunden umgehend sechs Punkte prüfen:
Datum der Kartensperrung: Ab wann sind neue Transaktionen nicht mehr möglich? Können bestehende Karten weiterhin für Einkäufe oder Bargeldabhebungen am Geldautomaten genutzt werden?
Kontostatus: Bleiben die Plattform-Wallet, das Vermögenskonto und die Auszahlungsfunktionen verfügbar?
Fristen für Kundengelder: Gibt es einen Stichtag für die Umwandlung von Guthaben, Auszahlungen oder Kontoschließungen?
Rechtlich verantwortliche Stelle: Welche juristischen Personen sind jeweils für Kartenguthaben und digitale Vermögenswerte zuständig?
Offene Transaktionen: Wie werden Händlererstattungen, noch nicht abgerechnete Autorisierungen und Transaktionsreklamationen behandelt?
Offizielle Unterlagen: Bewahren Sie die Einstellungsmitteilung, den Karteninhabervertrag, Vermögensnachweise und die Korrespondenz mit dem Kundendienst auf.
Solange der Anbieter Auszahlungen regulär ermöglicht, sollten Kunden die offiziellen Anweisungen zeitnah befolgen und nicht bis zum letzten Geschäftstag warten. Unterliegen die Gelder bereits einem formellen Liquidationsverfahren oder rechtlichen Beschränkungen, müssen die dafür vorgesehenen Verfahren eingehalten werden. Von Übertragungen über nicht verifizierte Kanäle ist abzusehen.
Kartensperrung, Ende des Kartenprogramms und Insolvenz der Plattform: Was ist der Unterschied?
Krypto-Zahlungskarten werden nicht zwangsläufig von dem Unternehmen ausgegeben, dessen Marke auf der Karte steht.
Eine Kryptoplattform kann die Kundenregistrierung, die Umwandlung von Vermögenswerten und den Betrieb der App übernehmen, während die eigentlichen Zahlungskarten von einem Partnerinstitut ausgegeben werden. Das E-Geld-Guthaben kann wiederum von einem anderen regulierten Institut verwaltet werden.
Hinter einer einzigen Kartenmarke können daher mehrere Vertrags- und Dienstleistungsverhältnisse stehen.
Art der Dienstunterbrechung | Mögliche Auswirkungen | Empfohlene Maßnahmen für Karteninhaber |
|---|---|---|
Service Discontinued | Der Kartendienst wird in einem bestimmten Land oder einer Region eingestellt | Betroffene Regionen, Einstellungsdatum und Verfahren für Restguthaben prüfen |
Card Program Terminated | Das gesamte Kartenprogramm wird beendet | Klären, ob Guthaben erstattet, übertragen oder weiterhin vom bisherigen Anbieter abgewickelt werden |
Ende der Zusammenarbeit mit dem Emittenten | Bestehende Karten können unbrauchbar werden, obwohl die Marke weitergeführt wird | Prüfen, ob ein neuer Emittent übernimmt und wie Gelder der bisherigen Karten abgerechnet werden |
Vollständige Schließung der Plattform | Karten-, Konto-, Handels- und Auszahlungsdienste können schrittweise eingestellt werden | Vermögensnachweise sichern und das offizielle Schließungsverfahren prüfen |
Provider Insolvency / Administration | Das tatsächlich für die Verwahrung der Gelder zuständige Institut wird insolvent oder unter gesetzliche Verwaltung gestellt | Mitteilungen von Aufsichtsbehörden, Gerichten und Verwaltern prüfen und Anforderungen für Forderungsanmeldungen feststellen |
Die englischen Bezeichnungen in der Tabelle beschreiben typische Fälle von Dienstunterbrechungen. Sie sind weder einheitliche Systemstatus noch offizielle Mitteilungstitel, die sämtliche Kartenanbieter verwenden.
Ein häufiger Fehler besteht darin, das Ende einer Zusammenarbeit mit einem Kartenemittenten mit der Insolvenz der Kryptoplattform gleichzusetzen.
Beispielsweise kann eine Plattform die Ausgabe von Visa- oder Mastercard-Karten einstellen, ohne dass ihr Kryptohandel oder ihre Verwahrungsdienste beeinträchtigt werden. Umgekehrt beweist eine weiterhin erreichbare Kartenverwaltungsoberfläche nicht, dass verwahrte Vermögenswerte ausgezahlt werden können, wenn der Wallet-Dienst der Plattform gravierende Probleme hat.
Zur Beurteilung des Geldrisikos muss die juristische Person identifiziert werden, die die Gelder tatsächlich hält. Der Markenname auf der Karte reicht nicht aus.
Sind nur einzelne Nutzer wegen KYC, verstärkter Sorgfaltspflichten (EDD) oder Sicherheitsproblemen eingeschränkt, während der Dienst für andere Kunden normal weiterläuft, ist der Leitfaden „Krypto-Zahlungskarte gesperrt: Konto entsperren, Guthaben auszahlen und Einspruch einlegen“ einschlägig. Eine individuelle Kontosperre und die Einstellung des gesamten Anbieterbetriebs erfordern unterschiedliche Vorgehensweisen.
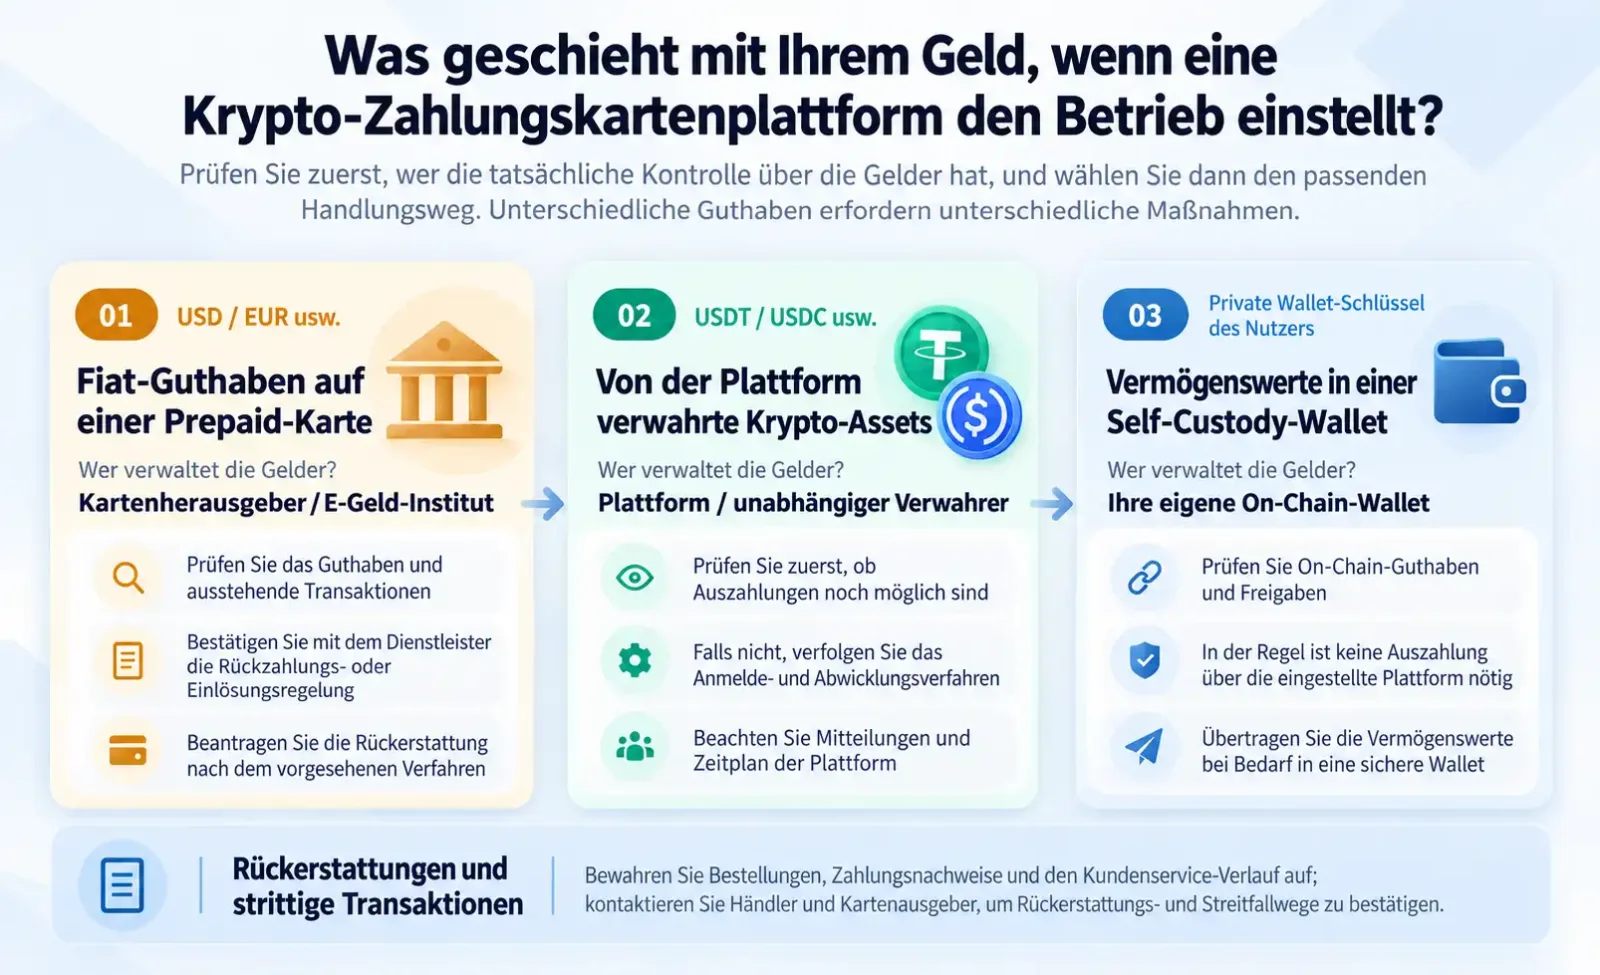
Können Kartenguthaben, USDT und USDC nach der Einstellung des Betriebs zurückgeholt werden?
Dies ist die zentrale Frage, wenn ein Kryptokarten-Anbieter seinen Betrieb einstellt.
Auf zwei Konten können jeweils Vermögenswerte im Gegenwert von 1.000 US-Dollar angezeigt werden. Dahinter können jedoch ganz unterschiedliche Positionen stehen: ein auf Fiatwährung lautendes Prepaid-Kartenguthaben, von der Plattform verwahrte Stablecoins oder Blockchain-Vermögenswerte unter unmittelbarer Kontrolle des Nutzers. Für sie können völlig unterschiedliche Verwahrungsmodelle und rechtliche Verfahren gelten.
Bereits auf Prepaid-Karten geladenes Fiatguthaben
Einige Kryptokarten funktionieren nach einem Prepaid-Modell: Nutzer wandeln zunächst USDT, USDC oder andere Vermögenswerte in ein Guthaben um, das beispielsweise auf US-Dollar oder Euro lautet, und bezahlen anschließend mit der Karte.
Nach der Umwandlung werden diese Gelder in der Regel nach den vertraglichen Bestimmungen des jeweiligen Prepaid- oder E-Geld-Dienstes verwaltet. Sie müssen nicht mehr in ihrer ursprünglichen Form als Kryptoassets gehalten werden.
Wird das Kartenprogramm beendet, sollten folgende Punkte geklärt werden:
Ob das Restguthaben umgewandelt oder ausgezahlt werden kann;
Ob der Markenbetreiber oder das tatsächlich für die Kartenausgabe zuständige Institut die Rückzahlung verantwortet;
Ob das Guthaben auf ein Ersatzkartenprogramm übertragen werden kann;
Ob Erstattungsgebühren, Mindestbearbeitungsbeträge oder Fristen gelten.
Besonders wichtig ist die Prüfung der Vertragsbedingungen zu möglichen Gebühren für die Guthabenerstattung.
Crypto.com nennt beispielsweise in seiner offiziellen Hilfedokumentation zur Prepaid-Karte für das dort beschriebene Produkt Crypto.com Prepaid Card eine Bearbeitungsgebühr von 50 US-Dollar, wenn ein Karteninhaber sein Kartenkonto freiwillig schließt und die Rückerstattung des Restguthabens verlangt.
Dies ist jedoch eine Regel zur freiwilligen Schließung eines bestimmten Produkts. Daraus lässt sich weder ableiten, dass alle Crypto.com-Karten in sämtlichen Regionen dieselbe Gebühr vorsehen, noch dass sie bei einer vom Anbieter veranlassten Beendigung des Kartenprogramms zwangsläufig anfällt.
Die freiwillige Kontoschließung, die Einstellung des Dienstes durch das ausgebende Institut und das Ende eines gesamten Kartenprogramms können unterschiedlichen Vertragsbedingungen und Verfahren unterliegen.
Zudem müssen die üblichen Mindestauszahlungsbeträge und Gebühren einer Plattform von gesetzlichen E-Geld-Rücktauschansprüchen nach dem anwendbaren Recht unterschieden werden. Inhaber von E-Geld, das unter die britischen Electronic Money Regulations 2011 fällt, verfügen über gesetzliche Rücktauschrechte. Ein Mindestbetrag in der gewöhnlichen Auszahlungsschnittstelle allein bedeutet nicht, dass das Guthaben rechtlich nicht zurückgezahlt werden kann.
Die entsprechenden gesetzlichen Voraussetzungen werden im FAQ-Abschnitt erläutert.
USDT, USDC und andere weiterhin von der Plattform verwahrte Kryptoassets
Einige Krypto-Zahlungskarten besitzen kein separates Prepaid-Guthaben. Stattdessen werden beim Einkauf bestimmte Vermögenswerte vom Plattformkonto abgebucht oder umgewandelt.
Stellt der Anbieter ausschließlich den Kartendienst ein, können die Kryptoassets auf dem Plattformkonto weiterhin handelbar oder auszahlbar bleiben.
Beendet dagegen die für die Verwahrung der Kryptoassets zuständige Stelle selbst ihren Betrieb, hängt die Behandlung der Gelder vom Verwahrungsvertrag, der Trennung der Vermögenswerte und dem anwendbaren Recht ab.
Nutzer sollten drei Fragen klären:
Wer verwahrt die Vermögenswerte? Der Kartenmarkenbetreiber, die Handelsplattform oder ein unabhängiger Verwahrer?
Wie werden die Vermögenswerte rechtlich gehalten? Werden die digitalen Vermögenswerte laut Vertrag als Kundenvermögen verwaltet? Bestehen weitere Vereinbarungen zu ihrer Nutzung, Übertragung oder Verfügung?
Welche Rechte bestehen im Insolvenzfall? Kann der Nutzer die Herausgabe bestimmter Vermögenswerte verlangen oder muss er im einschlägigen Insolvenzverfahren eine Forderung anmelden?
Diese Fragen lassen sich nicht allein anhand des in der App angezeigten Guthabens beantworten.
Insbesondere bedeutet die Zusammenarbeit einer Plattform mit einem zugelassenen E-Geld-Institut nicht, dass sämtliche dort verwahrten USDT oder USDC dem gesetzlichen Schutz von E-Geld-Kundengeldern unterliegen.
Regulierte Karten- und E-Geld-Dienste können anderen aufsichtsrechtlichen Vorschriften und Kundengeldregelungen unterliegen als Kryptoverwahrungsdienste.
Vermögenswerte in Self-Custody-Wallets
Eine weitere Kategorie von Kryptokarten ermöglicht es Nutzern, ihre Blockchain-Vermögenswerte bis zur tatsächlichen Ausgabe selbst zu kontrollieren.
Die MetaMask Card bietet eine solche Zahlungsweise an. Allerdings müssen die unterschiedlichen Mechanismen ihrer Finanzierungs- und Kontomodelle getrennt betrachtet werden.
Laut der offiziellen MetaMask-Dokumentation zur Kartenfinanzierung können Nutzer mit geeigneten selbstverwalteten MetaMask-Konten Token für Kartenzahlungen verwenden. Dazu legen sie ein Spending Limit (Ausgabenlimit) fest, das die Verwendung bestimmter Token durch die Karte autorisiert. Bei diesen Konten verbleiben die Vermögenswerte bis zur tatsächlichen Zahlung in der jeweiligen Wallet; Nutzer können die Genehmigung anpassen oder widerrufen.
Die MetaMask Card unterstützt außerdem Zahlungen über ein verknüpftes Money Account.
Nach der aktuellen Produktdokumentation für die USA können Nutzer ein Money Account mit ihrer MetaMask Card verbinden. Danach wird dieses Konto zur primären Finanzierungsquelle der Karte. Das Ausgabenlimit wird standardmäßig auf das gesamte verfügbare Kontoguthaben gesetzt. Nutzer können auch einen eigenen Höchstbetrag festlegen. Für die standardmäßige Autorisierung fallen keine On-Chain-Netzwerkgebühren an, während die manuelle Festlegung eines Limits solche Gebühren verursachen kann.
Um Vermögenswerte aus einem anderen MetaMask-Konto für Zahlungen zu verwenden, muss zunächst die Verbindung zwischen Money Account und Karte aufgehoben werden. Die erforderlichen Schritte und die Verwaltung der Limits sind im offiziellen Kartenverwaltungsleitfaden beschrieben.
Deshalb wäre es falsch, alle Nutzer der MetaMask Card so darzustellen, als würden sie ein und dasselbe Autorisierungsmodell für selbstverwahrte Token verwenden. Ebenso wenig lässt sich allein aus der Bezeichnung Money Account schließen, dass es sich um ein gewöhnliches, von einer Plattform verwahrtes Guthaben handelt. Maßgeblich sind die Produktdokumentation und die jeweiligen Kontobedingungen.
Wird der Kartendienst eingestellt, muss die Kontrolle über Vermögenswerte in einer Self-Custody-Wallet nicht unmittelbar beeinträchtigt sein.
Zuvor für die Karte erteilte Token-Berechtigungen können über die offiziellen Verwaltungsfunktionen geprüft und widerrufen werden. MetaMask erläutert, dass Nutzer das Spending Limit eines bestimmten Tokens auf null setzen oder Token-Genehmigungen mit entsprechenden Werkzeugen zurücknehmen können. Dabei können On-Chain-Netzwerkgebühren anfallen.
Ob Nutzer ihre digitalen Vermögenswerte tatsächlich kontrollieren, hängt vom Verwahrungsort, der Kontrolle über die Wallet und der konkreten Berechtigungsstruktur ab – nicht von der Kartenmarke.
Welche Termine sind bei der Ankündigung einer Karteneinstellung entscheidend?
Ein Crypto Card Shutdown bedeutet nicht zwangsläufig, dass sämtliche Dienste am selben Tag enden.
Eine Plattform kann schon mehrere Wochen vor der Einstellung von Aufladungen und Zahlungen die Aufnahme neuer Kunden beenden. Der Auszahlungskanal für Restguthaben kann anschließend noch eine gewisse Zeit geöffnet bleiben.
Karteninhaber sollten deshalb jede angekündigte Änderung einzeln prüfen und nicht nur das endgültige Schließungsdatum notieren.
Ankündigung | Praktische Bedeutung für Nutzer |
|---|---|
New Applications End | Neue Anträge werden nicht mehr angenommen; bestehende Karten können weiter funktionieren |
Card Issuance End | Keine neuen oder Ersatzkarten mehr; bestehende Karten müssen nicht betroffen sein |
Top-Ups Disabled | Die angegebenen Karten oder Konten können nicht mehr aufgeladen werden |
Card Transactions End | Neue Kartenzahlungen und Bargeldabhebungen werden eingestellt |
Withdrawal Deadline | Letzter Termin für die Auszahlung bestimmter Vermögenswerte oder Guthaben über den angegebenen Kanal |
Refund / Dispute Period | Regelungen für Erstattungen und Reklamationen zu früheren Transaktionen |
Account Closure Date | Endgültige Schließung des Kontodienstes oder Übergang zu nachfolgenden Verfahren |
Nicht jeder Anbieter veröffentlicht einen vollständigen Zeitplan mit allen sieben Punkten. Unklare Angaben sollten über offizielle Kanäle geklärt werden.
Für unterschiedliche Gelder können unterschiedliche Fristen gelten. Fiat-Kartenguthaben, Auszahlungen von Kryptoassets und Händlererstattungen können von verschiedenen Instituten und technischen Systemen abgewickelt werden.
Bei E-Geld, für das gesetzliche Rücktauschrechte gelten, muss außerdem zwischen der Schließung eines gewöhnlichen Auszahlungskanals und dem gesetzlichen Rücktauschanspruch unterschieden werden. Die Einstellung einer bestimmten Auszahlungsmethode beendet nicht zwangsläufig den rechtlichen Anspruch auf Rückzahlung des Guthabens.
Beispielsweise regeln die Vorschriften 39 bis 43 der britischen Electronic Money Regulations 2011 den Rücktausch von E-Geld, mögliche Gebühren und Anträge nach Vertragsbeendigung. Daraus folgt jedoch weder, dass sämtliche Guthaben zeitlich unbegrenzt eingefordert werden können, noch dass insolvente Institute weiterhin eine sofortige Rückzahlung über die normalen Verfahren gewährleisten können.
Auch die in der Ankündigung verwendete Zeitzone ist wichtig. Internationale Anbieter können UTC, die Ortszeit des Kartenemittenten oder die lokale Zeit der Nutzer verwenden. Eine falsche Zeitzonenumrechnung kurz vor Ablauf einer Auszahlungsfrist kann dazu führen, dass Kunden die Frist versäumen.
Soll der Kontozugang geschlossen werden, empfiehlt es sich, vor dem Stichtag sämtliche Transaktionsdaten zu exportieren, statt lediglich einen Screenshot des aktuellen Guthabens aufzubewahren.
Können Erstattungen für frühere Transaktionen nach einer Kartensperrung noch eingehen?
Auch wenn keine neuen Karteneinkäufe mehr möglich sind, können Erstattungen für frühere Transaktionen weiterhin über das ursprüngliche Kartenzahlungsnetz abgewickelt werden müssen.
Ob das Geld tatsächlich gutgeschrieben wird, hängt davon ab, ob das ursprüngliche Kartenkonto weiterbesteht, ob der Emittent noch Erstattungen verarbeitet und welche Abrechnungsregelungen nach Beendigung des Programms gelten.
Dabei sind vier Arten von Geldbewegungen zu unterscheiden.
Händlererstattungen: Zunächst die tatsächliche Veranlassung prüfen
Hat ein Nutzer vor der Kartensperrung eine Hotelreservierung, eine Online-Bestellung oder ein Abonnement storniert, sollte er die Bestätigung des Händlers über die Erstattung und die ursprünglichen Transaktionsbelege aufbewahren.
In den FAQ zu Bybit-Kartentransaktionen heißt es beispielsweise, dass berechtigte Kartenerstattungen im normalen Geschäftsbetrieb in der Regel auf das jeweilige Funding Account zurückfließen. Für bestimmte Erstattungen können zusätzliche Unterlagen und Prüfungen erforderlich sein.
Diese Regel gewährleistet nicht, dass ein bereits eingestelltes Bybit-Card-Programm Erstattungen weiterhin in gleicher Weise verarbeitet. Sie lässt sich auch nicht auf andere Karten übertragen.
Hat der Händler die Erstattung bestätigt, das Geld ist aber noch nicht eingegangen, sollten dem Kartenanbieter das Transaktionsdatum, der Betrag und gegebenenfalls die Erstattungsreferenz mitgeteilt werden, verbunden mit der Bitte um Nachverfolgung.
Geschlossenes Kartenkonto: Abwicklung früherer Transaktionen klären
Nach Beendigung eines Kartenprogramms kann es sein, dass das ursprüngliche Kartenkonto Erstattungen nicht mehr auf dem normalen Weg empfangen kann.
In diesem Fall muss beim bisherigen ausgebenden Dienstleister geklärt werden, ob das Geld auf das ursprüngliche Konto zurückfließt, auf ein Ersatzkonto überwiesen oder über ein anderes Verfahren abgewickelt werden kann.
Hat die Kartenmarke ihren Emittenten gewechselt, sollte nicht davon ausgegangen werden, dass das neue Institut automatisch sämtliche Erstattungsverpflichtungen aus Transaktionen mit der alten Karte übernimmt.
Chargeback: Nur für geeignete Streitfälle bei Kartentransaktionen
Ein Chargeback ist ein Verfahren zur Anfechtung von Kartentransaktionen innerhalb des Kartenzahlungssystems. Es ist kein allgemeines Instrument zur Rückholung von Geldern nach der Insolvenz einer Plattform.
Sowohl die Hinweise von Visa für Karteninhaber als auch die offiziellen Informationen von Mastercard zu Reklamationen empfehlen, Transaktionsstreitigkeiten beim tatsächlich kartenausgebenden Institut vorzubringen.
Ein Chargeback kommt nur dann näher in Betracht, wenn eine ursprüngliche Kartentransaktion existiert, die nach den geltenden Regeln beanstandet werden kann. Ob eine Reklamation möglich ist, hängt von der Art der Transaktion, dem Streitgrund, den Nachweisen, den Regeln des jeweiligen Kartennetzwerks und den einschlägigen Fristen ab. Ein Antrag garantiert keine Erstattung.
Hat ein Karteninhaber beispielsweise mit einer Bankkarte Geld auf eine Plattform eingezahlt oder eine Dienstleistung bezahlt, die später nicht erbracht wurde, kann er beim Emittenten der für diese Zahlung eingesetzten Karte nachfragen, ob die Voraussetzungen für ein Reklamationsverfahren erfüllt sind.
Ein auf einer Kryptoplattform angezeigtes internes Guthaben in USDT, USDC oder anderen Vermögenswerten ist dagegen für sich genommen keine Transaktion, für die unmittelbar beim Kartennetzwerk ein Chargeback verlangt werden kann. Der Besitz einer Kryptokarte bedeutet nicht, dass sämtliche Vermögenswerte auf der Plattform über deren Chargeback-Verfahren zurückgeholt werden können.
On-Chain-Transfers: Keine direkte Rückabwicklung per Karten-Chargeback
Hat ein Nutzer USDT oder USDC über eine Blockchain an die Plattform übertragen und wurde die On-Chain-Transaktion bestätigt, kann er für diese Übertragung normalerweise nicht unmittelbar bei Visa oder Mastercard ein Chargeback beantragen.
Mögliche Wege zur Rückholung hängen stattdessen vom Verwahrungsverhältnis, der Empfangsadresse, den Transaktionsnachweisen und dem anwendbaren Recht ab.
Händlererstattungen, Karten-Chargebacks, die Rückzahlung von Kartenguthaben und die Rückforderung verwahrter Kryptoassets sind vier unterschiedliche Mechanismen. Vor der Wahl des Verfahrens muss der ursprüngliche Zahlungsweg geklärt werden.
Der Wirecard-Fall: Warum trafen Probleme eines Emittenten mehrere Kartenmarken?
Der Wirecard-Fall aus dem Jahr 2020 zeigt, wie sich Risiken eines zugrunde liegenden Zahlungsinstituts auf verschiedene Dienste übertragen können.
Am 26. Juni 2020 verhängte die britische Financial Conduct Authority (FCA) Beschränkungen gegen Wirecard Card Solutions Limited und setzte bestimmte regulierte Tätigkeiten aus. Einige Kunden konnten daraufhin weder Zahlungen noch Abhebungen vornehmen. Am 29. Juni stimmte die FCA der Wiederaufnahme der betreffenden Dienste zu; am 30. Juni wurden die Beschränkungen aufgehoben. Am 28. August kündigte Wirecard Card Solutions an, das regulierte Geschäft im Vereinigten Königreich schrittweise einzustellen und in diesem Zusammenhang Kunden und Produkte auf andere Anbieter zu übertragen.
Das Unternehmen erbrachte die zugrunde liegenden E-Geld- und Zahlungsdienste, war jedoch nicht Betreiber sämtlicher nach außen sichtbarer Kartenmarken. Der Fall verdeutlicht, dass verschiedene Marken denselben Infrastrukturdienstleister nutzen können und eine Störung bei einem einzigen Institut mehrere Kartenprogramme betrifft.
Die zeitliche Abfolge ist in der FCA-Mitteilung zur Wiederaufnahme des Betriebs und der Erklärung zur schrittweisen Geschäftsaufgabe dokumentiert.
Lassen sich Kundengelder bei Insolvenz oder Liquidation noch zurückholen?
Sobald ein Institut, das Kundengelder verwahrt, in ein formelles Insolvenz-, Liquidations- oder Sonderverwaltungsverfahren eintritt, liegt die Entscheidung über die Abwicklung der Gelder möglicherweise nicht mehr beim gewöhnlichen Kundendienst.
Nutzer müssen feststellen, ob ein gesetzlich bestellter Verwalter oder Liquidator eingesetzt wurde und wie ihre Rechte aus den ursprünglichen Verträgen behandelt werden.
Ein überprüfbarer Fall aus dem britischen E-Geld-Sektor zeigt, wie ein solches Verfahren aussieht.
ePayments Systems Limited: Wer ist für die Kundengelder verantwortlich?
Am 15. Oktober 2026 gab die britische FCA bekannt, dass das E-Geld-Institut ePayments Systems Limited (EPS) in ein Sonderverwaltungsverfahren (Special Administration) eingetreten ist.
Laut FCA wurden Mark Boast und Allister Manson, beide von Opus Restructuring LLP, als gemeinsame Sonderverwalter bestellt.
Die Verwalter sind nach Angaben der Aufsicht für die Bearbeitung von Kundenansprüchen gegen EPS verantwortlich und sollen Gelder nach Möglichkeit zurückführen. Die konkreten Ergebnisse werden im formellen Verwaltungsverfahren bestimmt.
Quelle: FCA — ePayments Systems Limited Enters Special Administration.
Es handelt sich dabei nicht um die Einstellung eines Kryptokarten-Dienstes. Der Fall veranschaulicht vielmehr, wie sich die Verantwortung für Kundengelder verändert, wenn ein reguliertes E-Geld-Institut schwerwiegende wirtschaftliche Probleme bekommt.
Nach Beginn eines formellen Verwaltungsverfahrens können Kunden in der Regel nicht mehr davon ausgehen, das gesamte Guthaben sofort über die gewohnten Auszahlungsmethoden zurückzuerhalten.
E-Geld-Safeguarding ist keine Bankeinlagensicherung
Im Vereinigten Königreich müssen E-Geld- und Zahlungsinstitute, die den einschlägigen Vorschriften unterliegen, Maßnahmen zur Sicherung von Kundengeldern umsetzen. Diese werden als Safeguarding bezeichnet.
Ziel ist es, bestimmte Kundengelder von den eigenen Vermögenswerten des Instituts zu trennen oder andere gesetzlich zulässige Schutzmethoden einzusetzen, um Verluste bei einem Ausfall des Instituts zu verringern.
Die FCA erläutert die Pflichten in ihren Informationen zu Safeguarding-Anforderungen. Aktualisierte Regeln, die am 7. Mai 2026 in Kraft traten, verschärften die Anforderungen an die Dokumentation, Abstimmung und Verwaltung von Kundengeldern. Die entsprechenden Bestimmungen finden sich im FCA Handbook CASS 15.
Safeguarding ist allerdings nicht mit der Bankeinlagensicherung des britischen Financial Services Compensation Scheme (FSCS) gleichzusetzen.
Die FCA weist in ihren Verbraucherinformationen darauf hin, dass Kundengelder bei Nichtbank-Zahlungsdienstleistern und E-Geld-Instituten im Allgemeinen nicht von der FSCS-Einlagensicherung erfasst werden. Für sie gelten stattdessen die jeweiligen Safeguarding-Regelungen.
Nach der Insolvenz eines Instituts können selbst geschützte Kundengelder erst nach Vermögensprüfungen, Abstimmungen und gesetzlichen Verteilungsverfahren zurückgezahlt werden. Verwaltungskosten und ein möglicher Fehlbetrag können die letztlich ausgezahlte Summe verringern.
Die gesetzliche Pflicht zum Rücktausch von E-Geld im normalen Geschäftsbetrieb und die tatsächliche Zahlungsfähigkeit eines insolventen Instituts sind zwei unterschiedliche Fragen.
So schreibt Vorschrift 39 der britischen Electronic Money Regulations 2011 unter den entsprechenden Voraussetzungen den Rücktausch von E-Geld zum Nennwert vor. Daraus folgt jedoch keine Garantie, dass sämtliche Inhaber nach der Insolvenz oder Sonderverwaltung eines Instituts ihr Geld sofort und vollständig zurückerhalten.
Diese Regeln betreffen Zahlungs- und E-Geld-Dienste, auf die britisches Recht anwendbar ist. In anderen Ländern ausgegebene Kryptokarten können anderen Vorschriften unterliegen. Von einer Plattform verwahrte Kryptoassets werden auch nicht automatisch in denselben Schutz einbezogen, nur weil der Kartenemittent als Partner reguliert ist.
Welche Unterlagen werden für einen formellen Rückzahlungsanspruch benötigt?
Hat eine Aufsichtsbehörde oder ein Gericht die Eröffnung eines Verwaltungs- oder Liquidationsverfahrens bestätigt, sind die Vorgaben des bestellten Verwalters maßgeblich.
In der Regel werden folgende Unterlagen benötigt:
Karteninhaberverträge, Kontovereinbarungen und Namen der tatsächlich zuständigen Dienstleister;
Kontokennungen, die letzten vier Ziffern der Kartennummer und Identitätsnachweise;
Nachweise über das Guthaben bei Kontoschließung oder Einstellung des Dienstes;
Historien von Aufladungen, Umwandlungen, Auszahlungen und Transaktionen;
Aufzeichnungen zu offenen Erstattungen, nicht abgerechneten Transaktionen und Geldtransfers;
Transaktions-Hashes, verwendete Blockchain-Netzwerke und Token-Angaben für Kryptoassets;
Eingangsbestätigungen bereits eingereichter Ansprüche, Aktenzeichen und zugehörige Korrespondenz.
Bei der Anmeldung müssen außerdem die Art der Gelder, die Währung, die rechtliche Anspruchsgrundlage und die maßgeblichen Fristen berücksichtigt werden.
Besitzt ein Kunde sowohl Prepaid-Kartenguthaben als auch auf der Plattform verwahrte Kryptoassets, darf er nicht voraussetzen, dass beide Kategorien vom selben Verwalter nach denselben Regeln behandelt werden.
Nach Einleitung eines formellen Verfahrens sollten sich Nutzer auf überprüfte Aufsichtsmitteilungen, Gerichtsunterlagen und Anweisungen der Verwalter stützen, statt weiter auf frühere Zusagen des Kundendienstes zu gewöhnlichen Auszahlungsfristen zu vertrauen.
An wen können sich Kunden nach der Einstellung des Dienstes mit Beschwerden oder Rückforderungsansprüchen wenden?
Je nach Art der Gelder können unterschiedliche Stellen verantwortlich sein.
Problem | Erste Anlaufstelle |
|---|---|
Das Kartenprogramm läuft noch, aber die Auszahlung des Restguthabens ist unklar | Markenbetreiber und tatsächlich kartenausgebender Dienstleister |
Erstattung einer früheren Transaktion mit einer deaktivierten Karte | Bisheriger Kartenanbieter, Emittent und beteiligter Händler |
Von der Plattform verwahrte Kryptoassets können nicht ausgezahlt werden | Kryptoverwahrer oder für das Plattformkonto zuständige juristische Person |
E-Geld-Guthaben unterliegt einem formellen Verwaltungsverfahren | Gesetzlich bestellter Verwalter oder Liquidator |
Eine zulässige Beschwerde über Zahlungsdienste bleibt ungelöst | Zuständige Finanzbeschwerde- oder Streitbeilegungsstelle |
Der tatsächliche Kartenemittent lässt sich meist anhand des Karteninhabervertrags, der E-Geld-Geschäftsbedingungen, offizieller Kontounterlagen oder regulatorischer Register ermitteln.
Wenn der Dienstleister weiter tätig ist und lediglich die Erstattung des Guthabens unklar bleibt, sollte zunächst eine formelle Beschwerde eingereicht werden.
Befindet sich das Institut bereits in einem gesetzlichen Liquidations- oder Verwaltungsverfahren, müssen Kunden normalerweise den vom Verwalter veröffentlichten Anmeldeprozess befolgen. Eine Beschwerde und die formelle Anmeldung eines Vermögens- oder Gläubigeranspruchs sind nicht dasselbe. Ein gewöhnliches Support-Ticket stellt nicht zwangsläufig eine wirksame Forderungs- oder Kundengeldanmeldung dar.
Welche offiziellen Beschwerdewege gibt es in Großbritannien und den USA?
Im Vereinigten Königreich können Kunden mit zulässigen Streitfällen zu E-Geld- und Zahlungsdiensten zunächst eine Beschwerde beim betroffenen Institut einreichen und anschließend, soweit die Regeln dies vorsehen, den Financial Ombudsman Service einschalten.
Diese Stelle kann bestimmte E-Geld-Streitigkeiten prüfen. Ihr entsprechender Beschwerdeweg umfasst jedoch keine allgemeinen Streitfälle über Kryptowährungen.
Ist das Unternehmen bereits insolvent oder unter Sonderverwaltung gestellt, muss die Rückzahlung von Kundengeldern in der Regel durch den bestellten Verwalter im gesetzlichen Verfahren abgewickelt werden. Eine normale Beschwerde ersetzt die formelle Anmeldung nicht.
In den USA stellt das Consumer Financial Protection Bureau (CFPB) ein Beschwerdeportal für Finanzprodukte und -dienstleistungen bereit. Es umfasst unter anderem Kategorien für Prepaid-Karten, Geldtransfers, virtuelle Währungen und verwandte Finanzdienstleistungen.
Ob eine konkrete Beschwerde angenommen werden kann, hängt von der Dienstleistungsart, der beteiligten juristischen Person und der Zuständigkeit ab.
Unabhängig vom gewählten Verfahren sollten die Ansprüche durch nachvollziehbare Finanzunterlagen und Verträge belegt werden. Werbematerial der Plattform allein genügt als Grundlage für eine Rückforderung nicht.
Wie lassen sich zusätzliche Verluste durch die Einstellung eines Dienstes begrenzen?
Neben der Rückholung vorhandener Guthaben muss verhindert werden, dass die Schließung weitere laufende Zahlungen und Geschäftsabläufe beeinträchtigt.
Vollständige Kontoauszüge sichern. Solange der Zugang möglich ist, sollten Guthabenhistorien, Kartentransaktionen, Vermögensumwandlungen und On-Chain-Transfers exportiert werden. Screenshots können ergänzen, sollten formelle Nachweise aber nicht vollständig ersetzen.
Offene Transaktionen nachverfolgen. Für Hotelkautionen, Vorautorisierungen, Händlererstattungen und noch nicht abgerechnete Zahlungen empfiehlt sich eine Liste mit ursprünglichen Beträgen, Händlern und Referenznummern.
Wichtige Abonnements aktualisieren. Wer mit der Karte Cloud-Server, Domains, Unternehmenssoftware oder andere wiederkehrende Dienste bezahlt, sollte die Zahlungsmethode rechtzeitig ändern. Eine wegen Kartensperrung fehlgeschlagene Abbuchung bedeutet nicht, dass der zugrunde liegende Abonnementvertrag automatisch endet.
Betrug bei angeblicher Vermögensrückholung vermeiden. Betrüger können sich als Kundendienst, Aufsichtspersonal oder Insolvenzverwalter ausgeben und vermeintliche Freischaltgebühren, Steuern oder Sicherheitsleistungen zur Verifizierung von Geldern verlangen. Wallets sollten nicht über ungeprüfte Links verbunden werden. Seed-Phrasen, private Schlüssel und Einmalcodes dürfen nicht weitergegeben werden.
Auch die FCA warnte in ihrer Mitteilung zur Sonderverwaltung von ePayments Systems Limited ausdrücklich vor Betrugsversuchen durch Personen, die sich als Vertreter des Instituts oder seiner Verwalter ausgeben.
Nutzer mit mehreren Kryptokarten sollten darüber hinaus prüfen, welche tatsächlichen Emittenten und Zahlungsdienstleister hinter den einzelnen Produkten stehen.
Verschiedene Marken können dieselbe zugrunde liegende Institution nutzen. Zahlungen auf mehrere Marken zu verteilen bedeutet daher nicht zwangsläufig, dass das Infrastrukturrisiko tatsächlich diversifiziert wurde.
Häufig gestellte Fragen
Werden bestehende Karten sofort unbrauchbar, wenn eine Plattform die Ausgabe neuer Karten einstellt?
Nicht unbedingt.
Die Einstellung neuer Kartenausgaben, das Ende von Zahlungen mit bestehenden Karten und die endgültige Kontoschließung können zu unterschiedlichen Terminen erfolgen. Maßgeblich ist die offizielle Mitteilung für bestehende Karteninhaber.
Wechselt die Plattform den Kartenemittenten, müssen außerdem die Nutzungsbedingungen der bisherigen Karten während der Migration geprüft werden.
Kann ein Restguthaben zurückverlangt werden, wenn es unter dem Mindestauszahlungsbetrag liegt?
Kunden können vom Anbieter eine Erklärung zur Behandlung des Restguthabens verlangen. Dabei muss allerdings zwischen gewöhnlichen Mindestauszahlungsbeträgen der Plattform und gesetzlichen E-Geld-Rücktauschrechten unterschieden werden.
Für E-Geld im Anwendungsbereich von Vorschrift 38 der britischen Electronic Money Regulations 2011 bestimmt Vorschrift 39 grundsätzlich, dass der Emittent E-Geld auf Verlangen des Inhabers jederzeit zum Nennwert zurücktauschen muss. Ein Mindestbetrag im regulären Auszahlungssystem ist daher nicht automatisch eine gesetzliche Mindestgrenze für den Rücktausch.
Auch die Rücktauschbedingungen und Gebühren unterliegen gesetzlichen Beschränkungen:
Vor der Vertragsbeendigung: Gemäß Vorschrift 42 kann der Inhaber einen vollständigen oder teilweisen Rücktausch verlangen. Liegen die Voraussetzungen von Vorschrift 41 vor, darf der Emittent eine im Vertrag klar ausgewiesene und zu seinen tatsächlichen Kosten verhältnismäßige Gebühr verlangen.
Bei Vertragsbeendigung und innerhalb des folgenden Jahres: Für Inhaber, auf die Vorschrift 42 anwendbar ist, muss der Emittent das gesamte E-Geld-Guthaben grundsätzlich ohne Rücktauschgebühr erstatten.
Mehr als ein Jahr nach Vertragsbeendigung: Soweit Vorschrift 41 es erlaubt, kann eine Gebühr verlangt werden. Sie muss jedoch weiterhin den Anforderungen an die vertragliche Offenlegung und Kostenverhältnismäßigkeit entsprechen.
Dies bedeutet nicht, dass der Rücktauschanspruch zeitlich unbegrenzt besteht. Nach Vorschrift 43 dürfen Emittenten Anträge ablehnen, die mehr als sechs Jahre nach Vertragsende gestellt werden.
Hat das Institut bereits ein Insolvenz- oder Sonderverwaltungsverfahren begonnen, kann der Inhaber zwar weiterhin über einen gesetzlichen Rücktauschanspruch verfügen, die tatsächliche Auszahlung aber von Forderungsanmeldungen, Vermögensprüfungen und Verteilungen abhängen. Eine sofortige oder vollständige Rückzahlung ist nicht garantiert.
Diese Regeln gelten nicht automatisch für Prepaid-Karten aus allen Ländern und ebenso wenig für USDT, USDC oder andere von einer Plattform verwahrte Kryptoassets.
Rechtsgrundlage: The Electronic Money Regulations 2011 — Part 5, Regulations 38–43.
Erstatten Visa oder Mastercard direkt das Guthaben einer insolventen Plattform?
In der Regel können Kunden von den Kartennetzwerken keine direkte Erstattung des Plattformguthabens verlangen.
Visa und Mastercard bestimmen Regeln und stellen Infrastruktur für die Verarbeitung von Kartenzahlungen bereit. Sie sind normalerweise nicht die direkten Verwahrer der Gelder auf Kundenkonten.
Für die Erstattung von Kartenguthaben sind der tatsächliche Emittent, die E-Geld-Vereinbarungen und die Vertragsbedingungen maßgeblich. Zulässige Streitfälle zu Kartentransaktionen müssen nach den geltenden Regeln über den Emittenten eingereicht werden.
Wird das alte Guthaben automatisch übertragen, wenn ein neuer Emittent das Kartenprogramm übernimmt?
Eine automatische Übertragung darf nicht vorausgesetzt werden.
Die Migration eines Kartenprogramms kann neue Karten, neue Verträge, Guthabenübertragungen oder eine gesonderte Rückzahlung durch das bisherige Institut umfassen.
Kunden sollten prüfen, ob die Verantwortung für die Gelder der alten Karten wirksam übertragen wurde und wer künftig für frühere Erstattungen, Transaktionsreklamationen und Kontounterlagen zuständig ist.
Auch wenn die neue Karte bereits funktioniert, sollten die Unterlagen der alten Karte aufbewahrt werden, bis alle Guthaben und offenen Transaktionen ordnungsgemäß abgewickelt wurden.
Quellen
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
Stand der Quellenprüfung: 29. Oktober 2026