
En Argentina ya existen varias opciones para pagar gastos cotidianos con USDT o USDC. Sin embargo, al momento de solicitar una tarjeta cripto, surgen preguntas muy concretas: ¿se puede obtener con documentación argentina? ¿Permite gastar stablecoins directamente? ¿Qué tipo de cambio se aplica al pagar? ¿Cuánto cuesta utilizarla en el exterior?
Lemon, Binance, Ripio, belo y Nexo son cinco productos que merecen una comparación detallada en el mercado argentino de 2026. Todos permiten utilizar activos digitales para financiar compras cotidianas, pero presentan diferencias importantes en su propuesta de valor, la forma de acceder a los fondos y los costos de cada operación.
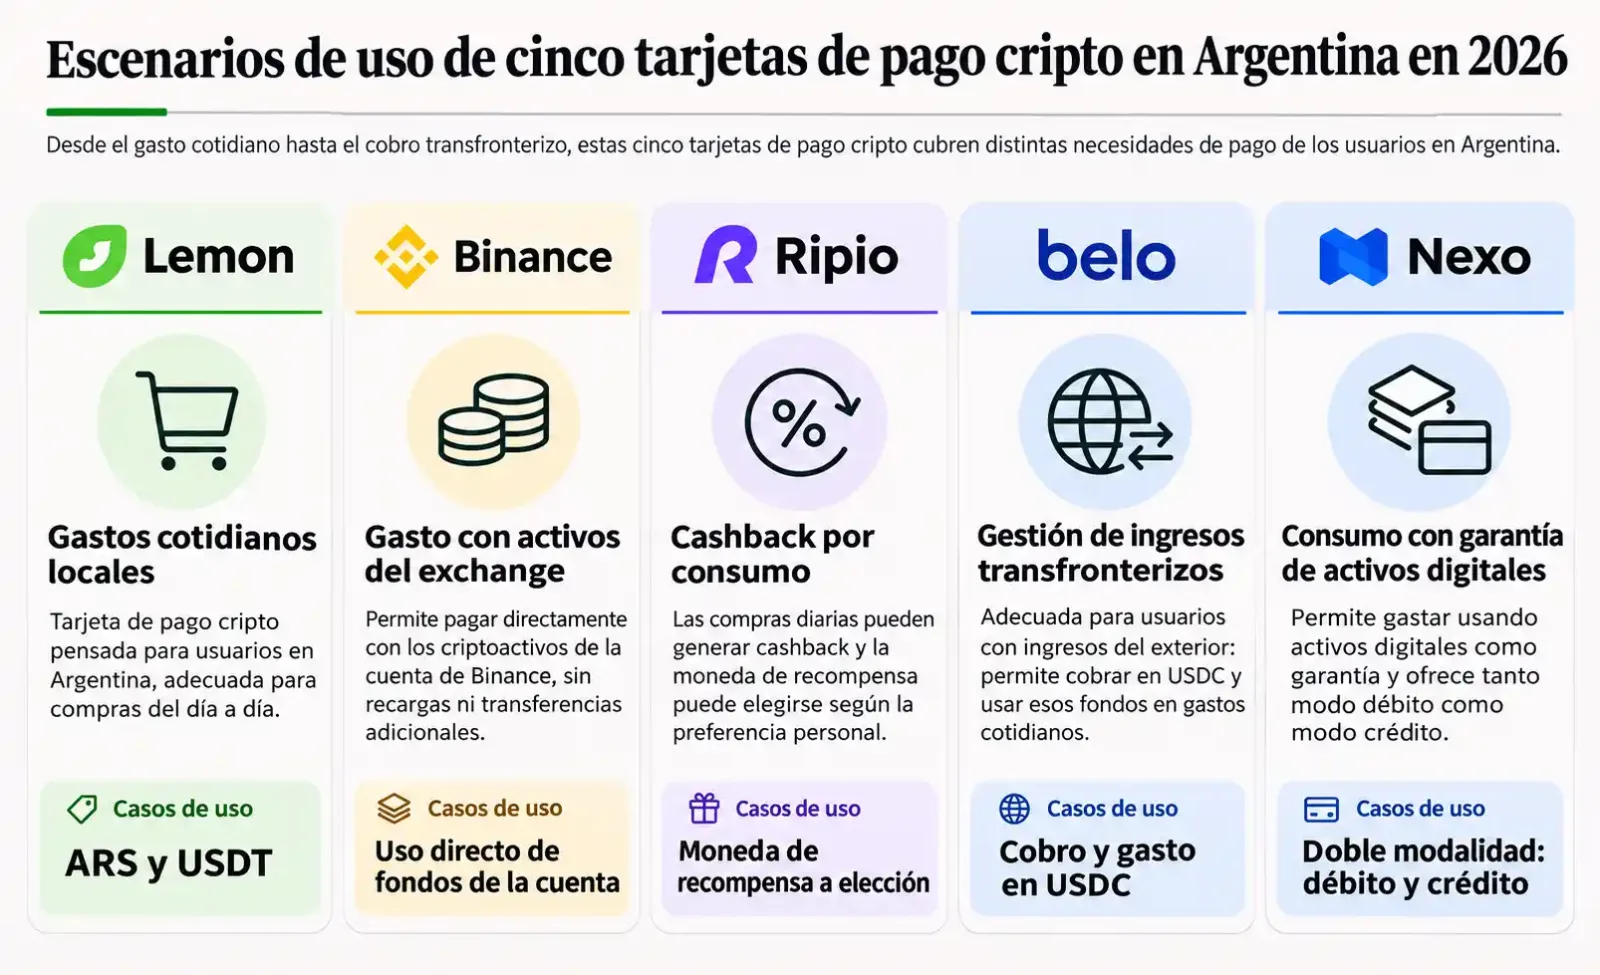
Lemon combina stablecoins con medios de pago locales y resulta práctica para las compras diarias. Binance Card permite gastar directamente los fondos de una cuenta del exchange. Ripio busca atraer consumidores mediante recompensas en criptomonedas. belo integra cobros internacionales, administración de saldos en distintas monedas y pagos con tarjeta. Nexo, por su parte, ofrece crédito respaldado por activos digitales, de modo que los usuarios pueden acceder a fondos para gastar sin vender inmediatamente sus posiciones.
Para quienes viven en Argentina, elegir una tarjeta cripto implica mucho más que comparar porcentajes de cashback. La facilidad para pagar en comercios locales, el costo de convertir activos digitales y las condiciones de liquidación de operaciones internacionales suelen tener mayor importancia que las recompensas anunciadas.
Principales diferencias entre las cinco tarjetas
Producto | Principales medios de pago | Recompensas habituales y condiciones clave | Usos recomendados |
|---|---|---|---|
Lemon Card (Visa) | ARS y criptoactivos; también admite pagos con QR | 2% de cashback en BTC por compras con criptomonedas, con comisión de conversión del 0,5%; 0,25% en BTC por compras con ARS; límite mensual de cashback de 30.000 ARS | Compras cotidianas en Argentina y gastos con USDT que el usuario ya posee |
Binance Card Argentina (Mastercard) | Criptoactivos elegibles y ARS disponibles en la cuenta de Binance | Cashback escalonado del 1,5% al 3% en BTC por compras con criptoactivos; comisión de conversión del 0,9%; sin cashback al pagar con ARS | Usuarios argentinos que ya mantienen criptoactivos en Binance |
Ripio Card (Visa) | ARS y criptoactivos elegibles | 2% de cashback por compras con criptomonedas, con comisión por pago del 0,5%; 0,5% de cashback con ARS; límite mensual de 50.000 ARS | Usuarios que prefieren recompensas en USDT o buscan mayor rendimiento en compras con ARS |
belo Mastercard | Saldos de una cuenta multidivisa | No ofrece una tasa fija y uniforme de cashback; ciertas operaciones internacionales tienen comisiones mínimas | Ingresos del exterior, cobros en USDC y gastos cotidianos |
Nexo Card (Mastercard) | Pagos en modo débito y crédito respaldado por activos digitales | Ambos modos ofrecen recompensas en Argentina, sujetas al nivel de membresía y a la moneda elegida para recibirlas | Pagos en dólares y usuarios que necesitan financiamiento con garantía |
Los porcentajes de cashback indicados se aplican únicamente a operaciones elegibles y están sujetos a los límites correspondientes.
Lemon Card: una opción integral para el día a día en Argentina
Lemon Card es una tarjeta prepaga Visa que permite realizar pagos con criptomonedas. Está disponible en versiones virtual y física, sin cargos por emisión, envío ni mantenimiento.
Su principal ventaja es la integración con los medios de pago argentinos. Los usuarios pueden mantener pesos argentinos (ARS) y activos digitales como USDT dentro de su cuenta Lemon, y elegir qué saldo utilizar en cada compra.
Por ejemplo, al comprar en un supermercado de Buenos Aires, pueden seleccionar su saldo en ARS y pagar directamente en pesos. Si eligen USDT, la plataforma convierte los activos digitales necesarios a ARS en el momento de la operación. Para el comercio, sigue siendo un pago convencional con tarjeta: no necesita aceptar criptomonedas.
El costo de conversión del 0,5% detrás del cashback del 2%
Según las condiciones oficiales de Lemon, desde el 1 de septiembre de 2026 las compras elegibles con tarjeta financiadas en ARS generan un cashback del 0,25% en BTC, mientras que las financiadas con criptomonedas ofrecen un 2% en BTC.
Sin embargo, cuando se utilizan criptomonedas para pagar una operación en ARS, la venta automática de los activos digitales conlleva una comisión de conversión del 0,5%.
Supongamos una compra equivalente a 100 dólares que cumple las condiciones para recibir un 2% de cashback:
El usuario recibe aproximadamente 2 dólares en BTC como recompensa.
Paga alrededor de 0,50 dólares por la conversión de criptomonedas.
Sin considerar otros costos, el beneficio neto es de unos 1,50 dólares.
Este cálculo no incluye el costo al que el usuario adquirió originalmente los USDT ni el precio efectivo de conversión. Si compró las stablecoins a un precio elevado, el beneficio final será todavía menor.
Lemon también admite pagos mediante códigos QR, habituales en Argentina, aunque las reglas de cashback son distintas de las aplicables a las compras con tarjeta. Los pagos QR elegibles financiados con criptomonedas reciben un 1% de cashback, frente al 2% de las compras con tarjeta.
Para los consumos internacionales, Lemon ofrece otra función útil. Según su documentación de producto de 2026, las operaciones elegibles en moneda extranjera financiadas con USDt pueden procesarse en dólares estadounidenses sin quedar sujetas a la percepción argentina del 30% a cuenta del impuesto a las ganancias asociada a estas operaciones. Estas compras no generan cashback en BTC. La aplicación concreta de este tratamiento debe verificarse según la operación y la normativa tributaria vigente.
Para los residentes argentinos que desean administrar stablecoins y gastos cotidianos desde una misma aplicación, Lemon ofrece una cobertura bastante completa: compras locales, pagos QR, tarjetas virtuales y físicas, y consumos en moneda extranjera.
Su principal desventaja está en el cashback de las compras con ARS. Si una persona paga habitualmente en pesos y no necesita convertir stablecoins con frecuencia, la recompensa del 0,25% tiene un atractivo limitado. Otras tarjetas pueden ofrecer un retorno directo mayor.
Fuentes oficiales: Lemon Card | Cashback vigente y límite mensual | Cashback en pagos QR | Comisión de conversión en compras con cripto | Liquidación de consumos en moneda extranjera
Binance Card: acceso directo a los fondos del exchange, pero costos elevados en el exterior
Binance lanzó Binance Card para el mercado argentino en junio de 2026, utilizando la red de pagos Mastercard.
Para quienes ya mantienen activos digitales en Binance, su ventaja más inmediata es que permite gastar sin tener que retirar los fondos del exchange, transferirlos a otra billetera y utilizarlos desde allí.
Según la información oficial de Binance, los residentes argentinos que hayan completado la verificación de identidad (KYC) pueden solicitarla con documentación argentina válida, pasaporte o documentación de residencia. Una vez aprobada, la tarjeta virtual puede utilizarse de inmediato; la física se solicita por separado.
El cashback habitual se determina según el importe de las compras elegibles liquidadas durante cada mes calendario. La tasa correspondiente se aplica retroactivamente a las operaciones elegibles del mismo mes:
Consumo mensual elegible | Cashback en BTC | Límite |
|---|---|---|
Menos de 148.000 ARS | 1,5% | Las condiciones no especifican un límite mensual independiente |
Desde 148.000 hasta menos de 1.480.000 ARS | 2% | Las condiciones no especifican un límite mensual independiente |
1.480.000 ARS o más | 3% | Cashback máximo de 148.000 ARS por mes |
Cuando el consumo mensual alcanza un nivel superior, el nuevo porcentaje se aplica retroactivamente a las compras elegibles de ese mes. Las recompensas suelen liquidarse durante el mes siguiente.
Binance también ofrece una promoción temporal del 3% de cashback por la primera compra con la tarjeta física, vigente hasta el 31 de diciembre. Esta campaña tiene reglas diferentes de las del programa escalonado habitual, por lo que no corresponde sumar directamente ambos porcentajes.
Más allá de los niveles de cashback, la estructura de comisiones de Binance Card merece especial atención.
Las tarifas oficiales de la tarjeta argentina incluyen:
Comisión por conversión de criptomonedas: 0,9%.
Comisión por cambio de divisas: entre 6% y 7%.
Cuota anual: 0 ARS.
Comisión habitual de emisión de la tarjeta física: 10 dólares; la primera tarjeta es gratuita hasta el 31 de diciembre de 2026.
Si un usuario paga con USDT una compra en ARS realizada en Argentina y cumple las condiciones del nivel de cashback del 2%, el beneficio teórico, después de descontar la comisión del 0,9% por conversión de criptomonedas, equivale aproximadamente al 1,1% del importe gastado.
En el exterior, la situación cambia. Si una compra está sujeta a una comisión cambiaria del 6%, ni siquiera el cashback máximo del 3% alcanza para compensarla.
Binance Card resulta más adecuada para quienes ya administran sus activos digitales en Binance y realizan la mayor parte de sus compras dentro de Argentina. La posibilidad de pagar directamente con el saldo de la cuenta evita transferencias entre plataformas, pero esa comodidad no compensa las desventajas de costos en determinadas operaciones.
Si la tarjeta se utilizará principalmente para viajes internacionales, suscripciones en dólares o compras transfronterizas, conviene comparar primero el costo real de liquidación en moneda extranjera y no solo la tasa de cashback.
Fuentes oficiales: Presentación de Binance Card Argentina | Niveles de cashback y operaciones excluidas | Comisiones y límites
Ripio Card: un cashback del 2% en criptomonedas que merece atención
Ripio es uno de los participantes importantes del mercado argentino de servicios de criptoactivos. Su Ripio Card opera en la red Visa, ofrece una tarjeta virtual y una tarjeta prepaga física, y permite pagar con ARS y criptomonedas admitidas por la plataforma.
Frente a Lemon, el programa habitual de cashback de Ripio resulta más atractivo para el consumidor promedio, especialmente cuando paga directamente en ARS.
Según la página oficial del producto en 2026, las compras con criptomonedas generan un cashback base del 2%, que el usuario puede recibir en USDT, BTC o ETH. Las compras con ARS obtienen un 0,5%.
Quienes solicitan la tarjeta por primera vez pueden acceder, durante los primeros 30 días y siempre que cumplan las condiciones de la promoción, a un cashback del 4% por compras con criptomonedas y del 1% por compras con ARS. No obstante, existen límites definidos para las recompensas.
El cashback total está limitado a 50.000 ARS por mes calendario. Las recargas de billeteras digitales, determinadas operaciones financieras, los impuestos y otras categorías restringidas no generan recompensas.
¿Por qué el cashback del 2% de Ripio no equivale a una ganancia neta del 2%?
Cuando se paga con activos digitales mediante Ripio Card, la plataforma vende la cantidad de criptomonedas necesaria para cubrir la operación, convierte los fondos a ARS y los utiliza para completar la compra con tarjeta.
De acuerdo con los términos del servicio, la conversión se realiza al precio de venta del activo digital establecido por Ripio en ese momento, junto con la comisión de venta aplicable.
Por lo tanto, recibir un cashback del 2% no implica obtener un beneficio neto del 2%. El resultado depende del precio de venta de los activos digitales, las comisiones de la plataforma y el costo que asumió el usuario al adquirir originalmente esos activos.
Hay una situación que merece especial atención: una persona que inicialmente tiene ARS y, para obtener el cashback por compras con criptomonedas, compra USDT y luego los vende nuevamente por ARS mediante Ripio Card al realizar el pago.
Esta operación acumula los costos de compra y de venta. Si la diferencia entre los precios de ambas conversiones es elevada, la ventaja del cashback se reduce considerablemente.
Para quienes reciben sus ingresos directamente en USDT, el cálculo es distinto. Como los fondos ya están denominados en stablecoins, no necesitan realizar una compra adicional de USDT para acceder al cashback, lo que simplifica la estructura de costos.
Ripio también ofrece una ventaja relevante: permite elegir el activo digital en el que se reciben las recompensas.
Si el usuario quiere seguir acumulando stablecoins sin aumentar su exposición a las fluctuaciones del precio de BTC mediante las recompensas, recibir el cashback en USDT puede ser más adecuado para administrar sus fondos cotidianos. Frente a los productos que solo entregan BTC, esta flexibilidad tiene un valor práctico.
Sin embargo, para quienes gastan con frecuencia o realizan compras de montos elevados, el límite mensual de cashback de 50.000 ARS restringe el beneficio potencial. Una vez alcanzado, gastar más no supone obtener nuevas recompensas.
Ripio Card es una opción para quienes ya utilizan la billetera Ripio y desean acumular USDT, BTC o ETH mediante sus compras habituales. El cashback base del 0,5% en ARS también merece consideración entre quienes pagan principalmente en pesos.
Si el usuario necesita mover fondos continuamente entre exchanges, o planea comprar USDT exclusivamente para obtener más cashback, debe calcular antes el costo completo de las conversiones.
Fuentes oficiales: Ripio Card | Comisiones y límites de la tarjeta | Condiciones de cashback y exclusiones | Tratamiento impositivo de las compras internacionales
belo Mastercard: lo importante no es el cashback, sino cómo gastar los ingresos del exterior
Para los freelancers, trabajadores remotos y proveedores de servicios digitales que viven en Argentina pero cobran de clientes en Estados Unidos u otros países, las mayores complicaciones suelen aparecer antes de realizar una compra.
Recibir pagos internacionales, convertir esos ingresos en saldo disponible y utilizarlos para los gastos cotidianos en Argentina puede ser más complejo que elegir una tarjeta con un porcentaje de cashback superior.
La propuesta de belo está diseñada precisamente para resolver esas necesidades.
Según su documentación oficial de 2026, los usuarios argentinos pueden recibir determinadas transferencias internacionales a través de belo. Dependiendo del servicio utilizado, esos fondos pueden convertirse a saldos como USDC o acreditarse directamente en ellos. La plataforma también permite mantener ARS y otros activos digitales admitidos.
belo Mastercard es una tarjeta prepaga Mastercard emitida en Argentina, disponible en formato virtual y físico. Los titulares pueden establecer el orden de prioridad para utilizar los distintos saldos en moneda de su cuenta, y el sistema procesa cada compra según las reglas correspondientes.
Por ejemplo, un diseñador freelance argentino que trabaja para clientes internacionales puede recibir USDC mediante un canal de cobro elegible y utilizar ese saldo directamente para sus compras habituales, sin tener que transferir manualmente los fondos a una cuenta bancaria tradicional cada vez.
Naturalmente, pagar con la tarjeta no significa enviar USDC por blockchain directamente al comercio. La operación sigue requiriendo los procesos de conversión de moneda y liquidación en dinero fiduciario que correspondan.
Fuentes oficiales: belo Mastercard | Comisiones de la tarjeta | Límites de consumo | Cobros desde Deel | Cobros desde Payoneer
Nexo Card: gastar sin vender criptomonedas, aunque el crédito con garantía no es una estrategia para aprovechar cashback
El 8 de julio de 2026, Nexo lanzó oficialmente Nexo Card en Argentina, con dos modalidades de pago para los residentes: débito y crédito respaldado por activos digitales.
Su principal diferencia frente a una tarjeta prepaga convencional es que permite disponer de fondos para gastar sin vender inmediatamente una parte de las criptomonedas que el usuario mantiene en cartera.
En el modo débito (Debit Mode), el usuario paga con los saldos de activos digitales elegibles de su cuenta, que se procesan conforme a las condiciones del producto.
En el modo crédito (Credit Mode), puede utilizar activos digitales elegibles, como BTC o ETH, como garantía para acceder a una línea de crédito destinada a sus compras.
Supongamos que una persona mantiene BTC como inversión a largo plazo y considera que el precio actual no es conveniente para vender. Puede aportar una parte de sus BTC como garantía y financiar compras con Nexo Card sin liquidar directamente su posición cuando se efectúa la operación.
Mientras el préstamo se pague conforme a las condiciones pactadas y la garantía siga cumpliendo los requisitos de riesgo de la plataforma, el usuario tendrá la posibilidad de conservar sus BTC.
Este mecanismo puede resultar atractivo para quienes mantienen activos digitales a largo plazo y necesitan liquidez temporal. Pero también vincula las compras cotidianas con un préstamo garantizado.
Los riesgos de gastar sin vender las posiciones en BTC
Nexo ha anunciado para Argentina tasas de interés crediticias desde un mínimo anualizado del 1,9%. Sin embargo, acceder a esa tasa exige cumplir condiciones específicas y no está disponible para todos los usuarios.
El riesgo más importante que debe considerarse es la volatilidad del activo utilizado como garantía.
Si el precio de BTC cae con fuerza después de ser aportado como garantía, la relación préstamo-valor (LTV) puede aumentar rápidamente. Cuando se alcanzan los umbrales de riesgo establecidos por la plataforma, el usuario puede verse obligado a aportar más garantías, amortizar parte del préstamo o enfrentar la venta de los activos dados en garantía.
Por eso, aunque el modo crédito evita vender BTC inmediatamente al realizar una compra, no elimina el riesgo de mercado. El usuario asume una deuda y debe seguir controlando el valor de los activos que respaldan el préstamo.
Para quien utiliza principalmente stablecoins en sus gastos diarios, esta estructura de financiamiento es innecesaria. Resulta más apropiada para personas que comprenden el funcionamiento de los préstamos garantizados y pueden gestionar tanto el costo de la deuda como las fluctuaciones de los criptoactivos.
El cashback depende del activo de recompensa y del nivel de membresía
Según la documentación oficial de Nexo para Argentina, el cashback habitual puede alcanzar los siguientes máximos:
Modo crédito: 2%.
Modo débito: 1%.
Para acceder a los porcentajes máximos es necesario cumplir las condiciones del nivel de membresía y del programa de recompensas, que generalmente exigen recibirlas en tokens NEXO. Los usuarios que eligen BTC obtienen un porcentaje inferior al máximo disponible con NEXO.
Nexo también ha lanzado promociones temporales para nuevos usuarios, pero no conviene evaluar el rendimiento a largo plazo de una tarjeta tomando como referencia incentivos de corta duración. Por ejemplo, la promoción de cashback doble que terminó en octubre de 2026 no debe incluirse en el cálculo de las recompensas habituales de noviembre.
Además del cashback, la versión argentina de Nexo Card admite pagos locales en ARS y consumos en USD. Nexo ha informado sobre mecanismos específicos de liquidación en dólares que permiten evitar la percepción del 30% asociada a determinadas conversiones a ARS.
Esta posibilidad puede resultar atractiva para quienes realizan pagos frecuentes en dólares y mantienen cantidades importantes de activos digitales. No obstante, el tratamiento tributario depende de la estructura concreta de cada operación: no todas las compras internacionales quedan exentas de los impuestos correspondientes.
Nexo Card resulta más adecuada para quienes ya tienen una cartera de activos digitales de cierto tamaño y buscan flexibilidad para administrar sus gastos y posiciones. La combinación de débito y crédito ofrece más alternativas para utilizar los fondos, pero los intereses, la gestión de garantías y el riesgo de liquidación hacen que el modo crédito sea más complejo que una tarjeta prepaga financiada con stablecoins.
Si el objetivo es simplemente pagar las compras del supermercado con USDT, no hay motivo para asumir riesgos crediticios adicionales por disponer de una función de financiamiento con garantía.
Fuentes oficiales: Nexo Card Argentina | Anuncio del lanzamiento en Argentina | Funcionamiento del modo débito en Argentina
Si ya tienes USDT y gastas el equivalente a 1.000 dólares, ¿qué tarjeta tiene menores costos conocidos?
El porcentaje de cashback no equivale al beneficio real de una compra. El precio al que cada plataforma vende los activos digitales, las comisiones de conversión y las condiciones de las recompensas influyen en el costo final.
Supongamos que una persona ya posee USDT y necesita realizar en Argentina compras elegibles en ARS por un valor equivalente a 1.000 dólares. Si utilizamos las tasas habituales de cashback y las comisiones de conversión publicadas, obtenemos la siguiente comparación:
Producto | Cashback teórico | Costos de conversión conocidos | Evaluación del beneficio real |
|---|---|---|---|
Lemon Card | Equivalente a 20 dólares en BTC | Aproximadamente 5 dólares | Aproximadamente 15 dólares |
Binance Card (nivel del 2%) | Equivalente a 20 dólares en BTC | Aproximadamente 9 dólares | Aproximadamente 11 dólares |
Ripio Card | Equivalente a 20 dólares en criptoactivos | Depende del precio de venta y las comisiones efectivas de la plataforma | No puede determinarse únicamente con la tasa de cashback |
belo Mastercard | Sin una tasa fija y uniforme de cashback para esta comparación | Depende de la moneda debitada, el tipo de cambio y las reglas de la operación | Conviene evaluarla junto con los costos de recepción de fondos |
Nexo Card | Hasta un 1% de cashback en modo débito, sujeto a elegibilidad | Depende del activo específico y del método de conversión | Es necesario comprobar el nivel de membresía y los costos reales |
Se trata de cálculos bajo condiciones específicas. No incluyen el costo original de adquisición de USDT, los diferenciales de cambio, los impuestos, los límites de cashback ni las variaciones posteriores del precio de activos recibidos como recompensa, como BTC.
En este ejemplo, la comisión de conversión publicada por Lemon es inferior a la de Binance y el beneficio teórico del cashback, después de descontar los costos conocidos, también resulta mayor. Sin embargo, la elección práctica depende de dónde mantiene inicialmente sus fondos cada usuario.
Una estrategia poco recomendable consiste en comprar USDT repetidamente con ARS solo para obtener cashback y luego vender esos USDT por ARS mediante la tarjeta. Este procedimiento acumula comisiones y diferencias de precio tanto en la compra como en la venta, y puede consumir gran parte de las recompensas.
Para quienes ya poseen stablecoins, la prioridad es utilizarlas con el menor costo posible. Para quienes solo tienen ARS, conviene determinar primero si realmente vale la pena incorporar una compra y posterior venta de activos digitales.
¿Cómo elegir una tarjeta cripto en Argentina en 2026?
Tu situación | Opciones que priorizaría | Qué conviene descartar primero |
|---|---|---|
Ya tienes USDT y gastas principalmente en Argentina | Lemon o Ripio; decide según dónde tienes los fondos, las cotizaciones y la moneda de recompensa | El modo crédito de Nexo si no necesitas financiamiento |
Mantienes la mayor parte de tus USDT en Binance y tienes un gasto mensual elevado | Binance Card; comprueba si puedes alcanzar regularmente el nivel del 3% | Esperar cashback por compras con criptomonedas cuando pagas exclusivamente con ARS |
Solo recibes ingresos en ARS y haces compras locales ocasionales | Cashback en ARS de Ripio; considera Lemon si también necesitas pagos QR | Comprar y revender USDT únicamente para conseguir cashback |
Recibes ingresos internacionales mediante Deel, Payoneer u otros servicios | belo; calcula el costo total según el canal de cobro utilizado | Evaluar una cuenta para pagos internacionales solo por el cashback de la tarjeta |
Pagas con frecuencia suscripciones en dólares o facturas internacionales | Liquidación en USD de Nexo o pagos en moneda extranjera con USDt de Lemon; compara también Ripio | Usar Binance Card Argentina sin comparar antes las comisiones cambiarias |
Mantienes BTC, necesitas un préstamo y sabes gestionar el LTV | Modo crédito de Nexo | Tratar un préstamo garantizado como si fuera un pago de débito convencional con stablecoins |
Los argentinos utilizan stablecoins por motivos diferentes. Algunos buscan preservar su poder adquisitivo en moneda extranjera; otros dependen de ingresos procedentes del exterior. También hay quienes simplemente quieren reducir los pasos necesarios para convertir sus activos digitales en dinero utilizable en compras cotidianas. Estas necesidades determinan el valor de cada producto. Al elegir una tarjeta cripto, lo más importante es conocer el costo total desde que los fondos ingresan a la cuenta hasta que se completa el pago. Una tarjeta merece utilizarse a largo plazo cuando permite pagar de forma confiable y con costos razonables.