
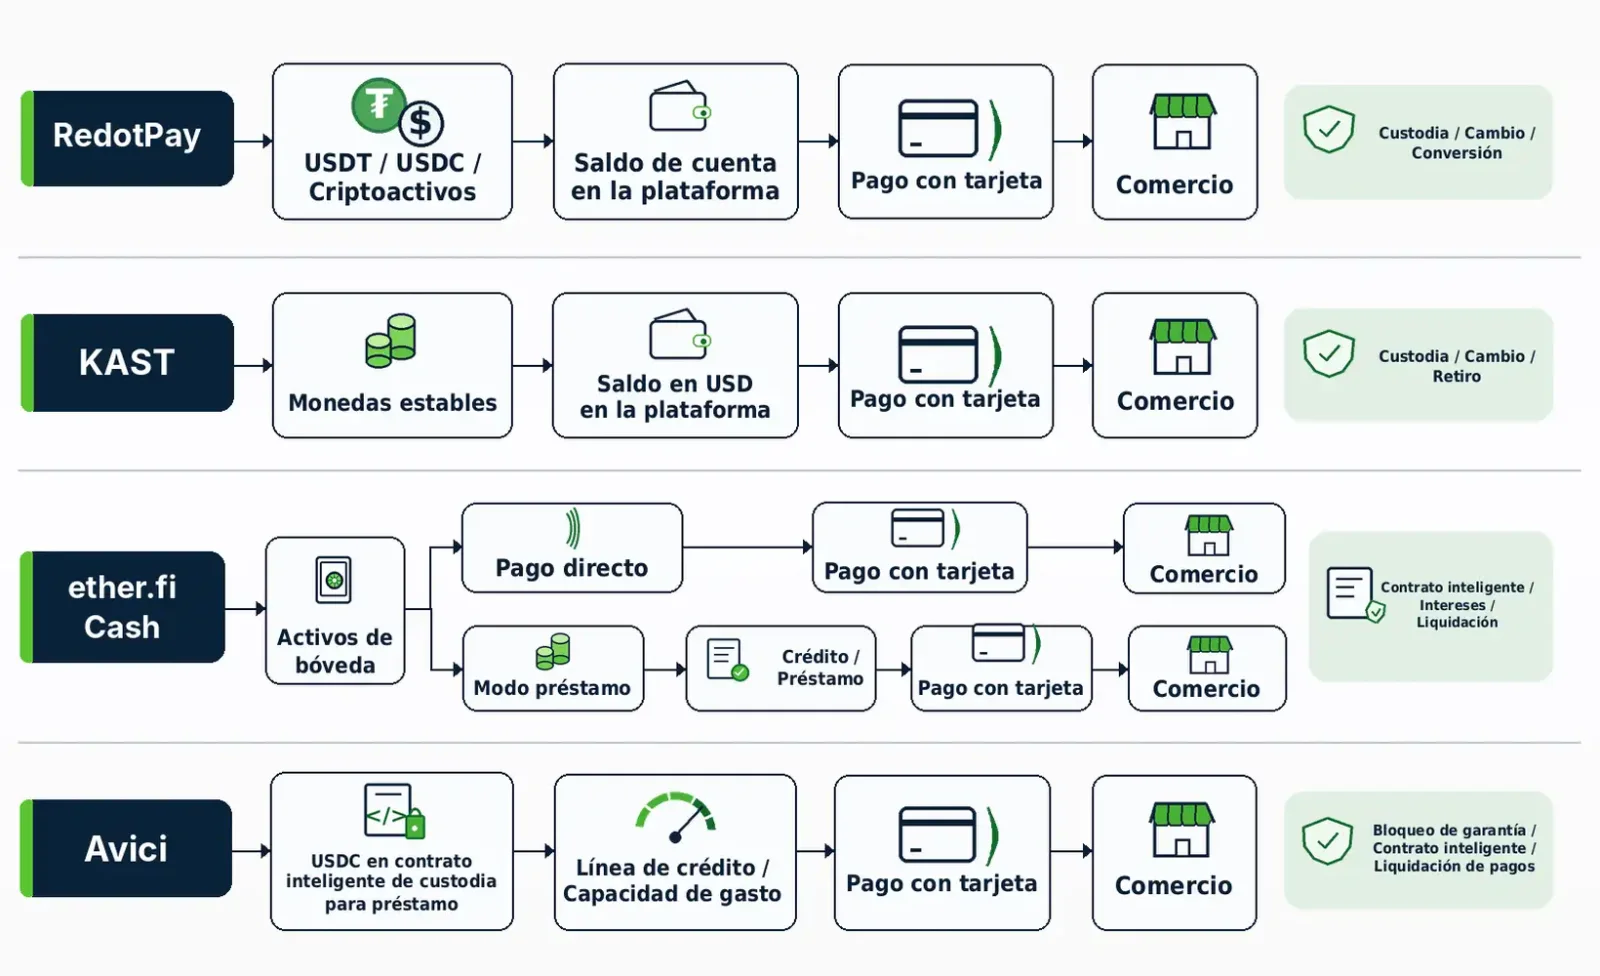
Para los residentes de Emiratos Árabes Unidos (EAU) que buscan una tarjeta de pago con criptomonedas, la primera cuestión no debería ser cuánto ofrece en recompensas, sino si cumplen los requisitos para obtenerla. Según las políticas oficiales que pueden consultarse actualmente, las cuatro opciones analizadas no funcionan de la misma manera. RedotPay y KAST permiten principalmente gastar activos digitales o saldos de stablecoins depositados en cuentas de sus plataformas; ether.fi Cash admite tanto pagos directos como compras financiadas mediante préstamos respaldados por activos; Avici, por su parte, utiliza USDC depositados en contratos inteligentes para establecer una línea de crédito vinculada a la tarjeta.
1. Primero, comprobar los requisitos para residentes de EAU
Producto | Fundamento de elegibilidad para residentes de EAU | Evaluación de la evidencia | Disponibilidad de tarjeta física |
|---|---|---|---|
ether.fi Cash | EAU figura en la lista oficial de países admitidos | Disponibilidad confirmada | EAU está incluido en la cobertura de envío |
Avici Card | EAU figura entre las regiones admitidas para tarjetas personales | Disponibilidad confirmada | Es necesario confirmar la entrega a la dirección específica |
RedotPay Card | EAU no aparece en las listas de restricciones de emisión ni de envío | Evidencia indirecta de disponibilidad | EAU no figura entre los destinos con envío prohibido |
KAST Card | EAU aparece en comunicaciones de alcance global y en información de productos de la plataforma | Evidencia indirecta de disponibilidad | No se ha verificado el envío a EAU |
Las evaluaciones se basan en los países admitidos por ether.fi, las regiones admitidas por Avici, las restricciones de emisión y de envío de RedotPay, y la información de KAST sobre disponibilidad por país. La comparación se refiere a la elegibilidad para abrir cuentas personales.
2. ¿En qué se diferencian realmente las cuatro tarjetas?
RedotPay: requisitos relativamente claros, pero los pagos en AED pueden acumular comisiones porcentuales
RedotPay permite depositar activos admitidos, como USDT y USDC, en una cuenta de la plataforma y utilizarlos para pagar mediante una tarjeta virtual o física. Su principal ventaja no es tener las comisiones más bajas, sino ofrecer información relativamente detallada sobre las restricciones de solicitud y las tarifas básicas. Emiratos Árabes Unidos no figura en la lista de restricciones de emisión de agosto de 2026 ni en las restricciones de envío de tarjetas físicas. Esto proporciona un fundamento indirecto para que los residentes del país consideren presentar una solicitud.
Según las tarifas oficiales de emisión, la tarjeta virtual cuesta USD 10 y la física, USD 100. Para quienes compran principalmente por internet, la tarjeta virtual ofrece una alternativa inicial de menor costo. La inversión inicial más elevada de la tarjeta física solo se justifica cuando se necesita pagar presencialmente o retirar efectivo en cajeros automáticos.
A largo plazo, las comisiones por transacción tienen mayor impacto: se cobra un 1,2 % por operaciones en una moneda distinta de la moneda de facturación de la tarjeta y un 1 % por conversión de activos digitales. Para las tarjetas denominadas en dólares, los retiros en cajeros automáticos están sujetos a una comisión del 2 % sobre los primeros USD 10.000 retirados mensualmente y del 3 % sobre el importe que exceda esa cantidad. Por tanto, pagar en un comercio que cobra en AED con una tarjeta denominada en USD implica un costo por moneda extranjera claramente identificado. Si el pago también requiere convertir USDT en fondos destinados a la liquidación, puede aplicarse otra comisión. Son cargos correspondientes a etapas distintas de la operación.
El funcionamiento de RedotPay también determina sus riesgos. Los usuarios depositan activos en una cuenta administrada por la plataforma, en lugar de conservar en todo momento el control directo de sus claves privadas. Los controles de riesgo sobre las cuentas, los canales de retiro de criptomonedas, las posibles suspensiones del programa de tarjetas y los reembolsos relacionados con disputas dependen de los proveedores correspondientes. RedotPay resulta adecuada para quienes desean utilizar directamente sus saldos de stablecoins y están dispuestos a asumir los costos de conversión.
ether.fi Cash: pagar sin endeudarse o financiar compras mediante activos en garantía
La lista oficial de países de ether.fi incluye expresamente a United Arab Emirates y confirma la disponibilidad de envío de tarjetas físicas.
Cash no puede clasificarse simplemente como una tarjeta prepago. Según la explicación oficial de sus modalidades de pago, Direct Pay permite pagar utilizando stablecoins elegibles u otros activos admitidos en el Vault. Las compras se descuentan directamente del saldo correspondiente y no generan intereses por préstamos. En cambio, Borrow Mode utiliza activos como garantía para financiar automáticamente las compras mediante préstamos. No es necesario vender previamente los activos, pero la deuda acumula intereses mientras permanezca vigente. Si disminuye el valor de las garantías y aumenta la relación préstamo-valor (LTV), el usuario puede tener que aportar más fondos, amortizar parte de la deuda o afrontar la liquidación de sus garantías. ether.fi aclara que el Vault es una cuenta basada en contratos inteligentes, no un depósito bancario a la vista.
Las dos modalidades responden a necesidades muy distintas. Para un residente que solo desea gastar USDC o USDT que ya posee, Direct Pay facilita mantener bajo control el endeudamiento. Quien busque liquidez para consumir sin vender sus posiciones tiene motivos para estudiar las tasas de interés, los niveles de LTV, los umbrales de liquidación y el tratamiento de los reembolsos en Borrow Mode. Este último punto es especialmente importante: según ether.fi, los reembolsos de compras realizadas en Borrow Mode regresan primero al Vault y no amortizan automáticamente el préstamo generado anteriormente.
En materia de costos, la documentación sobre límites y comisiones señala que Core incluye, en principio, una tarjeta virtual gratuita, mientras que la tarjeta física cuesta USD 50. EAU no aparece entre las excepciones regionales publicadas para el cobro de tarjetas virtuales, aunque el precio definitivo debe verificarse en la interfaz de la cuenta. Cuando una operación en AED requiere conversión de divisas, el recargo cambiario adicional oficial es del 0,5 % para Core, 0,25 % para Luxe y 0 % para Pinnacle y VIP. Todos estos porcentajes se aplican además del tipo de cambio base.
Por la claridad de sus requisitos de elegibilidad en EAU y sus tarifas publicadas, ether.fi Cash merece estar entre las primeras opciones que se comparen. Para gastos cotidianos, conviene evaluar primero Direct Pay, en lugar de interpretar la modalidad de préstamo como una línea de crédito gratuita.
Avici: mantener las garantías en contratos inteligentes no elimina los riesgos de custodia y crédito
La documentación de Avici sobre disponibilidad de tarjetas personales incluye expresamente a EAU. Su Secured Credit Card se diferencia de una tarjeta convencional porque los fondos que respaldan los pagos se mantienen en un contrato de garantía denominado en USDC, sujeto a reglas ejecutables.
La documentación técnica oficial describe el siguiente proceso: el usuario deposita USDC en un contrato inteligente Loan Escrow y la cuenta de la tarjeta recibe un límite de gasto equivalente en dólares. Después de una compra, el límite disponible disminuye y los USDC correspondientes al importe gastado se procesan posteriormente mediante el contrato, conforme a los acuerdos de liquidación. Avici afirma que la billetera del usuario conserva el control del contrato y que los proveedores solo pueden procesar los fondos correspondientes de acuerdo con las pruebas de consumo y las reglas contractuales. Esto supone una diferencia sustancial frente a transferir todos los activos a una cuenta de custodia centralizada de la plataforma y convertirlos anticipadamente en saldo fiduciario.
Sin embargo, la autocustodia no significa que las garantías puedan retirarse libremente en todo momento. Las operaciones pendientes de liquidación consumen parte del límite disponible, mientras que el contrato y el mecanismo de comprobación de gastos también influyen en el monto que puede retirarse. El acuerdo contempla obligaciones de pago, situaciones de garantía insuficiente y procedimientos de liquidación. Las vulnerabilidades de los contratos inteligentes, los errores en la configuración de permisos y las operaciones entre cadenas también representan riesgos. Para solicitar una tarjeta Avici sigue siendo obligatorio completar la verificación de identidad mediante Sumsub. El control de fondos en cadena no sustituye los requisitos KYC del emisor.
La página actual de tarifas establece: USD 15 por la primera tarjeta virtual Platinum y USD 10 por cada tarjeta virtual adicional; USD 30 por la tarjeta virtual Signature durante el primer año y USD 20 anuales a partir de entonces; USD 50 por la tarjeta física Platinum; y USD 75 por la tarjeta física Signature, con una cuota anual de USD 20 desde el segundo año.
El valor de Avici reside en su estructura de control mediante contratos inteligentes, no en que resulte más sencilla que una tarjeta de pago convencional. Puede interesar a usuarios familiarizados con las autorizaciones de billeteras y la liquidación de garantías. Quien solo necesita una tarjeta para comprar alimentos, pagar suscripciones o realizar compras en línea normalmente no tiene motivos para incorporar una relación crediticia y un contrato inteligente adicionales.
KAST: recargas sencillas con stablecoins, pero las recompensas y membresías pagadas requieren un análisis cuidadoso
KAST conecta los fondos en stablecoins con los pagos de Visa mediante una cuenta de plataforma. Su página oficial de tarjetas indica que admite stablecoins como USDT y USDC y ofrece tarjetas virtuales, tarjetas físicas y pagos mediante billeteras móviles. Los depósitos de stablecoins se reflejan como saldos en dólares. Según su tabla de tarifas, los depósitos elegibles de stablecoins se acreditan a una relación de 1:1 en USD, sin comisión de recarga de la plataforma. Las comisiones de red blockchain asociadas a la transferencia se cobran por separado. Los costos de conversión de otros criptoactivos dependen del activo utilizado.
La página oficial de KAST sobre disponibilidad por país no publica una lista completa de países admitidos. Únicamente indica que los usuarios pueden comprobar si su país aparece en el menú desplegable durante el registro.
Los pagos en AED tampoco están exentos de costos cambiarios. La tabla oficial de tarifas actualizada el 10 de noviembre establece una comisión de cambio del 0,5 % al 1,75 % para operaciones con tarjeta en monedas distintas del USD, según el país de residencia, el lugar de la compra y el programa de tarjeta. Las operaciones en moneda extranjera inferiores a USD 25 tienen un recargo adicional de USD 0,10. Las transacciones rechazadas por saldo insuficiente generan un cargo de USD 0,50. Transferir un saldo en dólares a una cuenta bancaria en AED supone una comisión independiente de USD 3 más el 1 % por el pago en AED. No debe confundirse con la comisión cambiaria de las compras con tarjeta. La salida de fondos de la cuenta también puede generar comisiones por retiros en blockchain.
Actualmente, KAST publica los siguientes precios de membresía y límites de recompensas:
Nivel | Cuota anual | Cashback en USD sobre compras elegibles | Límite mensual de compras que generan cashback |
|---|---|---|---|
Standard | USD 0 | 1,5 % | USD 2.000 |
Premium | USD 1.000 | 2 % | USD 10.000 |
Private | USD 10.000 | 3 % | USD 40.000 |
Estos importes representan límites de gasto que puede generar recompensas, no los límites reales de compra de las tarjetas. Los retiros en cajeros automáticos, los equivalentes de efectivo, determinados servicios financieros, los pagos gubernamentales y otras categorías comerciales excluidas no generan cashback. Los reembolsos también pueden modificar las recompensas. Además, el cashback en USD está sujeto a procedimientos de desbloqueo y canje: no equivale necesariamente a dinero disponible para retirar en el momento de la compra. Las condiciones del programa de recompensas establecen estas restricciones.
Los KAST Points no deben contabilizarse como cashback en dólares. KAST anunció expresamente que la acumulación de puntos terminará el 30 de noviembre de 2026. Según su anuncio de transición, está previsto que los puntos elegibles se conviertan en diciembre en KAST Pioneer Units (KPU) no negociables, mientras que algunos usuarios recibirán vales para compras. Los KPU no equivalen a efectivo, acciones ni tokens negociables. Sus beneficios concretos y condiciones de realización aún no están completamente definidos.
Premium ofrece una tasa de cashback apenas 0,5 puntos porcentuales superior a la de Standard, que es gratuito, aunque permite obtener recompensas sobre un gasto mensual considerablemente mayor. Supongamos que un usuario mantiene el mismo nivel de compras elegibles durante 12 meses consecutivos, recibe íntegramente el cashback correspondiente y no se consideran otros beneficios ni gastos adicionales. Con USD 5.000 mensuales, Standard genera USD 360 al año, mientras que Premium deja solo USD 200 después de descontar su cuota anual: USD 160 menos. Con USD 6.000 mensuales, Premium deja USD 440 después de la cuota, USD 80 más que Standard. El punto de equilibrio se sitúa aproximadamente en USD 5.667 mensuales de compras elegibles. Incluso alcanzando el límite mensual de USD 10.000 de Premium, el beneficio anual adicional frente a Standard, una vez descontada la membresía, sería de solo USD 1.040. Y esa cifra todavía no contempla los costos de cambio asociados a los pagos en AED.
Para la mayoría de los residentes con gastos cotidianos moderados, el nivel gratuito Standard de KAST resulta más razonable que una membresía pagada. Mientras la elegibilidad individual en EAU no esté verificada, adelantar USD 1.000 de cuota anual por la expectativa de obtener cashback es todavía menos justificable.
3. Comparación de costos reales y riesgos sobre los fondos
Producto | Costo fijo de la tarjeta virtual o de entrada | Costo de conversión de activos | Principales costos de pagos en AED | Control de fondos y principales limitaciones |
|---|---|---|---|---|
RedotPay | Tarjeta virtual: USD 10; tarjeta física: USD 100 | 1 % cuando se activa la conversión de activos digitales | 1,2 % por operación en otra moneda | Cuenta bajo custodia de la plataforma; costos de conversión y retiro |
ether.fi Cash | Core incluye, en principio, una tarjeta virtual gratuita; tarjeta física: USD 50 | Direct Pay depende de los activos admitidos y del tipo de cambio de liquidación | Recargo FX adicional del 0,5 % en Core; menor en niveles superiores | Activos en Vault; Borrow Mode implica intereses y riesgo de liquidación |
Avici | Primera tarjeta virtual Platinum: USD 15 | Garantía en USDC y liquidación mediante contratos; costos adicionales de blockchain | La página de tarifas indica entre 0,4 % y 1 %; las condiciones señalaban 1 % en ese momento. Falta confirmar qué criterio se aplica | Garantías en contratos; pruebas de consumo, liquidación y obligaciones crediticias |
KAST | Standard sin cuota anual; tarjeta virtual de USD 2 en algunas regiones | 0 % de comisión de plataforma por depósitos elegibles de stablecoins; otros activos se cobran por separado | FX del 0,5 % al 1,75 % para operaciones no denominadas en USD, con recargos para transacciones pequeñas | Saldo en cuenta de plataforma; restricciones de recompensas y elegibilidad no confirmada en EAU |
Consideremos un gasto mensual en AED equivalente a USD 3.000, sin incluir diferencias en los tipos de cambio base, descuentos promocionales ni costos adicionales de blockchain. En RedotPay, la comisión del 1,2 % por moneda extranjera supone por sí sola USD 36 mensuales. Si todos los pagos también activan una conversión adicional de activos digitales del 1 %, el costo estimado aumenta en otros USD 30, calculados sobre la misma base. El recargo FX adicional del 0,5 % de ether.fi Core equivale a USD 15 mensuales. Con las tarifas publicadas, el costo cambiario de KAST estaría entre USD 15 y USD 52,50 mensuales, antes de descontar cualquier cashback al que efectivamente tengan derecho las compras. Las tarifas vigentes de Avici todavía presentan discrepancias, por lo que no es posible asignarle una posición definitiva en una clasificación de costos.
La tarjeta virtual de RedotPay cuesta apenas USD 10, pero eso no la convierte necesariamente en una buena opción para realizar compras frecuentes de alto valor en AED. KAST puede ofrecer cashback, aunque el resultado depende de que las categorías comerciales sean elegibles y de qué porcentaje del rango anunciado se aplique realmente. Quienes pagan habitualmente en AED también deben prestar atención a la conversión dinámica de divisas (DCC) ofrecida por algunos comercios. Permitir que el comercio convierta el importe a USD suele implicar un margen adicional del propio establecimiento o del adquirente, que no debe confundirse con la tarifa de la plataforma emisora.
Más allá de los costos, las cuentas de plataforma, los Vaults y los contratos de garantía implican responsabilidades distintas sobre los activos. En los saldos bajo custodia de una plataforma importan los derechos ante bloqueos, retiros o la insolvencia del proveedor. En los activos mantenidos mediante contratos inteligentes son relevantes los permisos, las vulnerabilidades y la liquidación. Las modalidades de crédito añaden, además, obligaciones por préstamos pendientes de pago.
4. ¿Cómo influyen la residencia en EAU y la regulación en la elección?
Una proporción importante de los residentes de Emiratos Árabes Unidos son ciudadanos extranjeros. El Emirates ID acredita la residencia, pero no elimina las restricciones vinculadas a la nacionalidad del pasaporte. Una persona con permiso de residencia de EAU y pasaporte extranjero puede estar sujeta a verificaciones diferentes dentro del sistema del emisor. Tampoco puede suponerse que las políticas dirigidas a «UAE residents» sean aplicables a quienes solo poseen una visa de turista. El proceso de solicitud puede incluir la verificación del domicilio, pruebas de presencia física o detección de vida y comprobaciones del origen de los fondos. Avici exige expresamente la verificación de identidad mediante Sumsub; ether.fi, RedotPay y KAST también aplican sus propios controles de cuentas y tarjetas.
La situación regulatoria local tampoco puede evaluarse únicamente a partir de las licencias de una marca. El Payment Token Services Regulation del Banco Central de Emiratos Árabes Unidos establece un marco de licencias o registro para la emisión, conversión, custodia y transferencia de tokens de pago. También restringe la aceptación directa de determinados activos virtuales por parte de los comercios como pago por bienes o servicios. Transferir USDT directamente a un comercio es una operación distinta de pagar con una tarjeta Visa financiada mediante activos digitales, en la que la red de tarjetas y la infraestructura de adquirencia se encargan de la liquidación con el comercio.
También conviene distinguir tres entidades: la empresa que administra la cuenta de criptoactivos, la institución que efectivamente emite la tarjeta bancaria y la entidad responsable de custodiar o ejecutar operaciones con los fondos del cliente. KAST se presenta como una empresa fintech, no como un banco, y señala que las cuentas, las tarjetas y la custodia se proporcionan mediante socios. Del mismo modo, el control de la billetera en Avici no equivale a las responsabilidades transaccionales de su emisor asociado. Los derechos ante bloqueos de cuentas, reembolsos o rescates de saldos dependen, en última instancia, de los contratos aplicables y de las relaciones de custodia, no del logotipo de Visa que aparece en la tarjeta.
5. ¿Cuál conviene elegir?
El primer criterio debería ser contar con una política clara para residentes de EAU. Por ello, ether.fi Cash y Avici merecen prioridad en la comparación. Direct Pay de ether.fi se aproxima más al uso de saldos existentes de stablecoins para gastos cotidianos. Avici es más apropiada para quienes desean deliberadamente utilizar garantías en USDC mediante contratos inteligentes y comprenden sus mecanismos de autorización y liquidación. Los residentes sin experiencia en DeFi no deberían colocar a Avici en primer lugar solo porque promociona la autocustodia.
Si el usuario mantiene principalmente USDT o USDC y desea disponer cuanto antes de una tarjeta virtual para pagar, RedotPay es una alternativa razonable. Su costo inicial de USD 10 está claramente definido, pero los gastos recurrentes en AED deben contemplar la comisión del 1,2 % por moneda extranjera y las posibles comisiones de conversión de activos. Más útil que elegir por el bajo precio de emisión es calcular el costo anual a partir del gasto mensual real.
Si el objetivo es obtener cashback, conviene evaluar primero el nivel gratuito Standard de KAST y posponer la contratación de Premium. Bajo los supuestos utilizados, Premium necesita aproximadamente USD 5.667 mensuales de compras elegibles sostenidas para igualar la rentabilidad de Standard en términos de recompensas en efectivo. La acumulación de puntos finalizará a finales de noviembre, por lo que no debería utilizarse como argumento para pagar hoy una membresía anual.
Información actualizada al 11 de noviembre de 2026. Este artículo analiza políticas oficiales y documentación de tarifas.