
Una tarjeta de pago cripto anuncia «0 % de comisión por compras». Si la utilizas para adquirir un producto de 100 dólares, eso no significa necesariamente que baste con recargar el equivalente a 100 dólares en criptomonedas.
Si los fondos proceden de USDT o USDC, es posible que primero tengas que pagar una comisión de transferencia en blockchain y después asumir los gastos de ingreso y el diferencial de conversión. En las compras en moneda extranjera también pueden intervenir el tipo de cambio de la red de tarjetas y los recargos del emisor. Algunos costes aparecen desglosados en el extracto; otros quedan reflejados en el importe abonado o en el tipo de cambio aplicado.
La forma más útil de comparar los costes de estas tarjetas es seguir el recorrido del dinero y comprobar tres cifras: cuánto salió realmente del monedero, cuánto llegó a la cuenta de la tarjeta y cuánto se descontó finalmente al realizar la compra. Solo así se puede saber qué comisión elimina realmente la oferta de «cero comisiones».
¿Dónde aparecen los costes entre la recarga y el pago?
Las comisiones dependen de cómo llegan los fondos a la cuenta de la tarjeta. Algunos productos convierten los criptoactivos en moneda fiduciaria antes de abonarlos; otros realizan la conversión al pagar. También existen tarjetas que autorizan cargos desde un monedero vinculado. Estas son las posibles comisiones a lo largo del proceso, aunque no todas las tarjetas las aplican.
Concepto | Cuándo se produce | Qué conviene comprobar |
|---|---|---|
Emisión, tarjeta física y envío | Al solicitar o recibir la tarjeta | Si las tarjetas virtuales y físicas tienen tarifas distintas y si se pagan una sola vez |
Suscripción, mantenimiento e inactividad | Durante la vigencia de la tarjeta | Periodicidad, condiciones de exención y momento en que se aplica la comisión por inactividad |
Comisión de red blockchain (Gas) | Al transferir fondos desde un monedero personal | Red utilizada, responsable del pago y necesidad de usar el token nativo de la red |
Comisión de recarga o ingreso | Al añadir fondos a la plataforma o al saldo de la tarjeta | Si las tarifas cambian según se utilicen criptoactivos, transferencia bancaria u otra tarjeta |
Comisión o diferencial de conversión | Al convertir USDT, USDC u otros activos a moneda fiduciaria | Si se cobra una comisión independiente y cuánto difiere la cotización del tipo de referencia |
Comisión por compra con tarjeta | Durante la autorización o contabilización de la operación | Si se cobra por operación y si depende del nivel de tarjeta, la moneda o el tipo de transacción |
Comisiones por moneda extranjera y operaciones transfronterizas | En operaciones entre divisas o sujetas a cargos transfronterizos | Tipo de cambio de la red, recargo del emisor y regiones afectadas |
Cajeros automáticos y otros servicios | Retiradas, reposiciones, reclamaciones o cierre de cuenta | Si cobran por separado el emisor y el operador del cajero y si hay límites gratuitos |
Otro concepto que suele generar confusión es la tasa de intercambio (interchange). Normalmente es un coste que se distribuye entre las entidades participantes en el sistema de pagos con tarjeta, no una comisión por compra facturada individualmente al titular. Salvo que las condiciones del producto o los registros de la operación indiquen que el titular debe asumirla expresamente, no debería añadirse directamente a sus gastos.
Si recargas 1.000 USDC, ¿cuánto dinero podrás utilizar?
Veamos una operación hipotética.
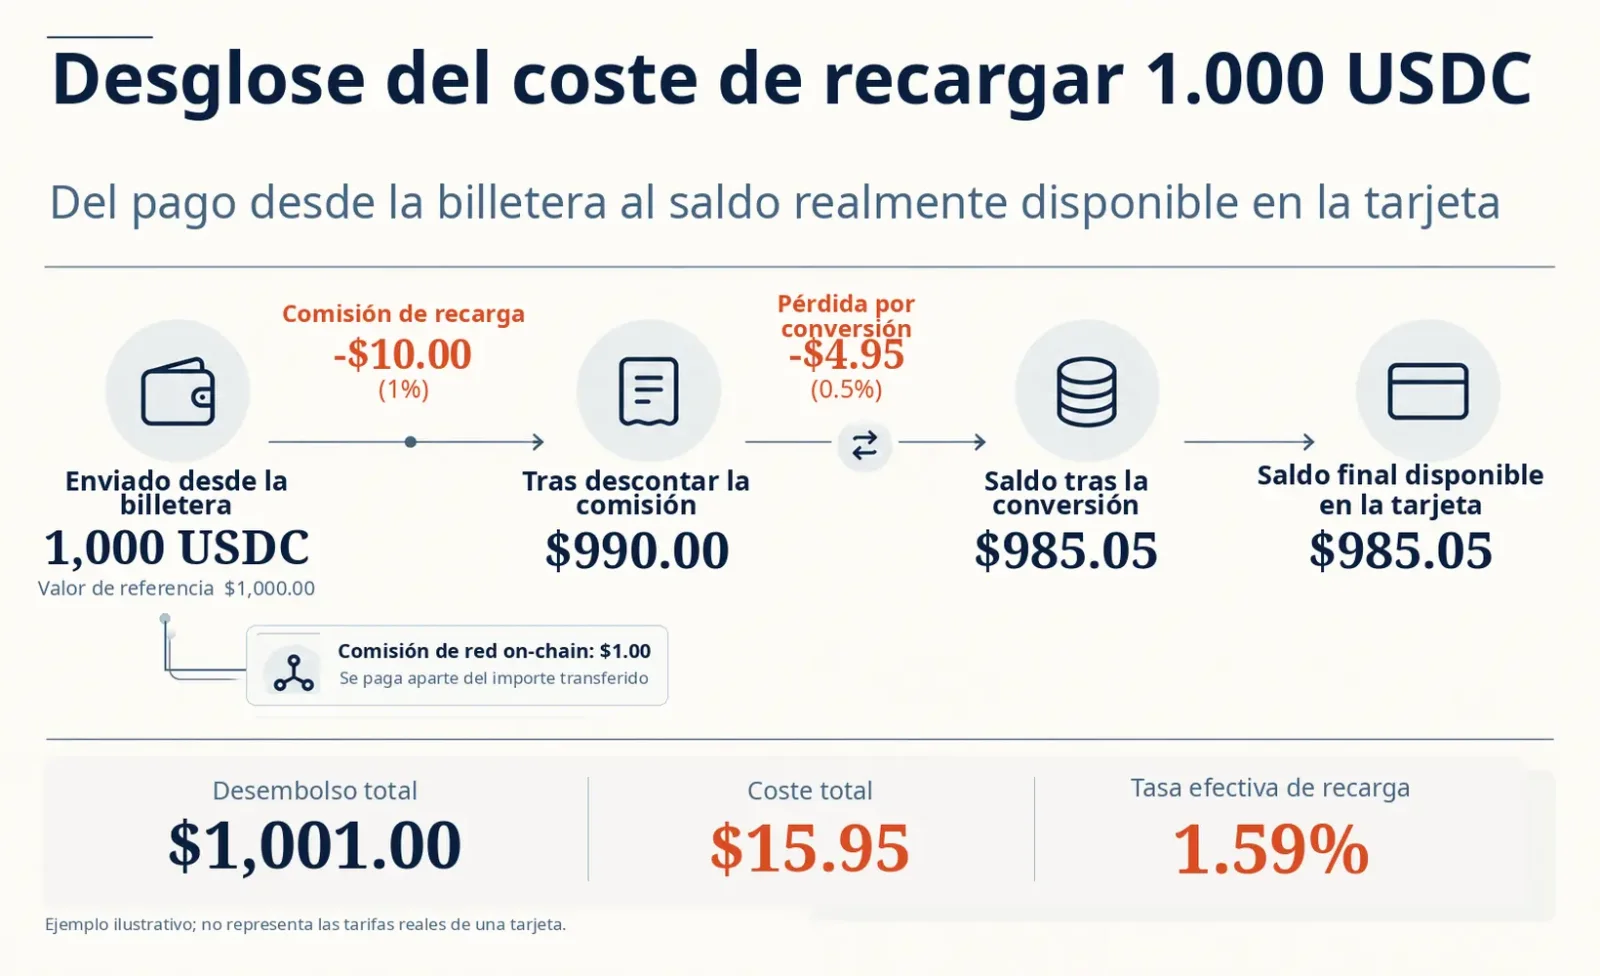
Supongamos que transfieres 1.000 USDC desde tu monedero personal, con un valor de referencia de 1.000 dólares. La plataforma descuenta un 1 % por la recarga y aplica después un coste de conversión del 0,5 % sobre el importe restante. Además, el monedero paga una comisión de red equivalente a 1 dólar, aparte de los 1.000 USDC transferidos. La cuenta de la tarjeta está denominada en dólares estadounidenses.
Etapa | Cálculo | Importe (USD) |
|---|---|---|
Valor de referencia de los 1.000 USDC transferidos | 1.000 × $1.00 | $1,000.00 |
Comisión de recarga hipotética | $1,000.00 × 1% | −$10.00 |
Saldo tras descontar la recarga | $1,000.00 − $10.00 | $990.00 |
Coste de conversión hipotético | $990.00 × 0.5% | −$4.95 |
Saldo final disponible en la tarjeta | $990.00 − $4.95 | $985.05 |
Comisión de red pagada por separado | Adicional a los 1.000 USDC | $1.00 |
La recarga y la conversión cuestan en conjunto 14,95 dólares. Si añadimos el dólar pagado por la red, se han aportado activos por valor de 1.001 dólares para obtener un saldo de 985,05 dólares. La diferencia asciende a 15,95 dólares.
Fijarse únicamente en la «comisión de recarga del 1 %» dejaría fuera la conversión y la red. Para medir el efecto conjunto, este artículo define la siguiente relación como tasa de coste efectivo de financiación de la operación:
Tasa de coste efectivo de financiación = (Valor total de referencia de los activos aportados − Saldo final disponible en la tarjeta) ÷ Valor total de referencia de los activos aportados × 100 %
Aplicado al ejemplo:
($1,001.00 − $985.05) ÷ $1,001.00 × 100% ≈ 1.59%
La comisión de red se incorpora al desembolso total por su equivalente en dólares en el momento del pago. El 1,59 % representa el coste conjunto de la recarga y la conversión de esta operación concreta.
¿Qué ocurre si después haces una compra en otra moneda?
Sigamos utilizando esta tarjeta con saldo en dólares. Supongamos que una compra en el extranjero equivale a 100 dólares al tipo de cambio aplicable, sin incluir todavía el recargo del emisor por moneda extranjera ni otros gastos. Si el emisor cobra además un 2 %, el cargo final será de 102 dólares y quedarán 883,05 dólares disponibles.
El coste adicional de esta compra es de 2 dólares. Los 14,95 dólares anteriores correspondían a la recarga y conversión del importe total; no deben sumarse íntegramente cada vez que se use la tarjeta. Para repartirlos entre las compras hay que considerar cuánto saldo se utiliza y cómo se distribuyen los costes fijos o las recompensas.
¿Qué elimina realmente una tarjeta con «0 % de comisión por compras»?
Las condiciones oficiales de dos productos reales permiten entender la diferencia.
Coinbase Card: las comisiones por compras no son lo mismo que los diferenciales de negociación
Coinbase explica que las compras realizadas con Coinbase Card utilizando fuentes de fondos admitidas no generan una comisión adicional por operación con la tarjeta. Sin embargo, la compraventa o negociación de criptoactivos en Coinbase puede incluir un diferencial en la cotización. Los operadores de cajeros también pueden aplicar cargos adicionales.
La distinción importante es separar el pago de una compra de la compraventa de criptoactivos. Pagar con USDC no implica necesariamente soportar un diferencial de conversión, pero la ausencia de comisiones por compras tampoco cubre todos los activos ni todas las operaciones.
Fuente oficial: Comisiones e información fiscal de Coinbase Card.
Crypto.com: el 1 % por recarga depende del método de pago
Las instrucciones de Crypto.com para recargar su tarjeta prepago en la UE y el Reino Unido indican que las recargas realizadas con otra tarjeta de crédito o débito están sujetas a una comisión del 1 %. Es un cargo por recargar con una tarjeta bancaria, no una comisión general del 1 % para todos los ingresos en USDT o USDC. Si la recarga se realiza con criptoactivos, hay que comprobar el activo concreto, la cotización y las condiciones aplicables dentro de la aplicación.
La tabla oficial de tarifas para residentes europeos también vincula los cargos por operaciones en monedas distintas del euro al nivel de la tarjeta y a la región. Según las condiciones vigentes desde el 1 de octubre de 2026, las compras y operaciones en cajeros en monedas distintas del euro con la tarjeta Midnight tienen una comisión del 0,2 % dentro de la UE y el Reino Unido, y del 2 % fuera de esas regiones. Los demás niveles tienen sus propias reglas y franquicias gratuitas.
Fuentes oficiales: Recargas de la tarjeta prepago en la UE y el Reino Unido; comisiones y límites para residentes europeos.
Comparar únicamente el «0 %» con el «1 %» puede llevar a conclusiones equivocadas. Estas tarifas de Coinbase y Crypto.com corresponden a operaciones y regiones diferentes. Antes de decidir qué tarjeta es más barata, hay que identificar de dónde procede el dinero y en qué momento se cobra cada comisión.
Costes de cambio: tres conversiones que no deben confundirse
Los costes cambiarios no surgen únicamente al pagar con la tarjeta. Convertir criptoactivos en moneda fiduciaria, procesar pagos entre distintas divisas mediante una red de tarjetas y aceptar la conversión dinámica ofrecida por un comercio o cajero son procesos diferentes.
Conversión de criptoactivos a moneda fiduciaria
Por ejemplo, al utilizar USDT o USDC para financiar el saldo de una tarjeta en dólares o euros. La plataforma puede indicar una comisión independiente o mostrar directamente una cotización de compraventa. Lo que realmente conviene comparar es el tipo de cambio ejecutado frente a un precio de referencia comparable, para el mismo momento y sentido de la operación. Aunque USDC está vinculado al dólar, convertirlo a un saldo en dólares puede tener un coste.
Tipo de cambio de la red y recargos del emisor
Cuando se utiliza una tarjeta facturada en dólares para pagar en euros, la operación puede convertirse a dólares utilizando el tipo de cambio aplicable de Visa o Mastercard. Después, el emisor puede añadir cargos por moneda extranjera o por operación transfronteriza según sus condiciones.
Aquí existen dos posibles fuentes de coste: la diferencia entre el tipo de cambio de la red y una referencia de mercado, y el recargo que cobre expresamente el emisor. Agrupar ambos bajo la etiqueta «comisión por tipo de cambio oficial» impide saber dónde se genera cada uno.
La documentación de Visa distingue los tipos de cambio de la red, los tipos de referencia y los márgenes adicionales: Servicios de cambio de divisas de Visa.
Conversión dinámica de divisas (DCC) en comercios o cajeros
Al pagar en el extranjero, el terminal puede ofrecer dos opciones: pagar en la moneda local o permitir que el comercio o cajero convierta directamente el importe a una moneda familiar para el titular. La segunda opción se denomina conversión dinámica de divisas (Dynamic Currency Conversion, DCC).
Con DCC, el proveedor del comercio o cajero puede determinar el tipo de cambio y su margen, en lugar de seguir el procedimiento habitual de conversión de la red de tarjetas. Por tanto, no debe sumarse automáticamente el margen de DCC al coste de conversión de la red como si ambos procesos se aplicaran íntegramente.
Es más útil comparar los importes en ambas monedas, el tipo de cambio y los cargos adicionales mostrados en el terminal que una referencia genérica a «comisiones de cambio». Incluso pagando en moneda local, el emisor puede aplicar los cargos previstos en sus condiciones.
Referencia oficial: Visa: ¿Qué es la conversión dinámica de divisas?.
¿Cómo comparar dos tarjetas cripto de forma útil?
Antes de comparar tarifas, hay que fijar unas condiciones de uso comunes. Supongamos que ambas tarjetas se evalúan para la misma región de residencia y un nivel equivalente, con una recarga mensual de 1.000 USDC por una red determinada, seguida de compras en la moneda de facturación por valor de 600 dólares y compras en moneda extranjera por otros 200 dólares. Así será posible atribuir las diferencias de costes a la financiación, la conversión o las compras.
Elemento de comparación | Información que debe registrarse |
|---|---|
Requisitos y programa de tarjeta | Región de residencia, emisor y nivel de tarjeta realmente disponible |
Condiciones de recarga | Activo y red, importe abonado, Gas pagado por separado y recarga mínima |
Resultado de la conversión | Momento de la cotización, tipo de cambio ejecutado y saldo disponible |
Cargos por compras | Moneda de la operación, moneda de facturación, importe contabilizado y comisiones adicionales |
Costes fijos y posteriores | Emisión, suscripción, reposición, inactividad, reembolsos y cierre de cuenta |
Descuentos por recompensas | Moneda del cashback, límites, condiciones de bloqueo y posibilidad real de canjearlo |
Conceptos sin confirmar | Cargos no publicados por el proveedor o aplicables solo a determinados mercados |
Lo más fácil de confundir es la pérdida que se produce al ingresar los fondos y los cargos posteriores por compras. Se pueden medir por separado:
Proporción de fondos acreditados = Saldo final disponible en la tarjeta ÷ Valor total de referencia de los activos aportados × 100 %. Mide la eficiencia con la que los fondos llegan a la cuenta. En nuestro ejemplo es aproximadamente del 98,41 %.
Diferencia de coste real por compra = Cargo final en la cuenta de la tarjeta expresado en una moneda de referencia común − Precio de referencia del producto en esa misma moneda. Para compras entre divisas también hace falta un tipo de cambio de referencia asociado a un momento concreto, que permita separar las diferencias cambiarias de los recargos. No toda la diferencia entre el cargo final y el precio de referencia constituye una «comisión por compra».
Conviene calcular el cashback por separado. Una recompensa anunciada del 3 % puede estar sujeta a categorías de gasto, límites, suscripciones o bloqueos de tokens, de modo que su valor real sea inferior al anunciado. Descontar automáticamente ese 3 % de todos los gastos puede sobrestimar las ventajas de una tarjeta.
También suelen pasarse por alto otros costes. Las tarifas promocionales de la página principal pueden limitarse a determinadas regiones o niveles. Las suscripciones, la emisión de la tarjeta y las comisiones de red por cada recarga deben evaluarse según el tiempo real de uso y la frecuencia de las operaciones. Tampoco basta con que una conversión anuncie «0 % de comisión»: hay que comprobar si la cotización se aproxima al tipo de referencia y cuánto acaba llegando a la cuenta.
Algunos gastos solo aparecen al solicitar un reembolso, retirar fondos o cerrar la cuenta. Con ciertas tarjetas puede resultar difícil recuperar el saldo mediante la vía de financiación original; ese coste también importa. Es recomendable conservar las condiciones y los justificantes, incluidas las cotizaciones, los ingresos, las autorizaciones y los importes finalmente contabilizados. Una preautorización puede diferir de la liquidación definitiva, y esos registros ayudan a comprobar la diferencia.
Puedes consultar las tarifas públicas en la página de comparación de comisiones de UCard Radar. Para conocer los fundamentos de los pagos con tarjeta financiados mediante stablecoins, consulta ¿Qué es una tarjeta de pago USDT y cómo utilizar USDT en las compras cotidianas?.
Preguntas frecuentes
¿Existen realmente tarjetas cripto sin comisiones?
Algunas tarjetas no cobran comisiones por cada compra. Sin embargo, las recargas, conversiones, suscripciones, compras en moneda extranjera y retiradas de efectivo pueden generar otros gastos. La expresión «cero comisiones» suele referirse a un concepto específico.
¿Pagar con USDC siempre es más barato que pagar con BTC?
La vinculación de USDC al dólar puede reducir el efecto de la volatilidad en determinados casos, pero no garantiza una conversión más barata. El coste depende de la cotización ejecutada, el programa de tarjeta, la moneda de pago y el método de recarga. USDC también presenta riesgos de pérdida de paridad y asociados a su emisor.
Si la comisión por moneda extranjera es del 0 %, ¿no hay costes cambiarios?
Significa que el emisor no añade ese cargo concreto. El tipo de cambio aplicado sigue influyendo en el importe final. Si se utiliza DCC, la cotización ofrecida por el comercio o cajero también puede encarecer la operación.
¿Hay que pagar Gas cada vez que se usa una tarjeta cripto?
En tarjetas de saldo precargado o bajo custodia, la transferencia en blockchain puede producirse únicamente al ingresar fondos. No necesariamente se paga Gas por cada compra. Las tarjetas vinculadas a monederos dependen de su modelo de financiación y autorización.
¿Qué indicador debo mirar primero al comparar dos tarjetas?
Quienes utilizan la tarjeta frecuentemente deberían prestar especial atención a la proporción de fondos acreditados y al cargo final por compra. Quienes la utilizan ocasionalmente tampoco deben ignorar la emisión, las suscripciones ni la inactividad. Un solo porcentaje difícilmente determina cuál resulta más económica.
Fuentes y ámbito de aplicación
Este artículo describe cómo funcionan las comisiones de las tarjetas de pago cripto y no recomienda una tarjeta específica a ningún usuario. Los importes de recarga, porcentajes, comisiones de red y recargos por moneda extranjera utilizados son supuestos de cálculo definidos de forma independiente, no la estructura tarifaria completa de una tarjeta real.
Fecha de verificación de las fuentes oficiales: 21 de octubre de 2026. Las tarifas, regiones y condiciones pueden cambiar posteriormente. Prevalecen el contrato actualizado del titular, las tarifas oficiales y la cotización mostrada al realizar la operación.
Crypto.com: recargas de la tarjeta prepago en la UE y el Reino Unido
Crypto.com: comisiones y límites de la tarjeta prepago para residentes europeos
El ejemplo no incluye comisiones por compras posteriores, gastos fijos de mantenimiento ni impuestos que puedan corresponder en cada jurisdicción. Los costes reales también pueden variar según el importe, la red utilizada, los movimientos del tipo de cambio, las preautorizaciones, los métodos de reembolso y las consecuencias fiscales de convertir criptoactivos. Las tarifas, las operaciones admitidas y el tratamiento fiscal dependen de la procedencia de los fondos, del contrato de la tarjeta y de los registros de las operaciones. Las tarifas citadas para programas de mercados concretos no permiten determinar la elegibilidad en otros países.