
Las tarjetas de pago cripto pueden generar fácilmente una falsa sensación de seguridad: mientras la tarjeta siga funcionando y la aplicación permita iniciar sesión, el producto puede parecer seguro.
Pero no necesariamente lo es.
El funcionamiento normal de una tarjeta de pago cripto suele depender de múltiples partes: la marca de la tarjeta, la plataforma de monedero, el proveedor de KYC, la entidad de la cuenta fiat, el emisor, el procesador de pagos, la red Visa o Mastercard y los socios de liquidez responsables de la conversión y liquidación de criptoactivos. El usuario solo ve una tarjeta, pero detrás existe una larga cadena de fondos y cumplimiento normativo.
Un fallo en cualquiera de estos puntos críticos puede aparecer primero como rechazos ocasionales, retrasos en reembolsos o solicitudes adicionales de verificación. Más adelante puede evolucionar hacia el bloqueo de la cuenta, la imposibilidad de retirar fondos o incluso la interrupción completa del programa de tarjetas.
Por tanto, no basta con preguntar si hoy se puede pagar. Lo importante es saber si el riesgo ha pasado de afectar a una operación concreta a comprometer toda la cuenta y el sistema de fondos.
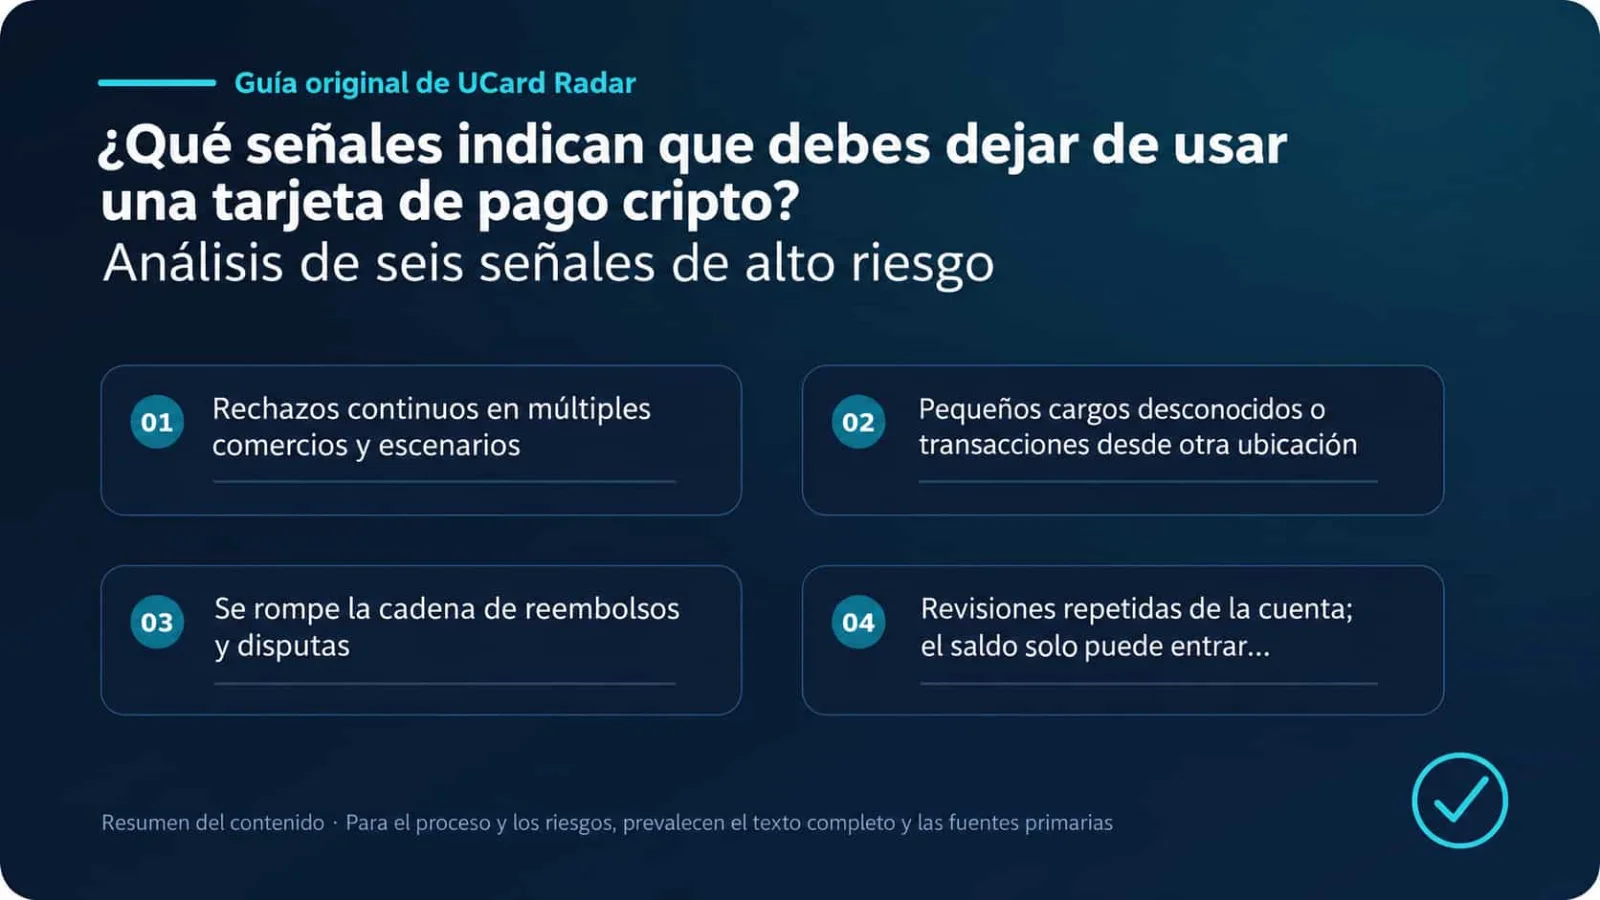
Cuando aparezca cualquiera de los seis eventos siguientes, no deben tratarse como simples fallos operativos. El usuario debería considerar detener inmediatamente los depósitos, suspender los gastos y retirar el saldo disponible.
Fuentes y límites de las conclusiones
Verificación con fuentes primarias: Visa Core Rules and Visa Product and Service Rules; Mastercard Transaction Processing Rules; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?.
Los hechos verificables de este artículo sobre rechazos, congelaciones, transacciones no autorizadas y disputas en tarjetas de pago cripto se basan en los documentos oficiales o regulatorios citados. El estado real del servicio, tarifas, requisitos y cobertura geográfica deben confirmarse en la página vigente del emisor o de la plataforma al momento de solicitar la tarjeta.
Los resultados pueden variar según el emisor, la jurisdicción, el nivel de cuenta y las reglas del comercio. Las experiencias, tasas de éxito, comparaciones de costes o conclusiones de tendencia no divulgadas directamente por las fuentes primarias anteriores deben entenderse como análisis o inferencias, sin confirmación oficial para casos individuales.
1. Rechazos continuos en varios comercios y escenarios
Un rechazo aislado no es raro.
Un saldo insuficiente, comercios que no aceptan tarjetas prepago, fallos de 3D Secure, restricciones de terminales offline o limitaciones por categoría MCC pueden provocar que una operación concreta sea rechazada. Visa también señala que la causa específica de un rechazo normalmente debe ser investigada y explicada por el emisor.
La señal realmente preocupante aparece cuando los rechazos se vuelven sistemáticos:
Fallos consecutivos en comercios distintos;
Imposibilidad de pagar tanto online como en tiendas físicas;
El token de la tarjeta en Apple Pay o Google Pay deja de funcionar de repente;
Se rechazan tanto pagos de prueba de pequeño importe como compras normales;
La aplicación sigue mostrando la tarjeta como “normal”, pero atención al cliente no puede facilitar el código de rechazo;
Muchos usuarios informan del mismo problema al mismo tiempo.
Las reglas actuales de Visa también contemplan mecanismos de rechazo sistemático en condiciones de alto riesgo o fraude. Esto indica que los rechazos persistentes pueden deberse no solo a un fallo del terminal, sino también al emisor, a los sistemas de control de riesgo o al propio programa de tarjetas. (Visa)
Cuándo dejar de usarla
Si la tarjeta falla repetidamente en dos o más comercios normales y en dos o más tipos de pago, y la plataforma no puede explicar el motivo en 24 horas, no se deberían seguir depositando fondos para hacer pruebas.
Algunos usuarios, tras varios rechazos, añaden más saldo, cambian de moneda o aumentan el importe disponible para comprobar si el problema era un saldo insuficiente. Es justo lo contrario de lo recomendable: si la causa es una restricción del programa de tarjetas o de cumplimiento, añadir fondos solo aumenta la cantidad expuesta a un posible bloqueo.
Medidas recomendadas
Detener los depósitos y retirar el saldo disponible; conservar la hora, el importe, el nombre del comercio y el código de error de cada rechazo; utilizar otra tarjeta para pagos necesarios; y esperar a que la plataforma aclare si se trata de una restricción del comercio, de la cuenta o del programa de tarjetas.
2. Cargos pequeños desconocidos o transacciones desde otras ubicaciones
Muchos fraudes no comienzan con una compra grande.
Cuando un atacante obtiene el número de tarjeta, la fecha de caducidad y el código de seguridad, puede intentar primero una operación de importe muy pequeño para comprobar si la tarjeta es válida. Si funciona, puede continuar con cargos de suscripción, compras de bienes digitales o importes mayores.
No conviene esperar al cierre del extracto en los siguientes casos:
Aparece una autorización desconocida de 1 USD o menos;
Aparece un cargo de un comercio extranjero durante la noche;
El mismo comercio intenta varias transacciones fallidas seguidas;
La tarjeta nunca se ha utilizado, pero aparece una compra online;
Una tarjeta congelada sigue recibiendo nuevas autorizaciones o cargos de suscripción;
Se recibe un código de verificación aunque el titular no haya iniciado ninguna operación.
En tarjetas prepago y cuentas similares, los reguladores recomiendan contactar inmediatamente con el emisor si la tarjeta se pierde, el PIN se ve comprometido o aparecen transacciones no autorizadas. Retrasar la notificación puede aumentar las pérdidas asumidas por el usuario. (Consumer Financial Protection Bureau)
Cuándo dejar de usarla
En cuanto se confirme una operación que no haya sido iniciada por el propio usuario, la tarjeta original debe dejar de utilizarse de inmediato, independientemente del importe.
Que un pequeño cargo desconocido haya sido cancelado tampoco demuestra que la tarjeta sea segura. Puede tratarse simplemente de la liberación de una preautorización o de una prueba de validez realizada por un atacante.
Medidas recomendadas
Congelar inmediatamente la tarjeta; desactivar pagos online, internacionales, retiradas en ATM y pagos sin contacto; eliminar el token de la tarjeta de Apple Pay, Google Pay y otros monederos; cambiar la contraseña de la cuenta y volver a configurar la autenticación de dos factores; presentar una disputa ante el emisor y solicitar un número de caso o ticket.
También hay que tener en cuenta que sustituir la tarjeta no siempre cancela antiguas suscripciones. Algunos servicios de actualización de tarjetas pueden facilitar automáticamente los nuevos datos a los comercios donde la tarjeta estaba guardada. Por tanto, el usuario debe cancelar directamente las autorizaciones y suscripciones correspondientes. (Visa Developer)
3. Fallo de la cadena de reembolsos y disputas
La fiabilidad de una tarjeta cripto no debe evaluarse solo por la tasa de pagos exitosos. También importa que los reembolsos regresen correctamente.
En un sistema bancario normal, el reembolso del comercio debe acreditarse en la cuenta del titular a través de la red de pagos. En caso de transacciones no autorizadas, productos no entregados o cargos duplicados, el usuario también puede contactar con el emisor y presentar una disputa. Mastercard define el reembolso como una operación de devolución iniciada por el comercio hacia la cuenta del titular, y tanto Visa como Mastercard exigen que las disputas concretas sean gestionadas por el emisor. (Mastercard)
El peligro no es que un reembolso tarde dos días más. El problema aparece cuando todo el sistema de resolución empieza a fallar:
El comercio facilita prueba del reembolso, pero el saldo no se acredita durante mucho tiempo;
La plataforma no puede consultar el número de referencia o ARN;
Atención al cliente se niega a abrir un ticket de disputa;
Los registros de disputas enviadas desaparecen de la aplicación;
Cada consulta obliga a volver a enviar los mismos documentos;
La plataforma afirma repentinamente que “las tarjetas cripto no admiten reembolsos o chargebacks”, aunque nunca se había informado de ello;
El reembolso solo se devuelve como puntos de la plataforma o tokens internos y no como saldo retirable.
Cuándo dejar de usarla
Si una operación con prueba clara de reembolso del comercio supera el plazo prometido por la plataforma y esta no puede proporcionar un número de seguimiento, conviene dejar de usar la tarjeta para compras de gran importe.
Si desaparecen dos o más reembolsos o la plataforma se niega a aceptar disputas por transacciones no autorizadas, se debería dejar de utilizar por completo.
Por qué el riesgo es alto
Que un pago funcione solo demuestra que el dinero puede ir del usuario al comercio. Que un reembolso funcione demuestra que también puede volver en dirección contraria.
Si la tarjeta permite cobrar pero no devolver dinero, el circuito de pago deja de estar completo. Seguir utilizándola significa que una cancelación de vuelo, la liberación del depósito de un hotel, una devolución de producto o una disputa de suscripción puede acabar sin posibilidad de recuperar los fondos.
4. Revisiones repetidas de cuenta mientras el dinero puede entrar pero no salir
Una revisión KYC por sí sola no es una señal de peligro.
Las tarjetas cripto implican pagos fiat, operaciones transfronterizas y conversión de activos digitales. Por ello, no es extraño que la plataforma vuelva a solicitar identidad, dirección o información sobre el origen de los fondos. El problema real es si existe una causa clara, una lista de documentos definida, un plazo de resolución y un canal de reclamación.
Las situaciones de alto riesgo suelen presentar estos patrones:
Los depósitos siguen funcionando, pero las retiradas y transferencias están desactivadas;
El gasto con tarjeta está suspendido, pero la cuenta sigue aceptando fondos;
Cada entrega de documentación genera una nueva solicitud repetitiva;
No existe un plazo estimado de finalización;
Atención al cliente solo responde “espere al equipo de cumplimiento”;
La plataforma se niega a identificar qué entidad jurídica mantiene el saldo;
Incluso cuando el usuario pide cerrar la cuenta, no se permite retirar los fondos.
Este tipo de cuenta se convierte en una “entrada de fondos unidireccional”: el dinero puede entrar, pero no salir con normalidad.
Cuándo dejar de usarla
Si las retiradas, transferencias y pagos están restringidos al mismo tiempo, hay que dejar de depositar fondos inmediatamente.
Si después de entregar todos los documentos la plataforma sigue sin proporcionar un número de caso, el motivo de la revisión o una vía clara de resolución, la cuenta ya no debería utilizarse como una cuenta habitual de fondos.
Medidas recomendadas
Guardar capturas del saldo, registros de depósitos, hashes de blockchain, comprobantes de transferencias bancarias, páginas de envío KYC y todas las comunicaciones con soporte. Solicitar por escrito el motivo de la restricción, la entidad jurídica responsable de custodiar los fondos y el proceso de devolución en caso de cierre de cuenta.
Conviene señalar que algunas entidades de pago no bancarias utilizan mecanismos de segregación de fondos o “safeguarding” en lugar de un seguro bancario tradicional. La FCA británica aclara que, cuando una entidad de pago no bancaria quiebra, los fondos del cliente generalmente no están cubiertos directamente por el FSCS; la quiebra de la entidad aún puede provocar pérdidas o retrasos prolongados en la devolución. (FCA)
5. Cambios en el emisor, socio bancario o situación regulatoria
En el mercado de tarjetas cripto, la marca visible no siempre es el verdadero emisor.
Un usuario puede solicitar una tarjeta a través de la Marca A, mientras la cuenta de dinero la proporciona la Entidad de Dinero Electrónico B, la tarjeta la emite el Banco C y las operaciones las procesa el Procesador D. Que la marca siga online no significa que las relaciones subyacentes sigan vigentes.
Los siguientes cambios deben considerarse eventos de riesgo importantes:
La web elimina el nombre del emisor o de la entidad jurídica original;
El BIN, los términos de la cuenta o la entidad prestadora cambian de repente;
La plataforma anuncia un nuevo socio bancario sin explicar cómo se migrarán los saldos;
Un regulador impone restricciones al negocio de una entidad relevante;
Se detienen nuevas solicitudes de tarjetas, pero se anima a los usuarios actuales a seguir depositando;
La plataforma desactiva retiradas, conversiones o pagos;
Un socio anuncia públicamente el fin del programa de tarjetas;
Se obliga a los usuarios a trasladar el saldo en un plazo muy corto.
En 2025, la FCA británica informó de que Ziglu dejó de realizar actividades de pago y criptoactivos tras quedar sujeto a restricciones regulatorias y entró en administración especial. Este caso demuestra que un negocio de pagos y cripto puede pasar de operar con restricciones a un procedimiento formal en un periodo relativamente corto. (FCA)
Cuándo dejar de usarla
Si se produce un cambio importante en el emisor, la entidad de custodia o la autorización regulatoria, y la plataforma no publica un plan completo para el tratamiento de saldos y la migración de servicios, no deberían añadirse más fondos.
Si un regulador ya ha anunciado restricciones formales, no conviene esperar a que la marca publique una explicación de carácter comercial.
Medidas recomendadas
Retirar primero los saldos disponibles, cancelar suscripciones importantes y renovaciones automáticas, descargar extractos completos, registrar quién es el emisor y qué términos se aplican, y comprobar si el nombre de la empresa citado por el regulador coincide con la entidad jurídica identificada en el contrato del usuario.
6. Cambios repentinos de reglas y pérdida simultánea de soporte y respuesta operativa
Muchas tarjetas de alto riesgo no cierran inmediatamente su página web antes de que el servicio deje de funcionar.
El patrón más frecuente es otro: primero suben las comisiones y después bajan los límites; se alargan los tiempos de llegada y luego se suspenden las retiradas; se reducen los canales de atención y, finalmente, aparece un aviso ambiguo de “actualización del sistema”.
Cuando coinciden varias de estas señales, el problema deja de ser una simple incidencia operativa:
Suben bruscamente las comisiones de emisión, depósito, conversión o retirada;
Se reducen de forma significativa los límites diarios de gasto o retirada;
El contrato del usuario cambia con frecuencia sin historial de versiones;
La web elimina la dirección de la empresa, información de licencias o el correo de soporte;
Las redes sociales dejan de actualizarse;
Los tickets pasan varios días sin respuesta humana;
La aplicación no se actualiza durante mucho tiempo y páginas clave fallan repetidamente;
La empresa solo trata problemas de fondos por Telegram o mensajes privados;
La plataforma anima a seguir depositando pero no explica los fallos de retirada;
Atención al cliente exige un pago adicional para “desbloquear la cuenta” o “abonar una garantía”.
Una sola de estas señales puede indicar mala gestión. Varias a la vez suelen significar presión sobre la liquidez, el cumplimiento o las relaciones con socios.
Cuándo dejar de usarla
Si coinciden dos de estas tres situaciones —problemas de retirada, cambios repentinos de reglas y pérdida de respuesta del soporte— se debería dejar de utilizar la plataforma.
Si atención al cliente exige transferir más criptoactivos para desbloquear un saldo existente, la situación debería tratarse como posible fraude o riesgo de esquema de fondos, y no debería enviarse más dinero.
Tabla para decidir cuándo dejar de usar la tarjeta
Evento de alto riesgo | Situación que puede observarse temporalmente | Umbral para dejar de usarla | Acción prioritaria |
|---|---|---|---|
Rechazos continuos | Falla un solo comercio o un solo método de pago | Fallos repetidos en varios comercios y escenarios sin explicación clara | Detener depósitos y retirar saldo |
Transacción no autorizada | El nombre del comercio parece distinto, pero la operación puede confirmarse | Cualquier cargo no iniciado por el usuario | Congelar tarjeta y presentar disputa |
Problemas de reembolso | Aún se encuentra dentro del plazo prometido por el comercio o emisor | Existe prueba de reembolso, pero no puede rastrearse, o desaparecen varios reembolsos | Solicitar ARN y número de ticket |
Revisión de cuenta | Solicitud única de documentación adicional de identidad o dirección | Los depósitos funcionan, pero retiradas y pagos permanecen restringidos durante mucho tiempo | Dejar de depositar y conservar pruebas |
Cambios de socio o regulación | Se ha publicado un plan claro de migración | El negocio está restringido, pero no está claro qué ocurrirá con los saldos | Retirar fondos cuanto antes |
Cambio de reglas y pérdida de soporte | Mantenimiento temporal con hora clara de recuperación | Coinciden fallos de retirada, aumento de costes y ausencia de respuesta | Dejar de usar y preparar una reclamación |
Dejar de usarla no significa únicamente congelar la tarjeta
Muchos usuarios interpretan “dejar de usar” como dejar de pagar temporalmente. En una tarjeta cripto de alto riesgo, eso no es suficiente.
Una estrategia completa de reducción de pérdidas debe incluir tres niveles.
Primero, detener toda entrada nueva de fondos, incluidos depósitos on-chain, transferencias bancarias y conversiones internas. No se debe ingresar más dinero solo para comprobar si la retirada funciona.
Segundo, reducir la exposición de la cuenta. Congelar la tarjeta, desactivar permisos de transacción, eliminar tokens de monederos móviles, cancelar suscripciones y cambiar contraseñas reutilizadas en otras plataformas.
Tercero, conservar pruebas útiles para futuras reclamaciones: nombre de la entidad jurídica, versión del contrato del usuario, capturas del saldo, extractos, comprobantes de reembolso, hashes de blockchain, tickets de soporte y correos electrónicos. En caso de disputa, conviene contactar cuanto antes con el emisor real, y no solo con la marca de la tarjeta. Visa y Mastercard indican que los problemas concretos de transacciones y cuentas son gestionados principalmente por el emisor. (Visa)
Conclusión: el verdadero peligro no es que la tarjeta deje de funcionar, sino que el dinero no pueda volver
Un rechazo ocasional no significa necesariamente que una tarjeta cripto esté a punto de fallar. Del mismo modo, que la tarjeta siga funcionando no significa que el saldo esté seguro.
Para decidir cuándo dejar de usarla, hay tres preguntas clave:
¿Se pueden retirar libremente los fondos? ¿Se pueden reclamar las transacciones anómalas? ¿Existe una entidad jurídica clara y verificable que siga siendo responsable de la plataforma?
Si dos de estas tres condiciones fallan al mismo tiempo, ya no debería tratarse como una tarjeta de pago normal ni mantener en ella un saldo elevado.
La forma más prudente de usar una tarjeta cripto sigue siendo: cargar solo lo necesario, realizar gastos pequeños, no mantener fondos durante largos periodos y disponer de al menos una tarjeta de respaldo totalmente independiente. Una gestión de riesgos madura no consiste en convertirse en uno de los primeros en reclamar después de que la plataforma cierre, sino en haber retirado el dinero cuando los primeros eslabones de la cadena de riesgo empiezan a romperse.