
Al solicitar una tarjeta de pago con criptomonedas, ¿conviene empezar con una tarjeta virtual o pagar un costo adicional para obtener una física?
Si la necesitas principalmente para suscripciones como ChatGPT y Netflix, o para compras internacionales por internet, una tarjeta virtual suele ser suficiente. Las tarjetas virtuales compatibles con Apple Pay o Google Wallet también permiten pagar en numerosos comercios físicos. Una tarjeta física puede resultar más útil si viajas con frecuencia al extranjero, necesitas retirar efectivo en cajeros automáticos o quieres seguir pagando cuando no puedes utilizar tu teléfono.
Sin embargo, una tarjeta física no representa una mejora en todos los aspectos. Aunque lleve el logotipo de Visa o Mastercard, no necesariamente permite retirar efectivo, dejar depósitos de garantía en hoteles o realizar preautorizaciones para alquilar vehículos.
La decisión depende de si la tarjeta física incorpora funciones de pago que realmente necesitas y de cuánto tendrías que pagar por ellas.
1. ¿En qué se diferencian las tarjetas virtuales y físicas?
Una tarjeta virtual de pago con criptomonedas proporciona digitalmente el número de tarjeta, la fecha de vencimiento y el código de seguridad (CVV/CVC). Una vez completada la solicitud, el usuario puede consultar estos datos en una aplicación y utilizarlos para compras en línea, suscripciones de software y otros pagos por internet.
La tarjeta física, en cambio, es un instrumento tangible. Según el diseño del producto, puede utilizarse en terminales de pago de comercios mediante un chip EMV, tecnología sin contacto u otros métodos compatibles.
La diferencia fundamental está en el formato de las credenciales de pago y en cómo se utilizan, no en el origen de los fondos ni en la naturaleza financiera del producto.
Característica | Tarjeta virtual | Tarjeta física |
|---|---|---|
Compras y suscripciones en línea | Permite transacciones por internet que cumplan las condiciones aplicables | También puede permitirlas |
Compras en comercios físicos | Puede funcionar mediante una billetera digital compatible | Permite los métodos de pago admitidos para tarjetas físicas |
Apple Pay / Google Wallet | Depende del programa de emisión | También depende del programa de emisión |
Retiros en cajeros automáticos | No permite retiros tradicionales mediante inserción de tarjeta; los sistemas especiales sin tarjeta son un caso distinto | Requiere habilitación para retiros, PIN y un cajero compatible |
Costo de obtención | Normalmente no tiene costos de fabricación ni envío | Puede incluir cargos de emisión, envío y membresía |
Riesgo de pérdida | No existe el riesgo de perder una tarjeta física | Puede perderse o ser robada |
Restricciones geográficas | Sujeta a requisitos de elegibilidad y regiones de emisión | También debe considerarse la cobertura de envío |
Conviene distinguir dos conceptos que suelen confundirse: virtual y física describen el formato de la tarjeta; débito, prepago y crédito describen la naturaleza del producto financiero.
Una tarjeta virtual puede ser la credencial de pago digital de un producto de débito, prepago o crédito. Lo mismo ocurre con una tarjeta física. Incluso cuando se carga con criptoactivos como USDT o USDC, solicitar su versión física no modifica la clasificación financiera del producto original.
Un mismo programa de tarjetas cripto puede permitir que ambas modalidades compartan saldo y límites de transacción, o puede asignarles números diferentes y operar programas independientes.
Por ejemplo, los usuarios elegibles de la tarjeta prepago de Crypto.com pueden obtener primero una tarjeta virtual y después solicitar una física. Según su documentación oficial sobre tarjetas virtuales, al activar la tarjeta física también se actualizan la fecha de vencimiento y el CVV de la virtual. Es posible que los comercios que conservaron los datos anteriores requieran actualizar la información de pago.
2. ¿Cómo comparar los costos? ¿Por qué puede ser más cara una tarjeta física?
Las tarjetas virtuales no requieren fabricación ni envío, por lo que sus costos iniciales suelen ser menores. Las físicas pueden tener cargos adicionales por emisión, entrega o reposición. Algunos productos también exigen una membresía de nivel superior o mantener bloqueada una determinada cantidad de activos.
Sin embargo, el cargo único de emisión no necesariamente representa el mayor gasto durante el uso prolongado de la tarjeta.
Los costos que pueden tener un impacto más importante a largo plazo son los relacionados con la carga de activos digitales, la conversión de activos, los pagos en otras monedas, el mantenimiento de la cuenta y los retiros de efectivo. Si las tarjetas virtual y física comparten la misma cuenta y estructura de tarifas, estos cargos suelen ser iguales.
Ejemplo: la tarjeta prepago de Crypto.com en Estados Unidos
La tabla oficial de tarifas de la tarjeta Visa prepago de Crypto.com para Estados Unidos, actualizada el 1 de septiembre de 2026, establece lo siguiente:
La emisión de la tarjeta física del nivel Midnight cuesta USD 4,99.
Las recargas realizadas con tarjeta de débito tienen una comisión del 1 %.
Las compras en monedas distintas del dólar estadounidense y los retiros en cajeros automáticos de los niveles Midnight, Ruby, Jade e Indigo están sujetos a una comisión por transacción en moneda extranjera del 3 %.
Los retiros que superen el límite mensual gratuito correspondiente tienen una comisión del 2 %. El operador del cajero puede cobrar cargos adicionales.
Supongamos que un usuario gasta cada mes el equivalente a USD 1.000 en monedas distintas del dólar estadounidense y que todas las operaciones están sujetas a la comisión del 3 %. En un año pagaría USD 360. Frente a esa cantidad, el costo de emisión de USD 4,99 de la tarjeta física tiene un efecto reducido sobre el gasto total.
Esos USD 360 ilustran el costo recurrente de realizar pagos en otras monedas; no son un gasto adicional por solicitar la tarjeta física. Si la tarjeta virtual utiliza la misma estructura de tarifas, también generaría ese costo.
Al cargar una tarjeta con criptoactivos, también hay que considerar la diferencia entre el precio de conversión ofrecido por la plataforma y el precio de mercado. Aunque no aparezca una comisión de recarga independiente, el diferencial de conversión puede representar un costo real.
Para comparar ambas tarjetas, conviene separar los gastos en dos categorías:
Costos compartidos de uso: Cargas de fondos, conversión de activos, pagos en otras monedas y mantenimiento de cuenta, que pueden aplicarse a ambas tarjetas.
Costos adicionales de la tarjeta física: Fabricación, envío, requisitos de membresía exclusivos de la modalidad física, reposición y gastos relacionados con nuevas funciones, como los retiros en cajeros automáticos.
Antes de decidir, calcula los costos de uso compartidos y después determina cuánto pagarías de más por la tarjeta física y qué funciones adicionales obtendrías a cambio.
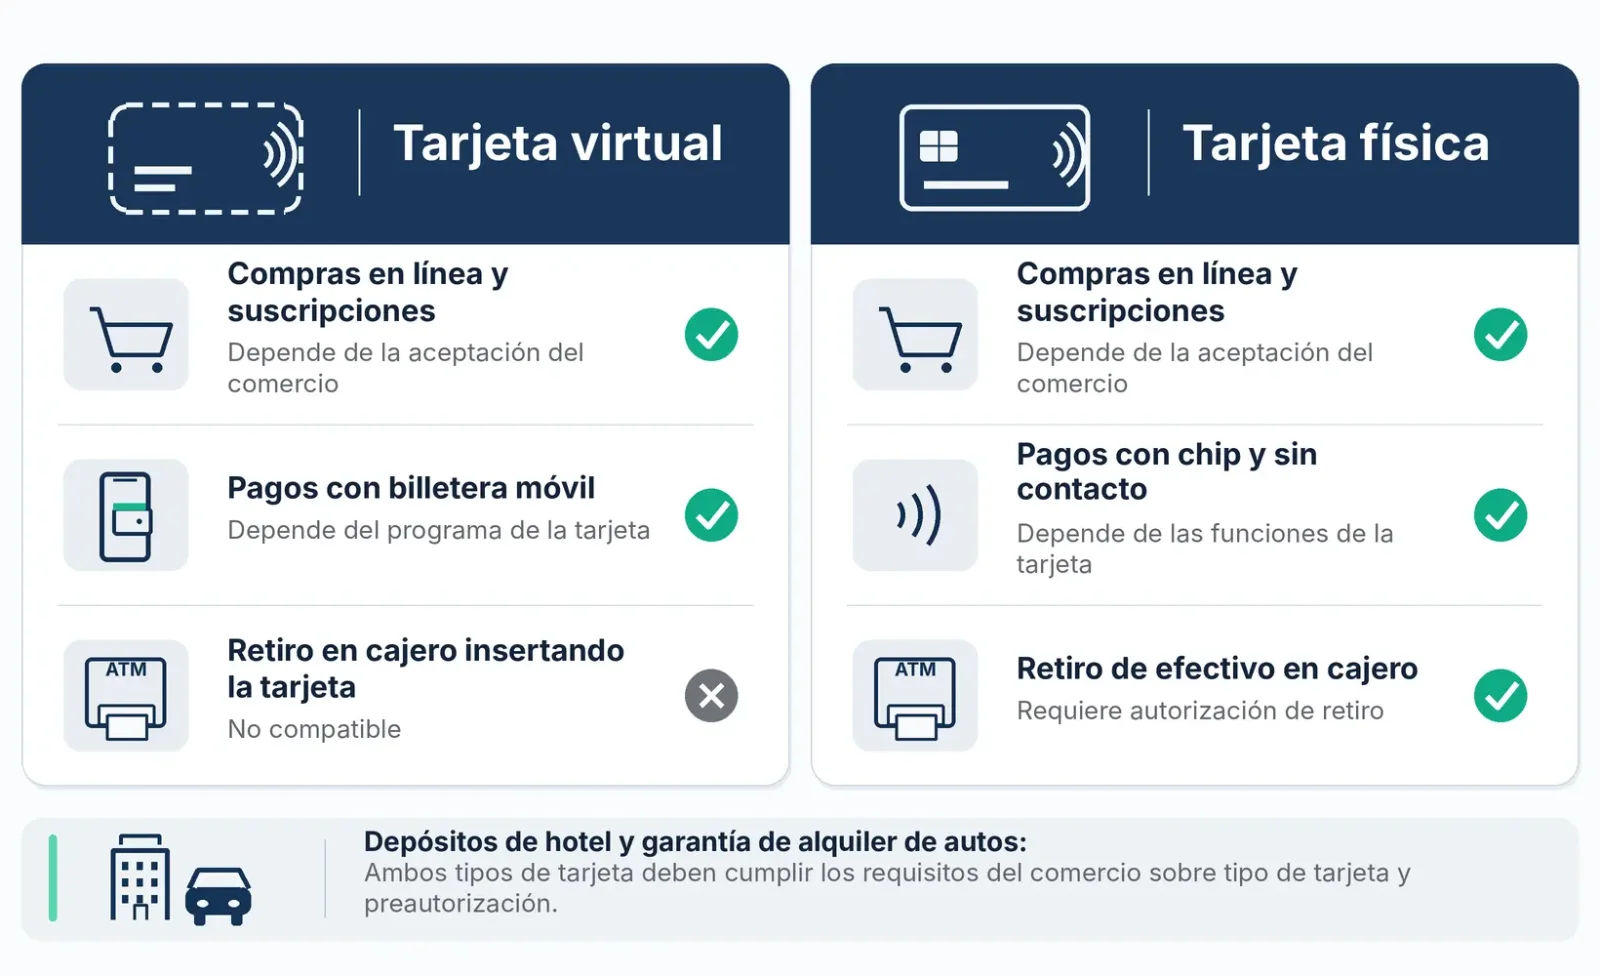
3. Suscripciones en línea y billeteras digitales: ¿Qué puede hacer una tarjeta virtual?
Para quienes pagan principalmente servicios de inteligencia artificial, suscripciones de software y compras internacionales por internet, el chip y las funciones de pago físico de una tarjeta de plástico aportan muy poco. Lo importante al elegir una tarjeta virtual es comprobar que los comercios deseados la acepten y que pueda procesar los cobros posteriores de manera confiable.
¿Poder pagar una vez significa que funcionarán las suscripciones recurrentes?
Que una tarjeta virtual permita completar una compra única en un sitio de comercio electrónico no garantiza que funcione para servicios con renovación automática, como ChatGPT, servidores en la nube o plataformas de streaming.
Los comercios pueden considerar el país emisor, el tipo de tarjeta, el BIN (número de identificación bancaria), la dirección de facturación y el riesgo de la transacción antes de aceptar un pago. Algunas tarjetas prepagadas también tienen restricciones para los cobros recurrentes.
En sus preguntas frecuentes oficiales para Canadá, Mastercard señala que algunas tarjetas prepagadas permiten compras individuales, pero no pueden registrarse como medio de pago para facturas periódicas. Se trata de una limitación de determinadas tarjetas prepagadas, no de una restricción general de las tarjetas virtuales para pagar suscripciones.
Otro factor que influye en los pagos por internet es 3D Secure (3DS).
3DS es un mecanismo de autenticación del titular utilizado en transacciones con tarjetas por internet. Cuando se necesita una verificación adicional, el emisor puede solicitar un código recibido por SMS, una confirmación en la aplicación u otro método compatible.
Pero autenticar correctamente al titular no significa que el pago haya sido autorizado.
Según la explicación técnica de Visa sobre 3DS, la autenticación sirve para verificar la identidad del titular, mientras que el emisor decide la autorización considerando el saldo disponible, el estado de la cuenta y sus reglas de riesgo. Una transacción puede rechazarse incluso después de superar 3DS.
La compatibilidad con 3DS depende principalmente del emisor, del programa de tarjetas y de su infraestructura de autenticación. No está directamente relacionada con la posesión de una tarjeta física.
Por tanto, si necesitas pagar suscripciones durante largos períodos, prioriza una tarjeta compatible con los comercios que utilizas, los cargos recurrentes y la autenticación requerida. Obtener una tarjeta física, por sí solo, no resuelve estos problemas de aceptación.
Las billeteras digitales han reducido la distancia entre las tarjetas virtuales y físicas
Antes, una de las diferencias más claras entre ambas modalidades era la posibilidad de pagar en comercios presenciales.
La expansión de billeteras digitales como Apple Pay y Google Wallet ha cambiado esa situación. Los usuarios pueden pagar con teléfonos inteligentes o relojes inteligentes en comercios que acepten los pagos sin contacto correspondientes.
Esto significa que una tarjeta sin soporte físico puede cubrir gastos cotidianos en supermercados, restaurantes y tiendas de conveniencia.
Sin embargo, no todas las tarjetas de pago con criptomonedas son compatibles con billeteras digitales.
La documentación oficial de Apple establece que la tarjeta debe proceder de un emisor participante en Apple Pay y que la terminal del comercio debe aceptar la red de pago correspondiente y las transacciones sin contacto. Google también exige que el emisor admita expresamente Google Wallet, además de cumplir las condiciones del dispositivo y la región.
Las diferencias pueden aparecer incluso entre programas de un mismo proveedor emitidos en distintos mercados. Por ejemplo, la documentación de tarjetas virtuales de Crypto.com indica que las tarjetas virtuales correspondientes emitidas en Estados Unidos admiten Apple Pay, Samsung Pay y Google Pay, mientras que las emitidas en Singapur incluyen compatibilidad con Google Pay. Las tarjetas de Australia, la Unión Europea y Canadá tienen sus propias condiciones de compatibilidad.
Por eso, cuando un producto anuncia Apple Pay o Google Pay, conviene verificar si la función está disponible para la región emisora y el programa de tarjetas específicos que deseas solicitar.
Para quienes viven en mercados donde los pagos sin contacto están ampliamente extendidos y utilizan habitualmente billeteras digitales, una tarjeta virtual puede cubrir la mayor parte de sus compras diarias.
La tarjeta física sigue siendo útil cuando es necesario insertar el chip, introducir un PIN o utilizar una terminal que no es compatible con la billetera digital.
4. Pagos durante viajes: cajeros automáticos, depósitos de hotel y tarjetas de respaldo
Viajar es uno de los contextos en los que una tarjeta física puede ofrecer mayores ventajas. Sin embargo, retirar efectivo, garantizar una reserva de hotel y pagar compras habituales implican requisitos diferentes.
Retiros en cajeros automáticos: una ventaja de las tarjetas físicas que depende de la habilitación
Los cajeros automáticos tradicionales suelen utilizar una tarjeta física y mecanismos de autenticación como el PIN para entregar efectivo. Algunos equipos permiten retiros sin tarjeta o mediante tecnología sin contacto, pero no todas las tarjetas virtuales incorporadas a una billetera digital admiten estas funciones.
Tener una tarjeta física con el logotipo de Visa o Mastercard tampoco garantiza que se pueda retirar efectivo.
La posibilidad de hacerlo depende de que el programa de emisión habilite esa función.
Antes de solicitar la tarjeta, revisa los permisos para retirar efectivo, los límites diarios y mensuales, las comisiones por superar esos límites y la compatibilidad con los cajeros del destino.
También deben considerarse los cargos adicionales del operador del cajero y los costos de conversión de moneda. Incluso si el emisor ofrece una cantidad mensual de retiros sin comisión propia, cada operación no necesariamente será gratuita.
Depósitos hoteleros y garantías de alquiler: una tarjeta prepago física no sustituye a una de crédito
Es habitual pensar que disponer de una tarjeta cripto física Visa o Mastercard basta para garantizar reservas hoteleras o alquileres de vehículos.
La situación es más compleja.
Al registrarse en un hotel o retirar un vehículo, el comercio puede realizar una preautorización y retener temporalmente un importe para cubrir alojamiento, alquiler, depósitos u otros posibles cargos. Después de la liquidación final, el importe retenido se ajusta o se libera.
El problema es que la aceptación de una tarjeta como garantía no depende únicamente de su formato, sino también de la categoría del producto financiero.
La información oficial de Mastercard Canadá sobre tarjetas prepagadas señala que los hoteles y las empresas de alquiler de vehículos pueden exigir una tarjeta de crédito para realizar reservas. Una tarjeta prepago podría ser válida para el pago final sin cumplir los requisitos exigidos para el depósito de garantía.
Esto es especialmente importante para las tarjetas cripto, ya que numerosos productos requieren cargar fondos antes de utilizarlos. El usuario debe disponer de un saldo suficiente con antelación.
Las indicaciones de Crypto.com sobre preautorizaciones explican que hoteles, empresas de alquiler y algunas gasolineras pueden preautorizar importes superiores al consumo real. El saldo retenido no puede utilizarse para otros pagos hasta que se liquide la operación.
Por ejemplo, la factura final de un hotel puede ser de USD 500, pero el establecimiento podría exigir una retención de USD 700 al llegar. Si la tarjeta solo tiene USD 550 disponibles, no podrá completar la preautorización, aunque el saldo alcance para cubrir la habitación.
Antes de utilizar una tarjeta cripto para reservar un hotel o alquilar un vehículo, consulta si el comercio acepta esa categoría de tarjeta, si exige presentar una tarjeta física y cuáles son el importe y las condiciones de liberación del depósito.
¿Qué utilidad tiene una tarjeta física como respaldo durante un viaje?
Una tarjeta física ofrece otra ventaja: si pierdes el teléfono, se agota la batería, el dispositivo deja de funcionar o no puedes utilizar la billetera digital, todavía podrías pagar con la tarjeta física.
Sin embargo, esta función de respaldo solo resuelve problemas relacionados con el dispositivo o las credenciales de pago.
Si ambas tarjetas pertenecen al mismo programa y comparten la cuenta de fondos y los controles de riesgo, las dos podrían dejar de funcionar cuando la cuenta se bloquea, el saldo es insuficiente o la plataforma suspende sus servicios.
5. Seguridad y protección de fondos: ¿Tener dos tarjetas es realmente más seguro?
Las tarjetas virtuales no pueden perderse físicamente ni ser robadas como un objeto material. Algunos productos también permiten bloquearlas, eliminarlas o sustituir sus datos desde la aplicación, lo que facilita su administración.
Aun así, pueden producirse operaciones no autorizadas debido a filtraciones de datos de comercios, sitios de phishing, dispositivos comprometidos o credenciales de acceso robadas.
Las tarjetas físicas pueden aprovechar mecanismos de seguridad como el chip EMV en entornos compatibles, pero también están expuestas a pérdidas, robos y filtraciones de información.
En las tarjetas de pago con criptomonedas, la seguridad de las transacciones es solo una parte del problema.
Si el usuario deposita activos digitales como USDT en una cuenta bajo custodia de la plataforma, la protección de esos fondos también depende de la gestión de activos, la segregación de fondos, la capacidad de atender retiros y reembolsos, las políticas de bloqueo de cuentas y la continuidad de los servicios de los emisores asociados.
Tanto las tarjetas virtuales como las físicas pueden estar expuestas a los mismos riesgos operativos de la plataforma. Tener una tarjeta de plástico no proporciona, por sí mismo, protección adicional sobre los fondos.
Lo importante es conocer los mecanismos de respuesta ante incidentes: ¿se puede bloquear la tarjeta de inmediato? ¿Es posible cambiar el número? ¿Cómo se devuelven los reembolsos? ¿Quién gestiona las transacciones disputadas? ¿La reposición de la tarjeta o el cambio de credenciales afecta las suscripciones existentes?
Estas condiciones suelen influir más en las pérdidas reales y en los costos de resolver una operación sospechosa que la posibilidad de extraviar físicamente una tarjeta.
6. ¿Qué tarjeta elegir según tus necesidades y qué comprobar antes de solicitarla?
La mayoría de los usuarios no necesita solicitar ambas modalidades. Definir primero los usos previstos y comparar después las funciones y tarifas de productos concretos suele ser más eficaz que elegir únicamente por el formato.
Principalmente servicios de IA, suscripciones de software y compras internacionales: prioriza la tarjeta virtual.
Revisa la aceptación en los comercios que utilizas, la compatibilidad con cargos recurrentes, la autenticación 3DS y los costos a largo plazo. Si la tarjeta virtual procesa esas operaciones de forma confiable, la tarjeta física aporta poco valor adicional.
Principalmente compras presenciales: comprueba primero la compatibilidad con billeteras digitales.
Si puedes incorporar la tarjeta virtual a Apple Pay o Google Wallet en tu región y los comercios que frecuentas aceptan ampliamente pagos sin contacto, no hay necesidad de solicitar de inmediato una tarjeta física. Su ventaja aparece cuando necesitas con frecuencia una modalidad de pago independiente mediante una tarjeta material.
Viajes frecuentes al extranjero o retiros de efectivo: considera una tarjeta física.
Verifica la habilitación de cajeros automáticos, el PIN, los límites de retiro, las comisiones por moneda extranjera y las condiciones de aceptación en el destino. Si necesitas garantías hoteleras o para alquilar vehículos, conviene llevar otra tarjeta bancaria que cumpla las condiciones del comercio, especialmente una de crédito.
Si quieres tener ambas tarjetas, confirma que realmente se complementen.
Utilizar la virtual para suscripciones y pagos con billeteras digitales, y reservar la física para retirar efectivo o comprar cuando el teléfono no está disponible, es una distribución razonable. Si sus funciones se superponen casi por completo, pero mantener ambas exige pagar otra membresía o bloquear activos, la utilidad de tenerlas simultáneamente puede ser escasa.
Antes de solicitar una tarjeta, verifica estos cinco aspectos:
Elegibilidad: ¿Tu lugar de residencia, documentos de identidad y requisitos de KYC cumplen las condiciones del programa emisor? ¿La tarjeta física puede enviarse a tu ubicación?
Compatibilidad de pagos: ¿Admite tus comercios habituales en línea, cargos recurrentes, 3DS y Apple Pay o Google Wallet en tu región?
Funciones de la tarjeta física: ¿Están habilitados los retiros en cajeros automáticos, las operaciones con chip y el PIN? ¿Qué límites y restricciones geográficas se aplican?
Costo total: ¿Cuánto cuestan las cargas de fondos, conversiones de criptoactivos, operaciones en moneda extranjera, retiros, membresías, emisión de tarjeta física, envíos y reposiciones? ¿Existen cargos por inactividad o requisitos de bloqueo de activos?
Gestión de cuentas y riesgos: ¿Ambas tarjetas comparten saldo, límites y estado de bloqueo? ¿Cómo se gestionan reembolsos, disputas, reposiciones o restricciones de cuenta?
Puedes comparar productos en la base de datos de tarjetas de pago con criptomonedas de UCardRadar y después confirmar los detalles en las tarifas oficiales y las condiciones del emisor.
Una tarjeta física merece la pena cuando resuelve necesidades reales de pago que la virtual no puede cubrir. Para quienes compran principalmente por internet, suele ser más útil elegir una tarjeta virtual confiable, con buena compatibilidad y tarifas transparentes.