
Una tarjeta de pago con criptomonedas puede funcionar normalmente en supermercados, restaurantes y tiendas en línea, pero ser rechazada por determinados servicios financieros, plataformas digitales o comercios especializados. Incluso con saldo suficiente y una autenticación 3D Secure completada correctamente, la transacción puede ser rechazada.
Una de las posibles causas son las restricciones por categoría de comercio (Merchant Category Restrictions). Las transacciones con tarjeta suelen incluir un código de categoría de comercio (Merchant Category Code, MCC), que el emisor puede utilizar para restringir determinados tipos de actividad. Algunos programas de tarjetas prohíben operaciones como la compra de criptoactivos, las transferencias de fondos o las apuestas.
Sin embargo, un pago también puede fallar durante la aceptación por parte del comercio, la autenticación u otras etapas de la autorización. Para determinar si el problema está relacionado con el MCC, primero hay que entender su función dentro del proceso de pago.
1. ¿Por qué las tarjetas de criptomonedas rechazan pagos en ciertos comercios?
El MCC es un código de cuatro dígitos que identifica la actividad comercial de un establecimiento o determinadas categorías de transacciones dentro del sistema de tarjetas de pago. Por ejemplo, los supermercados suelen utilizar el código 5411, los restaurantes el 5812 y los intermediarios bursátiles pueden utilizar el 6211. Por lo general, el código refleja la actividad del comercio, no cada producto que compra el consumidor. Que un supermercado venda tarjetas de regalo no significa que todas esas compras reciban automáticamente un MCC diferente.
La clasificación de los comercios es asignada y administrada por la entidad adquirente (Acquirer) o por otros proveedores de servicios de adquirencia, conforme a las reglas de las redes de tarjetas. El titular no elige el MCC. Las distintas actividades realizadas en un mismo establecimiento, así como las transacciones que requieren una identificación específica, también pueden estar sujetas a códigos diferentes. El Merchant Data Standards Manual de Visa establece los criterios aplicables a la información y clasificación de los comercios.
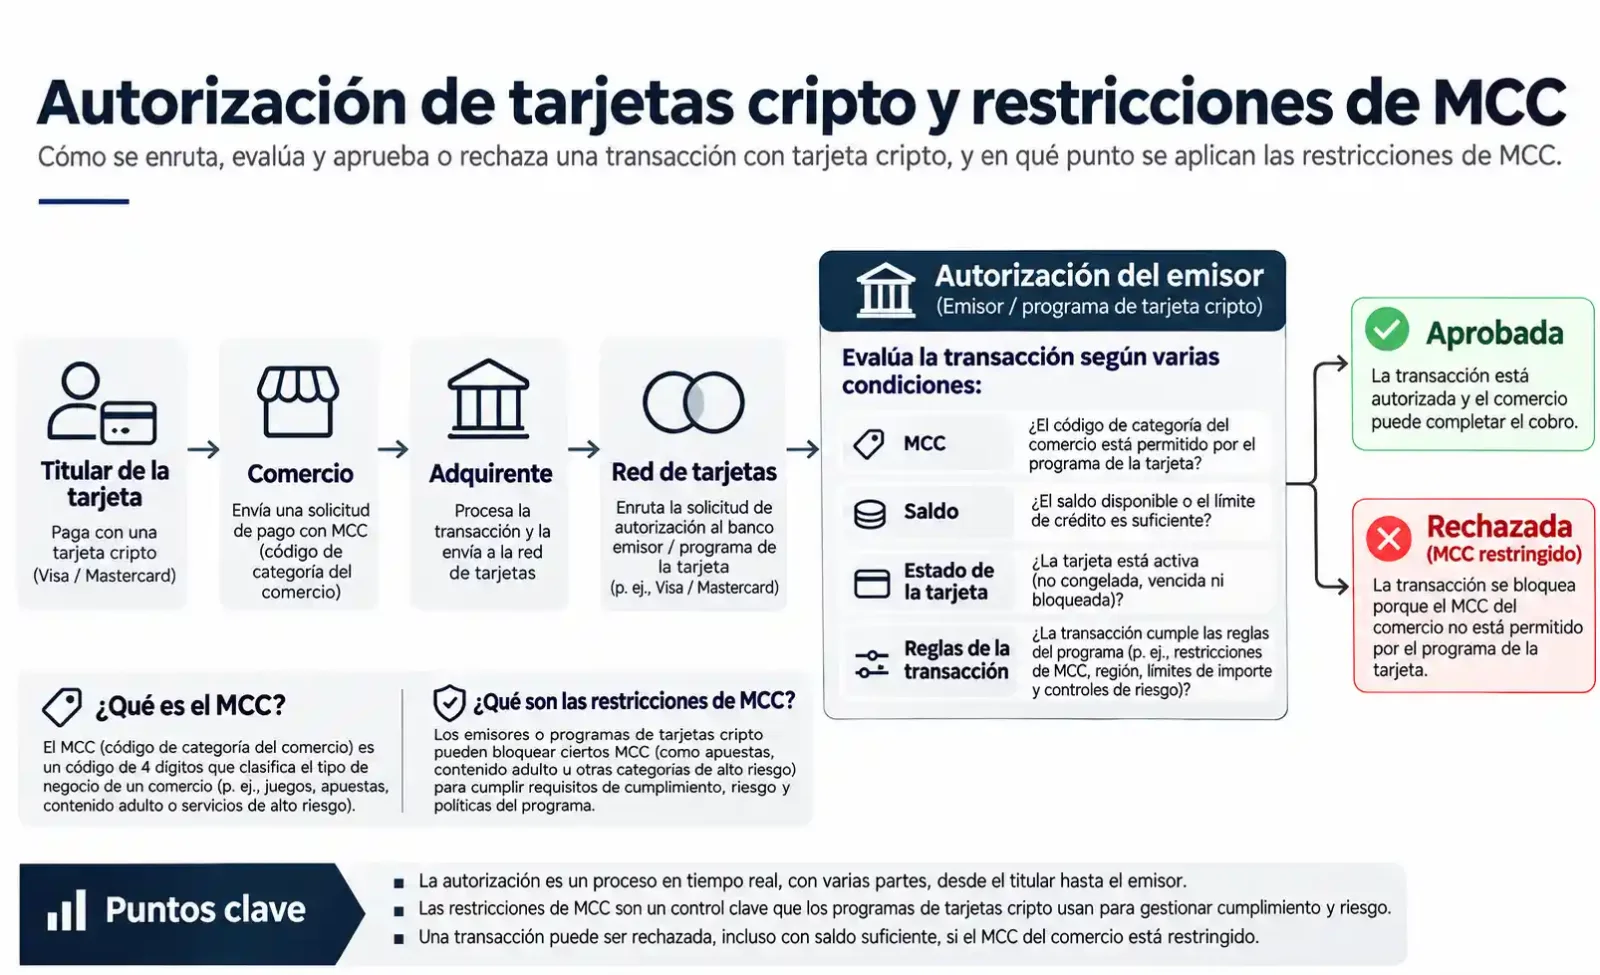
Cuando se realiza un pago, el comercio envía una solicitud de autorización a través de una pasarela o procesador de pagos, la entidad adquirente y la red de tarjetas. El emisor (Issuer), o su sistema de procesamiento de autorizaciones, decide si aprueba la operación. Para tomar esa decisión pueden utilizarse datos como la categoría del comercio, el importe, la ubicación, la moneda y la modalidad de la transacción.
Supongamos que un programa de tarjetas prohíbe comprar criptoactivos mediante una tarjeta bancaria. Si el MCC incluido en la solicitud de autorización activa una restricción del programa, el emisor puede rechazar el pago. Este tipo de control ya está contemplado en la infraestructura de pagos: Commercial Payment Controls de Visa permite gestionar transacciones según la categoría del comercio, mientras que los ejemplos de reglas de autorización para tarjetas emitidas por Adyen muestran cómo establecer controles por país y MCC.
El MCC es solo uno de los factores considerados durante la autorización y no determina por sí mismo el resultado. El estado de la tarjeta, el saldo disponible, los límites y otros controles de riesgo también pueden decidir si se aprueba una operación.
2. ¿Qué MCC suelen estar sujetos a restricciones en las tarjetas de criptomonedas?
Las transferencias de fondos, la financiación de cuentas financieras, la compra de criptoactivos, las apuestas y las operaciones con valores son algunas de las categorías que requieren especial atención. La siguiente tabla presenta seis MCC representativos. No constituye una lista universal de operaciones prohibidas para todas las tarjetas de criptomonedas.
MCC | Categoría del comercio | Actividades que puede incluir |
|---|---|---|
4829 | Money Transfer | Remesas, transferencias electrónicas de fondos y servicios relacionados |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | Productos financieros ofrecidos por instituciones financieras, financiación de cuentas, compra de divisas o criptoactivos, pago de deudas y otras operaciones |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | Compra de divisas o criptoactivos a entidades no financieras, determinadas operaciones de financiación de cuentas y servicios relacionados |
6211 | Security Brokers/Dealers | Intermediación bursátil y servicios relacionados con la negociación de valores |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | Compra y recarga de tarjetas de valor almacenado o cuentas de saldo prepagado ofrecidas por entidades no financieras |
7995 | Betting and Gambling | Apuestas, casinos y otras actividades de juego con dinero |
Las denominaciones de la tabla se presentan de forma simplificada para facilitar la lectura. La clasificación efectiva depende de las reglas aplicables de cada red de tarjetas.
Comprar criptoactivos no es lo mismo que depositar fondos en una cuenta de tarjeta
Cuando un usuario deposita USDT en la cuenta asociada a su tarjeta de criptomonedas, puede hacerlo mediante una transferencia en blockchain, sin pasar por la red de adquirencia de tarjetas. En ese caso, el depósito no genera un MCC correspondiente a una transacción con tarjeta. En cambio, una compra posterior de productos habituales con esa tarjeta sí pasa por el proceso de autorización de pagos con tarjeta.
Si el usuario utiliza esa misma tarjeta para comprar BTC o USDT en una plataforma de negociación, la naturaleza de la operación cambia. Según las reglas de clasificación de comercios de Visa, una compra de criptoactivos puede corresponder al MCC 6012 o al 6051, dependiendo de la entidad que presta el servicio y de cómo esté estructurada la transacción. En otros supuestos de adquisición de monedas fiduciarias no tradicionales contemplados por las reglas aplicables, también pueden intervenir códigos como el 4829 o el 6540. Por tanto, no es correcto asignar automáticamente el MCC 6051 a todas las compras de criptoactivos.
Los emisores pueden restringir estas operaciones para controlar las transacciones con equivalentes de efectivo, la circulación repetida de fondos o los pagos que no se ajustan al uso previsto del programa de tarjetas. Que un programa permita financiar el saldo disponible para compras con criptoactivos no significa que también permita volver a comprar criptoactivos a través de la red de tarjetas.
Transferencias, financiación de cuentas y servicios financieros especializados
El MCC 4829 se relaciona principalmente con las transferencias de fondos. Los MCC 6012, 6051 y 6540 pueden aplicarse a operaciones de financiación de cuentas, productos de valor almacenado y otros servicios prestados por entidades financieras o no financieras. No son códigos intercambiables por el simple hecho de que una operación implique añadir fondos a una cuenta. La clasificación también depende del tipo de comercio, de la operación concreta y de las reglas de procesamiento.
Algunas tarjetas de consumo que ofrecen recompensas en efectivo son especialmente sensibles a las transferencias de fondos, porque las transferencias repetidas podrían utilizarse para obtener beneficios que no cumplen las condiciones del programa de recompensas. Las operaciones de apuestas y valores también pueden estar sujetas simultáneamente a las políticas del emisor, los requisitos de adquirencia y la legislación local. Conviene consultar las disposiciones específicas del programa sobre Prohibited Transactions, Account Funding, Money Transfer y otras actividades relacionadas.
3. Casos reales: las políticas de Crypto.com y Coinbase
Crypto.com USD Card: restricciones por MCC expresamente recogidas en la documentación oficial.
En su artículo Why was my transaction with the Crypto.com USD Card declined?, Crypto.com identifica como posible causa de rechazo que el MCC del comercio no cumpla la política de uso de la tarjeta. La página también menciona otros motivos, como una tarjeta bloqueada, saldo insuficiente en USD, errores en el PIN o en los datos utilizados para pagos en línea, métodos de pago no admitidos y operaciones de pago a plazos que no están permitidas.
Estos motivos de rechazo corresponden al producto USD Card al que se refiere esa documentación oficial.
Coinbase Card: categorías de actividades comerciales prohibidas publicadas oficialmente.
La guía de uso de Coinbase Card enumera categorías prohibidas como la intermediación bursátil, las apuestas, las transferencias de fondos, los servicios de remesas y las actividades relacionadas con criptomonedas. También indica que, en Estados Unidos, no se admiten transferencias ni retiros hacia plataformas como Venmo, PayPal o Cash App.
La página describe restricciones comerciales aplicables a un producto concreto. No publica un código MCC de bloqueo para cada actividad prohibida. Por ello, no es posible elaborar una lista negra completa de MCC para Coinbase Card únicamente a partir de los nombres de esas actividades.
4. ¿Por qué una misma tarjeta puede funcionar en un comercio y fallar en otro?
Dos sitios web pueden vender productos similares y, aun así, transmitir información distinta sobre el comercio a la red de tarjetas. Una empresa de software puede cobrar directamente, mientras que otra ofrece suscripciones a través de un Merchant of Record, es decir, una entidad que actúa como vendedor formal y asume las responsabilidades correspondientes de venta y cobro. Las diferencias entre las entidades comerciales, los acuerdos de adquirencia y los modelos de negocio pueden afectar el nombre, la ubicación y el MCC que aparecen asociados a una transacción.
Incluso cuando el consumidor ve la misma marca, una plataforma grande puede procesar sus servicios en la nube, suscripciones de software y contenidos digitales mediante distintas cuentas de comercio. No obstante, utilizar un Merchant of Record no implica necesariamente un cambio de MCC. La clasificación sigue dependiendo de la actividad real y de la asignación efectuada por la entidad adquirente.
Utilizar la misma pasarela de pago no significa utilizar el mismo MCC. Proveedores de servicios de pago como Stripe y Adyen trabajan con comercios de numerosos sectores. Si una tarjeta funciona en un sitio web que utiliza Stripe, pero falla en otro, eso no demuestra que Stripe rechace esa tarjeta de forma generalizada.
También pueden producirse resultados distintos en operaciones de un mismo comercio. La verificación inicial de una tarjeta puede implicar únicamente una autorización por un importe reducido, mientras que el cobro definitivo corresponde a una cantidad diferente. Una compra puntual y una renovación automática iniciada por el comercio también pueden estar sujetas a condiciones distintas de autenticación y autorización. Además, la financiación de cuentas puede utilizar procedimientos especiales de procesamiento o configuraciones específicas del comercio.
Una operación puede rechazarse por el importe, la ubicación, la modalidad de pago, el saldo disponible o los controles de riesgo, aunque el MCC no haya cambiado. Por tanto, que una tarjeta se vincule correctamente a una cuenta pero falle al realizar el cobro no demuestra, por sí solo, que la categoría del comercio esté prohibida.
5. ¿En qué se diferencian las restricciones por MCC de las exclusiones de recompensas?
Los MCC pueden utilizarse tanto para controlar las autorizaciones como para calcular recompensas, pero ambas reglas responden a objetivos distintos. Las restricciones de autorización determinan si una transacción puede aprobarse; las exclusiones de recompensas determinan si una operación ya realizada cumple los requisitos para recibir beneficios.
Regla | Efecto directo | Posible resultado |
|---|---|---|
Restricción de autorización por categoría de comercio | Aprobación de la transacción | Pago rechazado |
Exclusiones de recompensas (Rewards Exclusions) | Derecho a obtener cashback o puntos | Pago aprobado sin recompensas |
Reglas de comisiones para determinados comercios | Coste de la transacción | Pago aprobado con cargos adicionales |
La política de exclusiones del programa de recompensas CRO para tarjetas prepagadas de Crypto.com enumera diversos MCC que no dan derecho a recompensas, incluidas determinadas categorías de transferencias de fondos, servicios financieros y servicios públicos. Ese documento regula la elegibilidad para obtener recompensas CRO. Sus exclusiones no deben interpretarse directamente como prohibiciones de pago con tarjeta.
Al comparar tarjetas, conviene revisar por separado las condiciones de Card Usage Restrictions, Prohibited Transactions, Rewards Exclusions y las comisiones. No recibir cashback por una compra no equivale a que esa compra esté prohibida.
6. ¿Cómo saber si un pago fue rechazado por una restricción de MCC?
Las páginas de pago suelen mostrar únicamente mensajes generales como Declined o Payment Failed. Es posible que el titular no reciba la respuesta detallada que obtuvo el comercio o su proveedor de adquirencia. Para identificar la causa, se recomienda seguir este orden:
Identificar en qué etapa falló el pago. Si aparece Card Not Supported inmediatamente después de introducir el número de tarjeta, es posible que el comercio o su proveedor de pagos la haya rechazado antes de enviar la solicitud de autorización al emisor. Si falla la autenticación 3D Secure (3DS), primero debe resolverse ese problema. El protocolo 3DS permite autenticar al titular en pagos en línea, pero superar esa verificación no garantiza que el emisor autorice la operación.
Consultar la aplicación de la tarjeta. Buscar si existe una transacción fallida o un registro de autorización correspondiente. La ausencia de un registro no demuestra, por sí sola, que el emisor no haya recibido la solicitud. Es necesario solicitar una comprobación al proveedor.
Descartar las causas habituales. Comprobar el saldo disponible, la moneda, si la tarjeta está congelada o bloqueada, la configuración de pagos en línea y los límites por operación o acumulados. Algunos comercios solicitan una preautorización por un importe superior al consumo definitivo.
Revisar las restricciones oficiales. Buscar en las condiciones de uso expresiones como Merchant Category Restrictions, Prohibited Transactions o Restricted Merchants. Conviene prestar especial atención a las transferencias de fondos, la financiación de cuentas financieras y las compras de criptoactivos.
Contactar al proveedor de la tarjeta. Facilitar la fecha y hora de la operación, la zona horaria, el nombre del comercio, el importe, la moneda, los últimos cuatro dígitos de la tarjeta y una captura del error con los datos sensibles ocultos. Solicitar que localice el registro de autorización y confirme si el rechazo se debió al MCC o a otra regla.
¿Qué significan los mensajes de rechazo más habituales?
Mensaje | Significado inicial | Límites de interpretación |
|---|---|---|
Transaction Not Permitted | La operación no cumple alguna condición de uso permitido | No indica específicamente una restricción por MCC |
Restricted Card | La tarjeta está sujeta a restricciones de uso | No permite identificar la restricción concreta |
Do Not Honor | El emisor no aprobó la transacción | No especifica el motivo exacto |
Insufficient Funds | Es posible que no haya fondos disponibles suficientes | Primero debe comprobarse el saldo y el importe de la preautorización |
Authentication Failed | La autenticación no se completó correctamente | No equivale a un rechazo de autorización por MCC |
La documentación de Adyen sobre respuestas de adquirencia muestra distintas respuestas de rechazo de autorización y sus correspondencias. Por ejemplo, el código de respuesta 57 suele utilizarse para indicar «Transaction Not Permitted to Cardholder», pero ese código no permite concluir de forma inequívoca que exista una restricción por MCC.
Al consultar al proveedor de la tarjeta, puede utilizarse este mensaje:
¿Podrían revisar el registro de autorización de esta operación y confirmar si fue rechazada porque el código de categoría de comercio (MCC) activó una restricción del programa de tarjetas? Si no fue así, agradecería que indicaran el motivo real del rechazo y, si está disponible, el MCC utilizado en la transacción.
El número de identificación bancaria (Bank Identification Number, BIN) permite identificar el origen de emisión y determinados datos asociados a la tarjeta. Su función es distinta de la del MCC, que clasifica la actividad del comercio. Un establecimiento también puede rechazar anticipadamente una tarjeta por su BIN, país de emisión o condición de tarjeta prepagada. Ese tipo de rechazo no debe atribuirse automáticamente a las reglas de MCC del emisor.
7. ¿Es posible consultar el MCC de un comercio antes de pagar?
Algunas aplicaciones de tarjetas muestran la categoría del comercio en el historial de transacciones. Sin embargo, cuando una operación todavía no se ha realizado, normalmente no es posible identificar con precisión su MCC únicamente por el nombre del sitio web. Un mismo comercio puede operar mediante distintas entidades adquirentes, cuentas comerciales o configuraciones regionales.
Para verificar una transacción concreta, deben priorizarse los registros de autorización confirmados por el emisor o la entidad adquirente. Las bases de datos de MCC de terceros pueden servir como referencia, pero es necesario comprobar sus fuentes, fechas de actualización y la entidad comercial a la que corresponden. La marca del establecimiento o la experiencia de pago de otros usuarios no bastan para confirmar el MCC efectivamente utilizado en una operación.
Aunque otros titulares hayan podido pagar en el mismo sitio web, eso no significa que una operación realizada desde otra región, mediante otra cuenta comercial o con un programa de tarjetas diferente reciba la misma clasificación.
En una plataforma informativa como UCard Radar, las clasificaciones públicas de comercios, las reglas de transacciones prohibidas de los programas de tarjetas y las pruebas de compatibilidad real de pagos deben registrarse por separado. Si no existen datos verificables de una operación, no corresponde presentar un MCC determinado como un hecho confirmado.
8. ¿Pueden solucionarse las restricciones por MCC? ¿Sirve cambiar de tarjeta?
Cuando un emisor prohíbe expresamente una categoría de transacciones, el servicio de atención al cliente normalmente no puede modificar a voluntad las políticas del programa para autorizar un pago individual. Las reglas pueden variar entre emisores, por lo que una operación legal que cumpla las condiciones de uso de otra tarjeta podría completarse con ella.
No obstante, cambiar de tarjeta no resuelve todos los problemas. El rechazo de tarjetas prepagadas o virtuales por parte del comercio, la falta de cobertura regional, los errores de autenticación y las restricciones legales o regulatorias deben tratarse por separado. Si el MCC de un comercio fue asignado incorrectamente, corresponde al comercio solicitar una revisión a su entidad adquirente conforme a las reglas aplicables, no modificar la clasificación mediante descripciones falsas de la operación.
Quienes pagan habitualmente servicios en la nube, suscripciones de software u otros gastos específicos deberían evaluar algo más que las comisiones, las redes de tarjetas y los límites de gasto. También conviene revisar las categorías de operaciones prohibidas, los antecedentes de uso real y la capacidad del proveedor para investigar los motivos de rechazo de autorización. Ante rechazos recurrentes, lo primero es obtener una explicación concreta del motivo de autorización antes de decidir si corresponde resolver un problema de cuenta, contactar al comercio o utilizar otro medio de pago más adecuado.