
Muchas personas juzgan si una plataforma de tarjeta U es fiable fijándose primero en si puede vincularse con WeChat, pagar ChatGPT o si la tarjeta muestra los logotipos de Visa o Mastercard. Que un pago se procese con éxito solo demuestra que la tarjeta funcionó en ese momento. No responde quién custodia el dinero, por qué una cuenta puede congelarse o cómo se devolvería el saldo si la plataforma deja de operar.
Una tarjeta U rara vez es ofrecida por una sola entidad de forma independiente. Lo que ve el usuario es una app, pero detrás puede haber un custodio de criptoactivos, una institución de pagos, un emisor de tarjetas y una red de tarjetas. Si cualquiera de esos eslabones no está claro, cuando surja un problema puede pasar que la plataforma te envíe al emisor y el emisor te devuelva a la plataforma.
Por eso, al revisar una plataforma de tarjeta U, conviene seguir dos líneas de comprobación. Una es la línea de responsabilidad: quién opera, quién emite la tarjeta y quién gestiona las disputas. La otra es la línea del dinero: adónde va el USDT, cuándo se convierte en dinero fíat y quién custodia el saldo. Al final, conviene probar con una pequeña cantidad el ciclo completo de recarga, gasto y retiro.
Alcance de las fuentes y de las conclusiones
Fuentes primarias de verificación: Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs; Financial Services Register; Lista de plataformas de negociación de activos virtuales.
Los hechos verificables de este artículo sobre entidades de plataformas de tarjeta U, alcance de licencias, custodia de fondos y señales de riesgo se basan en los documentos oficiales o regulatorios enumerados. El estado real del servicio, las tarifas, los requisitos de elegibilidad y el alcance geográfico deben confirmarse con el emisor o con la página de la plataforma en el momento de la solicitud.
El registro regulatorio solo prueba la entidad y los permisos que figuran en el registro. No sustituye la verificación del emisor real, del custodio ni del contrato del titular de la tarjeta. Cualquier experiencia de usuario, tasa de éxito, comparación de comisiones o juicio de tendencia que no esté revelado directamente en las fuentes primarias anteriores constituye análisis o inferencia y no ha sido confirmado oficialmente por las instituciones pertinentes para casos concretos.
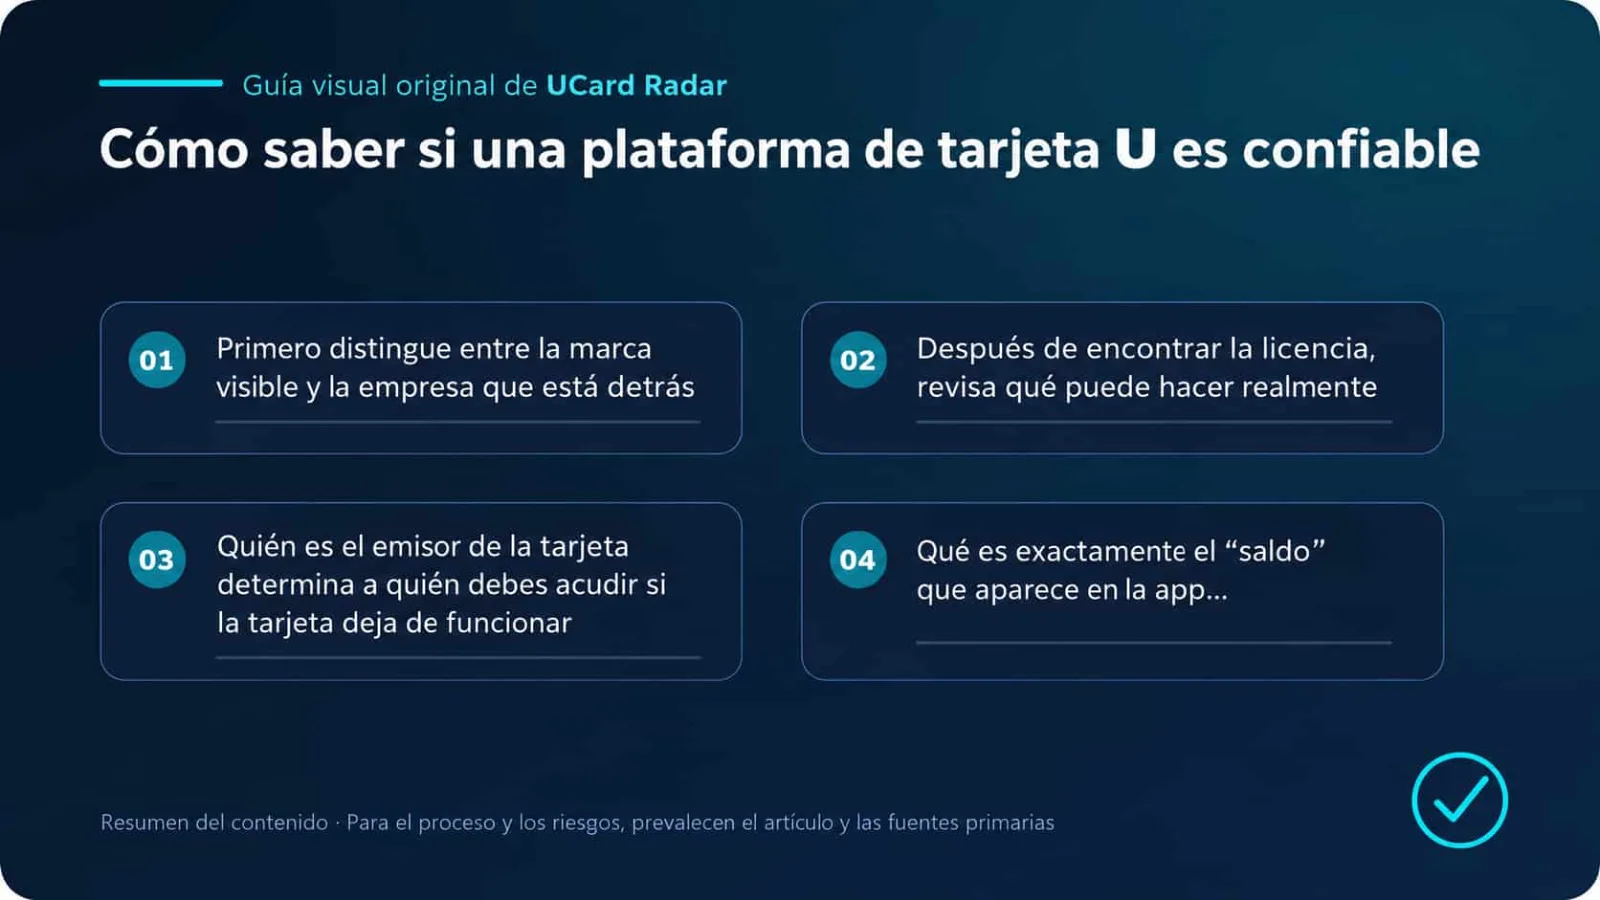
1. Separar la marca visible de la empresa que está detrás
Una estructura muy común es la siguiente: el usuario se registra en la app de la Marca A, las condiciones del servicio las firma la Empresa B, el USDT queda custodiado por la Empresa C y la tarjeta la emite la Institución D. Pueden pertenecer al mismo grupo o simplemente colaborar entre sí.
Antes de registrarte, identifica los siguientes nombres.
:---: | :---: | :---: |
|---|---|---|
Rol | Qué comprobar | Riesgo habitual |
Plataforma frontal o marca | Nombre legal completo de la empresa, lugar de registro, dirección de oficina y dominio web | Solo aparece la marca y no se encuentra la empresa real |
Proveedor de servicios de criptoactivos | Quién recibe y custodia USDT/USDC y quién realiza la conversión | El usuario deposita fondos en la plataforma sin saber quién controla realmente los activos |
Institución de pagos o de dinero electrónico | Quién gestiona el saldo en fíat y cómo se segregan los fondos de clientes | La plataforma presenta una cuenta corporativa ordinaria como si fuera una “cuenta custodiada” |
Emisor real de la tarjeta | Nombre del banco o institución autorizada, regiones aplicables y red de tarjetas | Solo se muestran los logotipos de Visa o Mastercard, sin revelar al emisor |
En este contexto, Visa y Mastercard proporcionan principalmente la red de pagos. Que su logotipo aparezca en la tarjeta no significa que custodien los activos del usuario ni que respalden el riesgo crediticio de la plataforma.
El emisor real es especialmente importante. La suspensión de la tarjeta, el fraude, los contracargos y los reembolsos terminan siendo gestionados por una institución concreta. Si la plataforma ni siquiera revela el nombre del emisor, la defensa posterior de tus derechos dependerá casi por completo del servicio de atención al cliente.
2. Una vez localizada la licencia, comprobar qué le permite hacer
Empieza por localizar el nombre legal de la empresa operadora en las condiciones del servicio, la política de privacidad o el pie de página del sitio web. No basta con una marca, una traducción del nombre o un apodo de comunidad. Las plataformas más estandarizadas también indican el número de registro de la empresa, el regulador y el número de licencia.
Con esa información, verifica en la base de datos oficial del regulador. Las imágenes de certificados subidas por la propia plataforma pueden falsificarse y además pueden estar vencidas. Al comprobar, céntrate sobre todo en cinco puntos:
Si el nombre de la empresa en el registro regulatorio coincide con el de las condiciones del servicio;
Si el estado de la licencia sigue activo;
Si las actividades autorizadas cubren pagos, dinero electrónico, cambio de criptoactivos o custodia;
Si el dominio, correo electrónico, teléfono y dirección oficiales coinciden con los de la plataforma;
Si la licencia pertenece a la propia plataforma o a otra empresa con la que colabora.
El Firm Checker de la FCA del Reino Unido permite comprobar si una empresa está autorizada y si esa autorización cubre los servicios que vende. No basta con que coincidan el nombre y el número de registro; también deben verificarse el dominio, el correo electrónico y el teléfono. La FCA ha advertido que las empresas clon pueden copiar directamente el nombre, la dirección e incluso el número regulatorio de una institución real, cambiando solo el sitio web o los datos de contacto. FCA Firm Checker · guía de la FCA sobre empresas clonadas
Los canales oficiales de consulta más utilizados son:
:---: | :---: | :---: |
|---|---|---|
Región | Canal oficial de consulta | Qué conviene revisar |
Reino Unido | FCA Firm Checker | Estado de autorización, alcance del permiso y datos oficiales de contacto |
Unión Europea | Registro central de la EBA de entidades de pago y dinero electrónico | Estado de registro de PI/EMI y país correspondiente |
Singapur | MAS Financial Institutions Directory | Categoría de la institución y servicios concretos autorizados |
Hong Kong (China) | Registro de emisores autorizados de instrumentos de valor almacenado de la HKMA | Si tiene licencia SVF y nombre de la entidad autorizada |
Estados Unidos | FinCEN MSB Registrant Search y bases de datos regulatorias estatales | Registro MSB y licencias estatales de transmisión de dinero o remesas |
En la UE puede consultarse el registro central de la EBA; en Singapur, el directorio de instituciones financieras de la MAS; y en Hong Kong, el registro de titulares de licencia SVF de la HKMA.
El registro MSB en Estados Unidos es uno de los elementos más exagerados por el marketing. FinCEN lo ha dejado muy claro: aparecer en el sitio de registro MSB no significa recomendación del gobierno ni constituye una certificación o respaldo de legalidad. Solo refleja que la empresa presentó información relacionada con la prevención del blanqueo de capitales. No es una licencia bancaria ni puede demostrar por sí sola la seguridad de los fondos. FinCEN MSB Registration
3. Quién es el emisor determina a quién acudir si suspenden la tarjeta
Muchas tarjetas U utilizan un modelo de emisión conjunta. La plataforma visible se ocupa de la app y del servicio al cliente; la institución autorizada se encarga de la cuenta o de la tarjeta; y la autorización de transacciones incluso puede estar en manos de otro procesador.
Si esto no aparece claro en las condiciones del servicio, puedes enviar directamente estas seis preguntas al servicio de atención al cliente:
¿Quién es la institución emisora real de la tarjeta?
¿Con qué empresa firma el usuario el contrato del titular de la tarjeta?
¿La tarjeta es debit, prepaid o credit?
¿Qué países y regiones admite para solicitudes?
Si la tarjeta es suspendida, ¿quién devuelve el saldo restante?
En caso de fraude, ¿quién tramita las disputas y las solicitudes de contracargo?
Una respuesta adecuada debería incluir nombres concretos de empresas y cláusulas correspondientes en el contrato del titular. Si el servicio al cliente repite expresiones como “cooperación con bancos internacionales”, “canal premium de emisión” o “socio oficial de Visa”, pero no facilita el nombre de la entidad ni el enlace al contrato, seguir insistiendo normalmente no aporta información útil adicional.
4. Qué es exactamente el “saldo” dentro de la app
Que la app muestre un saldo de 1.000 USD no significa que esos 1.000 USD sean necesariamente un depósito bancario. Puede tratarse de USDT custodiado por la plataforma, dinero electrónico tras la conversión o simplemente un saldo contable utilizable para gastar con la tarjeta. La interfaz puede parecer casi igual, pero la naturaleza jurídica y la forma de resolver problemas son muy distintas.
:---: | :---: | :---: |
|---|---|---|
Tipo de saldo | Preguntas que deben confirmarse | Riesgos principales |
USDT/USDC custodiados por la plataforma | Quién controla la cartera, si puede verificarse on-chain y cómo se tratan los activos en caso de insolvencia | Riesgos de custodia, claves privadas, congelación, stablecoins e insolvencia de la plataforma |
Saldo de dinero electrónico o cuenta de pagos | Si lo gestiona una PI/EMI autorizada y si existe segregación de fondos de clientes | Riesgos de ejecución de la segregación, retrasos en liquidación e insolvencia institucional |
Depósito bancario | Si la cuenta está realmente abierta en una entidad asegurada y si el usuario cumple los requisitos de cobertura | Estructura de cuenta, contabilidad “pass-through” y condiciones para la cobertura del seguro de depósitos |
Liquidación instantánea con cartera no custodiada | Permisos del contrato, alcance de la autorización y mecanismo de cambio y liquidación | Riesgos de contratos inteligentes, autorizaciones y fallos de liquidación |
La segregación de fondos de clientes y el seguro de depósitos son dos mecanismos diferentes. La FCA del Reino Unido exige a las entidades de pago y de dinero electrónico aplicar medidas de safeguarding sobre determinados fondos de clientes, pero eso no significa que el usuario tenga un depósito bancario cubierto por seguro. Requisitos de safeguarding de la FCA
La FDIC de Estados Unidos también ha aclarado que los criptoactivos emitidos por empresas cripto no bancarias no están cubiertos por el seguro de depósitos de la FDIC. Solo los depósitos que realmente estén en bancos asegurados y cumplan las condiciones correspondientes podrían estar protegidos. Guía de la FDIC sobre empresas cripto y seguro de depósitos
Cuando veas afirmaciones como “100% protección de fondos”, “custodia de nivel bancario” o “seguro total del saldo”, formula cuatro preguntas: quién aporta esa protección, si cubre dinero fíat o criptoactivos, si la quiebra de la plataforma entra en la cobertura y si el usuario puede reclamar directamente. Si la plataforma no puede aclararlo, la palabra “seguro” en la página tiene poco valor práctico.
5. Completar un ciclo entero con una pequeña cantidad
Que una recarga llegue rápido es lo que la mayoría de las plataformas más quiere enseñar. Los retiros, reembolsos y cierres de cuenta revelan mejor si la operativa de fondo funciona realmente.
La primera vez, conviene limitar el importe a una cantidad cuya pérdida puedas asumir y completar esta prueba:
Recargar desde tu propia cartera una pequeña cantidad cuya pérdida puedas soportar;
Observar el tiempo de llegada y las comisiones reales descontadas de red, recarga y conversión;
Realizar una compra real de pequeño importe;
Intentar retirar los activos restantes;
Si es posible, probar una cancelación o un reembolso;
Contactar una vez con soporte y comprobar si responde realmente a tu problema.
Si durante el retiro aparecen de repente “depósito de garantía”, “comisión de desbloqueo” o “cargo de verificación de cuenta”, deja de pagar de inmediato. Una comisión de retiro publicada es una cosa; que el soporte te pida en privado seguir enviando dinero a una cartera desconocida cuando tus fondos están congelados es otra completamente distinta. Una revisión AML puede exigir documentos sobre el origen de los fondos, pero no tiene sentido que exija recargas sucesivas como forma de verificación.
6. No compares solo la comisión de apertura de tarjeta
Algunas tarjetas cuestan solo unos pocos dólares al emitirse, pero resultan caras en el uso real. Las comisiones suelen estar repartidas en varios puntos:
Comisión de emisión y cuota mensual;
Comisión por recarga o conversión de criptomonedas;
Recargo sobre el tipo de cambio fíat;
Comisión por transacción en el extranjero;
Comisión por retirada en cajero;
Comisión por recarga, reembolso o gestión de operación fallida;
Comisión por inactividad, cierre de cuenta o reemisión de tarjeta;
Bloqueo de saldo por preautorizaciones de comercios.
Puede calcularse el coste total con un escenario real: recargar 500 USDT, convertirlos a USD, gastar 100 USD y luego retirar los activos restantes de vuelta a la cartera. Calcula cada paso según las tarifas públicas y mira la pérdida final. Si no existe una tabla completa de comisiones, si las cifras se contradicen entre páginas o si el soporte solo dice “la tarifa total es muy baja”, eso indica falta de transparencia.
7. Mucho cuidado cuando “sin KYC” se usa como argumento de venta
Los servicios de pago y de criptoactivos suelen necesitar verificar la identidad del cliente, el origen de los fondos y el riesgo de las transacciones. Que pidan documentos de identidad, prueba de vida o comprobante de domicilio no demuestra por sí solo que la plataforma sea fiable; también importa cómo conserva esa información.
Pero si aparecen al mismo tiempo frases como “tarjeta anónima”, “recargas elevadas”, “sin revisión”, “soporte para cuentas en lote” y “puede recibir fondos de terceros”, el riesgo ya es evidente. A este tipo de negocio le resulta difícil cumplir durante mucho tiempo con las exigencias de compliance de bancos y emisores. En cuanto se restrinjan los canales de cooperación, los afectados no serán solo los usuarios nuevos; también pueden congelarse cuentas existentes.
Como mínimo, la cuenta debería incluir estas medidas de seguridad:
Autenticación de dos factores para iniciar sesión;
Lista blanca de direcciones de retiro y período de enfriamiento para nuevas direcciones;
Congelación y desbloqueo de la tarjeta con un clic;
Límites por operación y por día;
Alertas de inicio de sesión desde nuevos dispositivos;
Notificaciones de transacciones;
Visualización y revocación de dispositivos con sesión iniciada;
Código anti-phishing independiente o explicación clara del dominio oficial.
Si una plataforma recopila pasaporte, documento de identidad e información facial, pero no publica quién controla los datos, cuánto tiempo los conserva ni cómo los elimina, esos propios datos pasan a ser un riesgo. Aunque la tarjeta funcione, no merece la pena entregar durante mucho tiempo documentos completos a una empresa así.
8. Al leer valoraciones, busca hechos concretos, no emociones
Una sección de comentarios llena de elogios puede significar simplemente que la plataforma acaba de lanzarse, o puede ser resultado de promoción con referidos. Si hay muchas reseñas negativas, también conviene distinguir entre fallos reales, incumplimientos del usuario y simple emoción.
Más útiles que “funciona genial” o “ni se te ocurra usarla” son estos detalles:
Cuánto tardan los retiros;
Si los reembolsos vuelven al saldo;
Si, tras una congelación de cuenta, el usuario puede volver a presentar documentos para revisión;
Si el soporte proporciona número de ticket y plazo de resolución;
Si la plataforma anuncia con antelación un cambio de emisor o una suspensión del servicio;
Si el usuario puede recuperar los fondos restantes al cerrar la cuenta.
“Se puede vincular a WeChat”, “pagó ChatGPT con éxito” o “llegó el cashback” solo describen una transacción puntual. Eso no basta para afirmar que la plataforma puede operar a largo plazo, ni mucho menos para deducir que grandes saldos están seguros.
9. Si aparecen estas señales, deja de recargar
Si aparece una sola señal, sigue comprobando. Si aparecen varias a la vez, no tiene sentido seguir recargando:
No se puede encontrar el nombre legal de la empresa operadora;
El número de licencia pertenece a otra empresa y no hay contrato que explique la relación;
Solo se muestran MSB, certificado de registro de empresa o logotipos de redes de tarjetas, evitando explicar el alcance del permiso;
No se revela la entidad emisora ni el contrato del titular de la tarjeta;
Se prometen rendimientos fijos altos o cashback anormalmente alto durante mucho tiempo sin explicar el origen de los fondos;
Se anima a comprar cuentas ya hechas, usar direcciones falsas o eludir el KYC;
Se exige transferir fondos a una cartera personal facilitada temporalmente por el soporte;
Durante el retiro se exigen una y otra vez depósitos adicionales, impuestos o comisiones de desbloqueo;
Se cambian con frecuencia el dominio, el enlace de descarga de la app y las carteras receptoras;
Se cierran comentarios, se eliminan preguntas sobre retiros o solo se permite tratar los problemas por mensaje privado;
Tras la suspensión del servicio no hay anuncio formal, sistema de tickets ni plan de salida del saldo.
10. Tabla rápida de puntuación para plataformas de tarjeta U
La puntuación siguiente solo sirve para una primera criba. Mide si la información es completa y si la salida es fluida; no garantiza la seguridad futura de la plataforma. Cambios regulatorios, interrupciones de emisión, problemas de liquidez y ataques informáticos pueden hacer que incluso una plataforma con puntuación alta suspenda su servicio de repente.
:---: | :---: | :---: |
|---|---|---|
Elemento | Puntuación | Condición para la puntuación máxima |
Entidad y licencias | 25 | La entidad legal está clara, la licencia puede verificarse en la base de datos oficial y el alcance del permiso coincide |
Cadena de emisión | 15 | Quedan claros el emisor, el tipo de tarjeta, el contrato del titular y la parte que gestiona disputas |
Estructura de fondos | 20 | Está claramente explicada la custodia y los límites de protección de criptoactivos, dinero fíat y saldo de tarjeta |
Retiros y reembolsos | 15 | Las reglas son públicas, la prueba pequeña funciona con normalidad y no se exige ningún pago adicional improvisado |
Transparencia de comisiones | 10 | Existe una tabla completa de tarifas y los cargos reales coinciden con lo publicado |
Seguridad de la cuenta | 10 | Hay 2FA, gestión de dispositivos, protección de retiros, congelación de tarjeta y alertas de transacciones |
Atención al cliente y anuncios | 5 | Hay tickets formales, plazo de gestión y avisos rastreables del servicio |
La puntuación total puede interpretarse así:
:---: | :---: | :---: |
|---|---|---|
Puntuación | Evaluación inicial | Recomendación |
85–100 | Información relativamente completa | Aun así, empieza con una prueba pequeña y no mantengas grandes saldos a largo plazo |
70–84 | Básicamente verificable, pero con lagunas | Controla el saldo y decide el uso a largo plazo solo después de aclarar la información que falta |
55–69 | Riesgo relativamente alto | Solo apta para investigación adicional; no se recomienda recargar directamente |
Menos de 55 | Grave falta de información clave | Cambia de plataforma |
Al final, revisar una plataforma de tarjeta U se reduce a dos preguntas: dónde está el dinero y a quién acudir si algo sale mal.
Solo merece la pena hacer una prueba con una pequeña cantidad cuando pueden verificarse la entidad de la empresa, el alcance de la licencia, el acuerdo de emisión, la custodia de fondos y las reglas de salida. Si falta cualquiera de esos puntos, hay que controlar el saldo. Si la plataforma ni siquiera explica con claridad quién la opera y quién emite la tarjeta, lo mejor es descartarla.
También hay otro punto fácil de pasar por alto: que una plataforma parezca fiable hoy no significa que dentro de seis meses su canal de emisión, su situación regulatoria o sus condiciones de retiro sigan igual. Una cuenta de tarjeta U es más adecuada para rotar gastos a corto plazo que para guardar a largo plazo grandes cantidades de USDT o dinero fíat. Recargar solo lo necesario suele ser más práctico que perseguir un cashback elevado.