
Sí, existen riesgos, y no provienen solo del fraude o uso no autorizado. Las tarjetas U sí resuelven algunos problemas reales. Pueden usarse para suscripciones en el extranjero, servicios en línea que las tarjetas bancarias locales no cubren, gastos de viaje e incluso pagos cotidianos. El problema es que una tarjeta U no es simplemente una tarjeta bancaria común con otra forma de recarga. El usuario carga activos digitales como USDT o USDC, pero el gasto pasa por la red de Visa o Mastercard, con plataformas, custodios, emisores y procesadores de pago en medio.
Un cambio en cualquiera de esas capas puede afectar el resultado de uso.
Por eso, para saber si una tarjeta U “funciona”, hay que mirar la tasa de éxito de los pagos; para saber si vale la pena usarla a largo plazo, hay que analizar dónde se guardan los fondos, la relación con el emisor, el mecanismo de salida y las reglas de la cuenta. Son dos cuestiones distintas y no deben confundirse.
1. ¿Qué es exactamente una tarjeta U y por qué su estructura de riesgo es más compleja?
Lo que el mercado suele llamar tarjeta U se refiere, por lo general, a una tarjeta de pago cripto, una tarjeta de stablecoins o una tarjeta virtual que se recarga con activos digitales como USDT o USDC y luego se usa para gastar a través de la red de tarjetas.
Visa se refiere a estos productos como tarjetas vinculadas a stablecoins, y Mastercard también cuenta con un Crypto Card Program. Cuando el usuario paga, el comercio normalmente recibe moneda fiduciaria liquidada a través de la red de tarjetas, no stablecoins de forma directa.
Este modelo puede funcionar con normalidad, pero involucra a más partes que una tarjeta bancaria tradicional. Detrás de una sola tarjeta U pueden intervenir simultáneamente:
la plataforma operativa que ofrece el sitio web o la app;
la billetera o entidad de custodia que recibe las stablecoins;
el sistema de liquidación responsable de la conversión de activos y de la contabilidad del saldo;
el proveedor de infraestructura de tarjetas;
el banco o la entidad de dinero electrónico que realmente emite la tarjeta;
el procesador de pagos, la red de tarjetas y el adquirente del comercio.
Lo único que ve el usuario es un número de tarjeta, un saldo y un botón de recarga, mientras que detrás puede haber varias empresas trabajando juntas.
Estar conectado a Visa o Mastercard solo significa que la tarjeta puede transmitir y procesar transacciones a través de esa red. Las redes de tarjetas normalmente no asumen las pérdidas operativas de la plataforma ni compensan automáticamente la depreciación de las stablecoins, la pérdida de activos en custodia o los saldos perdidos por el cierre de la plataforma.
2. Riesgo de plataforma: que el sitio siga en línea no significa que los fondos estén bien
La mayoría de los usuarios trata con la plataforma de la tarjeta U, no con el banco emisor. El registro, el KYC, las recargas, la consulta de saldo y la atención al cliente se gestionan desde el front-end de la plataforma.
Pero la plataforma no necesariamente tiene licencia de emisión. Muchas se encargan de la marca y de la operación con usuarios, mientras que la tarjeta en sí la emite otra institución. Si la relación entre la plataforma y el socio subyacente se interrumpe, el sitio web puede seguir disponible, pero la tarjeta ya no funcionar.
Puede no estar claro quién la opera realmente
Algunas plataformas solo publican la marca, pero no el nombre completo de la empresa, la jurisdicción de registro, la dirección de oficina ni la ley aplicable en caso de disputa. Solo después de depositar, el usuario descubre que no sabe con quién firmó el contrato ni dónde presentar una queja formal.
Una plataforma relativamente transparente debería proporcionar, al menos, términos de servicio, política de privacidad, información de la entidad operadora y datos sobre la emisión de la tarjeta. Si la atención al cliente existe solo en Telegram o WhatsApp y no se puede encontrar ninguna entidad legal en el sitio, no es un lugar adecuado para mantener saldos elevados.
Una plataforma puede fracasar sin “huir con el dinero”
Cuando un proyecto de tarjeta U deja de operar, no siempre es porque los operadores se hayan llevado los fondos. Las pérdidas por fraude, la tasa de contracargos, los costos de emisión y los gastos de cumplimiento pueden hundir una plataforma pequeña.
Si el emisor subyacente o el procesador de pagos termina la cooperación, el proyecto puede perder de repente la capacidad de seguir funcionando.
A menudo hay señales de advertencia: disminuye la tasa de éxito de pagos, los depósitos y retiros se vuelven más lentos, el soporte repite “mantenimiento del sistema” y los avisos de cambio de tarjeta se vuelven cada vez más frecuentes. Un hecho aislado no necesariamente indica un problema, pero varios al mismo tiempo sí requieren cautela.
El saldo de la app puede ser solo contabilidad interna
Un saldo mostrado de 100 USD puede representar stablecoins en una billetera de custodia, moneda fiduciaria ya convertida, fondos prepagados del programa de tarjetas o simplemente un saldo interno que la plataforma promete pagar.
Si la plataforma no explica la estructura de los fondos, el usuario no puede saber si la cifra mostrada está respaldada por activos suficientes. Que la cuenta muestre el saldo normalmente no significa que la plataforma pueda pagar a todos a la vez.
3. Riesgo de custodia: ¿dónde está realmente el dinero?
Antes de usar una tarjeta U, la pregunta clave no es cuánto cuesta abrir la tarjeta, sino quién conserva los fondos una vez realizada la recarga.
Las entidades de pago correctamente reguladas suelen separar los fondos de los clientes de los fondos operativos de la empresa. En principio, eso significa que los activos del cliente no deberían utilizarse directamente para pagar las deudas ordinarias de la empresa, incluso si la empresa atraviesa problemas.
En la práctica, no es tan simple. Si la plataforma mezcla recargas de usuarios, fondos de agentes, ingresos de la empresa y fondos operativos diarios en la misma billetera o cuenta, cuando esa cuenta se congela o la plataforma entra en insolvencia, al usuario le puede resultar difícil demostrar qué parte le pertenece.
La FCA del Reino Unido exige a las entidades de pago y a las entidades de dinero electrónico aplicar medidas de protección de fondos de clientes, y los cambios regulatorios recientes siguen centrándose en la segregación, la conciliación y la devolución en caso de insolvencia. El hecho de que los reguladores sigan perfeccionando estas normas demuestra que la protección de fondos de clientes no se resuelve solo con decir “custodia de nivel bancario”.
Tener una cuenta bancaria no equivale automáticamente a tener seguro de depósitos
Cuando una plataforma dice que los fondos se guardan en un banco, el usuario debería seguir preguntando: ¿a nombre de quién está la cuenta? ¿Son los usuarios los verdaderos beneficiarios? ¿Contiene depósitos bancarios elegibles o fondos de la plataforma y dinero procedente de la conversión de stablecoins?
La Corporación Federal de Seguro de Depósitos de Estados Unidos (FDIC) ha dejado claro que el seguro de la FDIC protege depósitos elegibles mantenidos en instituciones aseguradas; no protege criptoactivos ni compensa pérdidas causadas por el fracaso empresarial de una empresa cripto no bancaria.
“Los fondos pasan por un banco”, “los fondos de clientes están segregados” y “existe seguro de depósitos” no son lo mismo. Cuando las páginas promocionales mezclan estos conceptos, los usuarios pueden sobrestimar fácilmente la protección real.
4. Las stablecoins también generan riesgos
USDT y USDC suelen cotizar cerca de 1 USD, por lo que mucha gente las trata como dólares digitales sin volatilidad. Es cierto que las stablecoins buscan mantener la paridad, pero ese objetivo no es una garantía incondicional.
Pérdida de la paridad y reembolso
Cuando el mercado cuestiona al emisor, los activos de reserva o la capacidad de reembolso, el precio de una stablecoin puede desviarse de 1 USD. Si el usuario recarga o convierte fondos justo en ese momento, el saldo utilizable resultante puede ser menor de lo esperado.
En sus recomendaciones sobre supervisión global de stablecoins, el Consejo de Estabilidad Financiera destaca si los usuarios pueden obtener un reembolso claro y oportuno. Importa más de qué están compuestas las reservas, quién las custodia y si los usuarios comunes tienen derecho de rescate directo, que el hecho de que “el precio haya sido estable la mayor parte del tiempo”.
Las direcciones pueden congelarse
Algunos emisores centralizados de stablecoins pueden congelar direcciones específicas on-chain. Si los fondos están vinculados a activos robados, estafas, direcciones sancionadas u otras billeteras de alto riesgo, pueden imponerse restricciones.
Esto no afecta solo a quienes participan activamente en actividades indebidas. Recibir fondos de desconocidos, hacer recargas por terceros o aceptar stablecoins de origen dudoso también puede activar revisiones por flujos anómalos en la trazabilidad de los fondos.
Enviar por la red equivocada es difícil de solucionar
La misma stablecoin puede existir a la vez en Ethereum, Tron, Solana y otras redes. Que una plataforma admita USDT no significa que admita todas las redes de USDT.
Si se elige la red equivocada, se introduce mal la dirección o se omite el Memo, una transferencia on-chain normalmente no puede revertirse. Algunas plataformas pueden ofrecer recuperación manual, pero el tiempo y el costo son inciertos. Probar primero con una pequeña cantidad es la forma más simple de protección.
5. Los cambios en el emisor pueden afectar directamente la vida útil de la tarjeta
Una plataforma de tarjetas U normalmente no puede generar por sí sola números de tarjeta que funcionen en la red de Visa o Mastercard. Las tarjetas reales deben ser emitidas por un banco, una entidad de dinero electrónico u otro emisor calificado.
El emisor es responsable del BIN, la autorización de transacciones, los límites de gasto, 3-D Secure, los bloqueos de tarjetas y la gestión de disputas. Cuando termina la cooperación entre la plataforma y el emisor, los resultados habituales incluyen que la tarjeta original deje de funcionar, que las tarjetas sean reemplazadas en lote o que se pida a los usuarios resolver sus saldos dentro de un plazo determinado.
Las suscripciones ya vinculadas también pueden dejar de funcionar, y Apple Pay y Google Pay pueden necesitar configurarse otra vez. Incluso los usuarios que nunca han infringido reglas pueden verse afectados por cambios a nivel de todo el proyecto.
El riesgo BIN no debe exagerarse, pero tampoco ignorarse
Los primeros dígitos de una tarjeta corresponden al BIN, que puede reflejar el emisor, la región y el tipo de tarjeta.
Si un BIN presenta de forma persistente altas tasas de fraude o contracargos, emisores, procesadores o comercios pueden elevar el nivel de control de riesgo, y los usuarios normales pueden encontrarse con más verificaciones y más rechazos.
Pero no es correcto afirmar que “si una persona incumple una vez, toda la BIN queda bloqueada de inmediato por la red”. Las restricciones más amplias dependen de las tasas de fraude del proyecto, las tasas de contracargos, problemas de cumplimiento, la política del emisor y las reglas del comercio. El riesgo BIN existe, pero no es un mecanismo simple de castigo colectivo.
6. El KYC y la revisión de cumplimiento pueden llegar después de la recarga
“Sin KYC” puede sonar cómodo, pero en el uso real puede generar más incertidumbre.
Las tarjetas U conectan tanto activos digitales como redes de tarjetas, por lo que las plataformas suelen necesitar verificación de identidad, controles de sanciones, revisión del origen de fondos y monitoreo de transacciones inusuales. Los estándares AML basados en riesgo de la FATF y la Travel Rule también afectan cómo los proveedores de servicios de activos virtuales recopilan y transmiten información de las transacciones.
Las siguientes situaciones pueden activar una revisión:
un aumento repentino en el importe de la recarga;
una frecuencia de transacciones o una ubicación de gasto claramente inusual;
inconsistencias prolongadas entre documento de identidad, número de teléfono, IP y dirección residencial;
usar la identidad de otra persona o una cuenta comprada ya verificada;
varios usuarios usando el mismo dispositivo;
stablecoins procedentes de una dirección de alto riesgo;
incapacidad para explicar el origen de los fondos.
Un KYC normal no significa que la plataforma sea insegura. Lo más problemático es cuando la plataforma repite antes del depósito que “no se requiere ninguna verificación”, pero después de recibir los fondos exige de repente documentación difícil de aportar y restringe retiros durante mucho tiempo.
El riesgo de comprar cuentas ya hechas es aún más directo. La persona originalmente verificada puede recuperar la cuenta mediante correo, teléfono o verificación de identidad, y el usuario real tampoco puede demostrar la titularidad cuando la plataforma revisa otra vez.
7. Que falle un pago no significa necesariamente que la plataforma esté en problemas
Que la tarjeta U se haya activado con éxito no significa que todos los comercios la aceptarán.
Un pago pasa por el emisor, el procesador, el adquirente y los controles de riesgo del comercio. Que la tarjeta sea virtual o prepago, que la dirección de facturación no coincida, que haya conflicto entre la región emisora y la región de la cuenta, o que no se admitan cargos recurrentes, todo eso puede causar fallos.
Hoteles, alquiler de coches, plataformas publicitarias y servicios en la nube suelen imponer más restricciones. Algunos comercios aceptan solo tarjetas de crédito, otros rechazan tarjetas emitidas en el extranjero, y otros requieren mayor capacidad de preautorización.
EMV 3-D Secure reduce el fraude en pagos sin tarjeta presente. Durante la autenticación, el comercio envía al emisor información de la transacción y del dispositivo, y el emisor decide si se necesita SMS, confirmación en app u otro método de verificación. Aunque el 3DS se complete, la autorización final no está garantizada.
Un fallo ocasional suele ser un problema de compatibilidad o de control de riesgo en tiempo real. Pero si muchos usuarios al mismo tiempo encuentran fallos en todos los comercios, restricciones de retiro y desaparición del soporte, la naturaleza del problema es distinta.
8. Reembolsos, preautorizaciones y contracargos suelen ser más problemáticos que el pago mismo
Que la apertura y el uso de la tarjeta vayan bien solo demuestra que funciona la primera mitad de la cadena. La verdadera prueba para una plataforma es la gestión de reembolsos y disputas.
Los reembolsos no llegan de inmediato
Después de que un comercio inicia un reembolso, los fondos todavía deben pasar por el adquirente, la red de tarjetas, el procesador de pagos, el emisor y la plataforma de la tarjeta U. Cualquier retraso contable en cualquier punto afecta el tiempo de llegada.
Si la tarjeta original ya fue cancelada o sustituida, la gestión del reembolso se vuelve más compleja. El usuario debe confirmar si la plataforma puede reasignar el reembolso de la tarjeta antigua a la tarjeta nueva o al saldo de la cuenta.
Las preautorizaciones consumen saldo disponible
Los hoteles, los alquileres de coches y las gasolineras de autoservicio suelen bloquear primero una preautorización, y el importe puede ser superior al consumo final. Si luego el pedido falla, la retención puede no liberarse de inmediato.
La app puede seguir mostrando saldo, pero la cantidad realmente disponible para gastar ya se ha reducido. Si se repite el pago en estas condiciones, pueden generarse múltiples retenciones.
Los derechos de contracargo dependen de la tarjeta
La protección de disputas aplicable a tarjetas cripto emitidas en el extranjero, tarjetas prepago y tarjetas de crédito tradicionales no es exactamente igual. Ver un logotipo de Visa o Mastercard no significa automáticamente que la tarjeta tenga todas las protecciones de contracargo de una tarjeta de crédito bancaria local.
El acuerdo de la tarjeta debería indicar la responsabilidad por transacciones no autorizadas, los plazos de disputa, la evidencia requerida, los tiempos de investigación y las comisiones. Si la plataforma cierra, también debería quedar claro quién seguirá gestionando reembolsos y disputas.
9. Fuga de datos de la cuenta y de la información personal
Parte del riesgo de las tarjetas U proviene de la plataforma, y parte proviene del propio correo electrónico, teléfono y navegador del usuario.
Los sitios falsos, los falsos agentes de soporte y los complementos maliciosos son puntos de entrada comunes. Si el número de tarjeta, la fecha de vencimiento, el CVC y el código de verificación quedan expuestos a la vez, un atacante puede completar pagos sin tarjeta presente.
Los documentos de identidad y los datos faciales enviados para KYC son igual de sensibles. Si quedan almacenados por un intermediario desconocido o por una plataforma con baja capacidad de seguridad, la consecuencia no es solo la pérdida del saldo, sino también el uso indebido de identidad y el fraude dirigido.
Como mínimo, en el uso diario hay que hacer lo siguiente:
usar un correo electrónico independiente y contraseñas distintas;
activar la autenticación en dos pasos y las notificaciones de transacciones;
no enviar el número completo de la tarjeta ni códigos de verificación al soporte;
no publicar documento de identidad, rostro ni comprobantes de recarga en grupos de chat;
no instalar apps, complementos ni archivos de configuración de origen desconocido;
desactivar pagos en línea o reducir límites cuando la tarjeta no esté en uso.
PCI DSS proporciona requisitos de seguridad para instituciones que manejan datos de cuentas de tarjetas, pero ningún estándar de cumplimiento puede guardar las contraseñas y los códigos de verificación en nombre del usuario.
10. ¿Qué señales indican que conviene reducir el saldo?
Un solo problema no significa necesariamente que la plataforma vaya a fallar de inmediato. Pero cuando ocurren varias de las siguientes situaciones al mismo tiempo, no es recomendable seguir recargando.
No se encuentran datos de la empresa ni términos formales
El sitio solo muestra una marca, sin entidad corporativa, dirección registrada, ley aplicable ni canal de reclamaciones.
No se revela el emisor
La plataforma solo habla de una “tarjeta oficial Visa” o de un “canal bancario internacional”, sin indicar quién es responsable de la emisión y la autorización de transacciones.
Promete que todas las transacciones tendrán éxito
Afirmaciones como “100% de éxito en todos los comercios”, “nunca se congela”, “cualquier país puede solicitarla” o “totalmente anónima y sin límites” no encajan con la realidad del funcionamiento de los pagos con tarjeta.
Se pide transferir a una billetera personal
Las recargas legítimas suelen generarse dentro del sistema de la plataforma y muestran claramente el activo y la red. Si un agente de soporte envía una dirección de billetera personal de forma improvisada, el riesgo es alto.
Se puede recargar, pero salir es difícil
La plataforma no admite retiros y no explica cómo funcionan los reembolsos por cierre de tarjeta, los reembolsos a la tarjeta antigua o el tratamiento del saldo después del fin del servicio. Entrar dinero es fácil; sacarlo no tiene una ruta clara.
Mantenimiento frecuente y cambios repetidos de entidad
La tasa de éxito de pagos sigue bajando, mientras el dominio, la app, la cuenta de soporte o la entidad de la empresa cambian con frecuencia. El usuario debería confirmar cuanto antes si todavía puede sacar el saldo normalmente.
Las comisiones no coinciden claramente con la publicidad
Después de un precio bajo de apertura, aparecen comisiones por recarga, conversión, pagos transfronterizos, transacciones fallidas, reembolsos y cierre de tarjeta. Eso indica que la plataforma no reveló por completo el costo real de antemano.
11. Cómo evaluar antes de solicitar si una tarjeta U vale la pena
Primero revise la entidad operadora y la institución emisora. Si esos dos puntos no están claros, no hay necesidad de apresurarse a estudiar cashback o promociones de alta.
Luego hay que aclarar el estado de los fondos tras la recarga:
si las stablecoins siguen en una billetera on-chain;
si la conversión se realiza en tiempo real al gastar;
si, tras la recarga, el dinero se convierte directamente en saldo en moneda fiduciaria o dinero electrónico;
si la plataforma agrupa los fondos en un fondo común;
si el usuario puede retirar o cerrar la tarjeta y recuperar el saldo.
No mire solo la tarifa de apertura. Las comisiones por recarga, conversión, pagos transfronterizos, ATM, mensualidad, reembolso, transacciones fallidas y cierre de tarjeta pueden afectar el costo real.
En el primer uso, no empiece con una cantidad grande. Haga antes una pequeña prueba de circuito cerrado:
si la recarga llega correctamente;
si un pago normal en línea pasa;
si la verificación 3DS funciona;
si el reembolso del comercio regresa;
si el saldo restante puede retirarse con éxito;
si el soporte puede localizar el registro concreto de la transacción.
Una captura ajena mostrando un pago exitoso solo prueba que esa operación en concreto salió bien. Solo cuando recarga, gasto, reembolso y retiro funcionan todos puede formarse un juicio básico sobre la capacidad real de la plataforma.
12. Cómo reducir los riesgos de usar tarjetas U
Las tarjetas U son adecuadas para pagos, no para ahorro a largo plazo. Cargar solo lo necesario para gastos cercanos y no mantener grandes saldos durante mucho tiempo es la forma más directa de control de riesgo.
No utilice cuentas nominales compradas, ni recargue por extraños, ni pague en nombre de extraños, ni acepte stablecoins de origen dudoso. Muchos bloqueos no se deben al comportamiento de gasto en sí, sino a problemas de identidad, dispositivo u origen de fondos que no se pueden explicar.
Debe conservar registros de recargas, gastos, reembolsos, retiros y comunicaciones con soporte. Si surgen anomalías en los pagos, primero confirme la causa; si al mismo tiempo hay retrasos en retiros, desaparición del soporte y cambios en la cooperación subyacente, deje de añadir fondos y reduzca el saldo lo antes posible.
El alto cashback, las recompensas por recarga y las comisiones por referidos pueden reducir el costo de uso, pero no deberían ser la razón para mantener dinero dentro del sistema durante mucho tiempo.
Usar tarjetas U tiene riesgos, pero la diferencia entre plataformas puede ser muy grande.
Si la entidad operadora, la institución emisora y la estructura de fondos están claras, si las reglas de retiro y disputas están escritas de forma explícita, y si la plataforma puede completar el ciclo de recarga, gasto, reembolso y retiro, ese tipo de producto es más adecuado como herramienta de pago cotidiana.
Por el contrario, si la entidad de la plataforma no está clara, solo permite recargar pero no retirar, depende de múltiples capas de intermediarios y usa “anónima, sin límites, nunca congelada” como principal argumento de venta, entonces el usuario está asumiendo más que un simple riesgo de fallo en pagos.
Antes de usarla, conviene responder algunas preguntas prácticas: quién guarda el dinero, quién emite la tarjeta, por qué la cuenta podría congelarse, adónde van los reembolsos si la tarjeta original deja de funcionar y cómo recuperar el saldo si la plataforma deja de prestar servicio.
Si estas cuestiones están claras, empiece con cantidades pequeñas. Si no lo están, no deje grandes sumas dentro solo porque la apertura sea barata o el cashback sea alto.
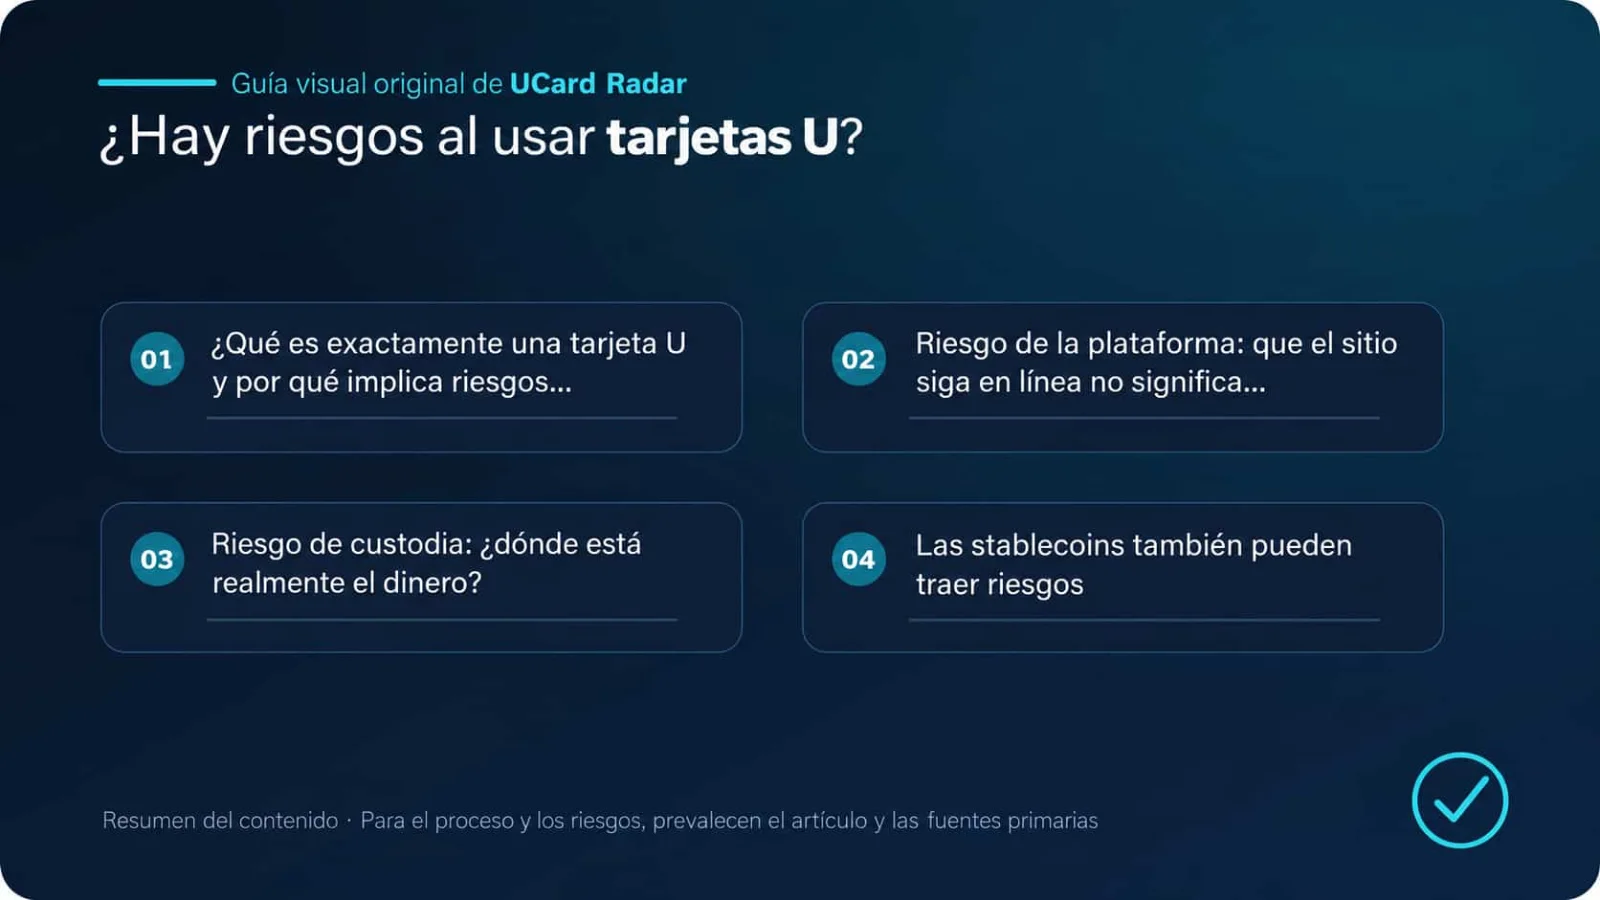
Infografía original: puntos clave y proceso de evaluación sobre si usar tarjetas U tiene riesgos
Fuentes y límites de las conclusiones
Verificación primaria: Visa Core Rules and Visa Product and Service Rules; What should I do if my prepaid card or PIN is lost or stolen, or I see unauthorized charges?; FATF Standards on Virtual Assets and VASPs.
Los hechos verificables de este artículo sobre fondos de tarjetas U, autorización de transacciones y riesgos de transacciones no autorizadas se basan en los documentos oficiales o regulatorios enumerados. El estado real del servicio, las comisiones, la elegibilidad y el alcance geográfico deben determinarse según las páginas del emisor o de la plataforma en el momento de la solicitud.
Diferentes emisores, regiones, niveles de cuenta y reglas de los comercios pueden producir resultados distintos. Las experiencias, tasas de éxito, comparaciones de comisiones o juicios de tendencia que no hayan sido revelados directamente por las fuentes primarias anteriores son análisis o inferencias, y no han sido confirmados oficialmente por las instituciones pertinentes para casos concretos.