
En China continental, poseer o utilizar una tarjeta U emitida en el extranjero no equivale automáticamente a infringir la ley o cometer un delito. Sin embargo, esto tampoco significa que una tarjeta U sea una “herramienta de pago cripto legal y conforme” en China continental. Por lo general, la evaluación regulatoria no se limita al nombre del producto, sino que examina los siguientes hechos:
quién emitió la tarjeta y si se completaron realmente la verificación de identidad y el KYC;
de dónde provino el USDT y si puede explicarse el origen de los fondos;
si se utilizó moneda virtual para realizar una conversión de valor entre RMB y divisas;
si se trató de gasto personal real o de cobro, pago, liquidación o retiro de efectivo para terceros;
si el importe, la frecuencia, las contrapartes y los escenarios de consumo presentan anomalías;
si la persona sabía o debía saber que los fondos estaban relacionados con fraude, apuestas, banca clandestina u otras actividades ilícitas o delictivas.
El 6 de febrero de 2026, el Banco Popular de China y otros siete organismos emitieron el documento Yinfa [2026] No. 42, aclarando que monedas virtuales como Bitcoin, Ether y Tether no tienen curso legal y no deben ni pueden circular en el mercado como moneda; las actividades nacionales de cambio de monedas virtuales, intermediación de transacciones, fijación de precios y productos financieros relacionados constituyen actividades financieras ilegales. El documento también aclara expresamente que el Yinfa [2021] No. 237 queda derogado al mismo tiempo. Por lo tanto, al analizar los riesgos de las tarjetas U, el principal fundamento normativo debe ser el actual Yinfa [2026] No. 42, y no seguir tratando las normas de 2021 como si siguieran vigentes.
Ocho departamentos actuando de forma coordinada para reforzar la supervisión y frenar los riesgos relacionados con monedas virtuales. ¿Qué es la moneda virtual? ¿Qué actividades empresariales relacionadas con monedas virtuales están comprendidas?
Alcance de las fuentes y de las conclusiones
Verificación primaria: Aviso sobre una mayor prevención y gestión de los riesgos de la especulación y el comercio de monedas virtuales; Medidas para la administración del cambio de divisas de personas físicas; Updated Guidance for a Risk-Based Approach to Virtual Assets and VASPs。
Los hechos verificables de este artículo relativos a los riesgos de moneda virtual, divisas, prevención del blanqueo de capitales e identidad asociados a las tarjetas U en China continental se basan en los documentos oficiales o regulatorios enumerados. El estado real del servicio, las comisiones, la elegibilidad y la cobertura regional deben confirmarse en la página del emisor o de la plataforma en el momento de la solicitud.
Este artículo solo explica los límites regulatorios públicos y no constituye asesoramiento jurídico respecto de ninguna transacción concreta, origen de fondos o riesgo penal. Cualquier experiencia, observación sobre tasas de éxito, comparación de comisiones o juicio de tendencia no divulgados directamente en las fuentes primarias anteriores constituye análisis o inferencia y no ha sido confirmado oficialmente por las autoridades pertinentes para casos concretos.
I. La tarjeta U no es una categoría legal de producto
“Tarjeta U” es un término de mercado. Normalmente se refiere a una tarjeta que puede recargarse con activos virtuales como USDT y luego utilizarse para consumo o retiro de efectivo a través de redes de tarjetas como Visa y Mastercard. La estructura real puede ser totalmente distinta:
El usuario transfiere USDT a la plataforma emisora y esta lo convierte en moneda fiduciaria acreditándolo al saldo de una tarjeta prepago;
Cuando se realiza el consumo, la plataforma vende en tiempo real el activo virtual y liquida el pago en moneda fiduciaria;
Lo que el usuario posee en realidad es solo una cuenta de pagos en el extranjero, y la llamada “tarjeta” es una herramienta de consumo accesoria;
Algunos productos no revelan claramente el banco emisor, la entidad autorizada o el mecanismo de custodia de fondos.
Por lo tanto, no existe una respuesta simple como “todas las tarjetas U son legales” o “todas las tarjetas U son ilegales”. Que tenga licencia en el extranjero y funcione normalmente para pagos con tarjeta no significa que todos los servicios ofrecidos a residentes de China continental cumplan con los requisitos regulatorios de China continental.
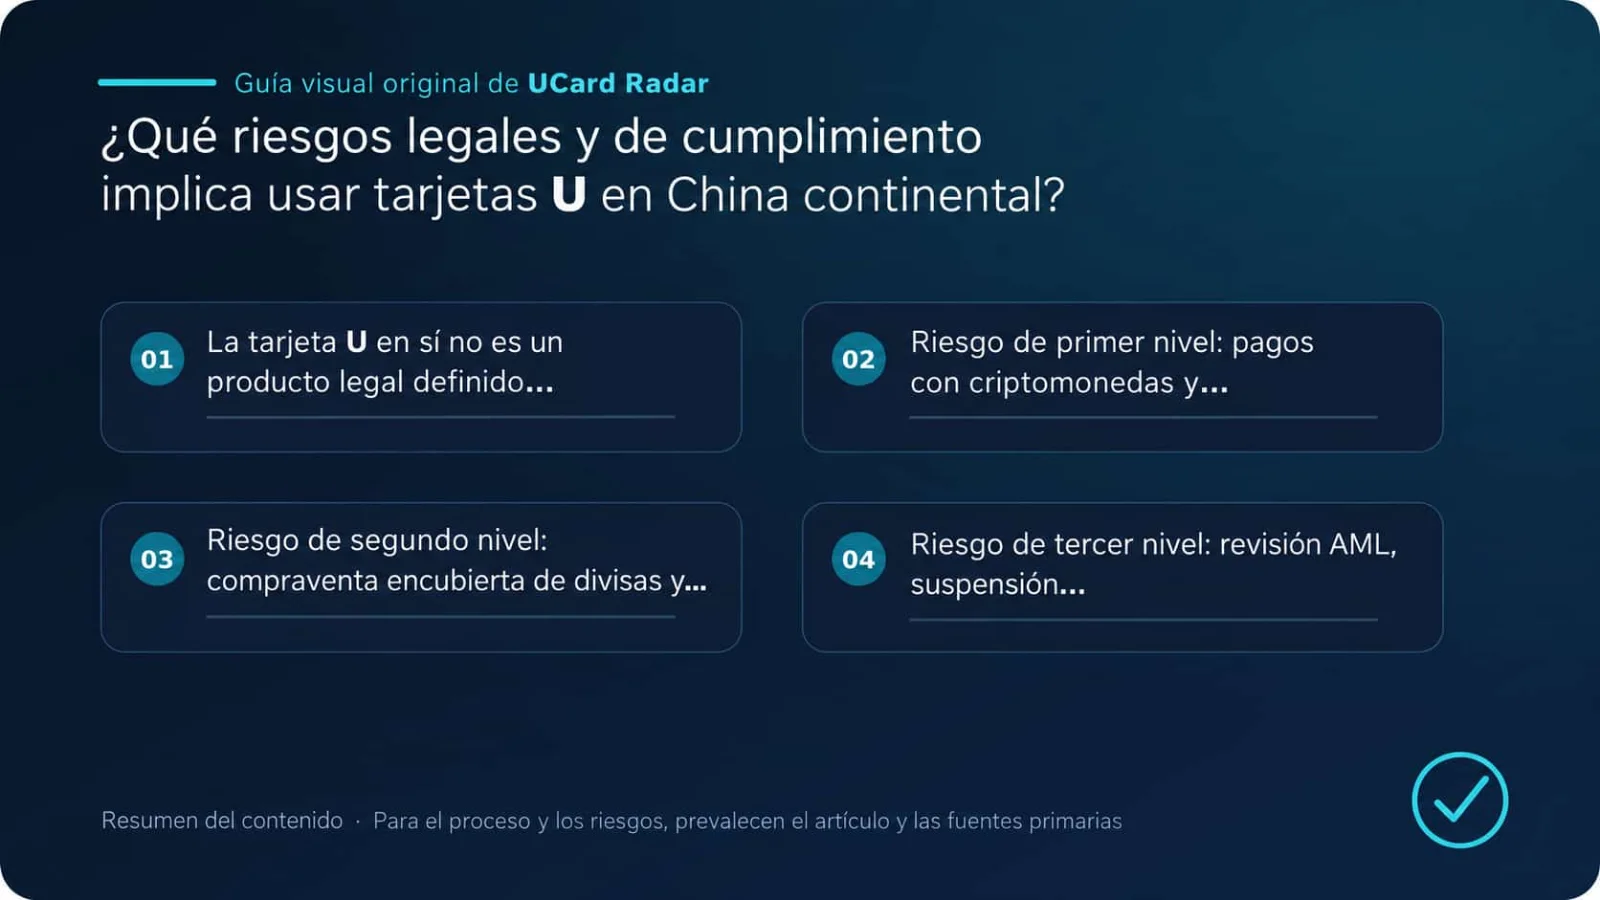
II. Primera capa de riesgo: pagos con moneda virtual y prohibición de actividades nacionales
Los efectos más directos del Yinfa [2026] No. 42 sobre las tarjetas U incluyen:
el USDT queda expresamente incluido en la categoría de moneda virtual y no tiene la misma condición jurídica que la moneda de curso legal;
están estrictamente prohibidos en el territorio nacional el cambio entre moneda fiduciaria y moneda virtual, el cambio entre monedas virtuales, la intermediación de transacciones y los productos financieros relacionados;
las entidades e individuos extranjeros no pueden prestar ilegalmente servicios relacionados con monedas virtuales a entidades nacionales de ninguna forma;
las instituciones financieras nacionales y las instituciones de pago no bancarias no pueden prestar servicios de apertura de cuenta, transferencia, compensación o liquidación para actividades relacionadas con monedas virtuales;
las entidades o personas nacionales que sepan o deban saber que un sujeto extranjero presta ilegalmente esos servicios a sujetos nacionales y aun así lo ayuden pueden ser consideradas responsables;
si la inversión pertinente vulnera el orden público y las buenas costumbres, el acto jurídico civil puede ser inválido y las pérdidas deberán ser asumidas por los propios participantes.
Esto significa que, aunque una plataforma de tarjetas U esté establecida en el extranjero, si sigue promocionándose entre usuarios de China continental y ofrece servicios de cambio de USDT y pago con tarjeta, existe el riesgo normativo de que se la considere como prestadora de servicios relacionados con monedas virtuales a sujetos nacionales. Para los usuarios ordinarios, un único consumo genuino de pequeño importe no debería equipararse mecánicamente a “operar un negocio de monedas virtuales”, pero los usuarios tampoco pueden interpretar el registro en el extranjero, un BIN extranjero o la disponibilidad de descarga de la app como una aprobación oficial.
Otro problema práctico es la tutela civil. Si la plataforma cesa operaciones, rechaza retiros, congela saldos o se producen cargos fraudulentos, y si la estructura de la transacción está estrechamente relacionada con una actividad de moneda virtual prohibida, los usuarios pueden enfrentar dificultades para recuperar las pérdidas por vía judicial dentro del país, incluidos problemas de validez contractual, obtención de pruebas y ejecución en el extranjero.
III. Segunda capa de riesgo: compraventa encubierta de divisas y “matching” transfronterizo
Lo que más fácilmente se pasa por alto con las tarjetas U no es el acto de pasar la tarjeta, sino la conversión de valor que se produce antes del uso.
Por ejemplo, un usuario paga RMB dentro del país para obtener USDT, luego recarga una tarjeta U en el extranjero con ese USDT y después consume en comercios extranjeros, retira efectivo de un cajero o transfiere los fondos a otra persona. Si la sustancia del arreglo global consiste en transferir el valor del RMB nacional al extranjero, especialmente cuando existen contrapartes fijas, contabilidad bilateral, cobro de comisiones, transacciones frecuentes y de gran importe o servicios prestados a terceros, puede haber riesgos de compraventa ilegal de divisas, evasión de controles cambiarios o banca clandestina.
La Administración Estatal de Divisas y la Fiscalía Suprema han explicado públicamente que, aunque el “matching” transfronterizo no implique aparentemente que un mismo flujo de fondos cruce directamente la frontera, un arreglo en el que se paga RMB dentro del país y se paga moneda extranjera fuera de él puede constituir sustancialmente una compraventa encubierta de divisas. Usar moneda virtual como intermediaria para convertir indirectamente valor entre divisas y RMB es un eslabón importante en la cadena de la compraventa ilegal de divisas. En casos graves, puede constituir el delito de operación comercial ilegal. El cambio legítimo de moneda nacional y extranjera debe realizarse a través de bancos o instituciones autorizadas para cambio personal y debe tener una base transaccional auténtica y lícita. Véase la sesión de preguntas y respuestas de SAFE y la Fiscalía Suprema.
Es importante distinguir que el uso por parte de una persona de una tarjeta a su propio nombre para comprar bienes o servicios reales no constituye automáticamente el delito de operación comercial ilegal. La responsabilidad penal sigue requiriendo una evaluación caso por caso basada en pruebas concretas como el carácter empresarial de la conducta, el importe, la frecuencia, el beneficio obtenido, el conocimiento subjetivo y el origen de los fondos. Sin embargo, “ayudar a otros a convertir RMB en U, y luego usar la tarjeta para consumir o retirar efectivo cobrando una comisión” es claramente más arriesgado que el consumo ocasional personal.
IV. Tercera capa de riesgo: revisión AML, bloqueo de pagos y congelación de cuentas
La Ley revisada de Prevención del Blanqueo de Capitales entró en vigor el 1 de enero de 2025. Exige a las instituciones financieras aplicar diligencia debida del cliente, conservar la información de identidad y de transacciones, identificar al beneficiario final e informar sobre transacciones de gran importe o sospechosas. Puede consultarse la Ley de la República Popular China sobre Prevención del Blanqueo de Capitales publicada por la Administración Nacional de Regulación Financiera.
Los titulares de tarjetas ordinarios no son instituciones financieras y no asumen automáticamente obligaciones institucionales de AML solo por usar una tarjeta U, pero sí se ven afectados por estas medidas. Los siguientes patrones de transacción son especialmente propensos a activar revisiones, retrasos en la acreditación, restricciones de transacción o congelaciones:
fondos de recarga procedentes de múltiples desconocidos o de muchas cuentas dispersas;
compra de USDT y posterior recarga, uso, retiro o transferencia inmediata;
importes de transacción que no coinciden con la ocupación, ingresos o historial de gasto del usuario;
compra frecuente de tarjetas regalo, productos electrónicos, servicios relacionados con juegos de azar u otros bienes de alto riesgo;
uso compartido de una misma tarjeta por varias personas, o apertura masiva desde un mismo dispositivo o dirección;
fondos que pasan por operadores OTC, plataformas de “running score”, banca clandestina o direcciones vinculadas a casos;
imposibilidad de aportar nóminas, ingresos empresariales, contratos, registros on-chain y justificantes de consumo.
La interpretación judicial sobre blanqueo de capitales publicada por las “Dos Altas” en 2024 subraya que el “conocimiento” debe determinarse a partir de hechos como el origen de los fondos, el método de transacción, anomalías en la cuenta, la experiencia profesional del autor y su relación con delincuentes aguas arriba. Esto muestra que la evaluación del riesgo no depende únicamente de “haber recibido o no USDT”, sino de si el usuario sabía o debía saber que los fondos eran anómalos y de si llevó a cabo actos de transferencia, conversión u ocultación. Véase la rueda de prensa del Tribunal Popular Supremo sobre la interpretación judicial de blanqueo de capitales.
V. Cuarta capa de riesgo: pagos por cuenta de terceros, “running score” y alquiler o préstamo de cuentas
Entregar a otra persona una tarjeta U abierta en nombre propio con identidad real es mucho más arriesgado que el consumo personal. Entre las conductas de alto riesgo más comunes se incluyen:
alquilar o vender tarjetas U, cuentas, códigos de verificación, teléfonos o entornos de inicio de sesión;
recargar para desconocidos, recibir U, pasar la tarjeta o retirar efectivo por ellos;
reunir fondos de múltiples personas bajo el pretexto de “pagar ChatGPT, publicidad o servidores”;
ayudar a transferir fondos sabiendo que el precio o la comisión son anormales;
usar la identidad de otra persona para abrir una tarjeta o proporcionar verificación de identidad para aperturas masivas.
El artículo 31 de la Ley contra el Fraude en Telecomunicaciones y Redes prohíbe la compraventa, el alquiler o el préstamo ilícito de cuentas bancarias, cuentas de pago y similares, y también prohíbe prestar ayuda para la verificación de nombre real, suplantar identidades o fabricar relaciones de agencia para abrir cuentas. Las infracciones pueden acarrear confiscación de ganancias ilícitas, multas, detención y, si constituyen delito, responsabilidad penal. Puede consultarse el texto íntegro de la ley publicado por la Fiscalía Suprema.
Si las cuentas implicadas se utilizan para fraude, juego en línea o transferencia de ganancias delictivas, la conducta puede implicar además el delito de ayuda a actividades delictivas en redes de información, encubrimiento u ocultación de ganancias delictivas, blanqueo de capitales o incluso complicidad en el delito precedente. La opinión de 2025 de las “Dos Altas y un Ministerio” sobre casos de ayuda a delitos en redes de información exige además valorar factores como el número de cuentas, el flujo de capital, las transacciones anómalas y el conocimiento subjetivo. Véase la explicación de la “Opinión sobre asistencia en delitos de redes de información” publicada por el Tribunal Popular Supremo.
“Solo estaba ayudando a un amigo a pagar una vez” tampoco es una exención absoluta de seguridad. Una contraparte real, una finalidad clara, un importe razonable y la ausencia de comisión son muy distintos, en términos de riesgo, de pagar durante largo tiempo para personas indeterminadas, cobrar comisiones y no poder explicar el origen de los fondos.
VI. Quinta capa de riesgo: KYC falso, comprobante de domicilio y suplantación de identidad
Algunas tarjetas U restringen las solicitudes de residentes de China continental, por lo que han aparecido en el mercado servicios como “paquetes de dirección en el extranjero”, “pasar el KYC por encargo” o “comprar cuentas terminadas”. Estas prácticas implican al menos tres niveles de riesgo:
Riesgo contractual: presentar a la entidad emisora información falsa sobre nacionalidad, residencia, residencia fiscal o procedencia de fondos suele vulnerar el acuerdo de usuario, y la plataforma puede congelar la cuenta, poner fin al servicio o negarse a reembolsar;
Riesgo de identidad y cuenta: usar documentos de identidad, comprobantes de domicilio o verificación facial de otra persona puede implicar suplantación de identidad, vulneración de información personal o apertura ilícita de cuentas;
Riesgo explicativo posterior: cuando el nombre, la dirección de facturación, la región de acceso, el dispositivo y el origen de los fondos no coinciden, es más probable que se active una revisión manual y también es más difícil para el usuario demostrar la titularidad de la cuenta y de los fondos.
La forma conforme es solicitar la tarjeta únicamente con información real propia y confirmar si el emisor acepta residentes de China continental. Si la plataforma no admite residentes de China continental, no se recomienda eludir la restricción mediante direcciones falsificadas, identidad prestada o control remoto de dispositivos.
VII. Tabla de referencia de niveles de riesgo
Forma de uso | Riesgo aproximado | Problemas principales |
|---|---|---|
Tarjeta abierta con identidad real del propio usuario, fondos de origen lícito y uso solo para consumo personal auténtico y ocasional de pequeño importe | Bajo, pero no cero | Legalidad del negocio de la plataforma, política sobre monedas virtuales, congelación de cuenta y riesgos de tutela |
Comprar USDT a un comerciante OTC desconocido y recargar de inmediato para consumir | Medio-alto | Origen de fondos incierto, fondos vinculados a fraude, transacciones sospechosas y riesgo de bloqueo |
Comprar USDT con RMB durante largo tiempo y luego transferir valor mediante consumo o retiro en el extranjero | Alto | Cambio encubierto, transferencia transfronteriza de valor y riesgo de cumplimiento cambiario |
Realizar pagos por lote para familiares, amigos o clientes y cobrar comisión | Alto | Liquidación empresarial de pagos, actividad financiera ilegal y riesgo de asistencia delictiva |
Alquilar o vender una tarjeta U, o facilitar a terceros la cuenta, códigos de verificación o verificación de identidad real | Muy alto | Posible implicación de la Ley contra el Fraude en Telecomunicaciones y Redes, delito de asistencia y otros delitos conexos |
Usar dirección falsa, documentos falsos, identidad ajena o comprar una cuenta terminada | Alto | Incumplimiento frente a la plataforma, suplantación de identidad, congelación de cuenta y pérdida de fondos |
Recibir USDT de origen desconocido y usar la tarjeta para retirar efectivo, comprar bienes muy líquidos o transferir a otros | Muy alto | Blanqueo, ocultación de ganancias delictivas y exposición a fondos procedentes de fraude o juego |
Los niveles de riesgo son solo juicios generales, no conclusiones policiales ni judiciales. Una sola operación de alto riesgo puede dar lugar a una investigación; varias operaciones de pequeño importe también pueden examinarse conjuntamente si el patrón resulta anómalo.
VIII. Recomendaciones de cumplimiento para usar tarjetas U en China continental
Verifique primero la entidad emisora, no solo el logotipo de la red de tarjetas
Confirme el nombre del banco emisor o de la entidad con licencia, el lugar de registro, la licencia regulatoria, el tipo de tarjeta, quién custodia los fondos del usuario y si los residentes de China continental están incluidos en las regiones permitidas. El logotipo de Visa o Mastercard solo indica que la tarjeta puede conectarse a esa red; no significa que la plataforma de la tarjeta haya obtenido autorización regulatoria en China continental.Use solo su propia identidad, su propia cuenta y su propio dispositivo
No compre cuentas ya hechas, no tome prestado el comprobante de domicilio o la verificación facial de otras personas y no entregue su cuenta, tarjeta, códigos de verificación ni dispositivo a terceros.Conserve evidencia completa del origen de los fondos
Como mínimo, conserve comprobantes de ingresos, extractos bancarios, órdenes de compra de monedas, información de la contraparte, hashes on-chain, registros de recarga, extractos de la tarjeta, facturas o pedidos del comercio. La cadena probatoria debe poder responder a: “¿De dónde vino el dinero, por qué se convirtió en U y qué se compró finalmente?”Evite operaciones OTC de origen incierto
Transferencias de desconocidos, precios claramente alejados del mercado, solicitudes de fraccionar operaciones, designación de múltiples cuentas receptoras o promesas de “sin control de riesgo” deben considerarse señales de alto riesgo. Incluso si usted no cometió fraude, recibir fondos vinculados a un caso puede causar bloqueo, congelación e investigación.No cobre ni pague por cuenta de terceros indeterminados
No convierta la tarjeta U en una herramienta para adquirencia, liquidación, “running score” o cambio de divisas. En particular, no recargue, pase la tarjeta, compre tarjetas regalo ni retire efectivo para clientes desconocidos a cambio de comisiones.Controle el saldo y no trate la tarjeta U como una cuenta de depósito
Muchas tarjetas U no son depósitos bancarios y pueden no estar cubiertas por un seguro de depósitos. Si la cadena de emisión abarca múltiples jurisdicciones, el coste de recuperar fondos en caso de quiebra, desaparición o congelación de la plataforma puede ser muy alto. Es más prudente mantener solo el saldo necesario para el consumo a corto plazo.No falsifique materiales explicativos si se produce una congelación
Deje de transferir fondos de inmediato, conserve avisos, extractos, registros on-chain y comunicaciones, y explique la situación con veracidad según lo exijan la plataforma o las autoridades. No borre chats, no fabrique contratos con fecha retroactiva ni pida a otros que elaboren pruebas falsas de fondos. Si el importe es elevado o ya ha recibido notificación de la policía, fiscalía o tribunales, consulte cuanto antes a un abogado chino familiarizado con activos virtuales, divisas y cumplimiento penal.
IX. Preguntas frecuentes
¿Es ilegal en sí mismo pagar con una tarjeta U en China continental?
No necesariamente. El uso con identidad real por parte del titular, fondos lícitos y consumo genuino es distinto en naturaleza de operar servicios de cambio, hacer “matching” transfronterizo, pagar por cuenta de terceros, alquilar cuentas o gestionar fondos delictivos. Sin embargo, dado que las tarjetas U suelen estar vinculadas a cambio de moneda virtual y servicios de pago en el extranjero, los usuarios siguen asumiendo riesgos de política pública, divisas, prevención del blanqueo, congelación de plataforma y tutela civil.
¿Se puede usar una tarjeta U para pagar ChatGPT, servicios en la nube o suscripciones a software extranjero?
La compra de servicios reales y lícitos suele implicar menos riesgo que retirar efectivo o liquidar para terceros, pero no elimina los problemas previos de compra de monedas, cambio de divisas, KYC y acceso a la plataforma. También deben cumplirse los términos regionales, de cuenta y de pago del comerciante, y no debe utilizarse este método para eludir restricciones expresas del servicio.
¿Se aplica a las retiradas en cajeros automáticos en el extranjero con tarjeta U el límite anual de 100.000 RMB?
La norma de SAFE según la cual cada persona no puede retirar en el extranjero más del equivalente a 100.000 RMB al año se aplica a tarjetas bancarias nacionales utilizadas fuera del país. Ese límite no puede aplicarse automáticamente a las tarjetas U emitidas por instituciones extranjeras, pero eso no significa que no existan límites ni riesgos de cumplimiento. Aún pueden influir las reglas del lugar de emisión, los límites de la plataforma de la tarjeta y las normas de China continental sobre moneda virtual, divisas y prevención del blanqueo. Véase el aviso de SAFE sobre la regulación de grandes retiradas de efectivo en el extranjero mediante tarjetas bancarias.
¿Es seguro “usar solo plataformas extranjeras y no pasar por bancos nacionales”?
No. La evaluación regulatoria y judicial se fijará en el controlador real, el origen de los fondos, la relación entre cuentas nacionales y extranjeras, la ruta on-chain, la finalidad del consumo y si se prestan servicios a sujetos nacionales. El Yinfa [2026] No. 42 también establece expresamente mecanismos interdepartamentales de análisis de datos, supervisión en línea, monitoreo de fondos e intercambio de información de riesgo.
Conclusión
La cuestión central del uso de tarjetas U en China continental no es simplemente “si la tarjeta puede usarse”, sino si toda la cadena de fondos es legal, auténtica y explicable.
Para los usuarios ordinarios, el límite relativamente controlable del riesgo es: usar identidad real propia, fondos personales lícitos, finalidad clara, consumo ocasional, no cobrar ni pagar por otros, no retirar efectivo, no eludir restricciones regionales y conservar comprobantes completos. Una vez aparecen conductas como cambio de divisas para terceros, cobro de comisiones, pagos masivos, alquiler de cuentas, KYC falso, origen incierto de fondos o ayuda para transferir valor al extranjero, el riesgo puede pasar rápidamente del control de riesgo de la plataforma a la responsabilidad administrativa e incluso penal.
La valoración final debe hacerse a la luz del producto concreto, la ruta de los fondos, los importes y frecuencias, las contrapartes y el conocimiento subjetivo del usuario. Para usos de gran importe, prolongados o de carácter empresarial, no conviene basarse solo en experiencias de internet; debe obtenerse asesoramiento jurídico y fiscal específico antes de operar.
Principales materiales de referencia
Banco Popular de China y otros siete organismos: Aviso sobre una mayor prevención y gestión de riesgos relacionados con monedas virtuales (Yinfa [2026] No. 42)
Administración Estatal de Divisas y Fiscalía Suprema: Sancionar conforme a la ley las infracciones cambiarias y prevenir riesgos financieros
Administración Nacional de Regulación Financiera: Ley de Prevención del Blanqueo de Capitales de la República Popular China
Tribunal Popular Supremo y Fiscalía Suprema: Rueda de prensa sobre la interpretación aplicable a casos penales de blanqueo
Fiscalía Suprema: Ley de la República Popular China contra el Fraude en Telecomunicaciones y Redes
Tribunal Popular Supremo: Opinión de las “Dos Altas y un Ministerio” sobre cuestiones relativas a casos penales de ayuda a actividades delictivas en redes de información
Administración Estatal de Divisas: Aviso sobre la regulación de grandes retiradas de efectivo en el extranjero mediante tarjetas bancarias