
Después de transferir USDT o USDC desde una billetera de criptomonedas a una plataforma de tarjetas de pago, algunos usuarios se encuentran con una situación desconcertante: el explorador de blockchain muestra que la transacción se completó correctamente, la dirección de destino y el monto parecen ser correctos, pero el saldo disponible de la tarjeta no aumenta.
Si el depósito estaba destinado a pagar una suscripción próxima a vencer o realizar una compra en línea, la demora puede afectar directamente el pago.
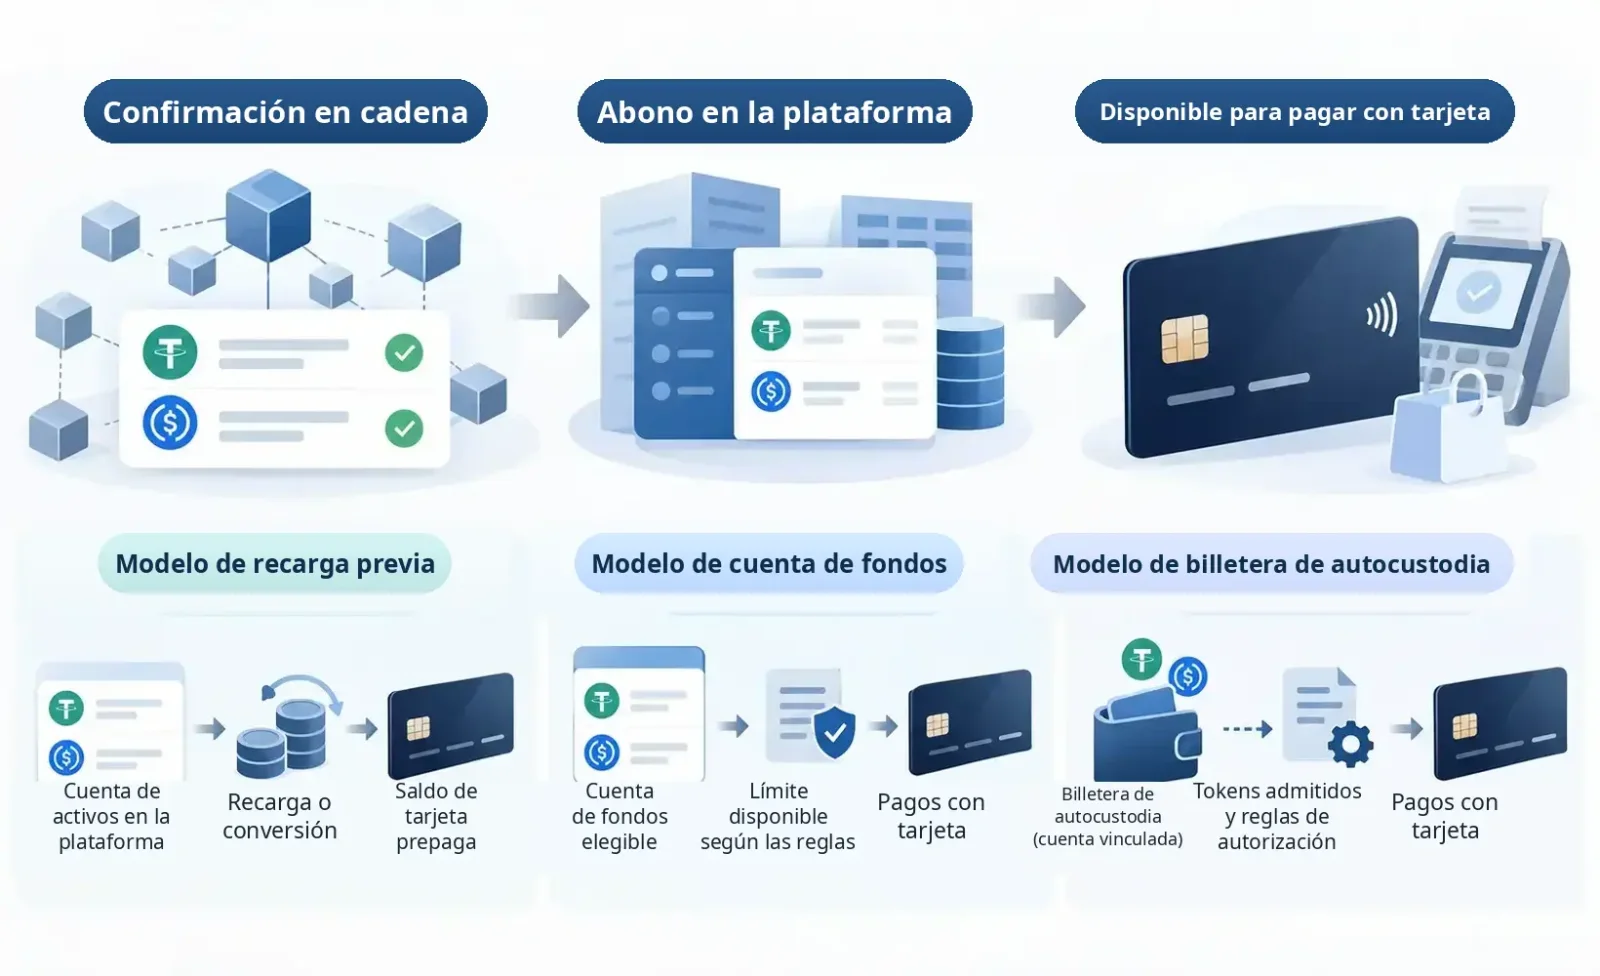
Para entender qué ocurre, primero hay que distinguir tres resultados: que una transacción se complete correctamente en blockchain, que los fondos se acrediten en la cuenta de la plataforma y que esos fondos estén disponibles para pagar con la tarjeta.
Cuando un explorador de blockchain muestra Transaction Success, significa que la transacción se ejecutó correctamente en la red correspondiente. Sin embargo, en las interacciones con contratos inteligentes, una ejecución exitosa no garantiza que los USDT o USDC previstos se hayan transferido. También es necesario revisar los registros de Token Transfers o los movimientos de activos equivalentes en esa red. Las operaciones de autorización, como Approve, tampoco deben confundirse con transferencias de tokens.
Incluso si se confirma que los tokens llegaron a la dirección de destino, eso no demuestra que la plataforma haya registrado el depósito en su contabilidad interna, ni mucho menos que los activos cumplan las condiciones para utilizarse con la tarjeta.
Las tarjetas de criptomonedas tampoco comparten una misma estructura de fondos. Algunos productos mantienen un saldo prepago independiente; otros calculan la capacidad de gasto a partir de los activos disponibles en una cuenta de fondos de la plataforma. También existen tarjetas que utilizan billeteras de autocustodia y autorizaciones mediante contratos inteligentes para realizar pagos.
Por eso, al investigar una incidencia, es necesario identificar en qué etapa se encuentran los fondos: la transferencia en blockchain, la acreditación del depósito en la plataforma, el movimiento entre cuentas internas o la conversión y autorización de fondos para pagar con la tarjeta.
¿Por qué una confirmación en blockchain no significa que el depósito se haya acreditado?
Un depósito de criptomonedas destinado a una tarjeta de pago suele involucrar tres elementos: el remitente, la red blockchain y la plataforma receptora.
Cuando el usuario solicita una transferencia desde una billetera o un exchange, el servicio emisor crea y transmite la transacción. Posteriormente, la red blockchain la valida, la incorpora a un bloque o la confirma mediante el mecanismo de consenso correspondiente.
Aunque la transferencia de activos se haya ejecutado correctamente en blockchain, la plataforma receptora todavía debe completar sus propios procedimientos: detectar la transacción, identificar la cuenta de usuario asociada con la dirección receptora, verificar que el activo y la red sean compatibles y actualizar su contabilidad interna conforme a las reglas de depósito.
En las plataformas de custodia, el saldo que aparece en la aplicación generalmente procede de los registros de las cuentas internas. Que un explorador de blockchain muestre una transacción exitosa no significa que ese saldo ya se haya actualizado.
Por ejemplo, las preguntas frecuentes sobre depósitos on-chain de Bybit indican que cada activo y blockchain puede tener requisitos de confirmación diferentes. Los fondos solo pueden acreditarse cuando se alcanza el número de confirmaciones exigido por la plataforma.
La documentación de Crypto.com sobre depósitos de criptomonedas no recibidos también distingue entre la primera confirmación en blockchain y la finalización del procesamiento del depósito por parte de la plataforma.
Por tanto, una transacción puede contar con confirmaciones en blockchain sin haber alcanzado todavía los requisitos necesarios para acreditarse en la plataforma receptora.
Guía rápida para depósitos con problemas: qué revisar según el estado actual
Estado actual | Qué verificar primero | Siguiente paso |
|---|---|---|
El remitente muestra Completed, pero no hay TXID | Si el retiro realmente se transmitió a blockchain o si se procesó como una transferencia interna | Consultar la orden de retiro y, si es necesario, contactar al emisor |
La transacción se completó en blockchain, pero no aparece un depósito en la plataforma | Token Transfers, red, contrato del token, dirección y monto mínimo de depósito | Descartar incompatibilidades y enviar el TXID a la plataforma receptora |
El depósito aparece como Pending | Número de confirmaciones, información pendiente y estado de la revisión de seguridad | Esperar las confirmaciones o completar la verificación solicitada |
El depósito aparece como Completed, pero el saldo disponible de la tarjeta no aumenta | Cuenta donde están los fondos, saldo disponible, requisitos de recarga y autorizaciones de gasto | Completar las operaciones internas necesarias o contactar al soporte de la tarjeta |
Los activos se enviaron por una red no admitida o corresponden a un token no compatible | Red receptora real, contrato del token y control de la dirección de destino | No enviar más fondos y consultar los procedimientos oficiales de recuperación |
No existe un intervalo fijo entre estos estados que sea válido para todos los productos.
Si el historial de depósitos de la plataforma ya muestra Completed, no tiene sentido comprobar repetidamente la altura del bloque. Lo importante es determinar a qué cuenta llegaron los fondos y cómo puede utilizarlos la tarjeta.
Si la plataforma no muestra ningún registro del depósito, la revisión debe comenzar por la transacción en blockchain: el activo, la red, la dirección receptora y los requisitos de depósito.
Paso 1: revisar el hash de la transacción, no solo el estado «Completado» del remitente
Cuando los fondos no aparecen, uno de los datos originales más importantes es el hash de la transacción, denominado Transaction Hash o TXID.
Si la plataforma emisora muestra «Withdrawal Completed», significa únicamente que su proceso de retiro alcanzó ese estado. No demuestra que la plataforma receptora haya acreditado los fondos.
Para las transferencias efectuadas realmente en blockchain, pueden utilizarse los exploradores correspondientes:
Ethereum: Etherscan
TRON: TRONSCAN
BNB Smart Chain: BscScan
Solana: Solana Explorer
Debe utilizarse un explorador de la red por la que realmente se envió la transacción, no uno elegido únicamente porque permite consultar la misma criptomoneda.
Es importante verificar el estado de la transacción, las direcciones de origen y destino, el tipo de activo, la cantidad efectivamente transferida y las confirmaciones obtenidas.
En transferencias de tokens ERC-20 y similares, también deben revisarse los registros de Token Transfers y la dirección del contrato del token.
Por ejemplo, una operación Approve puede registrarse correctamente en blockchain, pero normalmente solo concede a un contrato inteligente permiso para utilizar determinados tokens. No significa que esos activos se hayan transferido.
Si intervienen puentes entre blockchains, contratos de intercambio u otros mecanismos complejos, también debe confirmarse que los activos finales llegaron realmente a la dirección receptora en la red de destino.
¿Qué hacer si la transacción todavía no se envió a blockchain?
Si el emisor sigue mostrando Processing, Under Review o un estado similar y no puede proporcionar un hash válido de blockchain, es posible que los fondos todavía no se hayan enviado a la red.
En ese caso, primero debe contactarse a la plataforma emisora.
En los retiros desde exchanges centralizados, la revisión interna de seguridad, el procesamiento del retiro y la confirmación en blockchain son etapas diferentes. No deben tratarse como si fueran equivalentes.
Existe además una situación particular: dos usuarios de una misma plataforma pueden transferirse fondos mediante una transferencia interna (Internal Transfer). En ese caso, el movimiento ocurre dentro del sistema contable de la plataforma y no necesariamente se transmite a blockchain.
La guía de Bybit sobre los estados de depósitos y retiros señala que las transferencias internas pueden no tener TXID porque los fondos no se movieron a través de una blockchain.
Estas operaciones deben investigarse utilizando el identificador de la orden y los registros de las cuentas, en lugar de buscar un hash de blockchain que no existe.
Paso 2: comprobar que la red de envío coincida con una red admitida por la plataforma receptora
USDT y USDC pueden circular por distintas redes blockchain.
Por ejemplo, USDT puede transferirse mediante Ethereum, TRON y otras redes. USDC también existe en distintas modalidades de emisión o circulación en varias blockchains.
Sin embargo, que dos activos tengan el mismo nombre no significa que puedan enviarse indistintamente desde distintas redes a una misma dirección de depósito.
Si una plataforma proporciona una dirección para depositar USDT-TRC20, el usuario debe seguir las instrucciones de la plataforma para transferir los fondos mediante la red TRON.
Si el emisor selecciona una red no admitida, la transacción puede completarse correctamente en blockchain sin que la plataforma receptora pueda detectarla o acreditarla automáticamente.
Las instrucciones oficiales de depósito de RedotPay exigen expresamente que el activo y la red seleccionados por el remitente coincidan con los admitidos por el receptor. Enviar activos o utilizar redes no compatibles puede impedir la acreditación automática.
Además, algunas redes o servicios de depósito exigen identificadores adicionales, como Memo, Tag o Comment. Cuando la plataforma receptora solicita expresamente uno de estos campos, es necesario comprobar que se haya completado correctamente. Incluso con una dirección de destino válida, la ausencia de ese identificador o un error al introducirlo puede impedir que el depósito se vincule automáticamente con la cuenta del usuario. Esto solo se aplica a los métodos de depósito que requieren esos datos; no significa que las transferencias habituales de USDT o USDC en redes como Ethereum o TRON necesiten generalmente un Memo o Tag.
El aspecto de una dirección de billetera tampoco basta para identificar la red.
Ethereum, Base, Arbitrum y BNB Smart Chain, entre otras redes compatibles con EVM, pueden utilizar direcciones 0x con el mismo formato e incluso la misma cadena de caracteres. Sin embargo, son redes diferentes. Una dirección idéntica no permite transferir activos automáticamente entre blockchains.
Aunque las direcciones receptoras parezcan exactamente iguales, debe comprobarse que la plataforma admita el token específico en la red utilizada.
El nombre del token es correcto, pero también hay que verificar el contrato
En algunas blockchains, terceros pueden emitir tokens que utilizan los mismos nombres o símbolos que las principales stablecoins.
Que un explorador muestre «USDT» o «USDC» no garantiza que el activo sea compatible con la plataforma receptora.
Especialmente en redes EVM, conviene verificar la dirección real del contrato del token y compararla con la información publicada por el emisor del activo y la plataforma receptora.
Si una plataforma solo admite una versión emitida oficialmente y el usuario deposita una versión envuelta, un activo representado mediante un puente entre redes o un token falsificado, es posible que el sistema no pueda acreditarlo correctamente.
Cuando se detecte una incompatibilidad del activo o de la red, no deben enviarse más fondos a la misma dirección para hacer pruebas. Primero hay que identificar el contrato del token, la red correspondiente y la dirección receptora, y después consultar por los canales oficiales si existe un procedimiento de recuperación.
Paso 3: comprobar si el monto está por debajo del depósito mínimo
Aunque la red y la dirección receptora sean correctas, el monto enviado puede determinar si los fondos se acreditan automáticamente.
Algunas plataformas de tarjetas de criptomonedas establecen montos mínimos de depósito (Minimum Deposit) según el activo y la blockchain. Las transferencias inferiores al mínimo exigido podrían no acreditarse automáticamente.
En su explicación sobre depósitos no recibidos, publicada el 28 de julio de 2026, RedotPay utiliza USDT-TRC20 como ejemplo y establece un depósito mínimo de 1 USDT para ese activo en la red correspondiente.
Se trata de un requisito específico de un producto, activo y red bajo una política determinada. No debe interpretarse como un mínimo universal para todos los depósitos de USDT o USDC. Siempre deben consultarse las reglas oficiales aplicables en el momento del depósito.
Las reglas de depósitos on-chain de Bybit también indican que los depósitos inferiores al mínimo requerido pueden no acreditarse ni reembolsarse.
Además del monto introducido al enviar los fondos, hay que comprobar cuántos tokens recibió realmente la dirección de destino.
Si el servicio emisor descuenta comisiones durante el procesamiento, la cantidad que llega al destino puede ser inferior a la indicada inicialmente por el usuario.
No obstante, esto no significa que todas las comisiones de red se descuenten del capital transferido en stablecoins.
Por ejemplo, en las transferencias de tokens ERC-20 sobre Ethereum, el gas de la red normalmente se paga por separado en ETH desde la cuenta emisora. Por tanto, no reduce directamente la cantidad de USDT o USDC transferida.
Que el servicio emisor muestre una comisión no implica necesariamente que el receptor haya recibido menos stablecoins.
La referencia debe ser la cantidad efectivamente registrada en la transferencia de tokens en blockchain, que después debe compararse con el mínimo exigido por la plataforma receptora.
Si un depósito pequeño no se acreditó, ¿se puede enviar otro para completar el mínimo?
Algunas plataformas permiten realizar depósitos adicionales, pero no existe una regla común.
La documentación de RedotPay sobre criptomonedas admitidas, redes y depósitos mínimos explica que un depósito inferior al mínimo puede combinarse con otro posterior del mismo activo y en la misma red, siempre que se cumplan los requisitos para depósitos complementarios.
Otras plataformas podrían no permitir este procedimiento. Algunas establecen expresamente que las transferencias inferiores al mínimo no pueden recuperarse automáticamente.
Antes de confirmar la política oficial, no conviene enviar más fondos simplemente para alcanzar el mínimo. Si la red o el token utilizados inicialmente no son compatibles, la transferencia adicional solo incrementará la posible pérdida.
Paso 4: la plataforma recibió los fondos, pero ¿por qué el saldo de la tarjeta sigue en cero?
Esta es una de las etapas que más confusiones genera al financiar una tarjeta de criptomonedas.
Algunos productos administran por separado las cuentas de criptoactivos y las cuentas de tarjetas prepagadas. Aunque los activos ya hayan llegado, el usuario todavía debe recargar la tarjeta o convertirlos.
Otros productos no utilizan una billetera independiente para la tarjeta. En cambio, calculan la capacidad de gasto a partir de los activos disponibles en determinadas cuentas de la plataforma.
También existen productos vinculados a billeteras que requieren autorizaciones específicas para gastar tokens, según la fuente de fondos.
Cada una de estas tres estructuras requiere un procedimiento de revisión diferente.
Crypto.com: las cuentas de criptoactivos y el saldo de la tarjeta prepaga se administran por separado
Tomemos como ejemplo la Crypto.com Prepaid Visa Card del mercado estadounidense. Su guía oficial de recarga describe el procedimiento para financiar la tarjeta prepaga utilizando activos de Token Wallet.
El usuario debe abrir la sección Card, seleccionar Add Funds, elegir Crypto y el criptoactivo correspondiente, introducir el monto y confirmar la operación. Los activos disponibles para recargar la tarjeta dependen de lo que muestre la aplicación.
Esto significa que recibir activos en el Token Wallet de Crypto.com no equivale a haber recargado la tarjeta prepaga.
Supongamos que un usuario transfiere USDC a la aplicación de Crypto.com y la cuenta de activos de la plataforma ya muestra el depósito. Si todavía no ha realizado la recarga de la tarjeta prepaga, es posible que el saldo de la tarjeta permanezca sin cambios.
En ese momento, seguir esperando nuevas confirmaciones en blockchain no resolverá el problema.
Lo que debe comprobarse es si se realizó la operación de recarga y si los activos se convirtieron y acreditaron en la cuenta de la tarjeta conforme a las reglas correspondientes.
Crypto.com también ofrece una función de recarga automática (Auto Top-Up), que permite añadir fondos a la tarjeta prepaga utilizando criptoactivos elegibles según determinadas condiciones. Sin embargo, esta función depende de las reglas del producto y de la configuración del usuario. No debe suponerse que todos los titulares la tienen activada.
Bybit Card: la tarjeta puede no tener un saldo independiente
Bybit Card utiliza una estructura de fondos diferente.
Sus preguntas frecuentes oficiales explican que Bybit Card no dispone de un saldo independiente en una billetera de tarjeta. Los fondos para pagos proceden de la Funding Account (cuenta de fondos) y de los saldos elegibles de Flexible Easy Earn (producto de rendimiento flexible).
Esto significa que, en los programas de Bybit Card donde se aplica este modelo, el usuario no necesita transferir USDT o USDC a una Card Wallet independiente. Los fondos pueden proceder de la Funding Account, mientras que los activos elegibles de Flexible Easy Earn también pueden utilizarse como fuente de fondos para pagos, según la configuración y las reglas correspondientes.
Sin embargo, si los activos depositados se acreditan en la Unified Trading Account (cuenta unificada de trading), en lugar de una cuenta cuyos fondos puede utilizar la tarjeta, es posible que aumenten los activos totales de la plataforma sin que aumente de forma equivalente la capacidad de gasto de la tarjeta.
Las preguntas frecuentes de Bybit sobre depósitos confirman que los usuarios pueden modificar la cuenta predeterminada para los depósitos recibidos. Los fondos pueden acreditarse en la Funding Account, la Unified Trading Account o la Earn Account.
Si los activos permanecen en la Unified Trading Account, normalmente es necesario transferir los fondos elegibles a la Funding Account conforme a las reglas de la plataforma antes de poder utilizarlos con el programa de tarjeta correspondiente. Las preguntas frecuentes de Bybit sobre transacciones con tarjeta también señalan esta transferencia como una solución cuando el Spending Power es insuficiente.
Además, es importante distinguir entre el saldo total de la cuenta (Total Balance) y el saldo disponible (Available Balance). Algunos activos pueden estar comprometidos en órdenes o como margen, sujetos a restricciones de transferencia o excluidos de las condiciones de uso del programa de tarjeta.
La guía de Bybit sobre información de la tarjeta y capacidad de gasto define Spending Power como el monto estimado disponible para gastar. Su cálculo considera los fondos fiduciarios disponibles y los criptoactivos seleccionados para pagos en la Funding Account, los saldos elegibles de Flexible Savings y, cuando corresponda, las recompensas en moneda fiduciaria, convertidos según los tipos de cambio aplicables.
Por tanto, Spending Power no equivale al Total Balance de la plataforma ni necesariamente al Available Balance mostrado en una cuenta individual.
Por ejemplo, que la pantalla principal de un exchange muestre 500 USDT no significa que Bybit Card pueda utilizar inmediatamente los 500 USDT para compras. La capacidad real de gasto también depende de la cuenta donde estén los activos, su disponibilidad, las monedas seleccionadas para pagar, los tipos de cambio utilizados y los límites de transacción de la tarjeta.
Bybit Card ofrece distintos productos, tipos de tarjeta y programas según la región. Las fuentes de fondos y las reglas aplicables deben verificarse en la documentación oficial correspondiente a la tarjeta concreta del usuario.
Tarjetas vinculadas a billeteras de autocustodia: tener activos no equivale a autorizar su uso
Algunas tarjetas de criptomonedas funcionan mediante billeteras conectadas.
En lugar de transferir previamente todos sus criptoactivos a una cuenta de tarjeta bajo custodia, el titular conserva los activos en una cuenta de autocustodia que cumple los requisitos del producto y habilita los pagos mediante el mecanismo de autorización correspondiente.
MetaMask Card es un ejemplo de este modelo, aunque admite más de una forma de financiar los pagos.
Para una cuenta convencional de billetera MetaMask de autocustodia, su documentación oficial sobre fondos de la tarjeta exige habilitar los permisos de gasto para los tokens que se deseen utilizar y configurar un Spending Limit (límite de gasto). El usuario puede permitir que la tarjeta utilice los activos disponibles de un token determinado o establecer un límite específico.
Los fondos permanecen en la billetera hasta que se realiza el pago. Por eso, aunque USDT o USDC ya estén depositados, la tarjeta podría no utilizarlos si el token no está habilitado, la autorización de gasto es insuficiente o la red y el activo no cumplen los requisitos del producto.
MetaMask Card también permite financiar pagos mediante Money Account. Según la documentación oficial de Money Account y la guía de administración de la tarjeta, los usuarios elegibles pueden vincular una Money Account con MetaMask Card desde MetaMask Mobile y pagar directamente con el saldo de mUSD de esa cuenta.
Money Account es otra modalidad de cuenta de autocustodia ofrecida por MetaMask y utiliza mUSD en la red Monad. Una vez vinculada, esta cuenta puede convertirse en la principal fuente de fondos de la tarjeta. El sistema configura los permisos de gasto según las reglas aplicables y el usuario puede administrar sus límites. Este funcionamiento difiere del proceso de habilitar tokens y configurar autorizaciones individualmente en una billetera convencional.
En consecuencia, si USDT o USDC se depositaron en una billetera MetaMask convencional, pero la tarjeta está vinculada a una Money Account y utiliza sus fondos, no debe suponerse que esos tokens pasarán automáticamente a formar parte del saldo disponible de Money Account. Es necesario revisar la fuente de fondos vinculada, los activos disponibles en Money Account y la configuración vigente de selección de cuentas y autorizaciones.
La disponibilidad de estas funciones y su funcionamiento pueden variar según la región y la versión del producto.
Independientemente del tipo de cuenta, MetaMask Card no debe considerarse simplemente una tarjeta prepaga tradicional. Para investigar un problema hay que identificar la cuenta que realmente contiene los activos, las redes y tokens admitidos, así como los fondos y límites de autorización que la tarjeta puede utilizar.
¿Qué más debe revisarse después de que la plataforma muestre Completed?
Si el registro de depósito ya muestra Completed, generalmente significa que la plataforma ha finalizado la acreditación correspondiente según sus propias definiciones de estado.
A partir de ese momento, hay que determinar en qué cuenta se acreditaron los fondos: Token Wallet, Funding Account, Unified Trading Account u otra cuenta elegible para financiar pagos con la tarjeta.
También debe comprobarse si los activos están disponibles, si existen restricciones derivadas de órdenes de trading, requisitos de margen u otras reglas y si el programa de tarjeta exige una recarga, conversión, transferencia interna o autorización de gasto adicional.
Si se cumplen todas estas condiciones pero la capacidad de gasto sigue sin actualizarse, debe contactarse al proveedor de la tarjeta para revisar cómo se utilizan los fondos y cómo se calcula el saldo disponible, en lugar de seguir investigando una transferencia en blockchain que ya finalizó.
La dirección, la red y el monto son correctos. ¿Por qué la plataforma todavía no acredita el depósito?
Si la transacción ha alcanzado el número de confirmaciones exigido por el receptor y el activo, la red, la dirección y el monto cumplen todas las condiciones, pero el depósito sigue sin aparecer, el problema podría encontrarse en la detección interna de depósitos, la asignación a la cuenta correspondiente o los procedimientos posteriores de cumplimiento normativo.
Estas situaciones generalmente requieren una investigación adicional por parte de la plataforma receptora.
La plataforma todavía no ha identificado la transacción de depósito
Algunas plataformas utilizan sistemas separados para supervisar depósitos, detectar transacciones y mantener su contabilidad interna.
Que una transacción se complete correctamente en blockchain no significa que los sistemas internos de la plataforma ya la hayan identificado.
Si no aparece ningún registro en el historial de depósitos, puede proporcionarse el hash al servicio oficial de soporte y solicitar que verifique si el sistema de monitoreo detectó la transacción y si la dirección receptora está correctamente vinculada con la cuenta del usuario.
Sin embargo, que un depósito todavía no se haya acreditado no demuestra por sí solo que exista una falla técnica. Antes deben descartarse activos, redes o métodos de transferencia no admitidos.
El método utilizado para transferir los fondos no cumple las reglas de la plataforma
En algunas redes, los usuarios pueden transferir activos mediante billeteras basadas en contratos inteligentes, contratos de pagos por lotes o servicios de terceros.
Estas transacciones pueden ser completamente válidas en blockchain y, aun así, no cumplir las condiciones de detección automática de depósitos de la plataforma receptora.
La documentación de Bybit sobre depósitos on-chain indica que ciertos depósitos realizados mediante contratos inteligentes quedan fuera de los métodos admitidos automáticamente y que existen reglas específicas para determinados activos.
Por tanto, aunque el activo, la red y la dirección receptora sean correctos, también hay que confirmar que el método de transferencia utilizado sea compatible con la plataforma.
El depósito requiere información adicional de cumplimiento normativo
En algunas jurisdicciones, los servicios de criptoactivos están sujetos a la Travel Rule (regla de viaje) y a otros requisitos de prevención del lavado de dinero.
Cuando corresponda, los proveedores pueden necesitar información sobre el remitente, el beneficiario u otros datos exigidos por las normas antes de completar el procesamiento.
La guía de Crypto.com sobre depósitos no recibidos explica que ciertos depósitos requieren información adicional en jurisdicciones donde se aplican estas obligaciones, entre ellas el Reino Unido y Singapur.
La documentación de RedotPay sobre incidencias de depósitos también indica que los depósitos procedentes de direcciones restringidas o de alto riesgo pueden quedar retenidos temporalmente para una revisión de seguridad.
Una solicitud de información sobre identidad u origen de los fondos no significa que se haya determinado que el usuario cometió una infracción. Al mismo tiempo, justificar una demora por motivos de seguridad no sustituye la necesidad de explicar el estado concreto de la revisión y el procedimiento correspondiente.
Si un depósito está restringido por una revisión de cumplimiento, el usuario debe consultar mediante canales oficiales qué documentos se requieren, cómo avanza la revisión y cuáles son los siguientes pasos.
No deben entregarse documentos de identidad, credenciales de cuentas ni otra información sensible a desconocidos en Telegram, WhatsApp u otros canales que aseguren poder «eliminar bloqueos de riesgo».
¿Se pueden recuperar los fondos enviados por una red equivocada o mediante un token no admitido?
Este es uno de los tipos de incidencias de depósito con mayor riesgo.
Una vez que una transacción se completa y alcanza la finalidad correspondiente de la red blockchain, el remitente normalmente no puede revertirla de manera unilateral.
La posibilidad de recuperar un depósito enviado por error depende principalmente de quién controla la dirección receptora, de si la plataforma puede operar con la red y el activo involucrados y de si dispone de un procedimiento oficial de recuperación aplicable a esa transacción.
La guía de RedotPay sobre depósitos con activos o redes incorrectos indica expresamente que estas transferencias no se acreditan automáticamente.
La plataforma ofrece un procedimiento oficial para solicitar la recuperación de algunos depósitos equivocados que cumplen determinadas condiciones, pero no garantiza que los fondos puedan recuperarse y puede cobrar comisiones de procesamiento.
La documentación de Crypto.com sobre depósitos no recibidos también señala que, cuando se envían tokens no admitidos, los usuarios pueden consultar al soporte oficial sobre la posibilidad de una recuperación manual. Sin embargo, no todos los activos pueden recuperarse.
Si los activos llegan a una dirección que la plataforma receptora no controla, generalmente no podrá recuperarlos mediante su sistema de contabilidad interna.
Incluso cuando la plataforma controla la dirección, podría carecer de mecanismos para identificar o recuperar manualmente activos enviados por redes o mediante tokens que no admite.
Que una transferencia haya tenido éxito en blockchain sin acreditarse en la plataforma no significa necesariamente que los activos se hayan perdido de manera definitiva. Tampoco garantiza que puedan recuperarse. Cuando existe un procedimiento de recuperación, todavía deben evaluarse sus costos, su viabilidad técnica y las condiciones de solicitud establecidas por la plataforma.
No intentes recuperar los fondos enviando transferencias repetidas
Cuando un primer depósito no aparece, algunos usuarios envían otra cantidad pequeña o utilizan una red diferente para transferir fondos a la misma dirección, con la esperanza de activar la acreditación automática.
Sin embargo, repetir las transferencias no resuelve los problemas derivados de redes o tokens no admitidos ni de direcciones incorrectas. Incluso puede aumentar las pérdidas.
Solo debe considerarse un nuevo envío cuando la plataforma permita expresamente combinar depósitos adicionales y esa política sea aplicable al activo, la red y el estado del depósito en cuestión.
USDT o USDC ya se acreditaron. ¿Por qué el saldo muestra otro monto?
Si la plataforma ya acreditó el depósito, pero el monto mostrado no coincide con lo esperado, primero hay que comprobar si las cantidades comparadas utilizan la misma unidad de medida.
La cantidad de tokens USDT o USDC y el saldo en dólares de una cuenta de tarjeta denominada en moneda fiduciaria pueden reflejar diferentes procesos de valoración o conversión.
Supongamos que un usuario envía 100 USDC mediante una red admitida. El registro de blockchain confirma que la dirección de destino recibió 100 USDC y la cuenta de activos de la plataforma también registra 100 USDC.
Si la tarjeta utiliza un saldo prepago independiente denominado en dólares estadounidenses, es posible que el usuario tenga que convertir posteriormente esos USDC a dólares según la cotización aplicable.
El saldo final de la tarjeta dependerá del tipo de cambio cotizado, las comisiones y las reglas de conversión del producto. Depositar 100 USDC no garantiza obtener exactamente 100 USD de saldo disponible para gastar en cualquier momento.
USDT y USDC también son activos diferentes. Una plataforma puede admitir distintas redes, mecanismos de conversión o restricciones de uso para cada uno.
Al investigar diferencias de monto, conviene comparar primero dos aspectos:
¿Coincide la cantidad transferida en blockchain con la cantidad acreditada por la plataforma? Si existen diferencias, debe comprobarse si el servicio emisor descontó comisiones, si la plataforma cobra por recibir depósitos y qué otras reglas de procesamiento se informaron. También hay que determinar, según el método de transferencia utilizado, si las comisiones de red se descontaron del capital transferido en stablecoins.
¿Coincide la cantidad de activos en la plataforma con el saldo fiduciario de la tarjeta? Si la cantidad de tokens no presenta diferencias, pero el saldo convertido a moneda fiduciaria sí, deben revisarse los registros de conversión, el tipo de cambio aplicado y las comisiones correspondientes.
Esto es diferente de un depósito que nunca se acreditó. En el primer caso deben verificarse las cantidades de activos, la conversión y la valoración del saldo; en el segundo, debe investigarse si la plataforma completó la acreditación interna.
¿Cuánto tiempo hay que esperar para considerar que un depósito presenta una demora anormal?
Las tarjetas de criptomonedas no tienen un plazo universal de acreditación.
Los mecanismos de consenso, la velocidad de confirmación y el número de confirmaciones exigido por cada plataforma pueden variar entre blockchains. Incluso después de alcanzarse las confirmaciones necesarias, la plataforma podría requerir tiempo adicional para el procesamiento interno.
En su documentación sobre tiempos de acreditación, RedotPay indica que la mayoría de los depósitos de criptomonedas se completan en un plazo de 1 a 15 minutos, aunque la congestión de la red puede provocar retrasos.
Ese intervalo corresponde al tiempo habitual publicado para el producto en cuestión. No puede utilizarse directamente para determinar si los depósitos de otras plataformas presentan una demora anormal.
Para decidir si es necesario contactar al soporte, deben considerarse los requisitos de confirmación publicados por la plataforma, sus tiempos estimados de procesamiento y el estado actual de la transacción.
Si la transferencia todavía no ha alcanzado las confirmaciones exigidas, primero debe revisarse su progreso en blockchain.
Si ya se alcanzó el número requerido, pero el depósito no aparece en el historial, deben comprobarse la red, el activo, la dirección y el monto mínimo. Una vez descartados estos problemas, puede enviarse una consulta sobre la transacción a la plataforma receptora.
Si la plataforma indica expresamente que existe una revisión de seguridad o cumplimiento en curso, el caso debe gestionarse mediante canales oficiales. No debe intentarse eludir las restricciones mediante transferencias repetidas.
Si los activos ya se acreditaron, pero la capacidad de gasto de la tarjeta sigue siendo insuficiente, hay que revisar la cuenta de fondos, los procesos de conversión y las autorizaciones de gasto, en lugar de seguir esperando confirmaciones en blockchain.
¿Qué información debes preparar antes de contactar al soporte?
Cuando una transferencia en blockchain se ha completado, el activo, la red y las condiciones de depósito cumplen los requisitos, pero el saldo esperado sigue sin aparecer, debe contactarse a la plataforma receptora por sus canales oficiales de soporte.
Proporcionar información completa y precisa sobre la operación puede evitar solicitudes repetidas de documentación adicional.
Información que debe verificarse | Datos que deben proporcionarse |
|---|---|
Hash de la transacción | TXID / Transaction Hash |
Red blockchain | Red realmente utilizada para enviar los fondos |
Nombre del activo | USDT, USDC y, si corresponde, dirección del contrato del token |
Dirección de origen | Dirección real desde la que salieron los activos en blockchain |
Dirección de destino | Dirección receptora proporcionada en la página de depósitos |
Identificador adicional | Memo, Tag o Comment, cuando la plataforma lo exija |
Monto efectivamente transferido | Cantidad registrada en el movimiento de activos en blockchain |
Fecha y hora del envío | Fecha, hora y zona horaria correspondiente |
Estado del depósito en la plataforma | Pending, Completed o ausencia de un registro |
Cuenta donde están los fondos | Cuenta correspondiente, como Funding, Token Wallet, Money Account o Card Balance |
Documentación complementaria | Capturas con datos sensibles ocultos de la orden de retiro, la página de depósito y los mensajes de error |
Al explicar el problema al soporte, conviene indicar directamente en qué etapa parece haberse detenido la operación.
Si la transferencia se completó en blockchain, pero no existe un registro de depósito en la plataforma, puede utilizarse esta descripción:
Esta transferencia de USDT/USDC se completó en la blockchain correspondiente. El hash de la transacción es [TXID]. Los registros on-chain muestran que los activos llegaron a la dirección de depósito proporcionada por su plataforma, pero todavía no se han acreditado en mi cuenta. Les solicito verificar si el sistema de depósitos detectó la operación y si existe algún requisito de confirmación, restricción del activo, problema de asignación de cuenta o revisión de cumplimiento que esté impidiendo la acreditación.
Si los activos ya están en la cuenta de la plataforma, pero no pueden utilizarse con la tarjeta, la consulta debe centrarse en su mecanismo de financiación:
Mi cuenta de activos en la plataforma ya recibió los USDT/USDC correspondientes, pero el saldo disponible para gastar con la tarjeta no se ha actualizado. Les solicito confirmar qué cuenta de fondos utiliza mi programa de tarjeta y si es necesario realizar una transferencia interna, una conversión de activos o una autorización de gasto adicional.
Estas dos situaciones corresponden a etapas contables y equipos operativos diferentes. Explicar el problema con precisión facilita que el soporte lo identifique, en comparación con una consulta genérica sobre por qué no llegó un depósito.
Los hashes de transacción normalmente pueden consultarse públicamente en exploradores de blockchain, pero los datos completos de la cuenta y la información privada de las operaciones deben enviarse únicamente mediante canales oficiales y seguros.
En particular, nunca deben revelarse las claves privadas de una billetera, las frases de recuperación, las contraseñas de acceso ni los códigos de verificación de un solo uso.
También hay que desconfiar de servicios externos de recuperación que afirman disponer de técnicas especiales para «acelerar las confirmaciones de bloques», «desbloquear stablecoins» o «reactivar direcciones de depósito».
Algunas plataformas legítimas cobran comisiones por recuperar manualmente depósitos enviados por error. Sin embargo, las solicitudes y pagos correspondientes deben realizarse mediante la aplicación oficial o un sitio web oficial verificado. No deben enviarse supuestos depósitos de garantía para recuperación a direcciones de billetera proporcionadas por desconocidos.
¿Qué debes verificar finalmente cuando un depósito de stablecoins ya está confirmado?
Para determinar por qué USDT o USDC no han aumentado el saldo de una tarjeta de criptomonedas, hay que identificar si el problema se encuentra en la transferencia de activos en blockchain, la acreditación interna de la plataforma o la disponibilidad de fondos para pagar con la tarjeta.
Si los registros on-chain confirman que los activos llegaron a la dirección correcta, pero la plataforma no los ha acreditado, deben revisarse los requisitos de depósito y contactarse a la plataforma receptora proporcionando el TXID. Si se utilizó una red incorrecta o un token no admitido, conviene consultar el procedimiento oficial de recuperación en lugar de enviar más fondos.
Si la plataforma ya acreditó los activos, pero el saldo de la tarjeta no cambió, deben verificarse la cuenta donde se encuentran los fondos, su disponibilidad y la posible necesidad de realizar transferencias internas, conversiones o autorizaciones de gasto según el producto.
No deben realizarse transferencias adicionales sin conocer la causa. Enviar más fondos no permite revertir una transacción de blockchain completada correctamente. Por el contrario, una nueva transferencia puede complicar un problema que originalmente podía tratarse de forma independiente.