
Un servicio BIN (Bank Identification Number, número de identificación bancaria o del emisor) gestiona datos BIN y ofrece funciones de consulta externas para identificar y determinar el banco emisor, la red de tarjetas y la categoría a la que pertenece una tarjeta.
Si observamos las tarjetas bancarias o U Cards que utilizamos a diario, cada número de tarjeta es único y está formado por tres tipos de campos: el identificador del emisor, los dígitos definidos por el propio emisor y el dígito de control.
La estructura concreta es la siguiente.
Los dígitos 1~6 son xxxxxx y constituyen el BIN de la tarjeta de débito. Las tarjetas que comienzan por 62 pertenecen a UnionPay, lo que significa que ese BIN fue asignado por UnionPay, como red de tarjetas, a China Merchants Bank.
Los dígitos 7~15 son definidos por el emisor. En este ejemplo, XXXXXXXX representa el identificador que China Merchants Bank asigna a un usuario concreto para distinguir entre diferentes tarjetas y titulares.
El último dígito, el número 16, es el dígito de control. Se utiliza para comprobar que el número de tarjeta sea válido, por ejemplo mediante el algoritmo de Luhn.
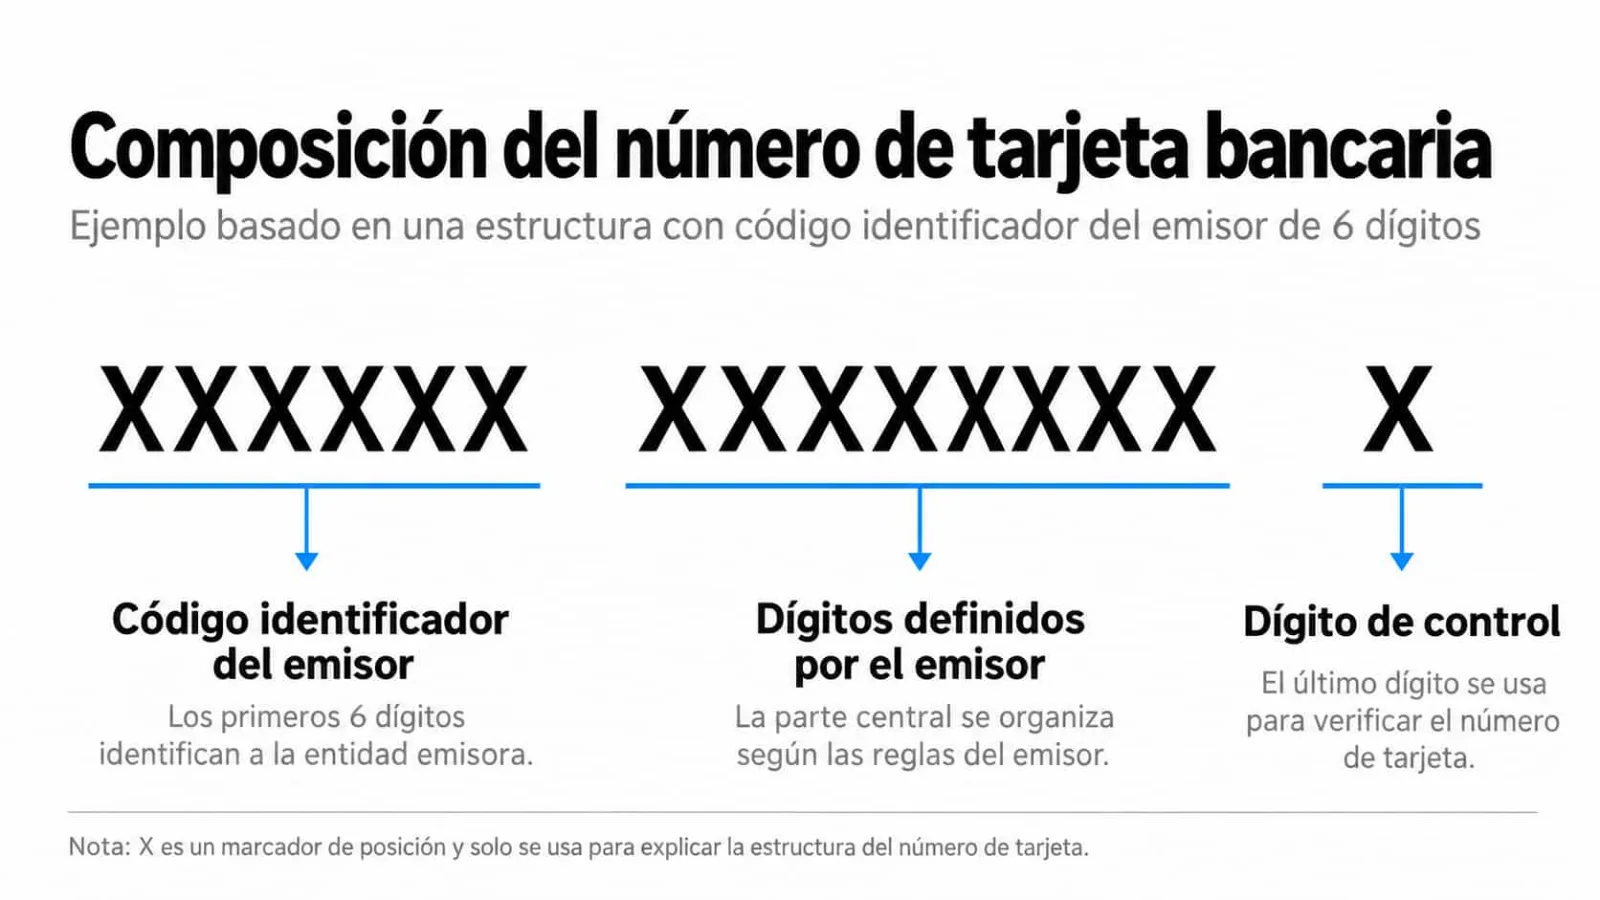
En la estructura del número de tarjeta mostrada arriba, el BIN constituye la base y uno de los elementos más importantes, ya que permite identificar el banco al que pertenece la tarjeta.
A través del BIN no solo se puede saber qué banco ha emitido una tarjeta, sino también su tipo y categoría. Por eso, cuando se introduce un número de tarjeta en determinados sitios web para realizar un pago o vincular una tarjeta, basta con escribir los primeros dígitos para que el sitio pueda mostrar el nombre concreto de la tarjeta.
Tradicionalmente, un BIN está formado por seis dígitos. A finales de 2014, la Organización Internacional de Normalización (ISO) amplió el BIN de seis a ocho dígitos. En la actualidad, la mayoría de las tarjetas bancarias emitidas en China siguen utilizando BIN de seis dígitos.
El primer dígito del BIN es el Major Industry Identifier (MII), o identificador principal de industria, que indica el sector al que pertenece la entidad emisora. Los distintos valores MII corresponden a diferentes sectores, como se muestra a continuación:
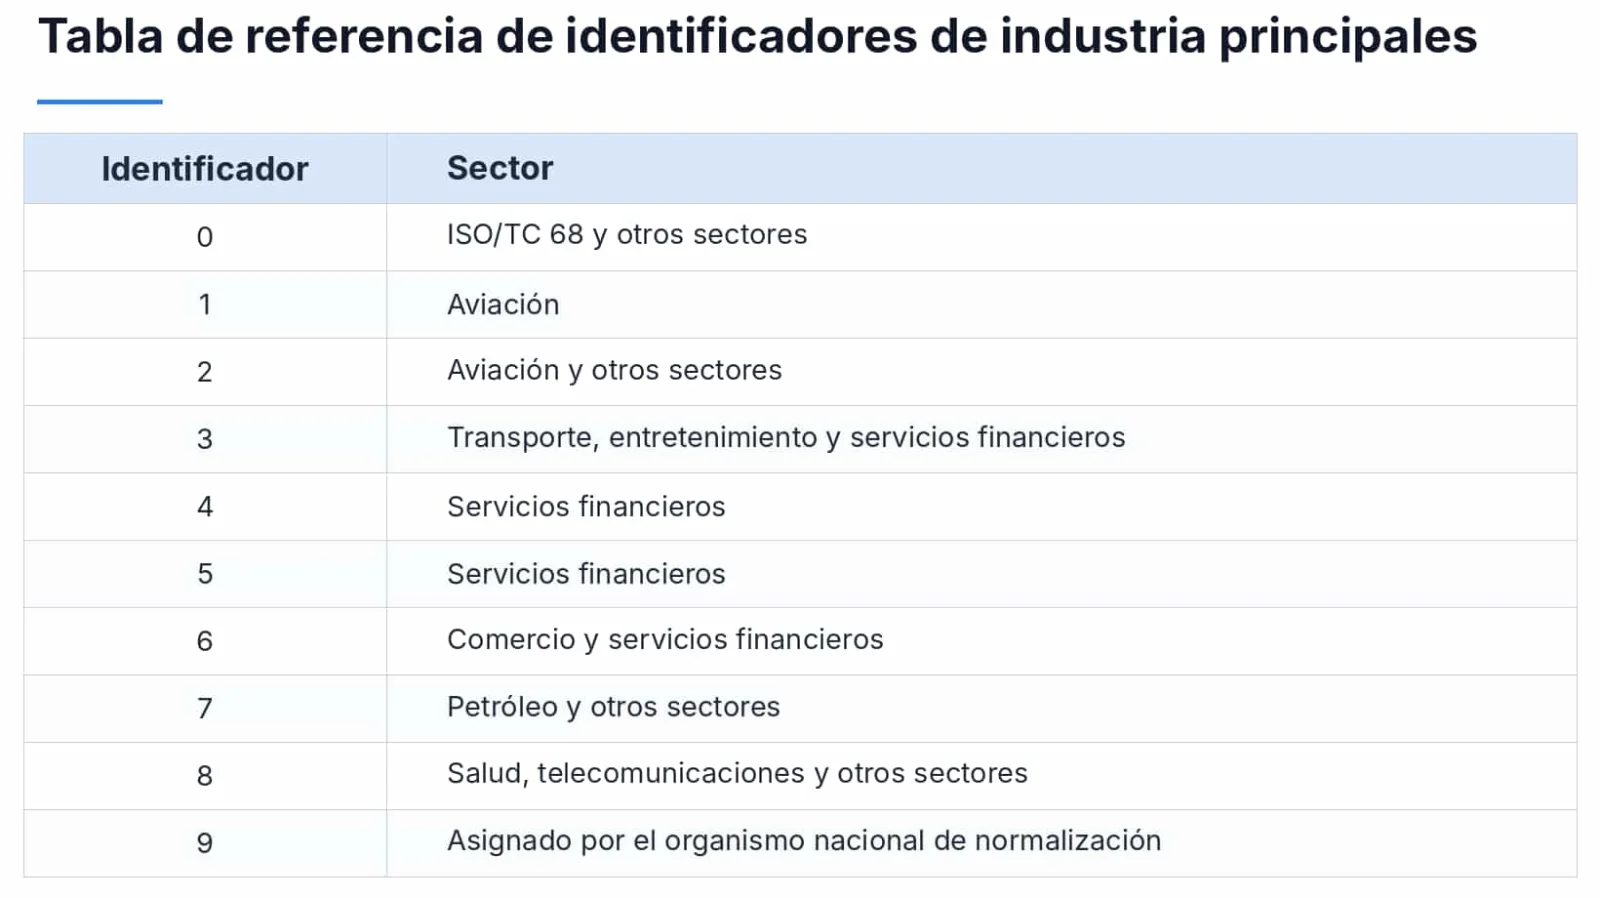
Antes de la creación de China UnionPay, las tarjetas emitidas por los bancos chinos solo podían utilizarse, en términos generales, dentro de China. Esto se debía a que no cumplían los estándares internacionales o, como en el caso mostrado anteriormente, eran asignadas por el organismo nacional de normalización. La mayoría de esas tarjetas comenzaban por 9.
Hoy casi no se ven tarjetas cuyos números comiencen por 9, pero este tipo de numeración tuvo una importancia histórica considerable. Para impulsar el denominado "Proyecto Tarjeta Dorada" y unificar las normas y estándares del negocio de tarjetas bancarias en todo el país, el Banco Popular de China publicó en 2000 el Documento n.º 342, titulado Notificación del Banco Popular de China sobre la promulgación de las dos normas sectoriales «Código de identificación del emisor y número de tarjeta bancaria» y «Formato y normas de uso de la información de la banda magnética de las tarjetas bancarias». El documento establecía que el primer dígito del código de identificación del emisor debía ser 9.
Tras la publicación del Documento n.º 342 en 2000, la creación de normas comunes aceleró la interoperabilidad de las tarjetas bancarias en China. A finales de 2001, el país había emitido 383 millones de tarjetas, contaba con más de 150.000 comercios afiliados, 218.000 terminales POS y 38.000 cajeros automáticos. El valor total de las transacciones de ese año alcanzó los 8,43 billones de yuanes, mientras que el consumo mediante tarjetas representó el 2,7 % de las ventas minoristas de bienes de consumo. Estas cifras mostraban que la aceptación social de las tarjetas bancarias estaba creciendo y que su uso se extendía rápidamente. En su contexto histórico, el Documento n.º 342 tuvo una gran importancia.
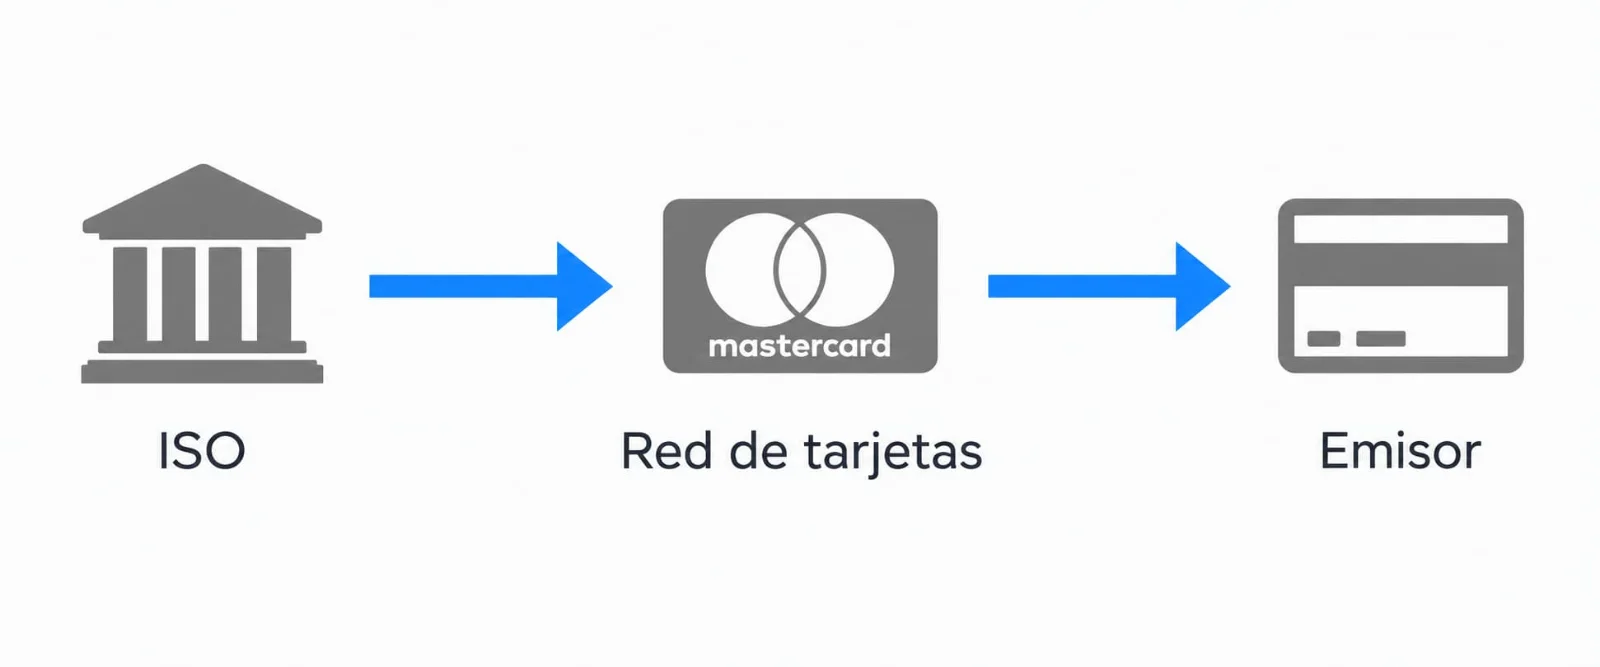
Los BIN son asignados por la Organización Internacional de Normalización (International Organization for Standardization, ISO) a las organizaciones de tarjetas que realizan funciones de conmutación e intercambio interbancario. Posteriormente, cada red asigna los BIN a los bancos que forman parte de su sistema, como se muestra a continuación:
Antes de 2002, China no disponía de una red de tarjetas propia. Las tarjetas bancarias se utilizaban principalmente dentro del país, mientras que las destinadas a pagos internacionales recurrían en su mayoría a redes como Visa, Mastercard, JCB y American Express.
En marzo de 2002, con la aprobación del Consejo de Estado, el Banco Popular de China autorizó la creación de China UnionPay, conocida habitualmente como UnionPay. Entre sus diversas funciones se encuentra la unificación de los estándares técnicos y las normas operativas para las operaciones interbancarias con tarjetas, con el fin de lograr la interoperabilidad y el intercambio de recursos entre sistemas y garantizar el uso de las tarjetas entre bancos, regiones y países.
Estos objetivos llevaron a UnionPay a lanzar en agosto de 2003 su tarjeta estándar basada en BIN que comenzaban por "62". Con el tiempo, las tarjetas emitidas por bancos dentro de China fueron adoptando progresivamente este estándar unificado. UnionPay también pasó a actuar como entidad de registro de BIN, por lo que los bancos chinos deben solicitarle la asignación de un BIN cuando emiten tarjetas.
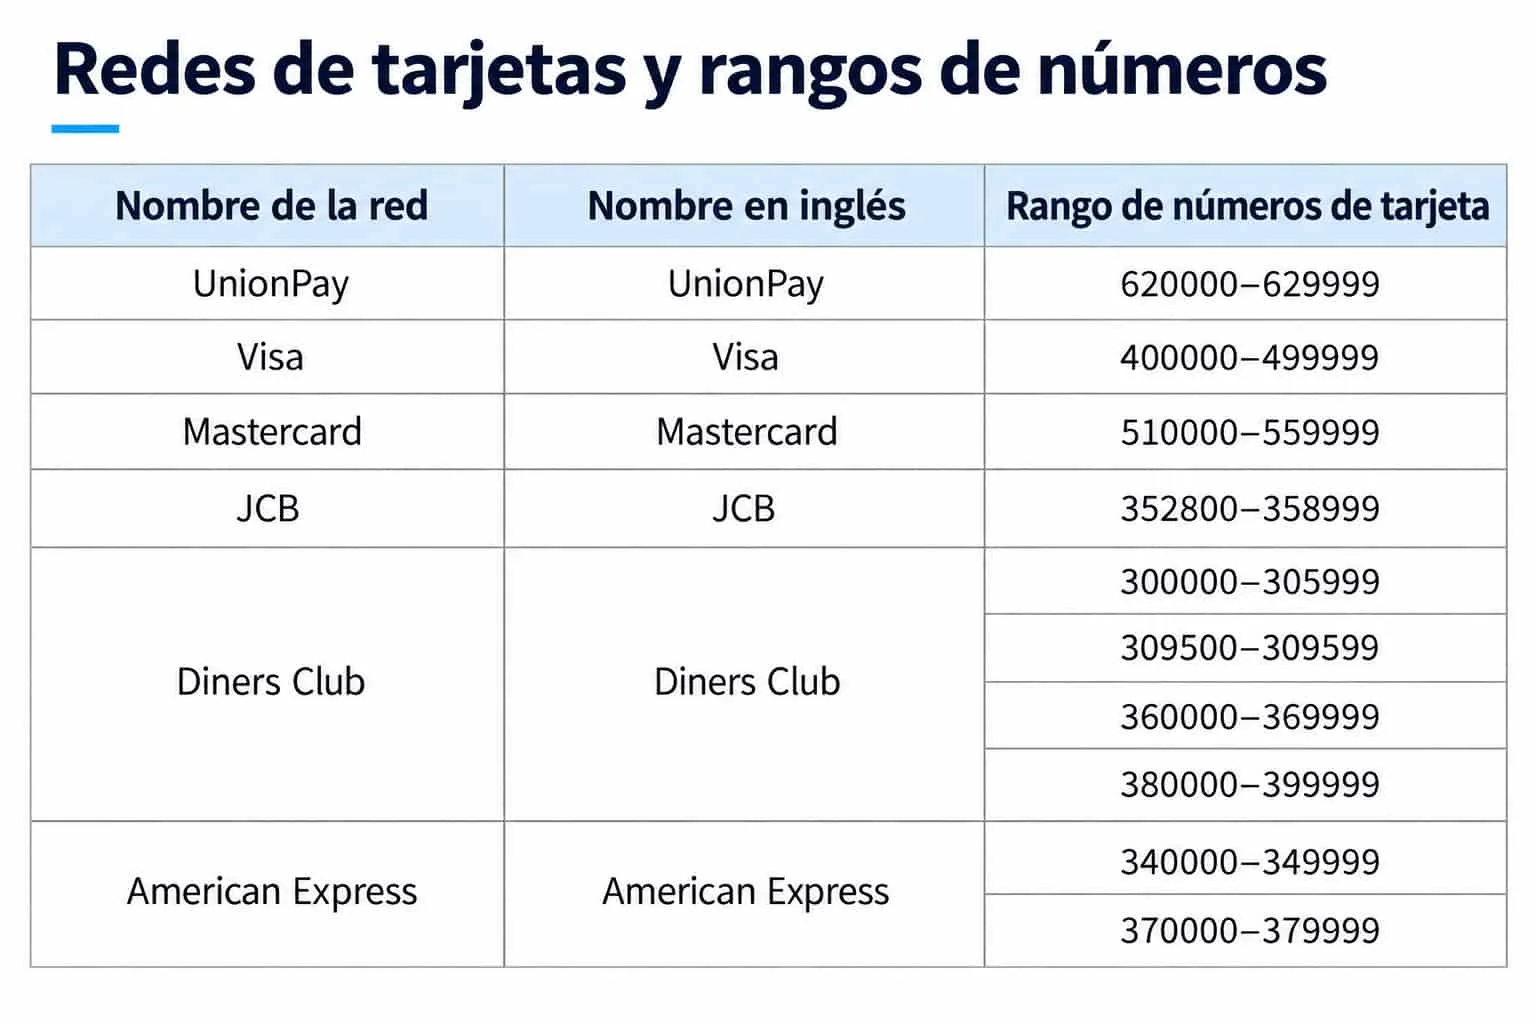
El BIN 62 de las tarjetas estándar UnionPay no solo representó la unificación de las normas bancarias chinas, sino también un paso importante desde un sistema de uso principalmente nacional hacia la aceptación internacional. UnionPay solicitó la numeración de acuerdo con los estándares ISO; ISO asignó a UnionPay BIN que comenzaban por 62 y UnionPay los redistribuyó posteriormente entre los distintos bancos emisores. De este modo, se reconocían seis grandes organizaciones internacionales de tarjetas: China UnionPay (UnionPay), Mastercard, Visa, American Express (AE), Japan Credit Bureau (JCB) y Diners Club. Los rangos BIN asignados según ISO se muestran a continuación:
En el proceso estándar de emisión de una tarjeta bancaria, el banco emisor solicita el BIN correspondiente a la red de tarjetas, mientras que los recursos BIN de dicha red proceden de la asignación de ISO. Una vez obtenido el BIN, el emisor genera el número de tarjeta y la entrega al titular.
Sin embargo, muchas entidades que ofrecen U Cards obtienen actualmente un BIN de tarjeta corporativa y, desde el sistema interno de la plataforma, presentan a decenas de miles de usuarios particulares —ya sean operadores de criptomonedas o personas vinculadas a actividades del mercado gris— como "empleados" de una empresa pantalla. Esta es una de las razones por las que muchas U Cards anuncian "sin KYC" o procesos de aprobación extremadamente rápidos. Dentro de los sistemas de Visa o Mastercard, estas operaciones se presentan como gastos internos de una empresa, lo que permite eludir los controles contra el blanqueo de capitales aplicables a usuarios particulares.