
Vous effectuez un achat avec une carte crypto, mais le commerçant n'expédie pas votre commande. Vous résiliez un abonnement et les prélèvements continuent. Ou vous découvrez une transaction inconnue sur votre compte. Dans ces situations, le titulaire peut, au-delà d'une demande de remboursement auprès du commerçant, contester l'opération par l'intermédiaire du réseau de cartes lorsque les conditions sont réunies.
Les achats réalisés avec une carte crypto peuvent être financés par des actifs numériques tels que l'USDT ou l'USDC, mais les paiements aux commerçants passent toujours par les réseaux Visa ou Mastercard. Le financement d'un achat par des cryptoactifs n'exclut pas le droit de contester une transaction par carte éligible. En revanche, la procédure de chargeback ne couvre ni les soldes détenus sur les plateformes, ni les transferts sur blockchain, ni l'ensemble des pertes de cryptoactifs.
La possibilité de récupérer les fonds dépend du circuit de paiement emprunté, de la comptabilisation définitive de l'opération et du stade auquel le litige est survenu.
1. Avant de demander un remboursement ou de contester un débit, identifiez la nature du problème
Face à une opération inhabituelle, il faut d'abord vérifier son statut, puis choisir la démarche adaptée.
Situation | Première démarche recommandée | Points à vérifier |
|---|---|---|
Produit non reçu ou prestation non fournie | Contacter le commerçant, puis contester si nécessaire | Conditions de livraison et preuves d'exécution |
Produit non conforme à sa description | Demander un retour ou un remboursement | Description du produit, livraison réelle et justificatifs de retour |
Remboursement promis mais non reçu | Obtenir un justificatif et demander à l'émetteur de suivre l'opération | Le remboursement a-t-il réellement été initié ? |
Deux débits pour une même commande | Vérifier le statut des deux opérations | Les deux débits sont-ils définitivement comptabilisés ? |
Transaction non autorisée | Bloquer immédiatement la carte et prévenir l'émetteur | Fraude éventuelle ou compromission du compte |
Opération en attente réduisant le solde disponible | Vérifier le statut de l'autorisation | Les fonds sont-ils simplement bloqués à titre temporaire ? |
Une opération en attente n'est pas nécessairement un débit définitif
Les hôtels, les sociétés de location de voitures et les stations-service utilisent fréquemment des préautorisations.
Prenons un hôtel qui facture 150 dollars pour une chambre et effectue une préautorisation supplémentaire de 100 dollars pour la caution. Le solde disponible diminue temporairement de 250 dollars, sans que cela signifie que deux paiements distincts ont été définitivement débités.
Une retenue d'autorisation (Authorization Hold) réserve temporairement des fonds. Une fois l'opération terminée, l'autorisation devenue inutile peut être annulée ou libérée à son expiration.
Dans ses recommandations sur le traitement des autorisations et de leurs annulations, Visa indique qu'une mauvaise correspondance entre les données d'autorisation et celles de la compensation définitive peut prolonger l'immobilisation des fonds.
Ainsi, lorsque deux écritures similaires apparaissent, il convient d'abord de vérifier si elles ont toutes deux été définitivement comptabilisées. Pour une autorisation non encore compensée, mieux vaut demander au commerçant de la vérifier ou de l'annuler plutôt que d'engager immédiatement une contestation pour double débit.
Remboursement, annulation d'autorisation et chargeback : quelles différences ?
Ces mécanismes ne mobilisent pas les mêmes acteurs et ne suivent pas les mêmes circuits financiers.
Remboursement du commerçant (Refund) : le commerçant initie la restitution des fonds à la suite d'un retour, de l'annulation d'une commande ou d'une situation similaire. L'argent revient sur le compte du titulaire par le circuit de paiement.
Annulation d'autorisation (Authorization Reversal) : une autorisation est annulée avant la fin de la compensation, ce qui libère le solde réservé. Cette opération ne donne pas nécessairement lieu à une écriture de remboursement distincte.
Contestation (Dispute) et rétrofacturation (Chargeback) : le titulaire conteste une opération auprès de l'émetteur de sa carte. Après examen, l'émetteur peut engager une procédure de rétrofacturation auprès de l'acquéreur du commerçant, conformément aux règles du réseau de cartes.
Déposer une contestation ne garantit pas le remboursement. Le commerçant peut produire des preuves attestant qu'il a exécuté ses obligations, et le dossier sera examiné selon les règles applicables.
Pour un litige commercial ordinaire portant sur une transaction autorisée, il est généralement préférable de contacter d'abord le commerçant. En cas de fraude présumée, l'émetteur doit être prévenu immédiatement.
En cas de transaction non autorisée, sécurisez immédiatement votre compte
Si vous constatez une opération que vous n'avez manifestement pas autorisée, bloquez la carte, signalez-la à l'émetteur et vérifiez votre mot de passe, les appareils connectés et les paramètres d'authentification multifacteur.
Un nom de commerçant inconnu peut correspondre au prestataire de paiement d'un service auquel vous êtes abonné. Une vérification de l'historique peut lever le doute, mais elle ne doit pas retarder le signalement d'une fraude suspectée.
La Zero Liability Policy de Visa prévoit une protection contre la responsabilité liée à certaines opérations non autorisées. Des exceptions concernent notamment certaines cartes professionnelles, les cartes prépayées anonymes et les opérations non traitées par le réseau Visa. La responsabilité effective dépend également du contrat de la carte et du droit applicable.
La présence du logo Visa ou Mastercard sur une carte crypto ne signifie pas que son titulaire bénéficie automatiquement de toutes les protections légales prévues pour les cartes de crédit bancaires traditionnelles.
2. Quelles opérations réalisées avec une carte crypto peuvent faire l'objet d'un chargeback ?
Les cartes crypto peuvent être associées à des achats sur les réseaux de cartes, à des transferts sur blockchain et à des fonds conservés sur une plateforme. Les mécanismes de contestation diffèrent selon le cas.
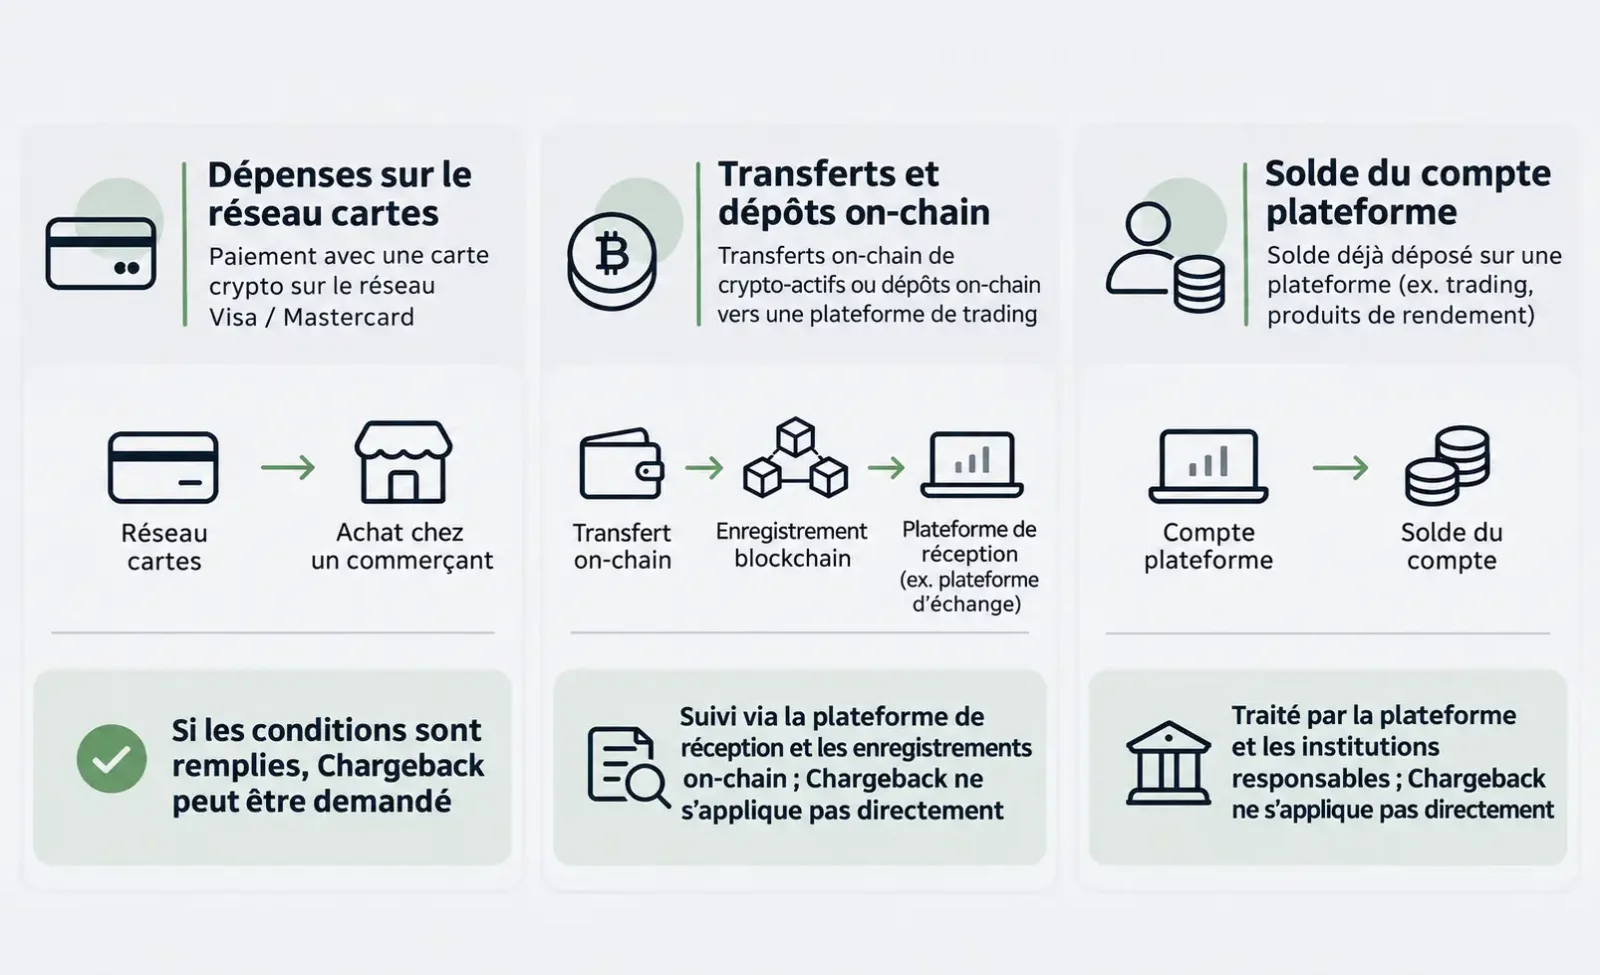
Achats traités par les réseaux de cartes
Lorsqu'un achat ou un abonnement réglé avec une carte crypto est traité par Visa, Mastercard ou un autre réseau de cartes, une commande non reçue, une prestation non fournie, un double débit ou une transaction non autorisée peuvent constituer des motifs de contestation.
Même lorsque le paiement est financé par la vente automatique de cryptoactifs effectuée par la plateforme, l'éligibilité à la contestation s'apprécie en fonction de la nature de la transaction initiale par carte.
Le titulaire saisit l'émetteur, qui examine la demande au regard des règles applicables et échange avec l'acquéreur du commerçant par l'intermédiaire du réseau. Visa et Mastercard ne remboursent pas directement les particuliers titulaires de cartes.
Les informations d'assistance de Mastercard précisent que les contestations de transactions doivent être adressées à l'établissement émetteur.
Transferts sur blockchain et dépôts sur les plateformes
Imaginons qu'un utilisateur transfère 500 USDT depuis son portefeuille personnel vers une plateforme de cartes crypto. La transaction est confirmée sur la blockchain, mais la plateforme ne crédite pas correctement le dépôt.
Il s'agit d'un litige concernant un transfert sur blockchain et un dépôt sur une plateforme, et non d'une contestation classique d'achat par carte.
L'utilisateur doit conserver le hash de transaction, le type d'actif, le réseau blockchain, l'adresse de réception et les justificatifs du dépôt, puis se rapprocher de la plateforme ayant reçu les actifs. Un transfert effectué directement depuis un portefeuille crypto ne peut pas faire l'objet d'un chargeback Visa ou Mastercard.
La situation est différente lorsque les cryptoactifs ont été achetés avec une carte bancaire. Le paiement initial ayant transité par un réseau de cartes, l'éligibilité à la contestation dépend de la nature de l'opération et des règles correspondantes. Les preuves de livraison des actifs sur blockchain fournies par le commerçant peuvent également attester de l'exécution de ses obligations.
Les soldes détenus sur une plateforme ne bénéficient pas de la protection du chargeback
Prenons un utilisateur qui détient 2 000 USDC sur une plateforme et n'en dépense qu'une partie avec sa carte.
Les achats par carte peuvent être contestés selon les règles applicables. En revanche, le solde non dépensé relève du contrat de compte et des modalités de conservation des actifs.
Une restriction de retrait, l'insolvabilité de la plateforme, la perte de clés privées ou une faille de contrat intelligent ne créent pas automatiquement un droit au chargeback.
3. Commande non reçue, abonnement ou double débit : quels justificatifs sont déterminants ?
Un dossier solide ne se mesure pas au nombre de captures d'écran. Les pièces doivent établir que le commerçant n'a pas rempli une obligation précise ou qu'une erreur a affecté le traitement de l'opération.
Produit non reçu : établir les conditions de livraison et leur exécution réelle
Supposons qu'un titulaire achète un article de 180 dollars avec une carte de débit crypto. Le commerçant promet une expédition sous sept jours, mais ne fournit aucun suivi valable et ne répond pas aux demandes de remboursement.
Il faut alors conserver la commande, la date de livraison prévue, le justificatif de paiement et les échanges avec le commerçant. Si aucune solution n'est trouvée, le titulaire peut contacter l'émetteur.
Les Core Rules and Product and Service Rules de Visa, édition d'octobre 2026 reconnaissent Merchandise/Services Not Received (marchandises ou services non reçus) comme motif de contestation 13.1.
Une capture montrant le débit prouve uniquement qu'un paiement a eu lieu. Elle ne démontre pas l'absence de livraison. Les engagements de livraison, les informations de suivi et les réponses des deux parties sont plus importants.
Le commerçant peut lui aussi présenter une preuve de livraison. Une commande jamais expédiée, livrée à une mauvaise adresse, remise en retard ou perdue après réception ne correspond pas aux mêmes faits. Le motif de contestation doit être choisi en conséquence.
Produit non conforme : comparer la promesse commerciale et la prestation réelle
Un consommateur commande un appareil électronique neuf et reçoit un produit d'occasion. Un autre achète un logiciel dépourvu d'une fonctionnalité essentielle expressément promise par le fournisseur. Ces situations peuvent justifier une contestation pour produit ou service non conforme à sa description.
Les preuves importantes comprennent la description au moment de l'achat, les conditions du service, le produit reçu, les résultats d'éventuelles vérifications et les échanges concernant son retour.
La simple insatisfaction ne constitue pas un manquement du commerçant. L'examen tient compte des limitations communiquées avant l'achat, des conditions de retour applicables et du respect de la procédure de retour par le titulaire.
Débit après résiliation : vérifier la date d'effet
Les cartes crypto sont fréquemment associées à des abonnements SaaS, à des outils d'IA et à des services de streaming.
Pour un litige d'abonnement, il faut avant tout déterminer si la résiliation a bien été enregistrée, à quelle date elle a pris effet et à quelle période de facturation correspond le débit contesté.
Si l'utilisateur a résilié dans les conditions prévues, mais que le commerçant a continué à prélever des sommes indues, le courriel de confirmation, la date de fin du service et les écritures de paiement peuvent étayer la contestation.
Cesser d'utiliser un service ne signifie pas résilier son abonnement. Un renouvellement automatique conforme au contrat ne devient pas une transaction non autorisée simplement parce que l'utilisateur a oublié de résilier.
Double débit : écarter d'abord les préautorisations
Deux écritures de 100 dollars pour une même commande ne signifient pas nécessairement que le commerçant a encaissé deux paiements.
Si l'une correspond à une préautorisation et l'autre à l'opération définitivement compensée, vérifiez d'abord si la retenue initiale attend encore d'être libérée.
Si les deux débits sont définitivement comptabilisés et concernent la même commande, une enquête sur une éventuelle double facturation est justifiée.
Il faut également contrôler les taxes, les frais de livraison, les conversions de devises et les frais supplémentaires du commerçant afin de ne pas signaler à tort un écart de montant légitime.
4. Comment déposer une contestation, suivre un remboursement et vérifier l'issue du dossier ?
Identifier le bon interlocuteur
La marque commerciale exploitant une carte crypto n'est pas nécessairement l'établissement qui l'émet. Le titulaire doit consulter l'application officielle, les détails de la transaction, le contrat du titulaire (Cardholder Agreement) ou le centre d'aide pour identifier le canal de contestation approprié.
Certains produits publient des procédures précises :
Crypto.com Prepaid Card : selon ses instructions officielles de contestation, l'utilisateur peut sélectionner l'opération dans son historique, puis choisir « Report an Issue » pour transmettre le motif de contestation et les justificatifs.
Carte de débit Coinbase Card : d'après son assistance officielle, il est recommandé de contacter d'abord le commerçant pour les opérations autorisées. En l'absence de solution ou pour une opération non autorisée, le service d'assistance de la carte peut être saisi.
Il s'agit de procédures propres à ces produits, et non d'une démarche uniforme applicable à l'ensemble du secteur.
Transmettre les pièces et suivre le remboursement
Le dossier doit comprendre la date, le montant et la devise de la transaction, le nom du commerçant, la référence de commande et les justificatifs correspondant au motif invoqué.
Pour les litiges portant sur des marchandises, privilégiez les preuves de livraison et de retour. Pour les abonnements, fournissez la confirmation de résiliation. Pour une opération non autorisée, précisez les dates de découverte, de blocage de la carte et de signalement à l'émetteur.
Si le commerçant a promis un remboursement qui n'apparaît toujours pas, demandez un justificatif et les informations permettant de le tracer, notamment l'ARN (Acquirer Reference Number, numéro de référence acquéreur), puis transmettez-les à l'émetteur pour vérification.
Selon les informations de Stripe sur le traitement des remboursements, les remboursements par carte qu'il traite apparaissent généralement sur le compte du titulaire sous 5 à 10 jours ouvrés. Certains annulent directement l'écriture initiale au lieu de créer un crédit distinct. Ce délai ne s'applique pas uniformément à toutes les cartes.
Une transaction intégralement remboursée ne doit pas faire l'objet d'une seconde demande de récupération par chargeback. Si le remboursement est encore en cours, il faut en informer précisément l'émetteur.
Les justificatifs doivent être transmis exclusivement par des canaux officiels et sécurisés. Ne communiquez jamais un numéro de carte complet, un CVV, un mot de passe, un code de vérification ou une phrase de récupération de portefeuille par un courriel ou un formulaire non identifié.
L'ouverture d'un dossier ne signifie pas que la contestation a abouti
Après réception de la demande, l'émetteur examine le motif et les preuves. Les dossiers remplissant les conditions sont ensuite traités selon la procédure applicable.
Les statuts « Dispute Submitted » ou « Case Opened » indiquent uniquement que la demande a été déposée ou qu'un dossier a été ouvert. Ils ne signifient pas qu'une rétrofacturation définitive a eu lieu.
Le commerçant peut produire des éléments contradictoires par l'intermédiaire de son acquéreur, tandis que l'émetteur peut demander des pièces complémentaires.
Certains programmes de cartes ou certaines législations permettent d'accorder un crédit provisoire (Provisional Credit) pendant l'enquête. Les instructions de Crypto.com relatives aux litiges de ses cartes prépayées évoquent de tels ajustements temporaires. Si la contestation échoue, le crédit provisoire peut être repris.
Le titulaire doit conserver sa référence de dossier, surveiller les demandes de pièces supplémentaires et respecter les délais de réponse. Un crédit provisoire ne doit pas être confondu avec un remboursement définitif.
5. Délais de chargeback et variations de change lors des remboursements en cryptoactifs
Le délai de 120 jours n'est pas universel
Les contestations par carte peuvent relever à la fois des délais procéduraux des réseaux, des conditions de réception des demandes par l'émetteur et du droit local.
Dans les règles Visa d'octobre 2026, les litiges portant sur des marchandises ou services non reçus sont notamment soumis à des délais de 120 jours calendaires, calculés à partir de la date de traitement de la transaction ou de la date de livraison prévue, ainsi qu'à d'autres restrictions dans certaines circonstances.
Les instructions de Crypto.com pour les litiges de cartes prépayées fixent un délai de dépôt de 120 jours après la transaction ou le retrait au distributeur concerné, et prévoient généralement 30 à 45 jours pour le traitement. Il s'agit de la procédure annoncée pour ce produit, qui ne peut être généralisée à toutes les cartes.
La législation peut aussi prévoir des délais de notification distincts.
Aux États-Unis, par exemple, le Consumer Financial Protection Bureau (CFPB) précise que, pour les litiges relevant des règles fédérales sur les erreurs de facturation des cartes de crédit, le consommateur doit généralement envoyer une notification écrite dans les 60 jours calendaires suivant l'envoi du relevé contenant l'erreur. Les transferts électroniques de fonds non autorisés effectués avec une carte de débit relèvent de règles différentes.
Voir les explications du CFPB sur les contestations de carte de crédit et sa réglementation sur les transferts électroniques de fonds.
Les promesses répétées de remboursement d'un commerçant font partie des situations les plus susceptibles de conduire un titulaire à manquer le délai officiel de contestation.
Dès qu'un litige apparaît, il faut vérifier le délai applicable à la carte concernée, son point de départ et le canal de dépôt. Il ne faut pas attendre indéfiniment une réponse du commerçant.
Le montant remboursé ne correspond pas nécessairement à la quantité initiale de cryptoactifs
Une carte crypto peut convertir les actifs numériques en monnaie fiduciaire lors de son alimentation ou vendre automatiquement ces actifs au moment du paiement.
Supposons qu'un achat de 100 dollars ait été financé par la conversion de cryptoactifs. Même si la contestation aboutit et que l'émetteur corrige l'opération de 100 dollars, l'utilisateur ne récupérera pas nécessairement la même quantité de cryptoactifs que celle initialement dépensée.
Le remboursement peut être crédité sur un compte de carte libellé en monnaie fiduciaire ou faire l'objet d'une nouvelle conversion selon les règles de la plateforme. Pour les actifs autres que les stablecoins, les opérations multidevises ou les produits facturant des frais de conversion, la quantité d'actifs restituée et sa valeur de marché peuvent différer de la dépense initiale.
Pour évaluer le remboursement, il faut vérifier le montant de la transaction d'origine, la devise de comptabilisation, les opérations de conversion et la forme effective de restitution.
6. Que faire si la contestation est rejetée ?
Un chargeback peut être rejeté en raison de preuves insuffisantes, d'une demande tardive, d'un motif non recevable au regard des règles ou d'éléments convaincants fournis par le commerçant en réponse.
Après notification de la décision, demandez à l'émetteur de préciser les raisons du rejet et, dans la mesure du possible, de transmettre les conclusions du dossier et une synthèse des preuves disponibles.
Si des documents importants ont été oubliés, si les preuves du commerçant présentent des contradictions manifestes ou si le motif initial était erroné, demandez à l'émetteur s'il est possible d'ajouter des éléments, d'obtenir un réexamen ou d'engager une étape ultérieure. Les conditions et les délais sont fixés par les règles et les lois applicables.
Lorsque le service relève d'un établissement financier réglementé, une réclamation formelle peut aussi être adressée à l'entité effectivement responsable. Selon le pays, il est possible de saisir un médiateur financier ou une autorité de supervision. Les manquements contractuels et les litiges relatifs à des actifs conservés par une plateforme peuvent également ouvrir des voies de recours indépendantes de la procédure de contestation par carte.
Le chargeback ne permet toutefois pas d'annuler un achat légitime. Lorsqu'un produit a été livré ou qu'un service a été normalement utilisé, déclarer frauduleuse une transaction autorisée uniquement parce que le prix a baissé, que l'achat est regretté ou qu'un investissement a perdu de la valeur peut constituer une contestation abusive, avec des conséquences telles que des restrictions de compte, des frais ou d'autres sanctions.
Lorsqu'un problème survient avec une carte crypto, l'essentiel est de déterminer où se trouvent les fonds et quelle institution en porte la responsabilité. Une retenue de préautorisation nécessite de vérifier l'autorisation ; un manquement du commerçant impose de conserver les preuves et de contester dans les délais ; une fraude appelle une sécurisation immédiate du compte ; des fonds bloqués sur une plateforme ou un dépôt sur blockchain non crédité exigent d'examiner les responsabilités relatives aux actifs et au compte.
En identifiant le circuit de paiement, le motif de contestation et l'entité responsable, le titulaire peut orienter efficacement sa démarche au lieu de multiplier des réclamations qui n'avancent pas faute d'avoir été adressées au bon interlocuteur.