
Lorsqu'une carte de paiement en cryptomonnaies expire ou est remplacée, deux questions se posent généralement : les achats précédents peuvent-ils encore être remboursés ? Et les abonnements à ChatGPT, Netflix ou d'autres services associés à l'ancienne carte peuvent-ils continuer à être facturés ?
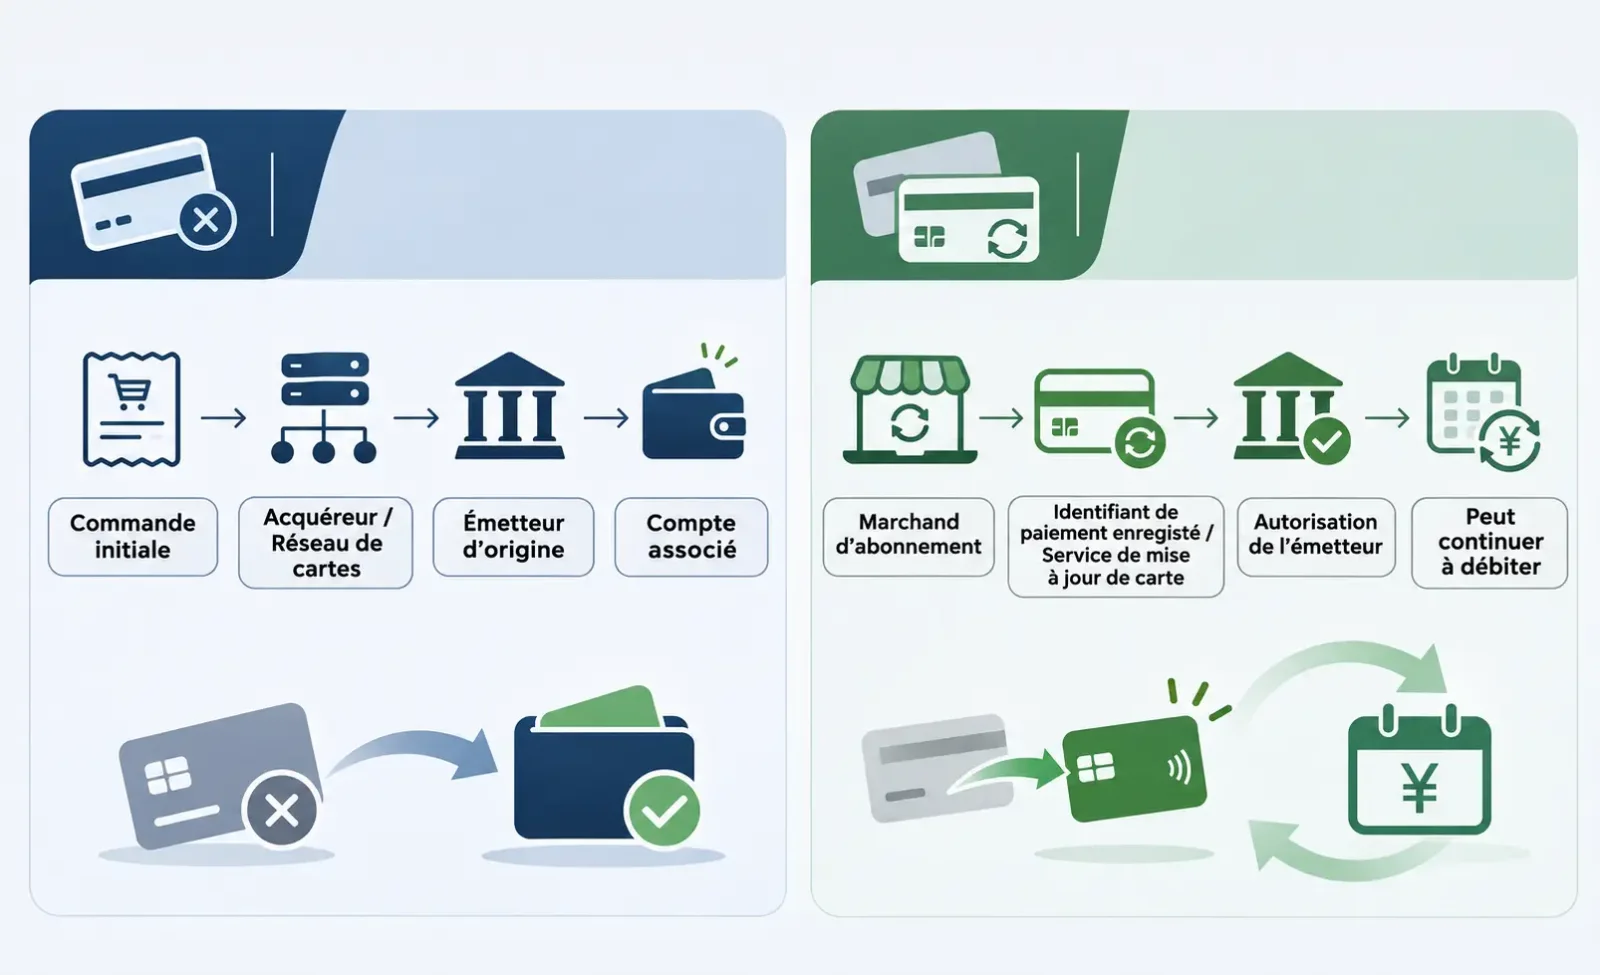
Ces deux situations obéissent à des mécanismes distincts. Le remboursement dépend principalement des données de la transaction initiale, du compte associé à la carte et des règles de traitement de l'émetteur. Le renouvellement d'un abonnement fait intervenir les identifiants de paiement enregistrés par le commerçant, les services de mise à jour des données de carte et l'autorisation des transactions ultérieures.
Après une expiration normale ou une réémission, les remboursements d'anciennes transactions peuvent toujours parvenir au compte du titulaire, même si l'ancien numéro de carte n'est plus valable. Les paiements d'abonnement ne sont pas non plus systématiquement interrompus : certains commerçants peuvent obtenir automatiquement les nouvelles données de carte. Les risques les plus importants apparaissent lorsque le compte est clôturé, que l'établissement émetteur change ou que l'ensemble du programme de cartes prend fin. Ces événements peuvent perturber le traitement des transactions antérieures.
1. Peut-on encore recevoir un remboursement après l'expiration ou le remplacement d'une carte ?
Une expiration normale ou une réémission ne pose généralement pas de difficulté majeure pour recevoir un remboursement. Le numéro de compte principal de la carte (Primary Account Number, PAN), sa date d'expiration et son statut peuvent changer sans que l'historique des transactions disparaisse. L'émetteur reste en mesure de traiter un remboursement en s'appuyant sur la transaction initiale et les liens entre les comptes.
Toutes les situations de remplacement ne se valent pas. Un renouvellement classique peut simplement modifier la date d'expiration, tandis qu'un remplacement après déclaration de perte peut également entraîner un changement de numéro. Dans ces deux cas, la gestion des transactions antérieures relève généralement du même émetteur. En revanche, la fermeture complète d'un compte sur une plateforme ou le passage d'un émetteur à un autre peut modifier la continuité du compte et la répartition des responsabilités.
En principe, le commerçant doit rembourser l'achat initial. L'opération transite par l'acquéreur et le réseau de cartes jusqu'à l'émetteur ayant traité le paiement d'origine. Le titulaire n'a donc pas besoin de communiquer son nouveau numéro de carte. Si, par exemple, une réservation d'hôtel réglée avec l'ancienne carte est annulée, il vaut mieux demander à l'hôtel de rembourser le paiement initial. Exiger un remboursement sur une autre carte risque de se heurter aux contrôles antifraude du commerçant ou aux restrictions du prestataire de services de paiement.
La documentation officielle de Stripe précise que, lorsqu'un remboursement est envoyé vers une carte expirée ou annulée, la banque le redirige généralement vers la carte de remplacement. En l'absence de nouvelle carte, les fonds peuvent être crédités directement sur le compte bancaire associé. Si le traitement est impossible, le remboursement est renvoyé à Stripe.
Le guide de dépannage de Coinbase Card indique également que les remboursements adressés à une ancienne carte sont habituellement transférés automatiquement vers la nouvelle. Si le moyen de paiement initial est fermé ou que les informations du compte ne correspondent pas, le titulaire peut devoir transmettre au service client un justificatif de remboursement fourni par le commerçant.
Les explications des deux prestataires renvoient à une même question essentielle : l'émetteur est-il capable d'identifier la transaction initiale et d'affecter correctement le remboursement à un compte auquel le titulaire a toujours accès ?
Il faut également distinguer le destinataire du remboursement et sa comptabilisation. Les remboursements par carte sont généralement rapprochés de la transaction d'origine : le commerçant n'a donc pas besoin du nouveau PAN. Que les fonds apparaissent ensuite sur la nouvelle carte, dans un solde associé ou parmi les sommes en attente de réclamation dépend de l'organisation comptable de l'émetteur.
La distinction déterminante concerne l'invalidation de la carte et la clôture du compte. Le renouvellement à l'échéance et le remplacement après une perte conservent souvent le même compte ou un lien identifiable entre les comptes. Lorsqu'un titulaire annule volontairement une carte, il doit vérifier si seule la carte est désactivée ou si le compte détenant les fonds est lui aussi clôturé. Dans ce dernier cas, même si l'ancien émetteur reçoit le remboursement, des démarches supplémentaires peuvent être nécessaires pour récupérer ou retirer les fonds.
2. Pourquoi le remboursement n'est-il pas arrivé alors que le commerçant le considère comme terminé ?
La mention « Refund Completed » dans l'interface du commerçant ne signifie pas que le compte du titulaire a été crédité. La confirmation par le commerçant, la transmission par l'acquéreur, puis la réception et la comptabilisation par l'émetteur constituent des étapes distinctes. Si l'ancienne carte est clôturée ou si les données du compte ne correspondent plus, un rapprochement supplémentaire ou une vérification manuelle peut être nécessaire.
La documentation d'Adyen relative aux remboursements liés à une transaction initiale explique que l'acceptation d'une demande de remboursement et son traitement définitif ne sont pas simultanés. Pour les opérations prenant en charge l'autorisation des remboursements, l'émetteur peut refuser cette autorisation si la carte a expiré, si le numéro de compte est invalide ou si le compte est fermé. Adyen indique qu'il tente néanmoins de traiter le remboursement même lorsque l'autorisation est refusée.
Les intitulés des statuts de paiement peuvent aussi induire en erreur. « Remboursement initié » signifie parfois simplement que le système du commerçant a accepté la demande. Même si le prestataire de paiement annonce un traitement réussi, le crédit final peut ne pas encore figurer sur le compte du titulaire. Si l'émetteur ne retrouve pas l'opération, il faut demander au commerçant de vérifier si le remboursement a été retourné. Une capture d'écran de la commande ne suffit pas à conclure que les fonds ont disparu.
Avant d'effectuer des recherches, il faut déterminer si le commerçant a procédé à un remboursement ou à une simple levée de préautorisation. Dans l'hôtellerie ou la location de voitures, une opération non encore réglée peut uniquement faire l'objet d'une annulation d'autorisation. Le montant bloqué est alors libéré sans qu'une écriture de remboursement distincte apparaisse. Seule la restitution de fonds après le règlement d'une transaction doit être suivie par le circuit de remboursement de l'opération initiale. Le déblocage d'un solde sur une plateforme n'équivaut pas non plus à un remboursement effectué via un réseau de cartes.
Si le commerçant a effectivement initié un remboursement, il faut d'abord demander la date, le montant et la devise de la transaction initiale, ainsi que la date et les justificatifs du remboursement. Lorsque c'est possible, demandez également l'ARN (Acquirer Reference Number, numéro de référence de l'acquéreur) ou un autre identifiant de suivi fourni par le prestataire de paiement. Si le commerçant ne dispose pas d'un ARN, il est possible de commencer par communiquer l'identifiant de transaction du prestataire, le reçu de remboursement ou le numéro de commande. L'émetteur initial pourra préciser quelles informations permettent de retrouver l'opération. L'ARN ne concerne que les circuits de remboursement pour lesquels cet identifiant est disponible.
Il convient ensuite de contacter l'émetteur de la carte initiale ou le service d'assistance désigné par celui-ci, en fournissant les quatre derniers chiffres de l'ancienne carte et les justificatifs, afin de savoir si le remboursement a été reçu, retourné ou placé en attente d'un traitement manuel.
La documentation d'assistance de Coinbase Card donne une fourchette indicative de 5 à 10 jours ouvrés pour de nombreux remboursements, mais les délais réels varient selon le commerçant et le réseau de paiement. Une fois dépassé le délai annoncé par le prestataire, il est possible de relancer la recherche à l'aide des justificatifs et de l'ARN, s'il existe. Si l'émetteur confirme le retour du remboursement, demandez une confirmation écrite et invitez le commerçant à vérifier le statut de l'opération initiale avant d'envisager un nouveau remboursement. Évitez de multiplier les demandes tant que la destination des fonds n'est pas établie. Ne communiquez jamais votre CVV, vos mots de passe ou les clés privées de votre portefeuille de cryptomonnaies à un interlocuteur du support dont l'identité n'a pas été vérifiée.
3. ChatGPT, Netflix et les autres abonnements peuvent-ils continuer à prélever des paiements après un changement de carte ?
Oui, les prélèvements peuvent continuer. Remplacer une carte ne revient pas à résilier un abonnement. Après la première autorisation du client, le commerçant conserve ses identifiants de paiement. Les échéances suivantes, lorsqu'elles remplissent les conditions requises, peuvent être soumises sous forme de transactions initiées par le commerçant (Merchant-Initiated Transaction, MIT), sans que le client ait à saisir son numéro de carte ou à s'authentifier à chaque fois.
Le terme MIT décrit une transaction ultérieure déclenchée par le commerçant sur la base d'une autorisation existante. Il ne lui confère pas le droit de facturer indéfiniment. La validité de l'abonnement et une éventuelle révocation de l'autorisation de renouvellement relèvent de la relation contractuelle entre le client et le commerçant. Le traitement du paiement par les banques et les réseaux de cartes constitue une question distincte. Les services de mise à jour des données de carte visent donc à éviter les échecs de paiement dus à des identifiants expirés, et non à déterminer si l'abonnement doit se poursuivre.
Après le remplacement d'une carte, les informations de paiement précédemment enregistrées peuvent rester valables grâce aux services de mise à jour des comptes proposés par les réseaux. Visa Account Updater (VAU) permet aux établissements participants d'actualiser les numéros de carte, les dates d'expiration et certaines informations sur le statut des comptes. Mastercard Automatic Billing Updater (ABU) transmet également des données de paiement actualisées aux acquéreurs et commerçants participants. Si l'émetteur, l'acquéreur et le commerçant prennent tous en charge le service concerné, les abonnements peuvent se poursuivre sans intervention manuelle du client.
Une autre situation est possible : le commerçant présente une transaction avec les anciennes données de carte expirées, et l'émetteur l'autorise malgré tout. La documentation officielle de Stripe confirme que ces paiements peuvent parfois aboutir et que la décision d'autorisation appartient à l'émetteur. À l'inverse, même si les données sont automatiquement mises à jour, le renouvellement peut échouer en raison d'un solde insuffisant, de plafonds de transaction ou de restrictions géographiques ou liées à la catégorie du commerçant.
Modification de la carte | Conséquences sur les abonnements existants |
|---|---|
Seule la date d'expiration change | La mise à jour peut être automatique ; les abonnements importants doivent néanmoins être vérifiés |
Changement de numéro ou remplacement après une perte | Les anciens identifiants peuvent encore être acceptés ou être refusés ; vérifiez les factures du commerçant |
Changement d'émetteur ou de programme de cartes | Ne supposez pas que la mise à jour des comptes fonctionnera entre programmes ; actualisez les données manuellement |
Clôture définitive du compte associé | Les paiements suivants peuvent échouer ; prévoyez un autre moyen de paiement |
Ces services de mise à jour ne constituent pas une fonctionnalité systématique de toutes les cartes. Leur efficacité dépend de la couverture du programme d'émission, de la participation du commerçant et de la mise à jour effective des identifiants. La situation est particulièrement difficile à vérifier pour certaines cartes virtuelles ou prépayées émises par des tiers. La marque de la carte et le logo Visa ou Mastercard ne suffisent pas à confirmer la participation au service. Pour un service qui doit rester disponible, vérifier les paiements réellement effectués est généralement plus utile que de se fier aux possibilités théoriques des dispositifs des réseaux.
Pour un abonnement de divertissement comme Netflix, un renouvellement refusé entraîne surtout une interruption d'accès au service. Les conséquences peuvent être plus graves pour les services cloud, les outils de développement et les logiciels d'entreprise : un impayé peut conduire à des limitations fonctionnelles ou à une suspension. Les utilisateurs de ChatGPT, Claude, de serveurs cloud ou d'autres outils professionnels devraient donc vérifier les prochaines échéances, le statut des factures et les moyens de paiement de secours, plutôt que de faire dépendre leur continuité d'activité du fonctionnement de VAU ou d'ABU.
Pour arrêter un abonnement, il faut le résilier officiellement depuis le compte du commerçant et conserver la confirmation. La désactivation de l'ancienne carte ne prouve pas que l'autorisation de paiement a pris fin. Si des prélèvements non autorisés continuent, il convient de les examiner avec le commerçant et l'émetteur, puis d'utiliser les procédures de contestation applicables.
Apple Pay et Google Wallet introduisent un autre mécanisme : les jetons de paiement propres aux appareils (Payment Token), gérés séparément des identifiants de paiement conservés par les commerçants pour les abonnements. Certains jetons restent utilisables après un remplacement de carte ; d'autres nécessitent un nouvel ajout. Le guide Apple Wallet de Crypto.com demande expressément d'ajouter à nouveau sa Prepaid Card à Apple Wallet après une réémission, un remplacement ou une mise à niveau de la carte.
4. Que deviennent les soldes et les cryptoactifs remboursés après un remplacement de carte ?
Les cartes de débit bancaires classiques sont généralement associées à un compte bancaire. Les cartes de paiement en cryptomonnaies peuvent, quant à elles, reposer sur des soldes préchargés sur une plateforme, des comptes alimentés en stablecoins, des actifs détenus sur une plateforme d'échange ou d'autres structures de financement.
Le sort du solde après un remplacement mérite donc davantage d'attention que le simple changement de numéro de carte.
Pour une carte prépayée liée à une plateforme, le solde existant peut être conservé conformément aux conditions du produit si l'ancienne et la nouvelle carte restent associées au même compte de fonds actif. En cas de migration du programme, il faut vérifier les modalités de transfert du solde, la possibilité de recevoir de nouveaux remboursements et les conditions de retrait des fonds restants.
Pour les produits qui convertissent les cryptoactifs uniquement au moment de l'achat, le remboursement peut impliquer une nouvelle valorisation des actifs et une conversion supplémentaire.
Prenons l'exemple d'un utilisateur qui règle un achat d'une valeur de 100 dollars avec un cryptoactif. Le commerçant accepte ensuite de lui rembourser 100 dollars. Selon les règles de gestion des fonds et de remboursement du produit, l'utilisateur pourra finalement recevoir un solde en dollars, des USDC ou un autre cryptoactif.
Même lorsque le montant remboursé en monnaie fiduciaire est identique à celui de la transaction initiale, la quantité de cryptoactifs correspondante peut varier en fonction de la date de conversion et du taux de change applicable.
Le traitement diffère également pour les achats financés par un prêt garanti ou une ligne de crédit. Le remboursement peut d'abord servir à annuler l'écriture de dépense, à réduire le montant restant dû ou à reconstituer le crédit disponible.
Ces différences ne dépendent pas de la présence du logo Visa ou Mastercard sur la carte. Ce sont la structure de financement du produit, les relations entre les comptes et le contrat du titulaire qui déterminent la manière dont le remboursement est comptabilisé.
La migration d'un programme de cartes appelle davantage de vigilance qu'un simple remplacement.
Lorsqu'une carte arrive normalement à expiration, un système de comptes permettant de retrouver le titulaire d'origine et les transactions antérieures reste généralement en place. La disparition d'un programme entier peut rompre cette continuité.
Imaginons qu'une marque de cartes de paiement en cryptomonnaies mette fin à son partenariat avec l'émetteur initial et lance un nouveau produit émis par une autre institution ou dans une autre juridiction. Même si la marque conserve son nom, le nouveau compte ne pourra pas nécessairement recevoir directement les remboursements des transactions effectuées avec l'ancienne carte.
Il faut alors examiner séparément les responsabilités de trois acteurs.
Émetteur de la carte initiale : continuera-t-il à traiter les transactions passées, les remboursements et les contestations ? À quelle date le contrat initial du titulaire prendra-t-il fin ? Quels canaux permettront encore de consulter les opérations antérieures ?
Exploitant de la plateforme : un transfert des soldes existants est-il prévu ? Les fonctions de consultation et de retrait des anciens comptes seront-elles maintenues ? Comment les fonds non encore réglés seront-ils traités ?
Émetteur de la nouvelle carte : existe-t-il une procédure formelle de migration entre les anciens et les nouveaux comptes ? La nouvelle carte pourra-t-elle recevoir les remboursements historiques ? Les utilisateurs devront-ils déposer une nouvelle demande ou renouveler leur vérification d'identité ?
Une simple annonce indiquant que la plateforme a « modernisé ses services d'émission de cartes » ne répond pas à ces questions. La continuité de la marque ne garantit pas celle des comptes. Elle ne signifie pas non plus que le nouvel émetteur reprend automatiquement l'ensemble des responsabilités liées aux transactions de l'ancienne carte.
Les annonces d'arrêt d'un programme sont particulièrement importantes pour les utilisateurs qui ont des commandes non exécutées, des cautions d'hôtel, des préautorisations de location de voiture ou des remboursements en attente. Il convient de conserver les justificatifs des transactions initiales, les confirmations des commerçants et les communications de la plateforme, puis de vérifier au plus tôt les délais de traitement et les voies de réclamation applicables.
Si l'émetteur initial s'est retiré et que la nouvelle carte ne reprend pas l'ancien compte, un remboursement peut se heurter à des difficultés d'identification du bénéficiaire, de clôture de compte ou de coordination entre établissements, même après son traitement par le réseau de paiement.
Il ne s'agit plus simplement de gérer l'expiration d'une carte. La propriété des fonds, les responsabilités de traitement et les délais de recours doivent être appréciés au regard du contrat initial du titulaire et de la juridiction concernée.
5. Quelles démarches privilégier avant et après un changement de carte ?
En cas de renouvellement normal à l'échéance, la démarche la plus prudente consiste à activer la nouvelle carte, vérifier le solde, la date d'expiration et le statut des paiements, puis contrôler les informations de paiement enregistrées auprès des commerçants importants.
Pour une commande dont le remboursement est en attente, il n'est généralement pas nécessaire de demander au commerçant de changer la carte destinataire au seul motif que l'ancienne a expiré. Il suffit de conserver les justificatifs de la transaction et les références de suivi, puis de vérifier que le compte de l'émetteur initial peut encore recevoir les remboursements des opérations passées.
Les abonnements importants doivent être gérés activement. Les services automatiques de mise à jour des comptes peuvent limiter les interruptions de paiement liées au remplacement d'une carte, sans garantir la couverture de tous les commerçants. Si la nouvelle carte dépend d'un autre émetteur, d'une autre juridiction ou d'une autre infrastructure de comptes, mieux vaut considérer l'opération comme une migration complète du moyen de paiement.
Si le remplacement fait suite à une utilisation frauduleuse ou à la divulgation de données de paiement, il faut aussi examiner les autorisations précédemment accordées aux commerçants et les paramètres de sécurité des comptes associés. Révoquez les autorisations devenues inutiles et demandez à l'émetteur quelles règles s'appliquent aux identifiants de paiement enregistrés pour l'ancienne carte et aux transactions ultérieures.
Si la plateforme prévoit de mettre fin au programme initial, l'ordre des priorités change : il faut d'abord déterminer ce que deviendront les soldes existants et les remboursements en attente, avant d'envisager une nouvelle demande de carte et la migration des abonnements. Tant que des fonds ou des transactions contestées restent en suspens, l'émission d'une nouvelle carte ne suffit pas à démontrer que les responsabilités liées à l'ancien compte ont été correctement reprises.