
Dans un restaurant aux États-Unis, l'addition peut s'élever à 80 dollars, alors qu'une carte de paiement crypto affiche temporairement 96 dollars immobilisés sur le solde disponible. Autre situation possible : le paiement apparaît d'abord pour 80 dollars, puis le montant définitif de la transaction passe à 92 dollars un ou deux jours plus tard.
Ces deux situations peuvent donner l'impression d'un débit excessif, mais elles ne s'expliquent pas de la même manière. Dans le premier cas, l'émetteur peut avoir réservé des fonds supplémentaires pour un éventuel pourboire. Dans le second, le restaurant peut avoir ajouté au montant final le pourboire confirmé par le client.
Ces mécanismes existent également pour les transactions ordinaires effectuées avec des cartes Visa ou Mastercard. Ils peuvent toutefois être plus déroutants avec les cartes crypto, car certains produits reposent sur un solde prépayé et leur approvisionnement peut passer par des dépôts de stablecoins ou des conversions d'actifs. Une transaction au restaurant qui n'est pas encore finalisée peut ainsi limiter la capacité du titulaire à effectuer d'autres achats.
1. Pourquoi une addition de 80 dollars apparaît-elle à 92 ou 96 dollars ?
Certains restaurants américains avec service à table utilisent encore une procédure dans laquelle la carte est présentée avant que le client n'inscrive le pourboire.
À la fin du repas, le restaurant demande d'abord une autorisation correspondant au montant de l'addition, puis remet au client un reçu sur lequel il peut indiquer le pourboire. Le commerçant ajoute ensuite cette somme au montant définitif de la transaction. La notification initiale du paiement peut donc différer du débit final.
Une autre méthode consiste à fixer le pourboire avant le paiement. Le client choisit le montant sur un terminal de paiement mobile apporté à table ou sur le terminal de caisse, confirme le total incluant le pourboire, puis le restaurant sollicite l'autorisation auprès de l'émetteur.
Visa décrit ces deux méthodes dans son Guide 2025 des dispositifs d'acceptation des transactions. La première permet d'ajouter après l'autorisation initiale un pourboire respectant les règles applicables. Dans la seconde, le montant total, pourboire compris, est déterminé avant la demande d'autorisation.
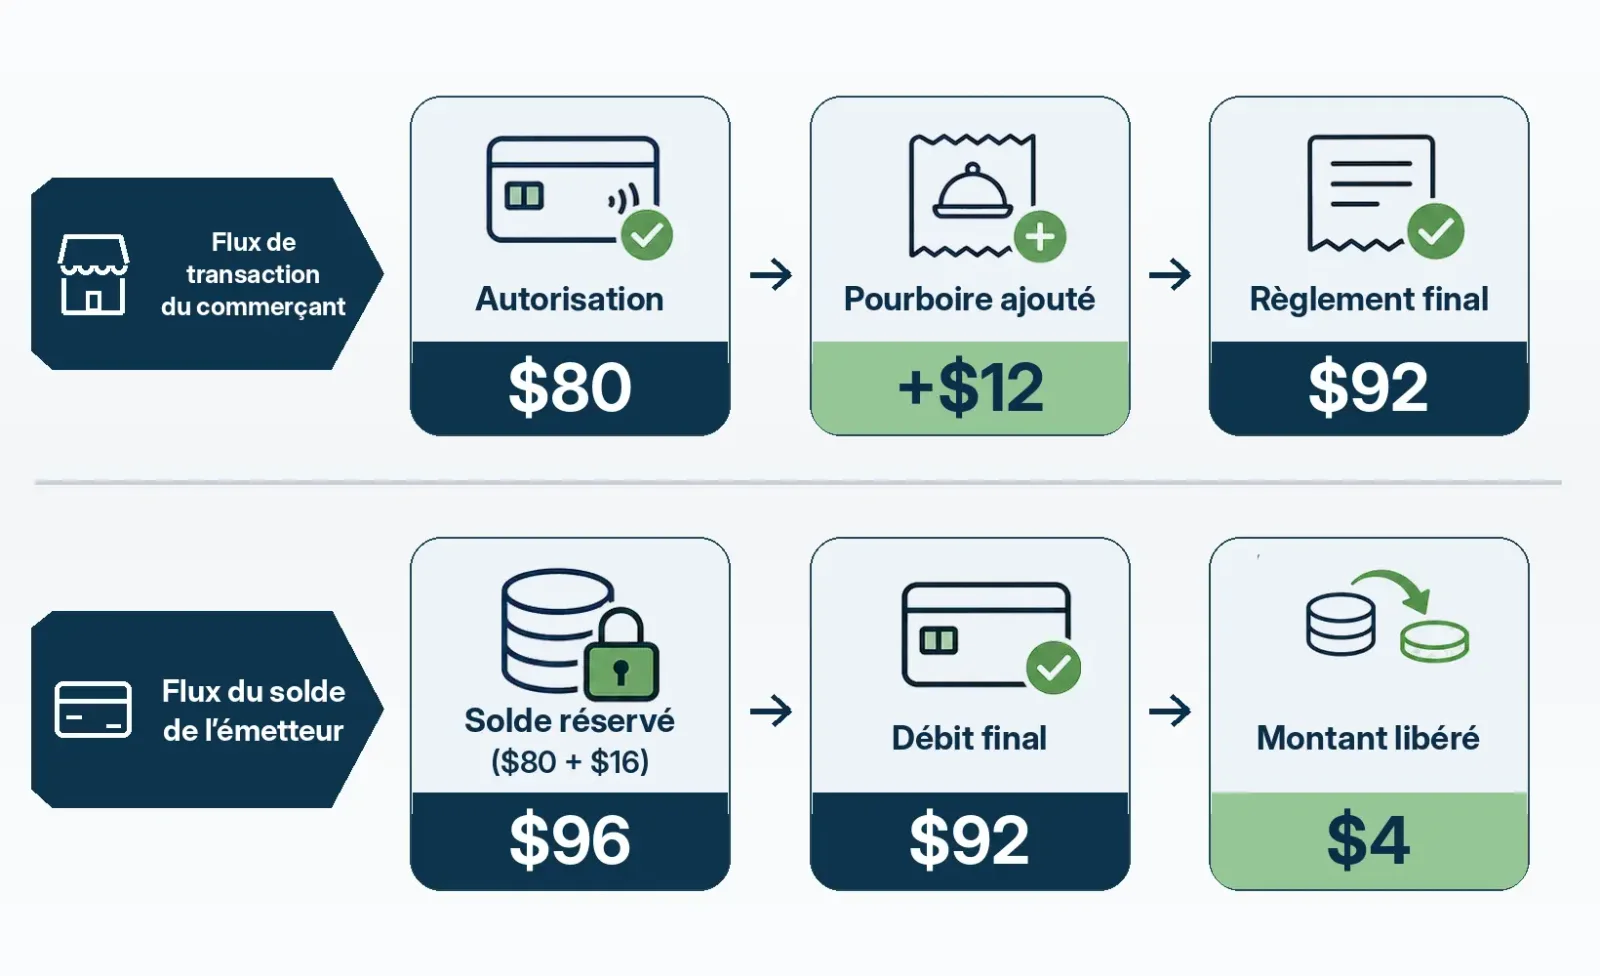
Prenons l'exemple d'un client dont l'addition s'élève à 80 dollars et qui ajoute ensuite 12 dollars de pourboire. Supposons également que l'émetteur réserve des fonds supplémentaires équivalant à 20 % de l'addition pour couvrir un éventuel pourboire :
Étape de la transaction | Montant | Signification |
|---|---|---|
Repas et taxes déjà incluses | 80 USD | Montant initialement soumis à autorisation par le commerçant |
Solde supplémentaire réservé par l'émetteur (hypothèse de 20 %) | 16 USD | Fonds réservés pour un éventuel pourboire |
Solde disponible susceptible d'être immobilisé pendant l'autorisation | 96 USD | Temporairement indisponible, sans constituer un débit effectif |
Pourboire confirmé par le client | 12 USD | Ajouté au montant définitif de la transaction |
Montant final présenté par le commerçant | 92 USD | Total du repas et du pourboire |
Excédent de fonds réservés | 4 USD | Doit redevenir disponible après le traitement normal |
Dans cet exemple, les 96 dollars correspondent au solde temporairement immobilisé, tandis que les 92 dollars constituent le montant réellement dû. Les 4 dollars réservés en trop doivent être libérés au fur et à mesure du règlement de la transaction et de la mise à jour du solde par l'émetteur.
Le montant autorisé, le solde temporairement immobilisé et le montant final présenté au règlement sont trois chiffres distincts, à vérifier séparément.
Les règles des réseaux de cartes ont également connu des évolutions notables en 2026.
Selon les règles fondamentales de Visa et ses règles relatives aux produits et services, depuis le 21 février 2026, l'écart toléré entre le montant autorisé et celui présenté à la compensation peut atteindre 30 % pour certaines catégories de commerçants de la restauration aux États-Unis. Sont notamment concernés les codes MCC 5811 (traiteurs), 5812 (restaurants) et 5814 (restauration rapide). Des exceptions existent pour certaines opérations, notamment certains types d'autorisation.
Les règles de traitement des transactions de Mastercard permettent également, pour certaines transactions américaines éligibles, d'ajouter après l'autorisation un pourboire pouvant atteindre 30 % du montant autorisé.
Ces 30 % constituent une marge de tolérance applicable au traitement de certaines transactions, et non un taux de pourboire ou de frais universel.
2. Pourquoi une carte crypto peut-elle être refusée alors que le solde suffit à payer l'addition ?
La réservation de fonds pour les pourboires pose un problème concret : le solde disponible d'une carte prépayée peut suffire à régler le repas, sans être suffisant pour obtenir l'autorisation de la transaction.
Si l'émetteur exige une réserve supplémentaire pour couvrir un éventuel pourboire et que le solde de la carte ne permet pas de satisfaire cette exigence, l'autorisation peut être refusée. Le titulaire constate alors que son solde dépasse le montant de l'addition, mais le paiement échoue malgré tout.
Cette règle n'est pas propre aux cartes crypto. Toutefois, les cartes prépayées ne donnent généralement pas accès à une ligne de crédit supplémentaire, ce qui rend les blocages temporaires de fonds particulièrement contraignants.
Dans sa documentation sur les cartes prépayées mise à jour le 20 juillet 2026, Crypto.com précise que certains restaurants et prestataires de services peuvent immobiliser temporairement un montant supérieur à l'addition en prévision d'un éventuel pourboire. L'entreprise recommande donc aux utilisateurs de la Crypto.com Prepaid Card de disposer, avant de payer au restaurant, d'un solde disponible supérieur d'au moins 20 % au montant de l'addition.
Crypto.com indique également que les commerçants comme la plateforme peuvent effectuer des préautorisations supérieures au montant réel de l'achat. Les fonds excédant le montant du règlement final sont libérés une fois la transaction terminée.
La nature des fonds utilisables diffère aussi fondamentalement selon les produits. Une carte prépayée repose principalement sur son solde chargé à l'avance. Une carte de débit utilise les fonds disponibles sur le compte associé, tandis qu'une carte de crédit dépend généralement du crédit restant et des conditions d'autorisation fixées par l'émetteur.
Pour les cartes crypto alimentées en stablecoins tels que l'USDT ou l'USDC, une autre question se pose : la disponibilité effective de ces fonds.
Détenir suffisamment de stablecoins sur une plateforme ne signifie pas nécessairement que ces actifs peuvent déjà servir à autoriser une transaction par carte. Un dépôt peut encore attendre une confirmation ou un transfert interne. Certains produits exigent que les actifs soient d'abord convertis, puis transférés vers le compte de la carte ; d'autres reposent sur une conversion au moment du paiement ou sur un mécanisme de crédit garanti par des actifs.
En cas de refus de paiement, il ne suffit donc pas de regarder le solde affiché. Il faut également vérifier que les fonds ont atteint un statut considéré comme disponible par le programme de cartes concerné.
Pour les utilisateurs qui paient régulièrement à l'étranger, la transparence des politiques de préautorisation présente un intérêt pratique supérieur à une simple comparaison des frais d'émission ou de rechargement. Si un fournisseur n'explique pas clairement combien de fonds peuvent être réservés lors d'un paiement au restaurant, comment cette immobilisation apparaît et à quel moment le solde redevient disponible, il est difficile de prévoir la somme à conserver sur la carte.
Il s'agit d'une question de transparence du produit, sans rapport avec le fait qu'un restaurant applique normalement les règles d'autorisation des réseaux de cartes.
3. Quelle différence entre carte physique, portefeuille mobile et commande en ligne ?
Le mode de paiement influe sur le moment où le pourboire est inclus dans le montant autorisé, ainsi que sur la possibilité pour le commerçant de modifier la transaction après l'autorisation.
Dans le système traditionnel de reçu signé, le client peut d'abord autoriser le montant du repas, puis inscrire le pourboire sur le reçu. Le commerçant ajuste ensuite le montant présenté au règlement conformément aux règles applicables.
Avec un terminal de paiement mobile apporté à table, le client peut généralement choisir le pourboire avant de confirmer le paiement. Le terminal affiche le prix du repas, les taxes et le pourboire, puis le commerçant demande l'autorisation pour le total validé par le client.
Les paiements sans contact effectués avec Apple Pay ou Google Wallet reposent sur des modalités différentes d'authentification du titulaire et de traitement des identifiants de paiement. La possibilité de modifier le pourboire après l'autorisation dépend des règles du réseau de cartes et du type de transaction.
Par exemple, les règles américaines de Mastercard pour 2026 établissent une distinction explicite entre plusieurs catégories de transactions réalisées avec des cartes Mastercard émises aux États-Unis. Certaines doivent inclure le pourboire dans la demande d'autorisation ; d'autres, sous réserve de remplir les conditions requises, permettent son ajout ultérieur. La procédure des reçus signés ne s'applique donc pas à toutes les transactions sans contact.
Cela explique pourquoi un même restaurant peut appliquer des procédures de pourboire différentes selon que le client signe un reçu ou paie sans contact.
Les commandes de repas en ligne présentent aussi leurs particularités.
Lorsqu'une plateforme de livraison ou l'application d'un restaurant demande au client de choisir son pourboire avant de valider la commande, celui-ci peut généralement être directement inclus dans le montant autorisé. Si l'application permet de modifier le pourboire après la commande, le traitement peut nécessiter une autorisation supplémentaire, un débit ultérieur ou un autre dispositif pris en charge par la plateforme.
Une même carte crypto peut ainsi afficher des autorisations et des règlements différents selon qu'elle est utilisée à la caisse, sur un terminal à table ou pour une commande en ligne. Ces différences tiennent souvent au type de transaction et au système d'encaissement du commerçant, plutôt qu'au mécanisme de paiement reposant sur les cryptoactifs.
4. Comment distinguer un blocage normal d'un débit anormal ?
Lorsque les montants diffèrent, la méthode la plus efficace consiste d'abord à vérifier le statut de la transaction, puis à le rapprocher du reçu du restaurant.
Les applications de cartes utilisent souvent des statuts comme Pending, Authorized, Posted ou Settled. Les appellations varient selon les plateformes, mais elles permettent généralement de distinguer les opérations encore en cours d'autorisation de celles qui ont fait l'objet d'une comptabilisation définitive.
Pending ou Authorized désigne généralement une autorisation dont la comptabilisation définitive n'est pas encore achevée. Posted ou Settled indique habituellement que la transaction a atteint l'étape de comptabilisation ou de règlement.
Si l'autorisation initiale apparaît toujours alors qu'un débit définitif est également visible, il faut d'abord déterminer si les deux enregistrements correspondent au même achat. La présence simultanée de deux montants à l'écran ne suffit pas à conclure qu'il faut les additionner ni qu'un double débit a eu lieu.
Pour savoir si une somme excessive a réellement été prélevée, il faut aussi vérifier si le solde disponible a été rétabli.
Une retenue d'autorisation (Authorization Hold) immobilise temporairement des fonds qui ne peuvent pas être utilisés. Lorsque le commerçant présente la transaction définitive, l'émetteur ajuste le solde selon le résultat du règlement. L'autorisation initiale peut également nécessiter un rapprochement avec la transaction finale, une annulation ou son expiration avant d'être entièrement libérée.
Ce processus n'apparaît généralement pas sous la forme d'un remboursement distinct.
Un remboursement (Refund) porte sur un débit déjà effectué et correspond à une restitution de fonds initiée par le commerçant. La levée d'une retenue d'autorisation concerne, elle, des fonds qui n'ont pas été définitivement débités ou qu'il n'est plus nécessaire de réserver. Les deux procédures peuvent produire des écritures et des délais de traitement différents.
Si la transaction est définitivement comptabilisée et que son montant dépasse effectivement la somme acceptée par le client, il faut examiner les différents postes figurant sur le reçu.
Aux États-Unis, une addition peut faire apparaître simultanément des taxes, un Service Charge (frais de service), une Gratuity (pourboire ou gratification) et un pourboire supplémentaire laissé volontairement par le client.
Ces termes doivent être interprétés en fonction des modalités réelles de facturation. Des frais de service obligatoires ajoutés par le restaurant ne sont pas de même nature qu'un pourboire laissé librement. Même lorsque le reçu emploie le terme Gratuity, il convient de vérifier si la somme est ajoutée automatiquement et si le client peut la choisir ou la modifier. Un restaurant facturant déjà des frais de service peut aussi prévoir une case distincte pour un pourboire facultatif.
Les paiements transfrontaliers exigent une vérification supplémentaire des écarts liés à la conversion des devises.
Par exemple, si le restaurant facture en euros alors que le compte associé à la carte est libellé en dollars américains, le montant final affiché peut tenir compte d'une variation du taux de change du réseau de cartes, de frais de change appliqués par l'émetteur ou de coûts liés à la conversion de cryptoactifs.
Il faut d'abord vérifier le prix du repas et le pourboire réellement facturés par le commerçant à partir du reçu dans la devise d'origine. Les frais de change et de conversion d'actifs doivent ensuite être examinés séparément, à partir du détail des opérations et des conditions tarifaires de la carte. Confondre ces deux sources d'écart peut facilement conduire à croire, à tort, que le restaurant a ajouté un pourboire excessif.
Si le montant final reste inexpliqué, le titulaire doit conserver l'intégralité du reçu, le justificatif signé mentionnant le pourboire ou la confirmation du terminal, ainsi que des captures d'écran de la transaction. Il peut d'abord demander au commerçant de vérifier le montant réellement présenté au règlement. En présence d'une double comptabilisation, d'une augmentation non autorisée du pourboire ou d'un autre écart non résolu, il pourra ensuite contester la transaction auprès de l'émetteur ou de la plateforme de cartes.
Si une retenue d'autorisation n'est pas libérée pendant une période anormalement longue, il convient de demander directement à l'émetteur de vérifier le statut de la transaction, plutôt que d'attendre du commerçant un remboursement qui, en réalité, n'existe pas.
Pour les cartes crypto, la capacité des relevés à distinguer clairement les autorisations, les réservations de solde, les débits définitifs et les conversions de devises constitue un indicateur important de la fiabilité du produit. Le fait que les fonds temporairement immobilisés redeviennent finalement disponibles n'efface pas les difficultés liées à un solde insuffisant pendant l'autorisation, aux paiements refusés ou au manque de transparence des écritures.
Pour déterminer si un restaurant a réellement prélevé un montant excessif, il faut revenir à trois chiffres : la somme effectivement acceptée par le client, le solde temporairement immobilisé pendant l'autorisation et le montant finalement présenté à la compensation par le commerçant.