
Une carte crypto personnelle peut servir à régler des abonnements logiciels, des serveurs cloud ou des déplacements professionnels à l'étranger. En revanche, son utilisation régulière pour les dépenses d'une entreprise soulève des questions de titularité du compte, de conditions contractuelles et de gestion financière.
Dans une petite structure dirigée par une seule personne, les deux types de cartes peuvent offrir une expérience assez similaire. La situation change dès lors que plusieurs collaborateurs doivent gérer les fonds de l'entreprise. Qui est autorisé à effectuer des paiements ? Comment retirer les droits d'un salarié après son départ ? Qui assume les frais d'abonnement ? Les transactions peuvent-elles être intégrées directement à la comptabilité ? Toutes ces questions nécessitent des règles de gestion précises.
Les principales différences entre une carte crypto personnelle (Personal Crypto Card) et une carte crypto d'entreprise (Business Crypto Card) concernent la personne ou l'entité juridiquement titulaire du compte, les vérifications d'identité, les droits d'utilisation des fonds et la gestion financière. Quant à la qualification de carte de débit, de carte prépayée ou de carte de crédit, elle dépend de la structure de financement et des relations contractuelles propres au produit.
1. Une carte personnelle peut régler des dépenses professionnelles, sous réserve que l'usage commercial soit autorisé
Les cartes crypto personnelles sont généralement demandées par des personnes physiques. Une fois les vérifications d'identité effectuées, leur titulaire peut réaliser des paiements à partir de monnaies fiduciaires, d'actifs numériques ou d'une ligne de crédit, selon le fonctionnement du produit.
Toutefois, l'acceptation d'un paiement par un commerçant ne signifie pas que l'émetteur autorise l'utilisation correspondante.
Ainsi, le contrat américain de la carte prépayée Crypto.com limite expressément son utilisation à des fins personnelles et exclut les usages commerciaux. Les conditions américaines de la Coinbase One Card réservent également cette carte aux dépenses personnelles, familiales et domestiques, à l'exclusion des activités commerciales.
Ces restrictions sont propres aux produits concernés. Elles montrent néanmoins qu'une carte capable de payer AWS, Google Workspace ou un autre service professionnel n'est pas nécessairement autorisée par son émetteur à financer durablement les dépenses d'une société.
Pour un travailleur indépendant, acheter occasionnellement un logiciel professionnel avec sa carte personnelle, puis enregistrer cette dépense, peut rester relativement simple. Les difficultés augmentent lorsqu'une société utilise régulièrement les cartes personnelles de ses salariés pour payer la publicité, les serveurs, les achats et les déplacements.
Le compte appartient à une personne physique et les opérations sont enregistrées à son nom. Si le salarié quitte l'entreprise, si la carte est bloquée ou si le compte fait l'objet d'un nouveau contrôle, la société n'a pas nécessairement le droit d'intervenir directement. Les remboursements, les renouvellements d'abonnement et les contestations de paiement peuvent également en pâtir.
L'entreprise doit donc examiner le contrat de chaque carte afin de déterminer si les dépenses professionnelles sont autorisées, si un compte peut être ouvert à son nom et qui assume les responsabilités liées aux factures, aux remboursements et aux paiements.
2. La vérification d'une carte professionnelle porte sur l'entreprise, mais aussi sur les personnes qui la contrôlent
La demande d'une carte crypto personnelle relève principalement du KYC (Know Your Customer, connaissance du client). Cette procédure comprend généralement la vérification des pièces d'identité, de l'adresse de résidence et de l'authenticité de l'identité du demandeur, ainsi que des contrôles sur l'origine des fonds lorsque cela est nécessaire.
Les cartes d'entreprise nécessitent en outre une procédure KYB (Know Your Business, connaissance de l'entreprise).
Le KYB porte sur l'entreprise en tant qu'entité juridique. Au-delà des documents d'immatriculation, l'émetteur doit comprendre son activité réelle, sa structure de propriété et de contrôle, ainsi que l'identité des personnes habilitées à gérer le compte pour son compte.
Selon les exigences de vérification des entreprises publiées par Reap et mises à jour en septembre 2026, les pièces demandées peuvent comprendre un certificat d'immatriculation, les statuts, l'organigramme capitalistique et les informations relatives aux dirigeants et aux bénéficiaires effectifs (Ultimate Beneficial Owner, UBO). Les représentants chargés d'ouvrir ou de gérer le compte doivent également justifier de leur identité et de leurs pouvoirs. Les documents requis varient selon le pays d'immatriculation et la forme juridique de l'entreprise.
Les principales différences entre les procédures sont les suivantes :
Élément vérifié | Carte crypto personnelle | Carte crypto d'entreprise |
|---|---|---|
Demandeur | Personne physique | Société ou autre entité commerciale éligible |
Vérification principale | KYC | KYB, ainsi que KYC des personnes physiques concernées |
Pièces d'identification | Carte d'identité, passeport ou autre document accepté | Documents d'immatriculation et pièces d'identité des dirigeants et bénéficiaires effectifs |
Vérification de l'adresse | Adresse de résidence du particulier | Siège social, adresse d'exploitation et adresses des personnes concernées |
Origine des fonds | Revenus personnels, patrimoine ou historique des transactions | Chiffre d'affaires, origine des fonds et justificatifs d'activité de l'entreprise |
Vérification des habilitations | Principalement l'identité du titulaire | Pouvoirs des représentants du compte, des administrateurs et des utilisateurs autorisés |
Les seuils de participation, les critères de contrôle effectif et les obligations de vigilance relatifs aux UBO diffèrent selon les juridictions. Certaines entreprises peuvent faire l'objet d'examens complémentaires en raison de leur secteur, de leur structure de propriété ou de leur niveau de risque.
Les sociétés Web3 qui exercent leurs activités à l'international doivent être particulièrement attentives à la préparation du dossier. Lorsque le pays d'immatriculation, le lieu d'exploitation, la résidence des dirigeants et les sources de financement en stablecoins se trouvent dans différents pays, les contrôles sont souvent plus complexes que pour l'ouverture d'une carte personnelle sur un marché national.
Même après validation du KYB, l'identité des porteurs de cartes autorisés peut devoir être vérifiée individuellement. Des exigences distinctes peuvent aussi s'appliquer aux administrateurs, aux responsables financiers et aux autres salariés.
3. Le financement d'une carte d'entreprise ne provient pas nécessairement du solde de stablecoins de la société
Deux cartes crypto d'entreprise peuvent prendre en charge l'USDT ou l'USDC tout en reposant sur des mécanismes de financement très différents.
Parmi les modèles courants figurent les cartes alimentées à l'avance en monnaie fiduciaire ou en stablecoins, dont les dépenses sont déduites du solde disponible ; les cartes adossées à une ligne de crédit garantie par des stablecoins ; et les cartes utilisant une facilité de crédit indépendante, remboursable selon un cycle de facturation.
Le crédit garanti par des stablecoins mérite une attention particulière.
Prenons l'exemple de Reap. Selon sa documentation officielle Business Account, mise à jour le 3 novembre 2026, Reap propose une carte de crédit professionnelle Visa garantie par des actifs, prenant en charge les dollars américains et les dollars de Hong Kong. Les entreprises peuvent déposer de l'USDC ou de l'USDT en garantie pour obtenir une ligne de crédit. Le rapport annoncé entre la valeur des garanties et la limite de crédit est de 1:1.
Dans ce modèle, déposer des stablecoins ne revient donc pas à recharger une carte prépayée. Les actifs servent de garantie à un crédit.
Imaginons qu'une entreprise dépose auprès de Reap l'équivalent de 10 000 dollars américains en USDC à titre de garantie. Sur la base du ratio annoncé, elle obtient une ligne de crédit de 10 000 dollars, puis règle 2 000 dollars de services logiciels.
Cette opération crée un solde débiteur sur la carte de crédit. Elle ne provoque pas la déduction immédiate de 2 000 dollars des actifs déposés en garantie.
D'après les instructions d'utilisation des cartes professionnelles de Reap, les entreprises doivent régler chaque mois leurs soldes impayés, par virement bancaire ou en utilisant les actifs donnés en garantie. Le remboursement au moyen de ces actifs réduit d'autant la limite de crédit. Les modalités précises restent soumises au solde du compte et aux conditions applicables.
L'équipe financière doit donc comptabiliser séparément les actifs remis en garantie, la limite de crédit, les dépenses effectuées avec la carte et les remboursements réellement réalisés. Un dépôt de garantie ne peut pas être assimilé directement à une dépense.
Cet exemple illustre le mécanisme de crédit garanti décrit publiquement par Reap. Il ne signifie pas que toutes les cartes crypto d'entreprise utilisent la même structure.
Pour les produits prépayés, les principaux éléments comptables sont les soldes, les approvisionnements et les conversions d'actifs. Les produits de crédit garanti impliquent également le suivi des dettes de l'entreprise, des actifs engagés et des remboursements. L'application d'intérêts ou de frais de financement à d'autres produits dépend de leurs contrats respectifs ; elle ne doit pas être présumée pour Reap.
Les entreprises doivent déterminer qui conserve les actifs remis en garantie, s'ils peuvent être retirés, comment ils seraient traités en cas de défaut et quels droits contractuels subsisteraient si la plateforme cessait ses activités.
Ces points déterminent le contrôle réel que l'entreprise exerce sur ses fonds. Les frais de paiement et les taux de cashback influencent certes le coût, mais ne suffisent pas à mesurer les conséquences de l'immobilisation des capitaux, des risques de conservation et des modalités de crédit.
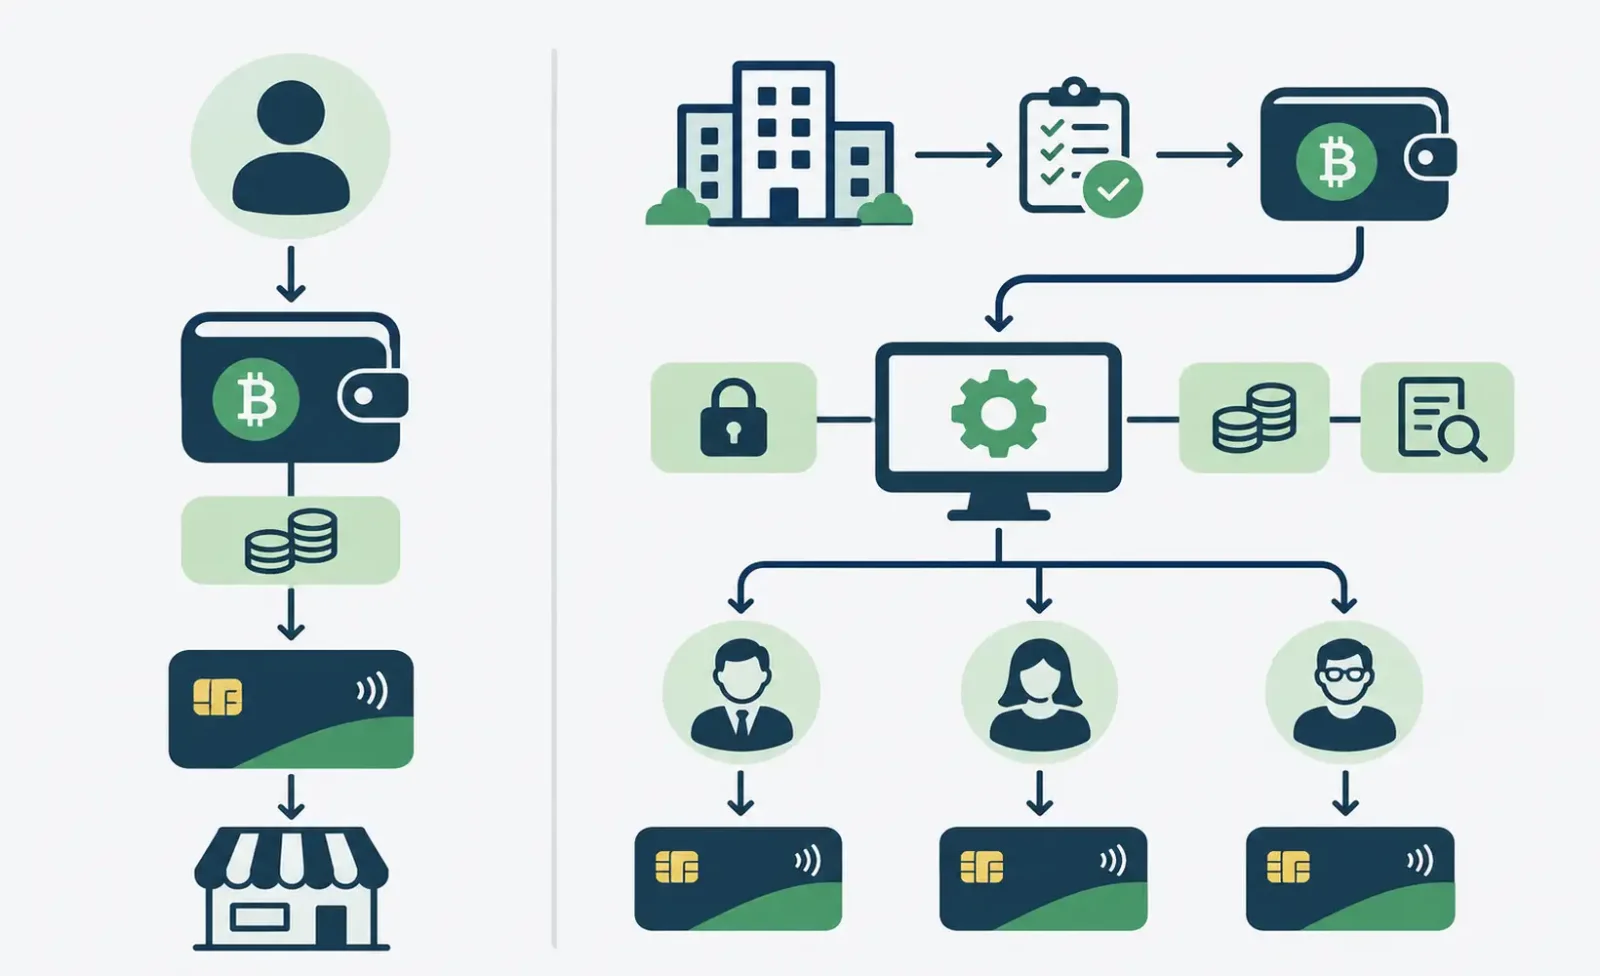
4. Comment gérer les autorisations des salariés et la responsabilité des paiements
Pour une entreprise qui achète régulièrement des logiciels, des services cloud et des espaces publicitaires, effectuer un paiement est rarement le principal problème. La véritable difficulté consiste à gérer les droits de paiement de plusieurs salariés, un domaine dans lequel les cartes personnelles ne peuvent guère remplacer les cartes professionnelles.
Prenons une entreprise de services internet opérant à l'international et employant huit personnes. L'équipe technique achète des outils de développement et des services cloud, le service marketing gère les achats publicitaires et l'équipe opérationnelle règle les dépenses courantes.
Si tous utilisent une seule carte virtuelle au nom du fondateur, certains paiements restent possibles, mais les responsabilités individuelles deviennent difficiles à établir. Le partage des mêmes données de carte accroît les risques de divulgation. Lorsqu'un abonnement continue de générer des prélèvements, il peut aussi être difficile de retrouver la personne responsable. Le remplacement de cette carte risque par ailleurs de perturber plusieurs services.
L'entreprise peut répartir les droits grâce à des cartes individuelles, des plafonds de dépenses et des restrictions par catégorie de commerçant. L'équipe technique peut disposer d'une carte réservée aux services cloud, tandis que le marketing utilise une carte distincte pour la publicité. Au départ d'un salarié, les autorisations correspondantes sont supprimées.
Ces fonctionnalités ne sont pas propres aux cartes crypto d'entreprise.
Les solutions de cartes virtuelles professionnelles de Visa et les dispositifs de contrôle des paiements professionnels de Mastercard présentent également le contrôle des dépenses comme une composante importante des paiements commerciaux. La possibilité de limiter certaines catégories de commerçants, de fixer des plafonds ou de gérer les utilisateurs autorisés dépend de l'émetteur et du programme de cartes concerné.
Dans le cas des cartes crypto d'entreprise, la gestion des autorisations doit aussi être coordonnée avec les comptes en stablecoins, les lignes de crédit garanties et la comptabilité. Lorsque plusieurs salariés partagent une ligne de crédit, la société doit contrôler les dépenses de chaque carte tout en suivant le solde global restant dû et l'utilisation des actifs donnés en garantie.
Les autorisations de paiement peuvent être déléguées aux salariés, mais la responsabilité du compte et la gestion des fonds doivent rester clairement définies.
Le fait qu'une carte soit demandée au nom de l'entreprise ne signifie pas nécessairement que celle-ci assume seule toutes les pertes et toutes les dettes liées aux transactions.
Dans les programmes traditionnels de cartes professionnelles, certaines formules prévoient une responsabilité de paiement entièrement supportée par l'entreprise, d'autres en attribuent une partie ou la totalité au salarié, et d'autres encore répartissent cette responsabilité par contrat. Les cartes crypto d'entreprise doivent elles aussi être examinées au regard de leurs dispositions contractuelles.
Pour une carte de crédit, il faut notamment identifier le débiteur légal, déterminer si le salarié est simplement un porteur autorisé et préciser comment les garanties peuvent servir au remboursement de la dette. Les cartes prépayées et de débit ne reposent pas sur le même mécanisme de crédit, mais les responsabilités en cas d'opérations non autorisées, de débits excessifs ou de litiges sur le compte doivent également être définies.
Un administrateur peut-il désactiver immédiatement la carte d'un salarié qui quitte l'entreprise ? Que deviennent les préautorisations existantes, les renouvellements d'abonnement et les remboursements ? Si un salarié dépasse son budget, sur quelles dispositions l'émetteur se fonde-t-il pour attribuer la responsabilité ?
Ces questions doivent être clarifiées avant l'ouverture du compte.
Toutes les cartes crypto d'entreprise ne proposent pas des fonctions complètes de validation des paiements, de gestion budgétaire ou de classification des dépenses. Certains produits se limitent à l'ouverture de comptes professionnels et à la gestion de plusieurs cartes. Les circuits d'approbation complexes ou l'intégration comptable peuvent nécessiter des logiciels tiers. Il est donc essentiel de vérifier les fonctionnalités réellement disponibles plutôt que de se fier à une simple promesse de « gestion de niveau entreprise ».
5. Quels justificatifs comptables conserver pour les dépenses professionnelles en stablecoins ?
Les cartes crypto fournissent un moyen de paiement et de conversion de fonds, mais les entreprises doivent toujours enregistrer les opérations conformément aux règles comptables applicables.
Supposons qu'une société détienne de l'USDC et règle un fournisseur étranger de logiciels avec sa carte professionnelle. L'équipe financière doit identifier le fournisseur, l'objet de l'achat, le montant initial de la facture, la devise du paiement, les variations des avoirs en stablecoins et les frais associés.
Si la carte fonctionne à crédit, il faut également distinguer la date de la dépense, celle de la comptabilisation sur le relevé et celle du remboursement effectif.
Ces informations sont souvent réparties entre le commerçant, la plateforme de cartes professionnelles et les comptes en stablecoins. Un simple relevé de transactions de carte ne permet pas nécessairement de reconstituer toute l'opération.
Document financier | Utilité principale |
|---|---|
Facture du fournisseur ou reçu de paiement | Vérifier la nature de l'achat, l'objet de la dépense et les parties à la transaction |
Relevé des transactions par carte | Rapprocher le montant autorisé, le montant définitivement comptabilisé et la date de transaction |
Historique des approvisionnements et conversions de stablecoins | Retracer l'origine des fonds, les montants convertis et les frais associés |
Relevé du compte professionnel ou relevé de crédit | Vérifier le crédit disponible, les sommes dues et les remboursements |
Affectation à un salarié ou à un projet | Identifier les centres de coûts, les budgets et les responsabilités d'approbation |
Lorsqu'une entreprise alimente son compte en stablecoins, elle doit particulièrement veiller à conserver le lien entre les transactions sur la blockchain et les mouvements enregistrés par la plateforme.
La confirmation d'une transaction sur la blockchain prouve uniquement son état sur le réseau concerné. L'entreprise a toujours besoin des factures fournisseurs, des justificatifs de paiements par carte et des autres pièces nécessaires. Même si le fournisseur reçoit finalement des dollars américains, les conversions ou cessions d'actifs numériques intervenues auparavant peuvent entraîner des conséquences comptables et fiscales à traiter séparément.
Dans la pratique, la possibilité de rapprocher les données financières présente davantage de valeur que le nombre de devises prises en charge.
Si une entreprise règle chaque mois de nombreux abonnements, achats internationaux et frais de salariés, mais que la plateforme ne fournit que des transactions sans indication de leur affectation professionnelle, l'équipe comptable devra encore rapprocher manuellement chaque opération de sa facture, du payeur et du centre de coûts correspondant.
La capacité d'une carte crypto d'entreprise à produire des données financières complètes et rapprochables révèle davantage sa valeur réelle que le nombre de stablecoins acceptés.
Une société qui gère un volume élevé d'abonnements récurrents, d'achats internationaux et de dépenses de salariés, mais ne peut télécharger qu'un relevé dépourvu d'informations sur l'affectation des dépenses, devra toujours consacrer beaucoup de temps à classer et rapprocher ses opérations. La carte aura permis de payer, sans véritablement améliorer la gestion des dépenses.
6. Faut-il utiliser une carte personnelle ou demander une carte d'entreprise ?
Pour une activité exercée par une seule personne, avec seulement quelques abonnements à payer chaque mois, les formalités KYB et les coûts supplémentaires de gestion d'un compte professionnel ne sont pas forcément justifiés. Il est possible de commencer par vérifier si le contrat de la carte personnelle autorise les dépenses commerciales et si l'entreprise peut assurer correctement la conservation des justificatifs, le traitement des notes de frais et le suivi fiscal.
Lorsqu'une société doit permettre à plusieurs personnes de payer, effectuer régulièrement des achats ou centraliser ses dépenses internationales, l'intérêt d'un compte professionnel doté de droits individuels devient plus évident.
Je recommande d'examiner en priorité quatre éléments :
Premièrement, l'éligibilité du compte et la responsabilité juridique. Vérifier que le pays d'immatriculation, le lieu d'activité, le secteur et les personnes concernées répondent aux conditions d'accès. Il faut également clarifier les relations juridiques entre l'émetteur, le titulaire du compte et le débiteur des paiements.
Deuxièmement, la structure de financement et d'endettement. Déterminer si la carte utilise un solde prépayé, une ligne de crédit garantie par des stablecoins ou un financement professionnel indépendant. Les règles de conservation des fonds, de remboursement, de retrait des actifs et de traitement des défauts doivent être établies.
Troisièmement, les autorisations et la gestion financière. Vérifier que les cartes de salariés, les contrôles budgétaires, les validations de paiement, les restrictions de commerçants, les relevés de transactions et les fonctions de rapprochement répondent aux besoins réels de l'entreprise.
Quatrièmement, les frais et les fonctionnalités complémentaires. Une fois les trois premiers critères satisfaits, comparer les frais d'émission, les commissions sur les transactions, les coûts de change, les frais de financement, les offres de cashback et les autres avantages. La couverture géographique et les conditions d'utilisation à long terme doivent également être évaluées.
Les cartes crypto personnelles et professionnelles peuvent fonctionner sur les mêmes réseaux Visa ou Mastercard et offrir une expérience de paiement quotidienne similaire. Mais l'entreprise ne doit pas seulement gérer les transactions : elle doit aussi maîtriser la responsabilité liée aux fonds utilisés, les autorisations de ses salariés et ses documents comptables.