
Votre carte crypto cesse soudainement de fonctionner et l'application affiche Card Frozen, Card Suspended ou Account Restricted. Que faire ? Est-il encore possible de retirer les USDT ou USDC détenus sur le compte ?
Dans cette situation, évitez de multiplier les tentatives de paiement ou de retrait. Rien ne permet non plus de conclure immédiatement que les fonds sont perdus. Les transactions par carte, les autorisations liées au compte de la plateforme et les retraits d'actifs numériques peuvent relever de systèmes différents. La restriction d'une fonction n'entraîne donc pas nécessairement le blocage des autres.
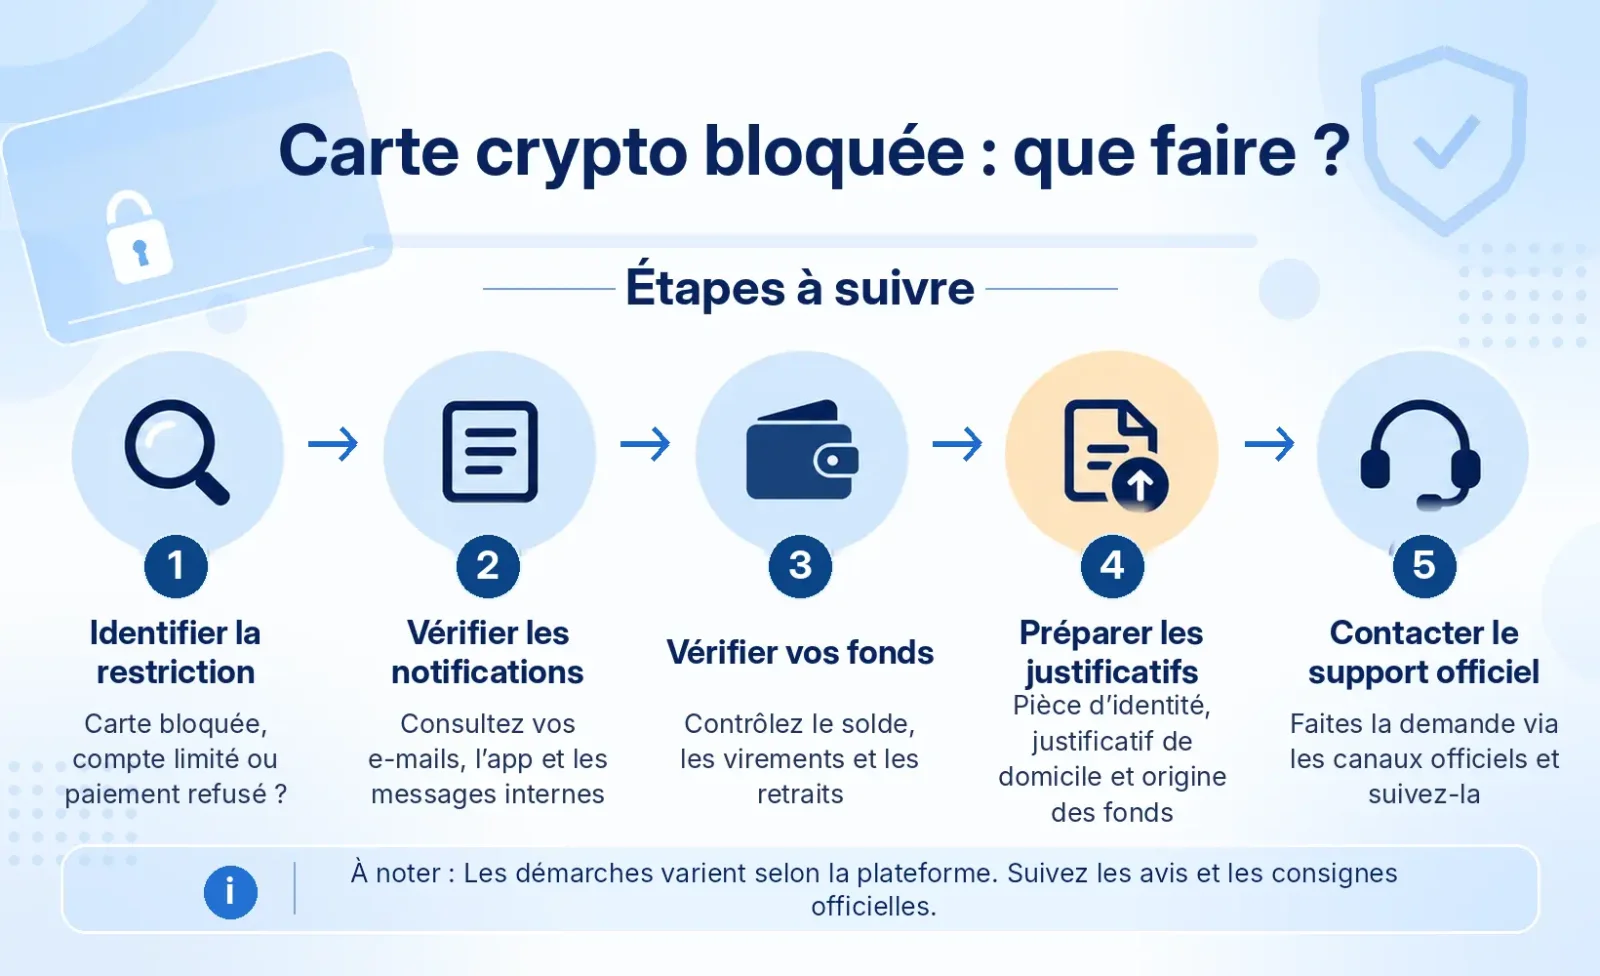
Si votre carte crypto est bloquée, procédez dans l'ordre suivant :
Déterminez l'étendue de la restriction. Vérifiez si seule la carte est bloquée, si certaines opérations sont limitées ou si l'ensemble du compte est inaccessible.
Vérifiez la situation des fonds. Examinez séparément le solde du compte, le solde disponible et les droits de transfert et de retrait.
Consultez les alertes de sécurité. Recherchez d'éventuelles transactions inhabituelles, des connexions depuis des appareils inconnus ou des demandes officielles de vérification d'identité.
Conservez les justificatifs du compte. Sauvegardez les soldes d'actifs, l'historique des transactions, les notifications de blocage et les courriels associés.
Contactez l'assistance officielle. Selon la restriction, transmettez les pièces d'identité demandées, sollicitez le rétablissement des fonctions ou demandez des précisions sur la procédure à suivre.
Si vous constatez également des transactions par carte non autorisées, donnez la priorité à la sécurité du compte. Bloquez rapidement toute carte potentiellement compromise et signalez les opérations à l'émetteur ou au prestataire chargé de l'émission de la carte.
La carte est-elle bloquée ou l'ensemble du compte est-il soumis à des restrictions ?
Les cartes de paiement en cryptomonnaies sont souvent proposées dans le cadre de partenariats entre un opérateur de marque, un émetteur de cartes et un prestataire de services sur actifs numériques. Même si toutes les fonctions sont accessibles depuis une seule application, les comptes et autorisations sous-jacents peuvent être distincts.
Il faut donc interpréter les messages de blocage en fonction des services réellement concernés.
Message ou situation | Manifestation habituelle | Mesure recommandée |
|---|---|---|
Card Frozen / Locked | Impossible de régler des achats ou de retirer des espèces à un distributeur automatique | Vérifier si la carte peut être débloquée depuis l'interface de gestion |
Card Suspended | Les transactions par carte sont suspendues et peuvent nécessiter un examen manuel | Consulter les alertes de sécurité et contacter l'assistance dédiée aux cartes |
Account Restricted | Certaines fonctions, notamment les opérations de marché, les transferts ou les retraits de cryptoactifs, sont limitées | Identifier les services concernés et les documents exigés pour l'examen |
Account Closed | Le compte individuel a été clôturé et le service ne peut plus être utilisé normalement | Demander le motif de la clôture et les modalités de traitement des actifs restants |
Payment Declined | Un paiement précis a été refusé, sans que la carte soit nécessairement bloquée | Examiner les détails de la transaction et le motif exact du refus |
KYC / EDD Review | La vérification d'identité ou les mesures de vigilance renforcée ne sont pas terminées | Fournir les pièces demandées et consulter l'état de l'examen |
Ces expressions ne constituent pas une catégorie unique de codes d'état du secteur. Card Frozen décrit l'état de la carte ; Account Restricted concerne les droits associés au compte ; Payment Declined désigne le résultat du traitement d'une transaction ; et KYC / EDD Review correspond à une procédure d'examen. Plusieurs plateformes peuvent également employer les mêmes termes pour des restrictions différentes.
En particulier, un simple refus de paiement ne doit pas être assimilé automatiquement au blocage d'un compte.
Ainsi, la FAQ de Bybit sur les transactions par carte énumère diverses causes de refus : fonds insuffisants, plafond de dépenses dépassé, carte non activée ou code PIN ou CVV incorrect. Les utilisateurs peuvent consulter les enregistrements d'autorisation et les informations relatives aux refus dans l'historique de leur carte.
Si un paiement échoue uniquement chez un commerçant alors que les autres transactions fonctionnent, il convient généralement de vérifier d'abord l'opération concernée plutôt que de demander immédiatement la levée d'une restriction de compte.
Il faut également distinguer trois niveaux :
Fonctionnement de la carte : La possibilité d'effectuer des achats, des retraits d'espèces aux distributeurs et d'autres transactions par carte.
Autorisations du compte sur la plateforme : La possibilité de se connecter, de négocier, de convertir des actifs, d'effectuer des transferts ou d'utiliser le compte de financement.
Contrôle des actifs numériques : Le lieu de conservation effectif des USDT, USDC et autres actifs, ainsi que la possibilité pour l'utilisateur de les transférer lui-même.
Par exemple, d'après la FAQ officielle de Bybit Card, la carte ne dispose pas d'un solde de portefeuille indépendant. Les dépenses sont financées à partir des fonds éligibles détenus sur le compte. Ces fonds peuvent provenir du Funding Account et, lorsque les conditions du produit le permettent, des soldes Flexible Easy Earn.
Cela ne signifie pas que tous les utilisateurs de Bybit Card, quelle que soit leur région, doivent utiliser simultanément ces deux sources. Les actifs éligibles, l'ordre de priorité des fonds utilisés et les modalités de débit dépendent du pays ou de la région, du programme de carte et des règles officielles en vigueur.
Bybit précise également qu'une restriction du compte principal sur la plateforme ne se traduit pas nécessairement par une suspension distincte de la carte, même si les transactions peuvent malgré tout échouer.
Ces dispositions illustrent la distinction entre l'état de la carte et les droits associés au compte : la suspension des transactions par carte ne signifie pas nécessairement que tous les USDT, USDC ou autres actifs numériques du compte sont également gelés.
Pourquoi un compte peut-il être bloqué après validation du KYC ?
La vérification initiale de l'identité, appelée Know Your Customer (KYC), ne constitue qu'une des conditions d'ouverture d'un compte et d'accès aux services concernés. Les plateformes peuvent poursuivre leurs contrôles en fonction de l'activité du compte, de l'évolution des informations du client et des obligations de conformité applicables.
Dans ses explications sur l'examen des comptes, Coinbase indique qu'elle peut demander aux utilisateurs d'actualiser des informations relatives à leur compte, à leurs transactions, à l'origine de leurs fonds ou à l'origine de leur patrimoine. Les exigences précises dépendent de la région de résidence, de l'entité fournissant le service, du produit et de l'activité du compte.
Plusieurs situations peuvent motiver un contrôle supplémentaire.
Des informations d'identité ou de résidence doivent être actualisées
L'expiration d'une pièce d'identité, un changement d'adresse ou une divergence entre les informations actuelles et celles fournies à l'ouverture du compte peuvent nécessiter une nouvelle vérification.
Le guide de dépannage de la carte de débit Coinbase précise que Coinbase Card peut faire l'objet d'une restriction temporaire en raison d'une activité transactionnelle inhabituelle ou de la nécessité d'actualiser les données d'identité.
Dans ce cas, consultez les notifications officielles, vérifiez l'exactitude du nom, de la date de naissance, de l'adresse et des justificatifs d'identité, puis effectuez les démarches dans l'espace de vérification du compte.
L'origine des fonds ou le contexte des transactions doit être justifié
C'est une difficulté relativement fréquente lors des examens de comptes de cryptoactifs, qui ne peut pas toujours être résolue par une simple vérification d'identité.
La plateforme peut demander comment les fonds ont été obtenus, pourquoi ils ont été transférés vers le compte et si les opérations correspondent aux informations précédemment fournies.
Deux notions reviennent régulièrement dans ces contrôles :
Source of Funds (SOF, origine des fonds) : Désigne la provenance de fonds ou de cryptoactifs précis, par exemple des salaires, le produit de la vente d'un actif, des gains de négociation ou toute autre source licite.
Source of Wealth (SOW, origine du patrimoine) : Explique comment l'ensemble du patrimoine ou des actifs financiers d'une personne a été constitué, notamment grâce à des revenus professionnels durables, des rendements d'investissements ou un héritage.
Ces notions ne sont pas interchangeables. Prouver qu'une adresse de portefeuille a envoyé des USDT vers une plateforme ne suffit pas nécessairement à établir l'origine initiale de ces USDT.
La plateforme peut réclamer des pièces complémentaires : relevés bancaires, relevés de plateformes d'échange, historiques de transactions sur la blockchain, contrats commerciaux ou autres justificatifs.
Un examen de vigilance renforcée (EDD) est déclenché
Les mesures de vigilance renforcée, ou Enhanced Due Diligence (EDD), impliquent généralement un examen plus approfondi du client et du contexte de ses transactions.
Le guide EDD officiel de Bybit précise que certains dépôts, retraits, services Bybit Card ou services en monnaie fiduciaire peuvent faire l'objet d'un contrôle supplémentaire, même après une vérification d'identité classique.
Les utilisateurs peuvent devoir fournir une pièce d'identité, un justificatif de domicile ou des documents attestant l'origine des fonds ou du patrimoine. L'absence de transmission dans le délai imparti peut entraîner des restrictions sur certaines opérations.
Des connexions inhabituelles, des soupçons de prise de contrôle du compte, des transactions non encore réglées ou des contestations de transactions peuvent également déclencher des mesures de sécurité ou de maîtrise des risques.
Ces circonstances signifient que la plateforme doit procéder à des vérifications supplémentaires. Elles ne permettent pas, à elles seules, de conclure que le titulaire du compte a commis un acte illégal.
Peut-on encore retirer des USDT ou des USDC après le blocage d'un compte ?
La possibilité d'effectuer un retrait dépend des fonctions auxquelles la restriction s'applique, et non du seul message de blocage.
Seuls les paiements par carte sont restreints
Si la rubrique Card affiche Frozen, mais que le compte d'actifs continue de fonctionner normalement, l'utilisateur peut conserver la possibilité de négocier ou de retirer des actifs numériques.
Il faut vérifier l'état du compte sur lequel les actifs sont détenus et rechercher d'éventuelles restrictions supplémentaires.
L'impossibilité de payer par carte ne permet pas, à elle seule, d'affirmer que les USDT ou USDC ne peuvent plus être transférés.
Certains transferts ou retraits sont restreints
Si le solde des actifs reste visible, mais que le bouton de retrait est désactivé, ou si une demande de retrait déclenche les messages Account Restricted ou Withdrawal Suspended, vérifiez notamment :
L'existence d'un examen KYC ou EDD inachevé ;
Des mesures de sécurité visant certains fonds ou des transactions en attente ;
Un solde négatif ou des problèmes transactionnels non résolus ;
D'autres vérifications de compte exigées officiellement par la plateforme.
La cause exacte doit être établie à partir des notifications de la plateforme et de l'état réel du compte.
La FAQ de Bybit sur les transactions par carte présente un cas précis : lorsque le Funding Account affiche un solde négatif, Bybit Card est suspendue et les retraits du compte sont également restreints.
Un solde négatif peut notamment apparaître lorsque le montant définitif du règlement dépasse le montant initialement autorisé ou lorsque le taux de change évolue avant le règlement sans que le compte dispose de fonds suffisants pour couvrir la différence.
Selon la procédure publiée par Bybit, l'utilisateur doit combler le solde négatif. Bybit indique que les restrictions correspondantes seront levées dans les 24 heures suivant le remboursement. Si l'accès n'est pas rétabli, un suivi peut être effectué au moyen d'un ticket d'assistance officiel.
Cette procédure concerne uniquement la situation décrite par Bybit et ne doit pas être considérée comme une règle générale pour les autres cartes crypto.
L'ensemble du compte est restreint ou inaccessible
Si les transactions, les transferts, les retraits et l'accès au compte sont tous bloqués, il convient de passer par la procédure officielle de récupération du compte ou par l'assistance de la plateforme.
Une capture d'écran affichant un solde ne prouve pas que les fonds sont immédiatement disponibles au retrait. Le montant des actifs indiqué et les droits de retrait effectivement utilisables doivent être vérifiés séparément.
Si la plateforme a clôturé le compte individuel, l'utilisateur doit également demander une explication précise sur le traitement des soldes restants, les canaux de retrait autorisés et les éventuelles vérifications encore en cours.
N'essayez pas de contourner les restrictions en empruntant l'identité d'un tiers, en ouvrant un nouveau compte, en utilisant une adresse de réception appartenant à quelqu'un d'autre ou en fournissant de faux justificatifs de transactions. Ces pratiques peuvent enfreindre les règles de la plateforme et accroître les risques de litiges sur les fonds et de compromission du compte.
Si le problème ne concerne pas le blocage d'un compte individuel, mais l'arrêt complet d'une plateforme, la fin d'un programme de cartes ou la rupture du partenariat avec un émetteur, consultez l'article complémentaire « Que deviennent les fonds lorsqu'une plateforme de cartes crypto cesse ses activités ? Soldes, remboursements et recours ».
Comment débloquer une carte crypto ou rétablir l'accès à son compte ?
La procédure à suivre dépend du type de restriction. Une carte verrouillée volontairement par son titulaire, une carte suspendue par les contrôles de risque de la plateforme et un compte restreint pour des raisons de conformité ne relèvent pas nécessairement des mêmes démarches.
Vérifier d'abord si le déblocage peut être effectué soi-même
Si l'utilisateur a lui-même verrouillé la carte, certaines plateformes permettent de la réactiver depuis l'interface de gestion après une vérification de sécurité.
Selon le guide officiel de gestion de Bybit Card, l'utilisateur peut accéder à Card Management, sélectionner Unfreeze et effectuer la vérification de sécurité pour réactiver une carte qu'il avait précédemment bloquée de sa propre initiative.
Les blocages de sécurité déclenchés par la plateforme nécessitent une procédure différente. La FAQ de Bybit sur les transactions explique que son système peut temporairement bloquer une carte lorsqu'il détecte une transaction potentiellement suspecte et demander au titulaire de confirmer qu'il l'a autorisée. Si celui-ci confirme qu'il s'agit d'une opération légitime qu'il a lui-même initiée, il peut suivre la notification officielle pour l'autoriser. Dans le cas précis décrit dans cette FAQ, le système lève le blocage après confirmation. Si le titulaire n'est pas à l'origine de l'opération, il doit suivre les consignes officielles de sécurité concernant la transaction suspecte et la carte touchée. Il ne doit pas confirmer un paiement inconnu simplement pour récupérer l'usage de sa carte.
Cette procédure de confirmation est propre au cas de blocage de sécurité décrit par Bybit et ne s'applique pas à toutes les suspensions de cartes. En l'absence d'option de confirmation, ou si la carte reste inutilisable après vérification, il faut contacter l'assistance officielle. Pour les refus affichant « The card is locked », Bybit propose également le parcours de ticket suivant : General Usage Inquiry → My Bybit Card is suspended.
Les instructions de Crypto.com relatives au verrouillage des comptes précisent pour leur part qu'un utilisateur dont le compte a été verrouillé pour des raisons de sécurité peut devoir effectuer une vérification d'identité ou contacter l'assistance pour retrouver son accès. Les titulaires éligibles d'une Crypto.com Visa Card doivent ensuite également débloquer séparément leur carte dans l'application.
Cela explique pourquoi certains utilisateurs peuvent de nouveau se connecter sans pour autant pouvoir régler leurs achats par carte.
Préparer les pièces demandées pour l'examen
Après avoir accédé à l'application ou au site officiel, consultez en priorité les notifications internes, les tâches en attente, les pages de vérification d'identité et les tickets d'assistance.
Pour les contrôles EDD de Bybit, le guide officiel indique le chemin suivant dans l'application :
Profile → Settings → Additional Verification
Les utilisateurs peuvent y consulter les demandes EDD en attente, transmettre les questionnaires et justificatifs nécessaires et suivre l'état de l'examen.
Voici les principales catégories de documents et leurs usages :
Document | Utilité principale |
|---|---|
Pièce d'identité valide, notamment carte d'identité ou passeport | Vérifier l'identité et la titularité du compte |
Relevés bancaires et justificatifs de domicile | Vérifier l'adresse de résidence |
Bulletins de salaire, contrats de travail et justificatifs de revenus professionnels | Justifier les revenus ou l'origine des fonds |
Relevés de plateformes d'échange et historiques de transactions | Expliquer l'acquisition et les mouvements des cryptoactifs |
Identifiants de transaction sur la blockchain (hashes) et historiques de portefeuilles | Aider à retracer les mouvements de fonds sur la blockchain |
Il s'agit de catégories courantes, et non d'une liste de pièces exigées dans tous les cas. Les documents doivent être préparés selon le périmètre, les périodes et les formats demandés par la plateforme.
Pour justifier l'origine de fonds circulant sur la blockchain, mieux vaut conserver un historique complet permettant de relier les opérations concernées plutôt qu'une simple capture d'écran d'un explorateur de blocs.
Vérifiez également que les documents sont lisibles, complets, à jour et cohérents avec les informations enregistrées sur le compte.
Quelles informations fournir dans un ticket d'assistance ?
Si vous ne pouvez pas rétablir les fonctions vous-même ou si la page d'examen n'indique pas précisément le motif de la restriction, contactez l'équipe d'assistance depuis Help Center, Support, Contact Us ou la rubrique équivalente de l'application ou du site officiel.
Un ticket utile doit contenir :
L'identifiant du compte et les quatre derniers chiffres de la carte, sans divulguer le numéro complet ni le code de sécurité ;
La date à laquelle le blocage ou la restriction est apparu pour la première fois ;
Les fonctions actuellement concernées et le texte exact des messages d'erreur ;
Les types d'actifs, les montants et les identifiants des transactions concernées ;
Les vérifications d'identité déjà effectuées et les documents transmis ;
Le résultat concret attendu de la plateforme.
Vous pouvez par exemple demander si des justificatifs restent à fournir, si la restriction concerne uniquement la carte et si les actifs non restreints peuvent toujours être retirés normalement.
Même lorsque l'assistance ne peut pas divulguer les raisons internes d'une mesure de maîtrise des risques, essayez d'obtenir confirmation qu'un dossier d'examen a été ouvert, de savoir si des pièces supplémentaires sont nécessaires et d'identifier le canal de suivi.
Après l'envoi, conservez le numéro de dossier, les accusés de réception, les réponses de l'assistance et les pièces jointes. Suivre un dossier unique et bien documenté est généralement plus facile que créer plusieurs tickets identiques.
La transmission des documents KYC ou EDD ne garantit pas le rétablissement immédiat du compte. L'issue de l'examen et le délai de traitement dépendent de la plateforme, de la situation du compte et des exigences applicables.
Que faire si le service client ne résout pas le problème ?
Si le compte reste restreint pendant une période prolongée et que l'assistance demande systématiquement de patienter sans préciser les documents manquants, il peut être opportun d'engager une procédure de réclamation formelle.
Avant cela, il faut déterminer quelle entité est responsable du litige.
L'opérateur de la marque de la carte, l'établissement qui l'émet effectivement et la plateforme assurant la conservation des cryptoactifs peuvent être des personnes morales différentes.
Les litiges relatifs aux transactions par carte doivent généralement être adressés au prestataire chargé de l'émission. En revanche, l'impossibilité de retirer des actifs numériques peut relever de l'entité qui fournit les services sur cryptoactifs. La responsabilité exacte doit être appréciée au regard du contrat du titulaire, des conditions du compte et du territoire de prestation du service.
Utiliser la procédure officielle de réclamation de la plateforme
Une réclamation formelle ne se confond pas nécessairement avec une simple demande d'assistance.
Coinbase dispose, par exemple, d'un formulaire distinct de réclamation officielle. Ses instructions demandent le numéro de dossier Coinbase Support, une description des faits, les justificatifs pertinents et la solution recherchée.
Pour un blocage prolongé, la réclamation doit s'appuyer sur des éléments vérifiables :
La date de début de la restriction ;
Les fonctions ou fonds concernés ;
Les démarches déjà réalisées conformément aux instructions ;
Les réponses précises précédemment fournies par l'assistance ;
Les fonctions dont le rétablissement est demandé ou les modalités de traitement des fonds à clarifier.
Si l'indisponibilité des fonds a entraîné des pertes financières réelles, conservez des preuves du montant du préjudice et du lien de causalité avec la restriction, plutôt que de formuler une demande générale d'indemnisation sans justification.
Royaume-Uni : Financial Ombudsman Service
Pour les litiges portant sur la monnaie électronique ou les services de paiement qui remplissent les conditions de recevabilité du dispositif britannique, les utilisateurs peuvent envisager de saisir le Financial Ombudsman Service (FOS).
Le FOS indique expressément pouvoir examiner si un prestataire de monnaie électronique a restreint de manière injuste le compte d'un client.
Selon les explications de la Financial Conduct Authority (FCA) sur les réclamations, les établissements doivent généralement fournir une réponse définitive dans les 15 jours ouvrables suivant la réception d'une réclamation relevant des règles applicables aux services de paiement et à la monnaie électronique.
Si des circonstances exceptionnelles indépendantes de la volonté de l'établissement empêchent de respecter ce délai, celui-ci doit expliquer le retard et fournir une réponse définitive au plus tard 35 jours ouvrables après la réception de la réclamation.
Ces délais concernent certaines réclamations relatives aux services de paiement et à la monnaie électronique en droit britannique. Ils ne s'appliquent pas uniformément à tous les litiges financiers et ne constituent pas un délai de déblocage des comptes de cartes crypto.
Si l'utilisateur n'est pas satisfait de la réponse définitive, ou si l'établissement ne répond pas dans le délai applicable, il peut saisir le FOS sous réserve de remplir les conditions de recevabilité.
La compétence du FOS pour les réclamations relatives à la monnaie électronique ne couvre pas directement les litiges généraux portant sur les cryptomonnaies.
États-Unis : réclamations des consommateurs auprès du CFPB
Le Consumer Financial Protection Bureau (CFPB), l'autorité américaine de protection financière des consommateurs, propose un portail de réclamation sur les produits et services financiers. Il couvre notamment des catégories relatives aux cartes prépayées, aux transferts de fonds, aux monnaies virtuelles et aux services financiers associés.
Si le litige relève de son champ d'intervention, l'utilisateur peut communiquer le nom de l'entreprise concernée, les difficultés rencontrées avec le compte, les montants des transactions, les échanges avec le prestataire et les justificatifs disponibles.
Le CFPB traite ou transmet les réclamations selon son champ de compétence. Le dépôt d'une réclamation ne garantit pas le déblocage du compte et ne signifie pas que l'organisme est compétent pour résoudre tous les litiges relatifs aux cryptoactifs.
Dans les autres pays et régions, les utilisateurs doivent identifier leur cocontractant et la juridiction applicable, puis rechercher les dispositifs locaux de médiation financière, de règlement des litiges de consommation ou de recours juridiques.
Comment éviter de nouvelles pertes pendant le blocage ?
Pendant le blocage d'un compte, deux risques méritent une attention particulière : les transactions non autorisées et les escroqueries reposant sur l'usurpation d'identité du service client.
Si vous recevez une alerte concernant une opération inhabituelle, consultez l'historique officiel pour déterminer si un paiement a réellement été effectué sans votre autorisation.
Le libellé d'un commerçant peut parfois différer de l'enseigne auprès de laquelle l'achat a été réalisé. Commencez par vérifier la date, le montant et la commande correspondante. En revanche, si vous confirmez qu'une opération n'a pas été autorisée, prenez immédiatement des mesures de sécurité sans attendre la fin de l'examen du compte.
Dans sa FAQ de sécurité sur les transactions par carte, Bybit demande aux utilisateurs qui constatent des opérations non autorisées de déclarer immédiatement leur carte perdue ou volée et de transmettre dès que possible un formulaire de contestation, au plus tard 60 jours après la date de la transaction concernée.
Ce délai figure dans les règles publiées par Bybit pour les cartes concernées. D'autres émetteurs peuvent prévoir des délais différents de notification et de contestation. Il convient donc de consulter son propre contrat de carte et les instructions officielles.
Les paiements non autorisés et les examens de conformité d'un compte sont deux problèmes distincts qui doivent être traités séparément. Les premiers nécessitent de sécuriser rapidement les moyens de paiement et de contester les transactions. Les seconds portent généralement sur les informations du compte, l'origine des fonds ou d'autres exigences de vérification.
Par ailleurs, méfiez-vous des prétendus « services payants de déblocage ».
Des escrocs peuvent se faire passer pour des membres de l'équipe de gestion des risques de la plateforme, réclamer des frais de vérification ou un dépôt de garantie pour libérer les fonds, ou inciter les utilisateurs à connecter un portefeuille et à signer des transactions inconnues.
Une procédure KYC ou EDD légitime peut exiger des pièces d'identité, des justificatifs de domicile et des informations sur l'origine des fonds. Ces documents doivent cependant être transmis exclusivement par des canaux officiels dont l'authenticité a été vérifiée.
Toute personne se présentant comme un agent d'assistance et demandant une phrase de récupération de portefeuille, une clé privée, un mot de passe ou un code de vérification à usage unique doit être considérée comme un signal de danger majeur.
Si vous avez déjà communiqué des identifiants sur un site suspect, modifiez rapidement votre mot de passe par les canaux officiels, vérifiez les paramètres de sécurité et signalez à la plateforme un éventuel risque de prise de contrôle du compte.
Questions fréquentes
Demander une nouvelle carte permet-il de résoudre le blocage ?
Pas nécessairement.
Si l'ancienne carte a été désactivée à la suite d'une perte, d'un vol ou d'une détérioration physique, le prestataire peut proposer une procédure de remplacement.
En revanche, si la restriction découle d'un examen du compte, commander une nouvelle carte ne résoudra généralement pas le problème d'autorisations sous-jacent. Les conditions de réémission dépendent des règles propres à la plateforme.
Que faire si les documents KYC ou EDD sont rejetés à plusieurs reprises ?
Commencez par consulter le motif du rejet. Vérifiez si la pièce d'identité est expirée, si les fichiers sont complets, si le nom correspond aux données du compte et si les documents couvrent la période demandée.
Évitez de soumettre à nouveau, sans modification, un document qui ne respecte pas les exigences. Si vous ne pouvez pas fournir une pièce précise, demandez par le canal officiel d'examen si un justificatif de remplacement est accepté.
Les remboursements des commerçants peuvent-ils encore être crédités pendant le blocage de la carte ?
C'est possible, mais cela dépend de l'état du compte associé à la carte et des règles de traitement des remboursements du prestataire chargé de l'émission.
La suspension des paiements courants par carte n'implique pas nécessairement l'impossibilité de recevoir le remboursement d'une transaction antérieure.
Si le commerçant a déjà émis un remboursement sans que les fonds soient crédités, conservez les informations de la transaction initiale, la confirmation du remboursement et son numéro de référence. Contactez ensuite le prestataire chargé de l'émission pour effectuer le suivi.
Peut-on demander le retrait des actifs restants après la clôture du compte ?
Il est possible de demander des modalités de traitement des actifs restants. En revanche, l'autorisation de retrait et la procédure applicable dépendent du contrat, du motif de la restriction et du droit applicable.
Si la plateforme poursuit ses activités mais a clôturé un compte individuel, demandez des précisions sur les canaux permettant de traiter les fonds restants, les pièces nécessaires et les restrictions applicables. Ne supposez pas que les sommes seront automatiquement restituées après la clôture.
Sources
Date de vérification des sources : 28 octobre 2026