
Lorsqu'une plateforme de cartes de paiement en cryptomonnaies annonce l'arrêt de ses services, la question essentielle n'est pas de savoir combien de temps les cartes resteront utilisables, mais quelle entité sera chargée de traiter les fonds détenus sur les comptes.
Certaines plateformes se retirent simplement de marchés nationaux, tout en laissant aux clients existants un délai pour retirer leurs fonds. D'autres suspendent les transactions par carte le temps de changer d'établissement émetteur, alors que la marque et les comptes d'actifs continuent de fonctionner. La situation est plus grave lorsque le prestataire cesse son activité ou que l'établissement chargé de conserver les fonds des clients fait l'objet d'une procédure d'insolvabilité ou de liquidation.
Ces événements peuvent tous rendre une carte inutilisable, mais leurs conséquences sur les fonds des clients sont différentes.
Après réception d'un avis d'arrêt d'un service de cartes crypto, six points doivent être vérifiés immédiatement :
Date de désactivation : À partir de quand les nouvelles transactions seront-elles interrompues ? Les cartes existantes pourront-elles encore servir aux achats ou aux retraits aux distributeurs automatiques ?
Statut du compte : Le portefeuille de la plateforme, le compte d'actifs et les fonctions de retrait resteront-ils accessibles ?
Échéances concernant les fonds : Une date limite est-elle prévue pour convertir les soldes, retirer les fonds ou clôturer les comptes ?
Entité juridiquement responsable : Quelles personnes morales sont respectivement responsables des soldes des cartes et des actifs numériques ?
Transactions en cours : Comment seront traités les remboursements des commerçants, les autorisations en attente de règlement et les contestations d'opérations ?
Documents officiels : Conservez l'annonce de fermeture, le contrat du titulaire de carte, les relevés d'actifs et les échanges avec le service client.
Si le prestataire permet toujours les retraits dans des conditions normales, il convient de suivre rapidement les instructions officielles plutôt que d'attendre le dernier jour ouvrable. Pour les fonds déjà soumis à une liquidation formelle ou à des restrictions légales, il faut respecter la procédure prévue et éviter tout transfert par des canaux non vérifiés.
Désactivation d'une carte, arrêt d'un programme et faillite d'une plateforme : quelles différences ?
Les cartes de paiement en cryptomonnaies ne sont pas nécessairement émises directement par l'entreprise dont elles portent la marque.
Une plateforme de cryptoactifs peut assurer l'inscription des utilisateurs, la conversion des actifs et l'exploitation de l'application, tandis qu'un établissement partenaire émet les cartes. Les soldes de monnaie électronique peuvent également être gérés par un autre établissement réglementé.
Une seule marque de carte peut donc reposer sur plusieurs relations contractuelles et différents prestataires.
Type d'interruption | Conséquences possibles | Démarches recommandées au titulaire |
|---|---|---|
Service Discontinued | Le service de cartes cesse dans un pays ou une région | Vérifier les territoires concernés, la date d'arrêt et le traitement des soldes |
Card Program Terminated | L'ensemble du programme de cartes prend fin | Déterminer si les soldes seront remboursés, transférés ou toujours gérés par le prestataire initial |
Fin du partenariat avec l'émetteur | Les anciennes cartes peuvent devenir inutilisables alors que la marque poursuit son activité | Vérifier si un nouvel émetteur intervient et comment les fonds liés aux anciennes cartes seront réglés |
Fermeture complète de la plateforme | Les services de cartes, de comptes, de transactions et de retraits peuvent s'arrêter progressivement | Conserver les relevés d'actifs et vérifier la procédure officielle de fermeture |
Provider Insolvency / Administration | L'établissement qui conserve effectivement les fonds entre en procédure d'insolvabilité ou d'administration légale | Consulter les avis du régulateur, des juridictions ou des administrateurs et vérifier les modalités de déclaration |
Les expressions anglaises du tableau désignent des situations courantes d'interruption de service. Elles ne correspondent pas à des statuts informatiques ni à des intitulés de notifications officielles uniformément utilisés par tous les prestataires.
L'une des erreurs les plus fréquentes consiste à assimiler la fin d'un partenariat avec un émetteur à la faillite de la plateforme de cryptoactifs.
Par exemple, une plateforme peut cesser d'émettre des cartes Visa ou Mastercard sans que ses activités de négociation et de conservation de cryptoactifs soient affectées. Inversement, en cas de difficultés graves touchant le service de portefeuille, le simple fait que l'interface de gestion des cartes reste accessible ne prouve pas que les actifs conservés par la plateforme puissent être retirés.
Pour évaluer le risque pesant sur les fonds, il faut identifier l'entité juridique qui les détient réellement, et non se fier uniquement à la marque figurant sur la carte.
Si seul un utilisateur fait l'objet de restrictions liées au KYC, à une vigilance renforcée (EDD) ou à la sécurité de son compte, tandis que les services restent opérationnels pour les autres clients, il convient de consulter notre guide « Carte de paiement crypto bloquée : déblocage du compte, retrait des fonds et recours ». Le blocage d'un compte individuel et l'arrêt des activités d'un prestataire relèvent de procédures différentes.
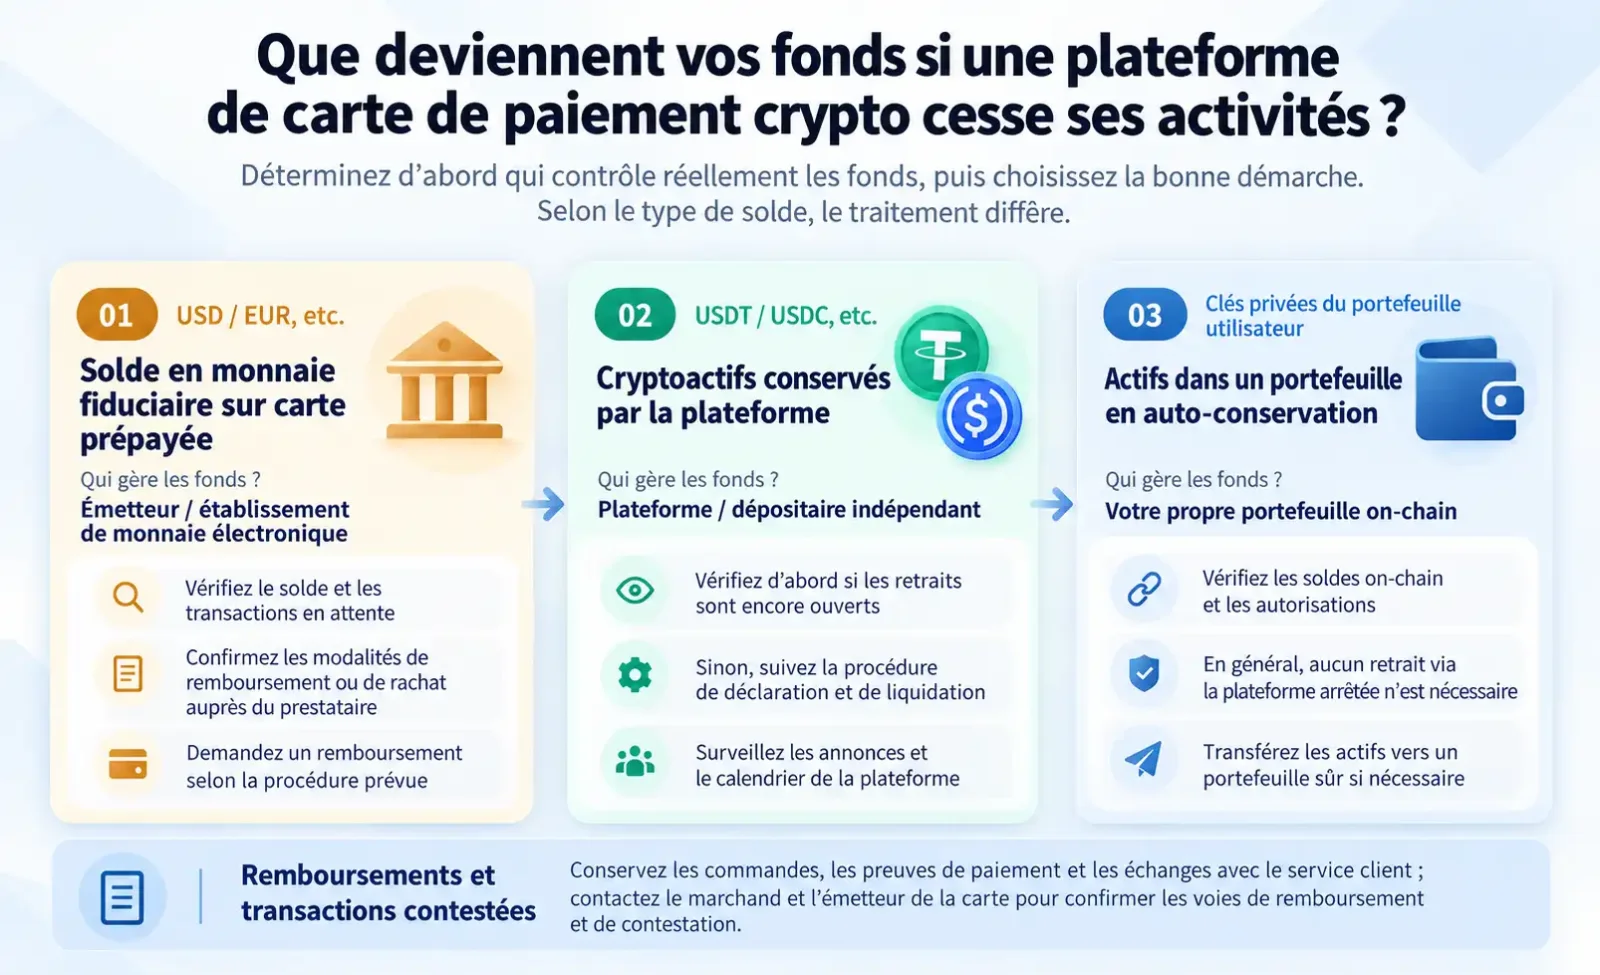
Peut-on récupérer le solde de sa carte, ses USDT ou ses USDC après une fermeture ?
C'est la principale question que soulève l'arrêt d'une plateforme de cartes crypto.
Deux comptes peuvent chacun afficher l'équivalent de 1 000 dollars d'actifs, sans que ces montants aient la même nature : solde en monnaie fiduciaire d'une carte prépayée, stablecoins conservés par la plateforme ou actifs sur blockchain directement contrôlés par l'utilisateur. Leurs modalités de conservation et les procédures juridiques applicables peuvent être entièrement différentes.
Soldes en monnaie fiduciaire déjà chargés sur une carte prépayée
Certaines cartes crypto fonctionnent selon un modèle prépayé : les utilisateurs convertissent d'abord leurs USDT, USDC ou autres actifs en un solde libellé en dollars, en euros ou dans une autre monnaie fiduciaire, puis utilisent la carte pour leurs achats.
Après conversion, ces fonds sont généralement gérés conformément aux dispositions contractuelles du service de carte prépayée ou de monnaie électronique concerné. Ils ne sont pas nécessairement toujours détenus sous leur forme initiale de cryptoactifs.
Si le programme de cartes prend fin, il faut déterminer :
Si le solde restant peut être converti ou retiré ;
Si le remboursement relève de l'opérateur de la marque ou de l'établissement assurant effectivement l'émission ;
Si le solde peut être transféré vers un programme de remplacement ;
Si des frais de remboursement, des montants minimaux de traitement ou des échéances s'appliquent.
Les conditions contractuelles relatives aux frais de restitution des soldes méritent une attention particulière.
Par exemple, dans sa documentation officielle sur les cartes prépayées, Crypto.com prévoit, pour le produit Crypto.com Prepaid Card qui y est décrit, des frais de traitement de 50 dollars lorsqu'un titulaire demande volontairement la clôture de son compte de carte et le remboursement du solde restant.
Cette disposition concerne toutefois la clôture volontaire d'un produit particulier. Elle ne permet pas d'affirmer que toutes les cartes Crypto.com, dans toutes les régions, sont soumises aux mêmes frais, ni que ces frais s'appliquent nécessairement lorsqu'un prestataire met fin à un programme de manière imposée.
La clôture volontaire d'un compte, l'arrêt du service par l'émetteur et la fin de l'ensemble d'un programme de cartes peuvent relever de clauses contractuelles et de procédures distinctes.
Par ailleurs, les montants minimaux et les frais de retrait prévus pour les opérations ordinaires d'une plateforme doivent être distingués du droit légal au remboursement de la monnaie électronique en vertu du droit applicable. Les détenteurs de monnaie électronique relevant du champ des Electronic Money Regulations 2011 britanniques bénéficient de droits légaux au remboursement. Un montant minimal imposé par l'interface habituelle de retrait ne suffit donc pas à établir qu'un solde ne peut pas être restitué.
Les conditions juridiques correspondantes sont détaillées dans la rubrique des questions fréquentes.
USDT, USDC et autres cryptoactifs encore conservés par la plateforme
Certaines cartes crypto ne disposent pas d'un solde prépayé indépendant. Lors d'un achat, la plateforme débite ou convertit directement les actifs désignés sur le compte de l'utilisateur.
Si le prestataire interrompt uniquement son activité de cartes, les cryptoactifs détenus sur le compte de la plateforme peuvent rester disponibles à la négociation ou au retrait.
En revanche, si l'entité chargée de la conservation des cryptoactifs cesse elle-même son activité, le traitement des fonds dépendra du contrat de conservation, des dispositions relatives à la ségrégation des actifs et du droit applicable.
Trois questions doivent alors être clarifiées :
Qui conserve les actifs ? L'opérateur de la marque, la plateforme de négociation ou un dépositaire indépendant ?
Quel est leur statut juridique ? Le contrat prévoit-il que ces actifs numériques sont administrés en tant qu'actifs des clients ? Existe-t-il d'autres dispositions relatives à leur utilisation, leur transfert ou leur disposition ?
Quels droits s'appliquent en cas d'insolvabilité ? Le client peut-il revendiquer la restitution d'actifs déterminés ou doit-il déclarer une créance dans le cadre de la procédure collective applicable ?
Le solde affiché dans une application ne permet pas de répondre à ces questions.
Il serait notamment erroné de considérer que tous les USDT ou USDC conservés par une plateforme bénéficient des protections applicables aux fonds de monnaie électronique au seul motif que la plateforme travaille avec un établissement de monnaie électronique agréé.
Les services réglementés de cartes ou de monnaie électronique et les services de conservation de cryptoactifs peuvent relever de cadres réglementaires et de dispositifs de protection des fonds distincts.
Actifs détenus dans des portefeuilles en auto-conservation
Une autre catégorie de cartes crypto permet aux utilisateurs de garder le contrôle de leurs actifs sur blockchain jusqu'au moment du paiement.
MetaMask Card propose ce type d'utilisation, mais les mécanismes de financement doivent être distingués selon les comptes concernés.
D'après la documentation officielle de MetaMask sur le financement des cartes, les utilisateurs peuvent effectuer des achats avec des tokens issus de comptes MetaMask éligibles en auto-conservation, en définissant un Spending Limit (plafond de dépenses) autorisant la carte à utiliser certains tokens. Pour ces comptes, les actifs restent dans le portefeuille concerné jusqu'à leur utilisation effective, et l'utilisateur peut modifier ou révoquer l'autorisation.
MetaMask Card permet également de financer les dépenses au moyen d'un Money Account associé.
Selon la documentation actuelle du produit destiné aux États-Unis, les utilisateurs peuvent associer un Money Account à MetaMask Card. Ce compte devient alors la principale source de financement de la carte, et le plafond de dépenses est fixé par défaut à l'intégralité des fonds disponibles sur le compte. L'utilisateur peut également définir son propre plafond. L'autorisation par défaut ne nécessite pas le paiement de frais de réseau sur blockchain, tandis que la définition manuelle d'un montant peut en entraîner.
Pour utiliser les actifs d'un autre compte MetaMask, il faut d'abord dissocier le Money Account de la carte. Les étapes et les paramètres de gestion des plafonds figurent dans le guide officiel de gestion des cartes.
Il serait donc inexact de présenter tous les utilisateurs de MetaMask Card comme effectuant leurs dépenses au moyen d'un seul et même mécanisme d'autorisation de tokens en auto-conservation. Le nom Money Account ne permet pas non plus, à lui seul, de conclure qu'il s'agit d'un solde classique conservé par une plateforme. Le contrôle des actifs et leur traitement juridique doivent être appréciés à partir de la documentation du produit et des conditions du compte concerné.
Si le service de cartes s'arrête, le contrôle des utilisateurs sur leurs actifs détenus en auto-conservation ne sera pas nécessairement affecté directement.
Les autorisations accordées précédemment à la carte peuvent être vérifiées et révoquées à l'aide des fonctions officielles de gestion. MetaMask indique que les utilisateurs peuvent ramener à zéro le Spending Limit d'un token donné ou révoquer les autorisations de tokens avec les outils appropriés. Ces opérations sur blockchain peuvent générer des frais de réseau.
Le contrôle effectif des actifs numériques dépend de leur lieu de conservation, de la maîtrise du portefeuille et de la structure des autorisations, non de la marque de la carte.
Quelles sont les dates essentielles dans un avis de fermeture de carte crypto ?
L'expression Crypto Card Shutdown ne signifie pas nécessairement que tous les services prennent fin le même jour.
Une plateforme peut cesser d'accepter de nouveaux clients plusieurs semaines avant de suspendre les rechargements et les paiements, puis fermer les canaux de retrait des soldes à une date ultérieure.
Les titulaires doivent examiner chaque changement annoncé, et pas uniquement la date de fermeture définitive.
Mention dans l'annonce | Conséquences pratiques pour les utilisateurs |
|---|---|
New Applications End | Fin des nouvelles demandes ; les cartes existantes peuvent rester utilisables |
Card Issuance End | Fin de l'émission de nouvelles cartes et de cartes de remplacement ; les cartes actuelles ne sont pas nécessairement affectées |
Top-Ups Disabled | Les rechargements des cartes ou comptes désignés ne sont plus acceptés |
Card Transactions End | Arrêt des nouveaux paiements et retraits d'espèces par carte |
Withdrawal Deadline | Date ou heure limite pour retirer certains actifs ou soldes par le canal indiqué |
Refund / Dispute Period | Modalités de remboursement et de contestation des transactions antérieures |
Account Closure Date | Fermeture définitive du service de compte ou passage à une procédure ultérieure |
Tous les prestataires ne publient pas un calendrier couvrant ces sept éléments. Il convient de demander une confirmation officielle pour les points non précisés.
Des catégories de fonds différentes peuvent être soumises à des échéances distinctes. Les soldes en monnaie fiduciaire, les retraits de cryptoactifs et les remboursements des commerçants peuvent relever d'établissements et de systèmes différents.
Pour la monnaie électronique couverte par les dispositions légales applicables, il faut également distinguer la fermeture d'un canal de retrait ordinaire de l'exercice du droit légal au remboursement. L'arrêt d'un mode de retrait ne met pas nécessairement fin au droit du détenteur de demander la restitution de son solde.
Ainsi, les articles 39 à 43 des Electronic Money Regulations 2011 britanniques encadrent le remboursement de la monnaie électronique, les frais et les demandes présentées après la fin du contrat. Ces règles ne signifient toutefois pas que tous les soldes restent remboursables sans limite de temps, ni qu'un établissement insolvable puisse les restituer immédiatement dans les conditions habituelles.
Le fuseau horaire utilisé dans l'annonce est également important. Un prestataire international peut indiquer les délais en UTC, dans le fuseau de l'émetteur ou dans celui de l'utilisateur. Une erreur de conversion à l'approche de la fermeture des retraits peut faire manquer l'échéance.
Si l'accès aux comptes doit être désactivé, il faut exporter l'historique complet des transactions avant la date limite, plutôt que de conserver uniquement une capture d'écran du solde actuel.
Peut-on encore recevoir des remboursements après la désactivation d'une carte ?
Même lorsqu'une carte n'accepte plus de nouveaux achats, les remboursements correspondant à des transactions antérieures peuvent continuer à être traités par le réseau de paiement d'origine.
Leur crédit effectif dépendra du maintien du compte de carte initial, de la poursuite du traitement des remboursements par l'émetteur et des dispositions de règlement mises en place après la fin du programme.
Il faut distinguer quatre catégories de mouvements de fonds.
Remboursements des commerçants : vérifier d'abord qu'ils ont été déclenchés
Si un utilisateur a annulé une réservation d'hôtel, une commande en ligne ou un abonnement avant la désactivation de sa carte, il doit conserver la confirmation de remboursement du commerçant et les références de la transaction initiale.
Par exemple, la FAQ de Bybit sur les transactions par carte précise que, dans le cadre du fonctionnement normal du service, les remboursements éligibles sont généralement recrédités sur le Funding Account correspondant. Certains peuvent nécessiter des justificatifs ou des vérifications supplémentaires.
Cette règle ne garantit pas qu'un programme Bybit Card déjà arrêté continuera à traiter les remboursements de la même manière. Elle ne s'applique pas non plus automatiquement aux autres cartes.
Si le commerçant confirme le remboursement mais que les fonds n'apparaissent pas, transmettez au prestataire de cartes la date, le montant et, si possible, la référence du remboursement, puis demandez un suivi du dossier.
Clôture du compte de carte : identifier le traitement des anciennes opérations
Après l'arrêt d'un programme, le compte de carte initial peut ne plus être en mesure de recevoir des remboursements selon les procédures habituelles.
Il faut alors contacter le prestataire émetteur d'origine pour déterminer si les fonds peuvent revenir sur l'ancien compte, être versés sur un compte de remplacement ou être traités autrement.
Si la marque a changé d'émetteur, il ne faut pas présumer que le nouvel établissement reprend automatiquement la responsabilité de tous les remboursements liés aux anciennes cartes.
Chargeback : un mécanisme réservé aux contestations de transactions éligibles
Le chargeback, ou procédure de rétrofacturation, est un mécanisme de contestation au sein du système de paiement par carte. Ce n'est pas une solution générale de récupération des fonds lorsqu'une plateforme fait faillite.
Les informations de Visa destinées aux titulaires et les explications officielles de Mastercard sur les litiges invitent les clients à contacter l'établissement qui a effectivement émis leur carte.
Une procédure de chargeback ne mérite d'être envisagée que s'il existe une transaction initiale par carte susceptible d'être contestée selon les règles applicables. Sa recevabilité dépend de la nature de l'opération, du motif du litige, des preuves disponibles, des règles du réseau de cartes et des délais applicables. Le dépôt d'une contestation ne garantit pas non plus son remboursement.
Par exemple, si un titulaire a utilisé une carte bancaire pour alimenter un compte sur une plateforme ou acheter un service qui n'a ensuite pas été fourni, il peut demander à l'émetteur de la carte utilisée pour ce paiement si la transaction peut faire l'objet d'une contestation.
En revanche, le solde interne d'USDT, d'USDC ou d'autres actifs affiché sur une plateforme de cryptoactifs ne constitue pas en lui-même une transaction pouvant être contestée directement auprès d'un réseau de cartes. Posséder une carte crypto ne signifie pas que tous les actifs détenus sur la plateforme peuvent être récupérés par son mécanisme de chargeback.
Transferts sur blockchain : pas de conversion directe en chargeback
Si un utilisateur transfère des USDT ou des USDC vers une plateforme par l'intermédiaire d'une blockchain et que la transaction est confirmée, il ne peut généralement pas demander directement un chargeback à Visa ou Mastercard pour ce transfert.
Les voies de récupération doivent être recherchées en fonction de la relation de conservation avec la plateforme, de l'adresse destinataire, des données de transaction et du droit applicable.
Le remboursement d'un commerçant, le chargeback d'une transaction par carte, la restitution d'un solde de carte et la récupération d'actifs conservés par un dépositaire sont quatre mécanismes distincts. Il faut identifier le parcours initial des fonds avant de choisir une procédure.
Affaire Wirecard : pourquoi les difficultés d'un émetteur ont-elles touché plusieurs marques ?
L'affaire Wirecard de 2020 illustre la manière dont les risques d'un établissement de paiement sous-jacent peuvent se répercuter sur plusieurs services.
Le 26 juin 2020, la Financial Conduct Authority (FCA) britannique a imposé des restrictions à Wirecard Card Solutions Limited, suspendant certaines de ses activités réglementées. Des clients se sont alors retrouvés dans l'impossibilité d'effectuer des paiements ou des retraits. Le 29 juin, la FCA a accepté la reprise des services concernés, et les restrictions ont été levées le 30 juin. Le 28 août, Wirecard Card Solutions a annoncé son intention de mettre progressivement fin à ses activités réglementées au Royaume-Uni, avec des dispositions destinées à transférer clients et produits vers d'autres prestataires pendant cette période.
Cette société fournissait effectivement les services sous-jacents de monnaie électronique et de paiement ; elle n'exploitait pas toutes les marques de cartes visibles par les utilisateurs. L'affaire montre que plusieurs marques peuvent partager un même prestataire d'infrastructure et qu'une interruption touchant un seul établissement peut affecter plusieurs programmes.
La chronologie figure dans le communiqué de la FCA relatif à la reprise des services et dans sa déclaration sur la cessation progressive de l'activité.
Peut-on récupérer ses fonds si la plateforme entre en insolvabilité ou en liquidation ?
Lorsqu'un établissement détenant les fonds des clients entre dans une procédure formelle d'insolvabilité, de liquidation ou d'administration spéciale, leur traitement peut ne plus dépendre directement du service client ordinaire.
Les utilisateurs doivent vérifier si un administrateur ou un liquidateur a été légalement désigné et comment les droits prévus dans les contrats initiaux seront traités.
Le secteur britannique de la monnaie électronique fournit un exemple vérifiable.
ePayments Systems Limited : qui prend en charge les fonds des clients ?
Le 15 octobre 2026, la FCA britannique a annoncé que l'établissement de monnaie électronique ePayments Systems Limited (EPS) était entré en administration spéciale (Special Administration).
Selon son communiqué, Mark Boast et Allister Manson, tous deux membres d'Opus Restructuring LLP, ont été nommés administrateurs spéciaux conjoints.
La FCA précise que les administrateurs sont chargés de traiter les demandes des clients à l'encontre d'EPS et de restituer les fonds lorsque cela est possible. Les résultats individuels devront être déterminés dans le cadre de la procédure officielle.
Source : FCA — ePayments Systems Limited Enters Special Administration.
Il ne s'agit pas de la fermeture d'une plateforme de cartes crypto. Cet exemple montre comment la responsabilité du traitement des fonds des clients évolue lorsqu'un établissement réglementé de monnaie électronique rencontre de graves difficultés.
Après l'ouverture d'une administration formelle, les clients ne peuvent généralement plus supposer qu'ils récupéreront immédiatement la totalité de leur solde par les moyens de retrait habituels.
La protection des fonds de monnaie électronique n'est pas une garantie des dépôts bancaires
Au Royaume-Uni, les établissements de monnaie électronique et les établissements de paiement soumis aux règles concernées doivent mettre en œuvre des dispositifs de protection des fonds de leurs clients, appelés safeguarding.
Ces dispositifs visent à séparer certains fonds des clients des ressources propres de l'établissement, ou à recourir à d'autres méthodes de protection autorisées par la réglementation, afin de limiter les pertes potentielles en cas de défaillance.
La FCA décrit ces obligations dans sa documentation relative au safeguarding. Les règles actualisées entrées en vigueur le 7 mai 2026 ont renforcé les exigences relatives à la tenue des registres, aux rapprochements et à la gestion des fonds des clients. Les dispositions correspondantes figurent dans le FCA Handbook CASS 15.
Le safeguarding ne doit toutefois pas être confondu avec la protection des dépôts bancaires assurée par le Financial Services Compensation Scheme (FSCS) britannique.
Dans ses informations destinées aux consommateurs, la FCA indique que les fonds des clients détenus par des prestataires de paiement non bancaires ou des établissements de monnaie électronique ne bénéficient généralement pas de la garantie des dépôts du FSCS. Ils relèvent plutôt des dispositifs de safeguarding applicables.
En cas de défaillance d'un établissement, même les fonds soumis à ces obligations peuvent nécessiter des vérifications d'actifs, des rapprochements et une procédure légale de répartition avant restitution. Les frais d'administration et une éventuelle insuffisance d'actifs peuvent également réduire les sommes finalement récupérées.
L'obligation légale de rembourser la monnaie électronique dans le cadre d'une activité normale et la capacité effective d'un établissement à payer après son insolvabilité sont deux questions distinctes.
Par exemple, l'article 39 des Electronic Money Regulations 2011 britanniques impose, dans les conditions prévues, le remboursement de la monnaie électronique à sa valeur nominale. Il ne garantit pas qu'après l'ouverture d'une procédure d'insolvabilité ou d'administration spéciale, tous les détenteurs puissent obtenir immédiatement la restitution intégrale de leurs fonds.
Ces règles concernent les services de paiement et de monnaie électronique soumis au droit britannique. Les cartes crypto émises dans d'autres pays peuvent relever d'autres régimes. Les cryptoactifs conservés par une plateforme ne bénéficient pas automatiquement des mêmes protections du seul fait que son partenaire émetteur soit réglementé.
Quels documents préparer pour une demande formelle de restitution ?
Si le régulateur ou une juridiction a confirmé l'ouverture d'une procédure d'administration ou de liquidation, les clients doivent suivre les instructions publiées par l'administrateur désigné.
Les éléments généralement nécessaires comprennent :
Les contrats des titulaires, les conventions de compte et les noms des entités fournissant effectivement les services ;
Les identifiants de compte, les quatre derniers chiffres des cartes et les documents d'identité des clients ;
Les relevés de solde à la date de clôture du compte ou d'arrêt du service ;
Les historiques de rechargements, conversions, retraits et transactions ;
Les remboursements non effectués, les transactions en attente de règlement et les transferts de fonds ;
Les empreintes de transactions, les réseaux blockchain et les informations sur les tokens concernés ;
Les accusés de réception des demandes déjà déposées, les numéros de dossier et les échanges correspondants.
Lors du dépôt, il faut également vérifier la catégorie de fonds, la devise de libellé, le fondement juridique des droits revendiqués et la date limite.
Si un client possède à la fois un solde de carte prépayée et des cryptoactifs conservés par la plateforme, il ne doit pas présumer qu'ils seront traités par le même administrateur selon les mêmes règles.
Après l'ouverture d'une administration officielle, les utilisateurs doivent se référer aux annonces réglementaires vérifiées, aux documents judiciaires et aux notifications des administrateurs, plutôt qu'aux anciens délais de retrait communiqués par le service client.
À qui adresser une réclamation ou une demande de récupération de fonds après la fermeture ?
L'entité responsable dépend de la nature des fonds et du litige.
Problème rencontré | Interlocuteur à contacter en priorité |
|---|---|
Le programme fonctionne encore, mais les modalités de retrait du solde sont imprécises | L'opérateur de la marque et le prestataire assurant effectivement l'émission |
Remboursement d'une transaction antérieure sur une carte désactivée | L'ancien prestataire de cartes, l'émetteur et le commerçant concerné |
Impossibilité de retirer des cryptoactifs conservés par la plateforme | Le dépositaire des actifs numériques ou l'entité responsable du compte |
Solde de monnaie électronique soumis à une administration formelle | L'administrateur ou le liquidateur légalement désigné |
Réclamation recevable relative à un service de paiement restée sans solution | L'organisme de médiation ou de règlement des litiges financiers compétent |
Le nom de l'établissement émetteur effectif figure généralement dans le contrat du titulaire, les conditions du service de monnaie électronique, les documents officiels du compte ou les registres réglementaires.
Si le prestataire exerce toujours son activité et que seule la procédure de restitution du solde manque de clarté, il convient d'abord de déposer une réclamation formelle.
Si l'établissement fait déjà l'objet d'une liquidation ou d'une administration légale, les clients doivent généralement respecter la procédure de déclaration des fonds publiée par l'administrateur. Une réclamation adressée au service client et une déclaration formelle de créance ou de droits sur des actifs ne sont pas équivalentes. L'ouverture d'un simple ticket d'assistance ne vaut pas nécessairement dépôt d'une demande valable.
Quels recours officiels existent au Royaume-Uni et aux États-Unis ?
Au Royaume-Uni, les clients concernés par un litige recevable relatif à la monnaie électronique ou à un service de paiement peuvent d'abord déposer une réclamation auprès de l'établissement, puis saisir, selon les règles applicables, le Financial Ombudsman Service.
Cet organisme peut examiner certains litiges relatifs à la monnaie électronique, mais le dispositif concerné ne couvre pas les litiges généraux portant sur les cryptomonnaies.
Si l'entreprise est entrée en insolvabilité ou en administration spéciale, les fonds des clients doivent généralement être traités par l'administrateur désigné conformément à la procédure légale. Une réclamation ordinaire ne remplace pas une déclaration formelle.
Aux États-Unis, le Consumer Financial Protection Bureau (CFPB) propose un portail de réclamations concernant les produits et services financiers, couvrant notamment les cartes prépayées, les transferts d'argent, les monnaies virtuelles et les services financiers associés.
La recevabilité d'une demande dépend du type de service, de l'entité juridique concernée et de la compétence territoriale ou matérielle.
Quel que soit le recours choisi, il est essentiel de réunir des relevés financiers précis et des documents contractuels, plutôt que de fonder une demande de restitution uniquement sur les supports promotionnels de la plateforme.
Comment limiter les pertes supplémentaires liées à la fermeture d'une plateforme ?
Outre le traitement des soldes existants, il faut éviter que l'arrêt du service ne perturbe d'autres paiements ou activités en cours.
Conserver les relevés complets. Tant que le compte reste accessible, exportez les historiques de soldes, les transactions par carte, les conversions d'actifs et les transferts sur blockchain. Les captures d'écran peuvent compléter ces éléments, sans remplacer intégralement les documents officiels.
Suivre les opérations en attente. Établissez une liste des cautions hôtelières, préautorisations, remboursements de commerçants et paiements non encore réglés, en notant les montants initiaux, les commerçants et les numéros de référence.
Mettre à jour les abonnements essentiels. Les utilisateurs qui règlent leurs serveurs cloud, noms de domaine, logiciels professionnels ou autres services récurrents avec la carte doivent changer rapidement de moyen de paiement. Un prélèvement refusé en raison de la désactivation de la carte n'entraîne pas automatiquement la résiliation du contrat d'abonnement.
Se méfier des escroqueries à la récupération d'actifs. Des fraudeurs peuvent se faire passer pour des agents du service client, des régulateurs ou des liquidateurs et réclamer de prétendus frais de déblocage, impôts ou dépôts de vérification. Ne connectez pas votre portefeuille via un lien non vérifié et ne communiquez jamais votre phrase de récupération, vos clés privées ou vos codes de vérification à usage unique.
Dans son annonce concernant l'administration spéciale d'ePayments Systems Limited, la FCA a expressément mis les clients en garde contre les usurpations d'identité de l'établissement ou de ses administrateurs.
Les utilisateurs qui possèdent plusieurs cartes crypto devraient également identifier les émetteurs et prestataires de paiement effectivement utilisés par chaque carte.
Plusieurs marques peuvent dépendre du même établissement sous-jacent. Répartir ses paiements entre différentes marques ne garantit donc pas une véritable diversification des risques liés à l'infrastructure.
Questions fréquentes
Si une plateforme cesse d'émettre de nouvelles cartes, les cartes existantes deviennent-elles immédiatement inutilisables ?
Pas nécessairement.
L'arrêt de l'émission de nouvelles cartes, la suspension des paiements avec les cartes existantes et la clôture définitive des comptes peuvent intervenir à des dates différentes. Il faut se référer à l'avis officiel destiné aux titulaires actuels.
Si la plateforme change d'émetteur, il convient également de vérifier les conditions d'utilisation des anciennes cartes pendant la migration.
Puis-je demander la restitution d'un solde inférieur au montant minimal de retrait ?
Il est possible de demander au prestataire de préciser les modalités de traitement du solde. Il faut toutefois distinguer les seuils de retrait ordinaires de la plateforme du droit légal au remboursement de la monnaie électronique.
Pour la monnaie électronique entrant dans le champ de l'article 38 des Electronic Money Regulations 2011 britanniques, l'article 39 impose en principe à l'émetteur de procéder au remboursement à la valeur nominale à tout moment, à la demande du détenteur. Ainsi, le minimum fixé par un canal de retrait ordinaire ne constitue pas automatiquement un montant minimal légal de remboursement.
Les modalités et frais de remboursement sont également encadrés :
Avant la fin du contrat : En vertu de l'article 42, le détenteur peut demander un remboursement total ou partiel. Lorsque les conditions de l'article 41 sont remplies, l'émetteur peut facturer des frais clairement prévus au contrat et proportionnés aux coûts réellement supportés.
À la fin du contrat et pendant l'année suivante : Pour les détenteurs relevant de l'article 42, l'émetteur doit en principe rembourser l'intégralité du solde de monnaie électronique sans facturer de frais de remboursement.
Plus d'un an après la fin du contrat : Des frais peuvent être facturés lorsque l'article 41 le permet, sous réserve du respect des obligations d'information contractuelle et de proportionnalité aux coûts.
Cela ne signifie pas que le droit au remboursement soit illimité dans le temps. L'article 43 autorise l'émetteur à refuser une demande présentée plus de six ans après la fin du contrat.
Si l'établissement se trouve déjà en insolvabilité ou en administration spéciale, le détenteur peut conserver un droit légal à demander le remboursement, mais la restitution effective peut dépendre des déclarations formelles, des vérifications d'actifs et de leur répartition. Ni un remboursement immédiat ni une restitution intégrale ne sont garantis.
Ces dispositions ne s'appliquent pas automatiquement à toutes les cartes prépayées émises dans le monde, ni aux USDT, USDC ou autres cryptoactifs conservés par une plateforme.
Référence juridique : The Electronic Money Regulations 2011 — Part 5, Regulations 38–43.
Visa ou Mastercard rembourseront-ils directement les soldes d'une plateforme en faillite ?
En règle générale, il n'est pas possible d'exiger directement des réseaux de cartes le remboursement d'un solde détenu sur une plateforme.
Visa et Mastercard définissent les règles et fournissent l'infrastructure de traitement des paiements par carte, mais ne sont généralement pas les dépositaires directs des fonds présents sur les comptes des titulaires.
La restitution des soldes dépend de l'émetteur effectif, des dispositions relatives à la monnaie électronique et du contrat applicable. Les contestations éligibles de transactions par carte doivent être présentées à l'émetteur conformément aux règles pertinentes.
Le solde de l'ancienne carte sera-t-il automatiquement transféré si un nouvel émetteur reprend le programme ?
Le transfert automatique ne doit pas être présumé.
La migration d'un programme peut prévoir l'émission de nouvelles cartes, la signature de nouveaux contrats, le transfert des soldes ou leur remboursement séparé par l'ancien établissement.
L'utilisateur doit vérifier si la responsabilité des fonds liés aux anciennes cartes a bien été transférée et qui continuera de gérer les remboursements antérieurs, les litiges et les données des comptes.
Même si la nouvelle carte fonctionne déjà, il est prudent de conserver les relevés de l'ancienne jusqu'au traitement complet des soldes et des opérations en attente.
Sources
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
Date de vérification des sources : 29 octobre 2026