
Une carte de paiement en cryptomonnaies affiche un solde disponible de 80 dollars. Son titulaire souhaite simplement acheter 30 dollars de carburant, mais le paiement est refusé à la pompe automatique. Une situation comparable peut se produire sur une borne publique de recharge électrique : une session coûte à peine plus de 10 dollars, alors que plusieurs dizaines de dollars restent temporairement immobilisés sur la carte.
Les cartes de paiement en cryptomonnaies peuvent servir à acheter du carburant et à recharger un véhicule électrique. La réussite de la transaction dépend toutefois des modalités d'acceptation du commerçant, des restrictions imposées par l'émetteur et des fonds disponibles au moment de l'autorisation. La compatibilité avec les réseaux Visa ou Mastercard ne garantit pas l'acceptation de chaque paiement.
La difficulté tient souvent à l'écart entre le montant réellement dépensé et celui demandé lors de l'autorisation. Les stations-service et les réseaux de recharge peuvent exiger une préautorisation avant de fournir le service. Les cartes crypto prépayées disposant d'un solde limité y sont particulièrement sensibles.
1. Les cartes crypto sont-elles utilisables dans les stations-service et aux bornes de recharge ?
Les stations-service et les réseaux publics de recharge encaissent généralement les paiements par l'intermédiaire du système de paiement par carte bancaire. Si le commerçant accepte la carte et que l'émetteur n'impose aucune restriction à la transaction, une carte de paiement en cryptomonnaies peut fonctionner comme une carte de débit ou une carte prépayée classique.
Le canal de paiement reste néanmoins déterminant.
Une pompe automatique et le terminal de caisse d'une même station-service peuvent suivre des procédures d'autorisation différentes. Les modes de paiement sont encore plus variés dans les stations de recharge électrique : application de l'opérateur, lecteur de cartes intégré à la borne, portefeuille mobile ou paiement sans compte peuvent faire intervenir des prestataires de services de paiement et des exigences de vérification distincts.
EVgo précise par exemple dans ses instructions officielles que certaines stations ne prennent en charge que de manière limitée les portefeuilles mobiles tels qu'Apple Pay et Google Pay. Une carte correctement ajoutée à un portefeuille mobile ne sera donc pas nécessairement acceptée sur le terminal de la station.
Certains équipements de recharge disposent d'une zone de lecture sans contact réservée aux cartes d'adhérent RFID de l'opérateur, et non aux cartes bancaires. EVgo distingue clairement ces dispositifs dans son guide de paiement par carte sur place.
La présence du logo d'un réseau de cartes ne suffit donc pas à déterminer si le paiement sera accepté. La manière dont le commerçant lance la transaction, l'autorisation éventuelle de l'émetteur et les fonds disponibles sur la carte à cet instant sont les véritables facteurs décisifs.
2. Pourquoi les stations-service demandent-elles une préautorisation supérieure au prix du carburant ?
Il existe une différence essentielle entre un paiement à une pompe automatique et un achat en supermarché : lorsque le client présente sa carte à la pompe, le commerçant ne connaît généralement pas encore le montant final.
À la caisse d'un supermarché, il est possible de demander directement une autorisation pour un achat de 30 dollars. Une pompe automatique doit, en revanche, vérifier au préalable que la carte permet de payer avant d'autoriser le conducteur à commencer le plein.
Certaines pompes demandent donc une autorisation initiale correspondant à une estimation du montant nécessaire pour couvrir le carburant.
Prenons une carte prépayée disposant de 80 dollars. Le conducteur souhaite acheter 30 dollars de carburant, mais la pompe demande d'abord une autorisation de 100 dollars. Si l'émetteur exige que le solde disponible couvre intégralement le montant autorisé, la transaction sera refusée.
C'est l'autorisation initiale de 100 dollars qui est refusée, et non l'achat effectif de 30 dollars.
Dans son guide de bonnes pratiques d'acceptation des paiements destiné aux distributeurs de carburant américains, publié en 2018, Visa décrit les procédures d'autorisation, de finalisation des transactions et de compensation applicables aux pompes automatiques. Le document précise également qu'il existe différentes méthodes d'autorisation. Aucun montant particulier ne peut donc être considéré comme une règle uniforme pour toutes les stations-service.
La documentation de Crypto.com sur les frais et limites de sa carte prépayée fournit un exemple concret : certaines stations-service peuvent demander une préautorisation d'environ 50 à 150 dollars. Crypto.com conseille d'essayer de payer à la caisse pour éviter l'immobilisation plus importante susceptible d'être imposée à la pompe.
Ce conseil est particulièrement pertinent pour les titulaires de cartes crypto prépayées dont le solde disponible est limité.
Lorsqu'une station permet de régler à l'avance un montant précis à la caisse, le conducteur peut payer directement 30 dollars de carburant sans devoir couvrir la préautorisation plus élevée de la pompe. Le paiement reste soumis à l'accord de l'émetteur, mais cette méthode permet généralement de mieux maîtriser les fonds immobilisés.
Le montant autorisé n'est pas le débit définitif
Supposons qu'une carte prépayée dispose initialement de 160 dollars. Une préautorisation de 100 dollars est effectuée à la pompe, ce qui ramène temporairement le solde disponible à 60 dollars.
Une fois le plein terminé, le carburant coûte réellement 45 dollars. Le commerçant transmet le montant définitif, l'émetteur effectue les traitements nécessaires et libère la partie inutilisée de l'autorisation. La carte devrait alors présenter un solde disponible de 115 dollars.
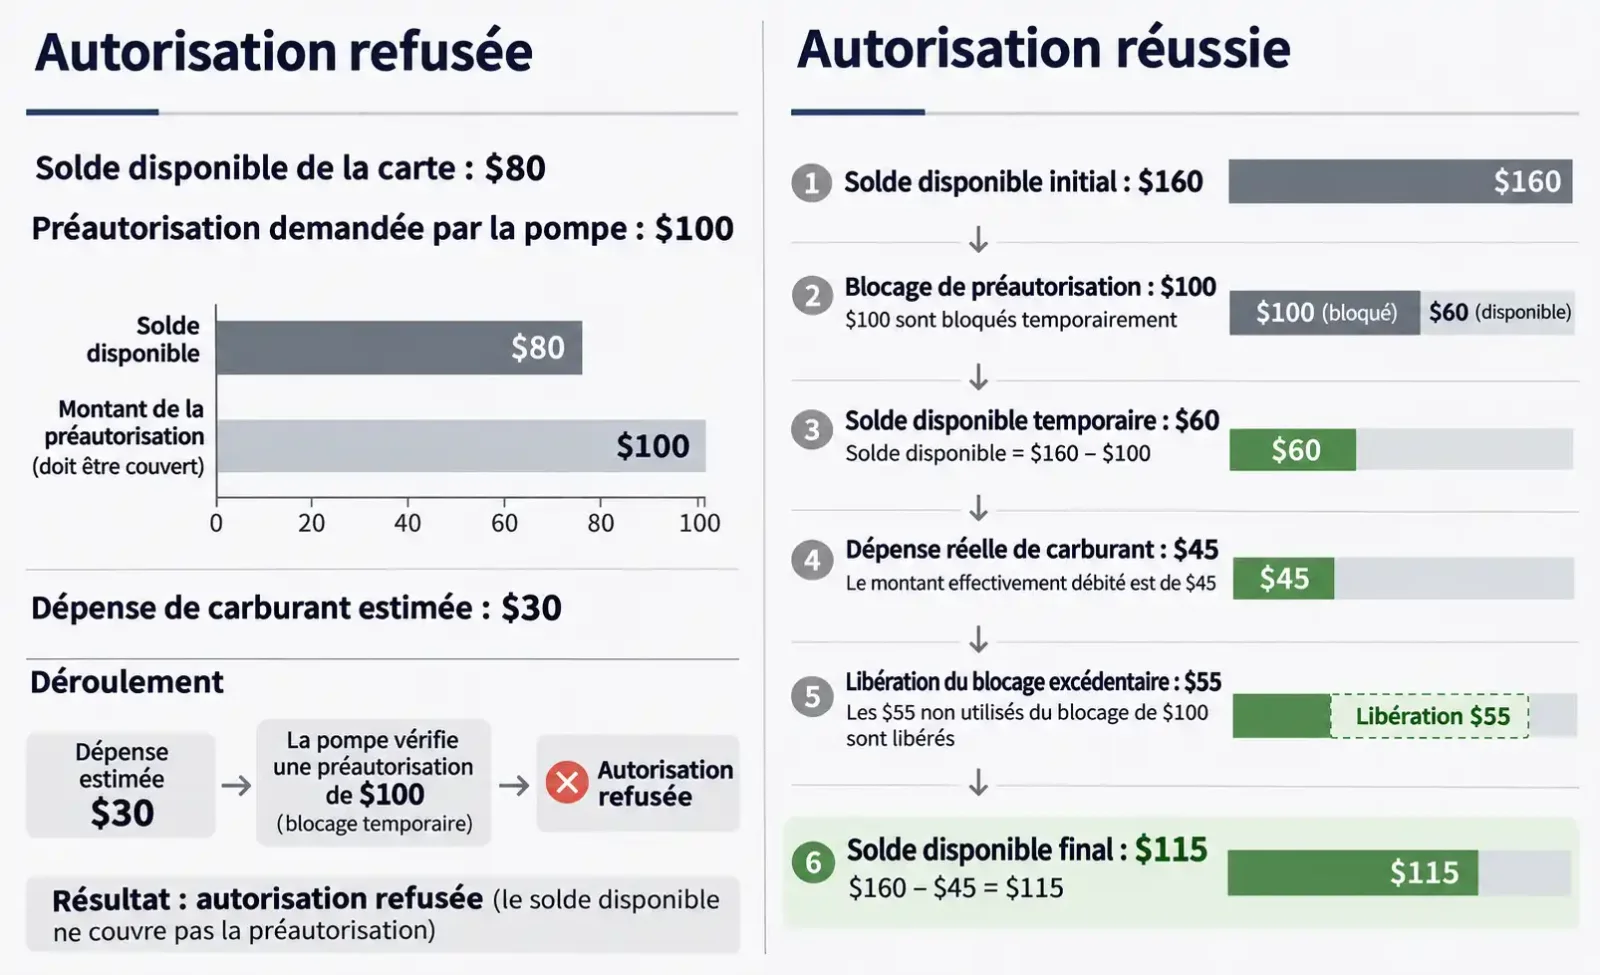
Trois étapes distinctes interviennent :
Préautorisation (Pre-authorization) : Le commerçant demande l'approbation du paiement. L'émetteur peut temporairement bloquer des fonds ou une partie du crédit disponible.
Comptabilisation définitive (Posting) : Le commerçant transmet le montant réel de la transaction et l'émetteur enregistre officiellement la dépense sur le compte.
Libération ou annulation de l'autorisation (Release / Reversal) : Les fonds qui n'ont plus à rester immobilisés au titre de l'autorisation initiale sont libérés.
La libération d'une autorisation n'est pas un remboursement. Un remboursement concerne une transaction déjà comptabilisée. Pour libérer une préautorisation normale, il n'est pas nécessaire de débiter d'abord la totalité du montant autorisé, puis de rembourser la différence.
Une application bancaire peut temporairement afficher à la fois l'autorisation initiale et la dépense définitive. Tant que la première porte la mention Pending (en attente), il ne faut pas automatiquement considérer ces deux lignes comme un double débit.
3. En quoi les préautorisations diffèrent-elles pour la recharge électrique ?
Les réseaux publics de recharge de véhicules électriques doivent eux aussi vérifier la capacité de paiement avant le début du service. Leurs règles d'autorisation sont toutefois beaucoup plus variables selon les opérateurs.
Le coût dépend de l'énergie consommée, de la durée de la session, des tarifs locaux et, le cas échéant, des frais d'occupation, de congestion ou d'autres suppléments. Au moment de démarrer une recharge, l'opérateur ne peut généralement pas déterminer le montant définitif.
Si une borne exige une préautorisation de 50 dollars alors que la recharge ne coûte finalement que 18 dollars, l'utilisateur peut d'abord voir une autorisation de 50 dollars en attente, puis une facture définitive de 18 dollars. Les 32 dollars restants correspondent à des fonds immobilisés devant être libérés, et non à des frais de service supplémentaires.
ChargePoint distingue explicitement les autorisations temporaires des dépenses définitives dans ses explications relatives aux préautorisations.
Les montants varient sensiblement d'un réseau à l'autre. Au sein d'un même réseau, l'opérateur peut également appliquer des règles différentes selon le moyen de paiement.
ChargePoint : des règles différentes selon que le paiement passe par un compte ou par la borne
Selon la documentation d'assistance de ChargePoint pour les États-Unis, mise à jour le 10 juillet 2026, les montants de préautorisation pour les sessions lancées depuis un compte ChargePoint sont les suivants :
Recharge en courant alternatif (AC) : 25 dollars.
Recharge en courant continu (DC) : 50 dollars.
Voir les explications de ChargePoint concernant les préautorisations liées à un compte.
Pour les sessions démarrées sans compte ChargePoint, les documents officiels mentionnent deux montants différents.
La documentation sur la recharge sans compte, actualisée le 10 juillet 2026, indique une préautorisation de 50 dollars. En revanche, les explications sur les paiements sans contact par carte EMV, actualisées le 16 juin 2026, précisent qu'une session lancée avec une carte bancaire EMV sans contact entraîne une immobilisation fixe de 75 dollars.
ChargePoint n'explique pas entièrement les conditions d'application respectives de ces deux règles. Il serait donc incorrect de supposer que toutes les transactions sans compte donnent lieu au même montant. Avant de payer, il convient de vérifier le terminal utilisé et les dernières exigences publiées par ChargePoint.
Tesla : des montants différents dans l'application et pour le paiement sans compte
Dans sa documentation sur les Superchargeurs destinés aux véhicules d'autres marques, Tesla indique que, pour les transactions concernées de véhicules non-Tesla facturées en dollars américains ou canadiens, le lancement d'une session avec le moyen de paiement enregistré dans l'application Tesla entraîne une autorisation temporaire de 20 dollars. Le paiement sans compte entraîne une autorisation de 40 dollars.
Ces montants concernent les scénarios de paiement pour véhicules non-Tesla décrits par le constructeur. Ils ne s'appliquent pas nécessairement à toutes les sessions de Supercharging.
Electrify America : distinguer le paiement dans l'application de celui effectué sur place
La FAQ officielle consacrée aux paiements d'Electrify America pour les États-Unis présente deux modalités.
Lorsqu'une session est payée via un compte dans l'application, une autorisation temporaire de 20 dollars est effectuée au démarrage. Une session prolongée peut entraîner une autorisation supplémentaire de 20 dollars.
En revanche, un utilisateur qui paie directement à la borne avec une carte bancaire, sans passer par un compte, est soumis à une autorisation temporaire de 50 dollars.
Au sein d'un même réseau, changer de canal de paiement peut donc modifier le solde nécessaire pour lancer une recharge.
Les autorisations supplémentaires peuvent également produire plusieurs opérations en attente pour une seule session. Le simple examen de la liste des transactions de la carte risque alors de surestimer les dépenses réellement effectuées.
EVgo : les plafonds indiqués dans les documents officiels divergent
Dans sa documentation relative aux préautorisations, mise à jour le 6 juillet 2026, EVgo indique que le prestataire de services de paiement peut demander une autorisation temporaire allant jusqu'à 60 dollars lorsque le paiement est effectué sur le lecteur de cartes bancaires d'une station.
Toutefois, son guide de paiement par carte de crédit à la borne, actualisé en octobre 2025, mentionne toujours un plafond de 100 dollars et précise que le montant dépend de l'équipement de recharge.
Les deux documents officiels ne détaillent pas toutes les conditions expliquant cet écart. Il serait donc erroné de considérer l'un de ces chiffres comme le plafond applicable à toutes les stations EVgo. L'opérateur rappelle aussi que les cartes de débit et prépayées peuvent être refusées lorsque le solde disponible ne couvre pas le montant de l'autorisation.
Pour les automobilistes qui prévoient plusieurs recharges successives, les préautorisations non encore libérées peuvent parfois peser davantage sur le paiement suivant que les frais de recharge déjà engagés.
4. Pourquoi faut-il surveiller particulièrement le solde disponible des cartes crypto ?
Les préautorisations ne sont pas propres aux cartes de paiement en cryptomonnaies. Les cartes de débit, prépayées et de crédit classiques peuvent elles aussi donner lieu à une immobilisation temporaire de fonds ou de capacité de crédit.
La différence tient à l'origine des ressources utilisées par les cartes crypto. Elles peuvent provenir de comptes différents et nécessiter parfois une conversion entre actifs numériques et monnaie fiduciaire.
Cartes crypto prépayées alimentées à l'avance
Ces cartes nécessitent généralement de convertir préalablement les actifs numériques en monnaie fiduciaire ou d'alimenter le compte de la carte conformément aux règles du produit avant de pouvoir dépenser le solde.
Si un portefeuille sur une plateforme détient 1 000 USDT, mais que le compte de la carte ne dispose que de 40 dollars, une préautorisation de 100 dollars à une pompe peut malgré tout être refusée.
La valeur totale des actifs détenus dans le portefeuille ne remplace pas le solde disponible sur le compte de la carte. Pour un produit prépayé, l'approvisionnement à l'avance est plus fiable que la découverte des règles de disponibilité des fonds au moment de faire le plein.
Cartes de paiement directement adossées à des actifs numériques
D'autres cartes crypto permettent de financer des dépenses par carte au moyen de certains actifs numériques détenus sur le compte de l'utilisateur.
Selon le fonctionnement du produit, les actifs peuvent être bloqués dès l'autorisation ou convertis pendant le traitement de la transaction. Lorsque des actifs volatils comme le BTC sont utilisés, le moment de la conversion et la quantité effectivement vendue entrent également en jeu.
À titre d'exemple, la documentation sur l'historique des transactions de Bybit Card distingue les autorisations par carte, les transactions finalisées et les annulations d'autorisation. Les achats financés par des cryptoactifs peuvent aussi être associés à des enregistrements de vente des actifs concernés.
Lorsqu'un solde diminue, il faut distinguer les fonds bloqués au titre d'une autorisation par carte d'une conversion d'actifs numériques déjà exécutée. Si le montant final est inférieur au montant préautorisé, cela ne signifie pas nécessairement que la différence sera restituée sous la même quantité de l'actif numérique initialement bloqué.
Cartes crypto utilisant une ligne de crédit
Sur les cartes crypto fonctionnant avec une ligne de crédit, les autorisations temporaires réduisent généralement le crédit disponible plutôt que de bloquer directement une somme équivalente en espèces.
Si cette ligne de crédit est garantie par des cryptoactifs, le titulaire doit également suivre la valeur des garanties, le crédit mobilisable et les conditions du prêt. Une préautorisation ne signifie pas, à elle seule, que la dépense définitive a été enregistrée ou que l'encours du prêt a augmenté.
Pour une même demande d'autorisation de 100 dollars, les produits peuvent donc mobiliser un solde prépayé, des actifs numériques ou une ligne de crédit. Lors du choix d'une carte de paiement en cryptomonnaies, la question essentielle n'est pas la valeur des actifs affichée par la plateforme, mais les fonds que l'émetteur autorise réellement à utiliser au moment de la transaction.
5. Que faire en cas de refus de paiement ou de préautorisation non libérée ?
Lorsqu'une carte crypto est refusée dans une station-service ou sur une borne de recharge, il faut d'abord identifier l'étape à laquelle la transaction a échoué.
L'insuffisance de fonds pour couvrir l'autorisation constitue une cause fréquente. Mais des restrictions liées à la catégorie du commerçant, la vérification des paiements en ligne, la compatibilité du terminal ou les autorisations de paiement transfrontalier peuvent également entraîner un refus.
Comprendre les MCC avant de conclure à une restriction de transaction
Le Merchant Category Code (MCC) est un code utilisé dans le système de paiement par carte pour identifier le secteur d'activité d'un commerçant.
Selon le Visa Merchant Data Standards Manual et le document de référence de Mastercard sur les catégories de commerçants, les codes couramment associés au carburant et à la recharge électrique comprennent :
MCC | Catégorie de commerçant | Opérations typiques |
|---|---|---|
5541 | Service Stations | Stations-service et activités connexes de vente de carburant au détail |
5542 | Automated Fuel Dispensers | Pompes automatiques de carburant |
5552 | Electric Vehicle Charging | Services de recharge de véhicules électriques |
La caisse et la pompe automatique d'une même station-service peuvent relever de catégories de transaction différentes. Les émetteurs peuvent aussi imposer des restrictions sur certains MCC, pays ou canaux de paiement.
Une autorisation refusée ne prouve cependant pas, à elle seule, que l'émetteur bloque un MCC précis.
Par exemple, si une carte est refusée à la pompe mais acceptée à la caisse, la différence peut être liée au MCC. Elle peut aussi simplement provenir d'une autorisation d'un montant déterminé, moins élevé, demandée à la caisse.
Pour identifier la cause, il est plus efficace de rapprocher le lieu de la transaction, le montant de l'autorisation et le motif de refus précis communiqué par l'émetteur.
Situation rencontrée | Points à vérifier en priorité |
|---|---|
Refus immédiat de la carte à une pompe automatique | Montant de préautorisation, solde disponible, restrictions MCC |
Paiement refusé à la pompe, mais accepté à la caisse | Méthodes d'autorisation et catégories de commerçants des deux canaux |
Impossible d'ajouter la carte à l'application de recharge | Autorisations de paiement en ligne, adresse de facturation, région et vérification du paiement |
Portefeuille mobile inutilisable sur la borne | Prise en charge du paiement sans contact par carte bancaire et des portefeuilles mobiles |
Recharge démarrée, mais paiement ultérieur refusé | Facturation définitive, autorisations supplémentaires et fonds encore disponibles |
Solde non rétabli après le plein ou la recharge | Statut de l'autorisation initiale, comptabilisation définitive et avancement de la libération |
En cas de refus, il est déconseillé de multiplier les tentatives avec le même moyen de paiement. Certaines opérations peuvent laisser des autorisations en attente même si le service n'a pas démarré, réduisant encore les fonds disponibles.
Pour contacter l'assistance de l'émetteur, il convient de fournir le nom du commerçant, la date et l'heure de la transaction, le montant, les quatre derniers chiffres du numéro de carte ainsi que les relevés correspondants, puis de demander le motif précis du refus.
Si le solde n'est pas rétabli, vérifier si l'opération est Pending ou déjà comptabilisée
Si une autorisation importante reste affichée comme Pending (en attente) après le plein ou la recharge, il faut généralement attendre que le commerçant finalise le traitement, annule l'autorisation ou que l'émetteur libère les fonds conformément aux règles applicables.
Les délais annoncés diffèrent selon les opérateurs.
Dans ses explications sur la libération des autorisations, ChargePoint indique qu'après la fin de la recharge et la transmission du montant définitif, l'émetteur peut mettre jusqu'à sept jours ouvrés à libérer les fonds autorisés non utilisés.
Les informations correspondantes d'EVgo précisent que les autorisations en attente disparaissent généralement sous trois à cinq jours ouvrés, certaines institutions financières pouvant nécessiter davantage de temps.
Ces délais ne doivent pas être généralisés à toutes les cartes de paiement en cryptomonnaies.
Si le délai correspondant est dépassé, le titulaire doit conserver son reçu ou l'enregistrement de la session de recharge, vérifier auprès du commerçant si le montant définitif a été transmis, puis demander à l'émetteur pourquoi l'autorisation initiale réduit toujours les fonds disponibles.
La procédure est différente si le montant élevé a déjà été comptabilisé comme débit définitif. Il faut alors vérifier la facture du commerçant pour déterminer s'il existe une surfacturation ou un double débit, demander une correction ou un remboursement et, si nécessaire, contester la transaction auprès de l'émetteur.
Pour une autorisation en attente, il faut vérifier sa libération. Pour un débit erroné déjà comptabilisé, il convient de recourir à une correction de facturation, à un remboursement ou à une procédure de contestation.
L'examen d'une transaction ne nécessite jamais de communiquer la phrase de récupération d'un portefeuille, une clé privée ou le code de sécurité complet de la carte bancaire. Toute demande de ces informations sous prétexte de libérer une préautorisation doit être considérée comme un risque de sécurité.
6. Comment choisir et utiliser une carte crypto lorsqu'on conduit régulièrement ?
Pour un utilisateur qui fait rarement le plein, une préautorisation élevée peut généralement être contournée en payant à l'avance à la caisse ou en utilisant un autre moyen de paiement. Les conducteurs qui effectuent régulièrement de longs trajets ou rechargent leur véhicule dans différentes régions doivent, eux, tenir compte des fonds immobilisés pendant l'ensemble du voyage.
Imaginons qu'un conducteur doive utiliser trois stations de recharge dans la même journée. Chacune exige une préautorisation de 50 dollars, alors que chaque recharge ne coûte réellement que 15 dollars.
Si les deux premières autorisations n'ont pas été entièrement libérées, elles peuvent encore diminuer le solde disponible au moment de la troisième recharge. Prévoir uniquement le montant estimé des recharges n'offre donc pas une marge suffisante.
Avec une carte crypto prépayée, mieux vaut réserver les fonds nécessaires pour couvrir plusieurs autorisations successives sur les réseaux de recharge prévus, plutôt que de calculer seulement le coût final de l'électricité. Pour les longs trajets, disposer d'une carte bancaire de secours indépendante permet également de faire face à une défaillance d'une plateforme ou d'un canal de paiement.
Les conducteurs qui utilisent principalement un réseau devraient aussi vérifier à l'avance ses règles relatives au paiement dans l'application, par carte sur place, via un portefeuille mobile et sans compte. Les montants de préautorisation et les conditions de vérification peuvent varier selon le canal. Enregistrer et vérifier son moyen de paiement avant le départ est généralement plus simple que de résoudre un échec d'ajout de carte une fois arrivé à la borne.
Pour les utilisateurs qui paient régulièrement leur carburant et leurs recharges électriques avec une carte crypto, les montants préautorisés, la disponibilité des fonds, la rapidité de libération des autorisations et la compatibilité avec les différents canaux de paiement constituent autant de critères essentiels pour évaluer l'utilité réelle de la carte.