
Deux cartes de paiement en cryptoactifs fonctionnant sur le réseau Visa ou Mastercard peuvent offrir une expérience d'achat quasiment identique, tout en reposant sur des sources de financement très différentes. Les dépenses peuvent être prélevées sur un solde préalablement chargé, financées par des actifs numériques détenus sur une plateforme, couvertes par une ligne de crédit ou réglées grâce à un emprunt garanti par des cryptoactifs. Pour le titulaire, le geste de paiement change peu. En revanche, les mécanismes financiers et les relations juridiques sous-jacentes peuvent être radicalement différents.
Le marché emploie couramment les appellations Crypto Prepaid Card, Crypto Debit Card, Crypto Credit Card et Crypto-Backed Card. Il ne s'agit pourtant pas de quatre catégories de produits financiers parfaitement équivalentes. Les notions de prépaiement, de débit et de crédit distinguent principalement la provenance des fonds et la relation avec le compte. L'adossement à des cryptoactifs désigne, quant à lui, une forme de garantie pouvant s'intégrer à différentes structures de financement.
La dénomination commerciale d'un produit ne détermine pas sa qualification juridique. Une carte présentée comme une Crypto Credit Card peut être associée à un prêt garanti distinct, plutôt qu'à un compte de crédit renouvelable classique. Un même produit peut également permettre à son utilisateur de passer d'un mode de paiement par débit à un mode de paiement à crédit.
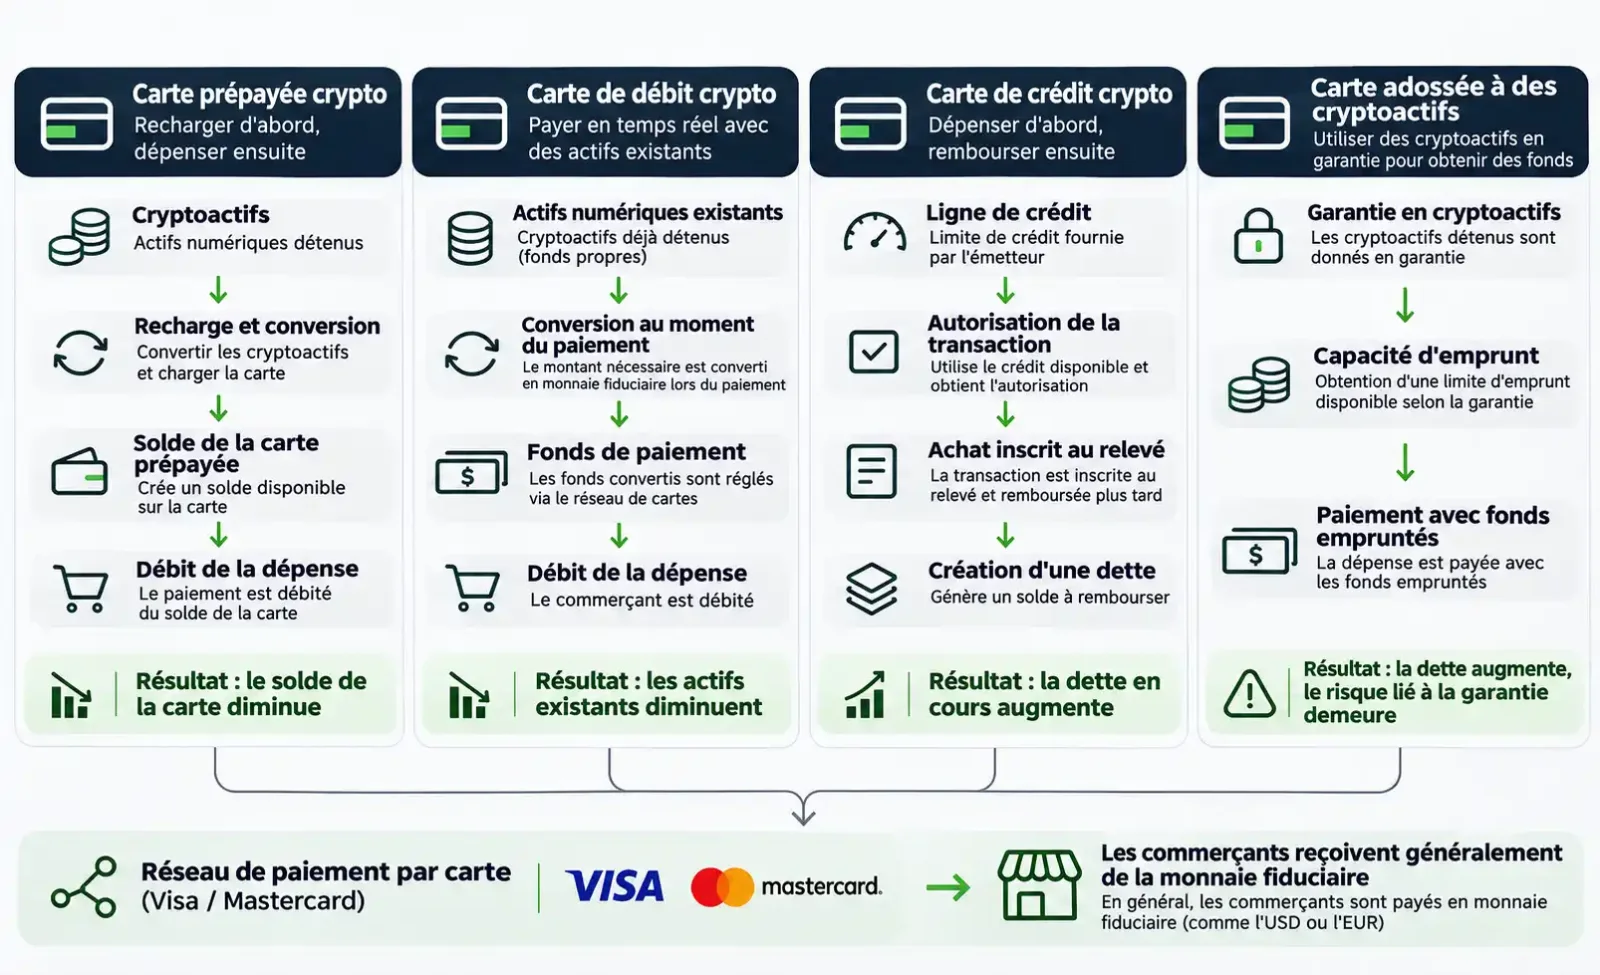
Quelles sont les principales différences entre les cartes crypto prépayées, de débit, de crédit et garanties ?
La distinction la plus simple consiste à déterminer si les achats mobilisent des fonds déjà disponibles ou des sommes empruntées, et si les actifs doivent préalablement être transférés vers un compte dédié à la carte.
Critère de comparaison | Carte crypto prépayée | Carte crypto de débit | Carte crypto de crédit | Carte garantie par des cryptoactifs |
|---|---|---|---|---|
Principale source de financement | Solde préalablement chargé sur le compte de la carte | Fonds ou actifs déjà disponibles sur un compte | Ligne de crédit | Capacité d'emprunt garantie par des actifs numériques |
Faut-il approvisionner le compte de la carte avant l'achat ? | Généralement oui | Pas nécessairement | Généralement non | Généralement non, sous réserve des conditions de garantie |
L'achat crée-t-il une dette ? | Généralement non | Généralement non | Oui | Oui |
Des intérêts d'emprunt sont-ils applicables ? | Généralement non | Généralement non | Selon le contrat de crédit | Selon le contrat de prêt |
Existe-t-il un risque lié au cours des cryptoactifs ? | Selon le moment du chargement et de la conversion | Selon les modalités de détention et de conversion | Selon la structure du produit | Généralement oui, sur la valeur des actifs donnés en garantie |
Une liquidation des garanties peut-elle être déclenchée ? | Généralement sans objet | Généralement sans objet | Selon la structure du produit | Oui, potentiellement |
Principaux points de vigilance | Chargements, soldes et restitution des fonds | Contrôle des actifs et coûts de conversion | Crédit, relevés et remboursements | LTV, intérêts, remboursements et risque de liquidation des garanties |
Dans ce tableau, la carte garantie par des cryptoactifs correspond à un dispositif de financement dont le crédit est garanti par des actifs numériques. Elle ne constitue pas une catégorie juridique de carte bancaire indépendante des cartes prépayées, de débit ou de crédit. Certains produits peuvent combiner plusieurs structures.
Le Consumer Financial Protection Bureau (CFPB), organisme américain de protection financière des consommateurs, distingue dans sa présentation des cartes prépayées, de débit et de crédit les dépenses financées par des fonds versés à l'avance, par un solde bancaire existant ou par un emprunt. Les cartes de paiement en cryptoactifs reprennent ces mécanismes en y ajoutant des opérations de conversion, de conservation d'actifs numériques et de financement garanti.
Cartes crypto prépayées : approvisionner le compte avant de payer
Une carte crypto prépayée (Crypto Prepaid Card) repose sur un principe simple : les fonds doivent être disponibles avant la dépense. Le titulaire transfère des sommes vers un compte dédié à la carte, puis peut effectuer des paiements à hauteur du solde disponible. En l'absence de facilité de découvert supplémentaire, les dépenses ne peuvent pas dépasser ce solde.
Contrairement à une carte de débit bancaire classique, une carte prépayée n'est généralement pas directement liée au compte courant du titulaire. Même si son approvisionnement provient d'un portefeuille de cryptomonnaies, les actifs peuvent avoir été convertis en monnaie fiduciaire avant d'être crédités sur le compte de la carte.
Prenons l'exemple de la Prepaid Visa Card proposée par Crypto.com aux États-Unis. Les utilisateurs peuvent l'approvisionner à l'aide d'une carte bancaire, d'un Cash Account ou de cryptoactifs éligibles. Lorsqu'ils utilisent des actifs numériques tels que le BTC, le système leur présente un taux de conversion, puis effectue le chargement après confirmation. Dans ce programme américain, le dollar constitue la devise de référence du compte de la carte. Les achats ultérieurs sont donc réglés avec les fonds disponibles sur ce compte, et non par un transfert direct de BTC au commerçant.
Crypto.com précise que les fonds chargés sur la carte prépayée ne peuvent pas être transférés directement vers le Cash Account d'origine. L'approvisionnement, la dépense et la restitution des fonds ne sont pas des opérations librement réversibles.
Si un utilisateur vend des BTC pour charger sa carte, puis renonce à son achat, il ne pourra pas nécessairement reconstituer sa position initiale en bitcoins. Les frais ou écarts de conversion ont déjà été supportés. Les remboursements ultérieurs restent, en règle générale, soumis aux procédures des paiements par carte et aux conditions du prestataire.
Le principal intérêt d'une carte prépayée réside dans la maîtrise du budget. L'utilisateur peut se limiter au montant qu'il prévoit de dépenser, sans contracter de dette pour ses achats courants. En revanche, une fois les fonds transférés sur le compte de la carte, leurs modalités de retrait, les procédures de remboursement et les protections applicables dépendent des conditions propres à ce compte.
Cartes crypto de débit : utiliser directement des fonds déjà détenus
Une carte de débit traditionnelle est directement rattachée à un compte sur lequel son titulaire dispose déjà de fonds. Lors de l'autorisation, l'émetteur vérifie notamment le solde disponible, les plafonds de paiement et les autres conditions applicables. Il décide ensuite d'approuver ou non la transaction et peut réduire le solde disponible ou bloquer les fonds correspondants.
Les cartes crypto de débit (Crypto Debit Card), ainsi que les modes de débit offrant des fonctionnalités similaires, étendent cette logique aux comptes d'actifs numériques.
Certains produits permettent d'effectuer des achats avec des USDT, USDC, BTC ou d'autres actifs, sans devoir procéder manuellement à une conversion et approvisionner un compte prépayé distinct avant chaque transaction. Le système prend en charge le débit des actifs, leur conversion et les opérations nécessaires au paiement, conformément aux règles du produit.
Le Debit Mode de la Nexo Card en fournit un exemple.
D'après la présentation officielle de Nexo, les utilisateurs éligibles peuvent payer en mode débit avec des stablecoins, des cryptoactifs et certains actifs FiatX. Ils peuvent également définir l'ordre de priorité dans lequel ces actifs seront utilisés. La plateforme se charge des conversions nécessaires aux paiements.
Cette organisation réduit les manipulations liées aux chargements manuels. Toutefois, le solde d'actifs numériques affiché dans l'application ne correspond pas nécessairement à des fonds détenus sur un compte de dépôt bancaire classique. Il peut représenter des actifs conservés par la plateforme ou d'autres droits contractuels. La qualification juridique exacte doit être vérifiée dans la convention de compte.
La conversion au moment de l'achat peut également entraîner des coûts. Si un utilisateur détient du BTC et achète un produit facturé en euros, par exemple, le service doit procéder à la conversion correspondante. Des frais de transaction, des écarts de conversion ou des frais de change peuvent alors s'appliquer.
Cartes crypto de crédit : des achats qui créent une dette
La principale différence entre une carte crypto de crédit (Crypto Credit Card) et une carte prépayée ou de débit tient à l'origine des fonds utilisés. Une dépense à crédit mobilise un financement accordé au titulaire, au lieu de réduire directement un solde déjà disponible.
Une carte de crédit traditionnelle repose généralement sur une ligne de crédit consentie par l'émetteur. Lorsque le titulaire l'utilise, il contracte une dette qu'il doit rembourser selon les conditions convenues. La périodicité des relevés, les éventuelles périodes sans intérêts, les mensualités minimales et les modalités de calcul des intérêts dépendent du produit concerné.
Une carte crypto de crédit peut reprendre cette structure tout en ajoutant des fonctionnalités liées aux actifs numériques, telles que des récompenses en BTC ou la possibilité de rembourser les sommes dues en cryptoactifs.
Mais la nature des récompenses ne doit pas être confondue avec la provenance des fonds utilisés pour payer.
Une carte de crédit classique offrant du cashback en BTC continue de financer les achats au moyen d'une ligne de crédit. Le versement de récompenses en bitcoins ne transforme pas l'opération en paiement par débit de cryptoactifs.
Il existe également des produits permettant de financer des dépenses au moyen d'un contrat de prêt distinct. Ces offres ne comportent pas nécessairement la période sans intérêts ou le mécanisme de paiement minimal généralement associés au crédit renouvelable traditionnel. Les intérêts et les remboursements dépendent alors du capital restant dû, du taux d'emprunt et des stipulations du contrat.
L'appellation commerciale Crypto Credit Card n'est pas une qualification juridique. Il serait donc erroné de considérer que tous les produits ainsi désignés bénéficient des mêmes protections que les cartes de crédit traditionnelles dans l'ensemble des juridictions.
Cartes garanties par des cryptoactifs : dépenser sans vendre, mais avec un risque sur les garanties
Une carte garantie par des cryptoactifs (Crypto-Backed Card) permet généralement d'apporter du BTC, de l'ETH ou d'autres actifs numériques éligibles en garantie afin d'obtenir une capacité d'emprunt utilisable pour des dépenses par carte.
Le titulaire n'a pas besoin de vendre immédiatement les actifs donnés en garantie au moment de l'achat. En contrepartie, il supporte le coût de l'emprunt et le risque de fluctuation de leur valeur.
Cette approche diffère du fonctionnement d'une carte de crédit ordinaire, pour laquelle la décision d'octroi repose principalement sur la solvabilité personnelle du demandeur. Dans un financement garanti par des cryptoactifs, le prêteur doit évaluer la valeur des actifs remis en garantie et fixer le montant empruntable ainsi que les conditions de gestion du risque prévues par le contrat.
Comment le LTV influence-t-il la capacité d'emprunt et le risque lié aux garanties ?
Le ratio prêt-valeur, ou Loan-to-Value (LTV), mesure le rapport entre le solde de l'emprunt restant dû et la valeur des actifs donnés en garantie :
[ \text{LTV}=\frac{\text{Solde de l'emprunt restant dû}}{\text{Valeur des garanties}}\times100% ]
Supposons qu'un utilisateur apporte en garantie des BTC d'une valeur de 2 000 dollars et que le prêteur fixe un LTV initial maximal de 25 %. Sa capacité d'emprunt initiale s'élève alors à 500 dollars.
S'il n'utilise que 200 dollars, sans tenir compte des intérêts ni des autres frais :
Montant emprunté : 200 dollars
Capacité d'emprunt restante : 300 dollars
Capital restant dû : 200 dollars
LTV actuel : 10 %
Si l'utilisateur emprunte ensuite les 300 dollars restants, le capital total restant dû atteint 500 dollars et le LTV passe à 25 %.
Supposons alors que le cours du BTC baisse de 50 %, ramenant la valeur des garanties de 2 000 à 1 000 dollars, tandis que le capital emprunté reste de 500 dollars :
[ \text{LTV}=\frac{500}{1,000}\times100%=50% ]
L'utilisateur n'a contracté aucun emprunt supplémentaire, mais son LTV est passé de 25 % à 50 %. La baisse de la valeur des garanties modifie directement le niveau de risque du financement.
Le seuil de 25 % retenu ici n'est qu'une hypothèse de calcul. Il ne correspond pas nécessairement aux conditions de crédit ou aux seuils de gestion du risque actuellement appliqués par une plateforme.
La dépréciation des garanties peut conduire le prêteur à demander des garanties supplémentaires, un remboursement partiel de l'emprunt ou à appliquer les mécanismes contractuels de remboursement automatique et de vente des actifs garantissant le prêt.
Les règles de remboursement et de remboursement automatique des prêts publiées par Nexo précisent que, lorsque la valeur des actifs donnés en garantie diminue et que le LTV atteint certaines conditions de risque, la plateforme peut vendre une partie de ces actifs pour rembourser le prêt. Les conditions de déclenchement dépendent de la composition des garanties et des caractéristiques du financement.
Le risque ne disparaît pas une fois le paiement par carte effectué. L'utilisateur peut avoir reçu son achat depuis longtemps alors que sa dette subsiste et que les actifs donnés en garantie restent exposés à la volatilité du marché. Même sans vente de BTC lors de l'achat, une cession forcée peut intervenir ultérieurement si les garanties deviennent insuffisantes.
Quelle différence avec une carte de crédit classique assortie d'un dépôt de garantie ?
L'adossement à des cryptoactifs décrit le mécanisme de garantie du financement, et non la catégorie juridique de la carte. Le produit peut reposer sur une carte de crédit, un prêt indépendant ou une autre structure de financement.
Il ne faut pas non plus le confondre avec une carte de crédit assortie d'un dépôt de garantie, appelée Secured Credit Card.
Une carte de crédit garantie classique s'appuie généralement sur un dépôt en espèces conforme aux conditions contractuelles de l'émetteur. À l'inverse, un prêt garanti par des cryptoactifs peut mobiliser des actifs numériques dont le cours fluctue en permanence. La capacité d'emprunt et le niveau de risque évoluent alors avec leur valeur de marché.
Pourquoi la Nexo Card permet-elle de passer du mode débit au mode crédit ?
La Nexo Card réunit deux mécanismes de financement des dépenses au sein d'un même produit. Les utilisateurs remplissant les conditions d'éligibilité dans les régions concernées peuvent passer du Debit Mode au Credit Mode, et inversement.
Le mode débit utilise les actifs éligibles disponibles sur le compte. Chaque dépense diminue donc le solde des actifs détenus.
Le mode crédit finance les paiements au moyen d'une capacité d'emprunt garantie par des actifs numériques. L'utilisateur conserve son exposition aux actifs remis en garantie, tout en assumant une obligation de remboursement.
Selon la documentation officielle de Nexo sur le Credit Mode, lorsqu'un achat est effectué dans ce mode, son montant réduit d'abord l'Available to Borrow, c'est-à-dire la capacité d'emprunt disponible. Ce n'est qu'après le traitement définitif de la transaction par le commerçant que le montant est officiellement ajouté à l'Outstanding Loan, le solde de l'emprunt restant dû.
Un délai sépare l'autorisation d'une transaction par carte de son traitement définitif. Nexo indique également que, pendant cette période d'attente, le montant concerné n'est pas encore intégré au solde de l'emprunt pouvant être remboursé, mais qu'il commence déjà à produire des intérêts. Lorsque l'opération est finalisée, les intérêts accumulés pendant cette période sont ajoutés au solde de l'emprunt. Si le commerçant ne procède pas à la capture de la transaction dans le délai prévu de 45 jours, celle-ci est automatiquement annulée et aucun intérêt d'emprunt n'est facturé au titre de cette opération.
La mobilisation de la capacité d'emprunt lors de l'autorisation, l'enregistrement de la dette après finalisation et le début du calcul des intérêts ne coïncident donc pas nécessairement.
Prenons le cas d'un utilisateur détenant 100 dollars en stablecoins et disposant également d'une capacité d'emprunt garantie par du BTC.
En Debit Mode, un achat de 100 dollars réduit les actifs déjà détenus selon les règles du produit. Si le même achat est réalisé en Credit Mode, il mobilise une capacité d'emprunt et crée une dette suivant les modalités du prêt, tandis que le BTC reste affecté en garantie.
Pour le commerçant, le résultat des deux paiements peut être similaire. Pour le titulaire, leurs effets sur les actifs et les passifs sont différents.
Le mode débit nécessite principalement de surveiller l'ordre d'utilisation des actifs, les coûts de conversion et les soldes disponibles. Le mode crédit exige également de maîtriser les taux d'emprunt, le LTV, les conditions de contrôle des garanties et les modalités de remboursement.
D'après les conditions d'éligibilité publiées par Nexo, la Nexo Card s'adresse à des utilisateurs éligibles dans certains pays européens ainsi que sur des marchés tels que l'Argentine. Les territoires desservis, les critères d'accès et les conditions contractuelles peuvent varier. Il convient de se référer aux règles officielles applicables dans le pays de demande. La seule présence de la dénomination Credit Mode ne suffit pas à qualifier juridiquement le produit de carte de crédit renouvelable traditionnelle dans toutes les juridictions.
Le commerçant reçoit-il de la monnaie fiduciaire ou des cryptoactifs ?
Pour la plupart des cartes de paiement en cryptoactifs fonctionnant sur les réseaux traditionnels Visa ou Mastercard, les commerçants continuent généralement d'être payés en monnaie fiduciaire par les mécanismes habituels d'acceptation des cartes. Ils ne reçoivent pas directement les BTC, USDT ou USDC du titulaire.
Dans son étude sur les cartes liées aux cryptoactifs, Visa explique que les actifs numériques peuvent être convertis, dans le cadre des programmes de cartes concernés, en fonds compatibles avec le système de paiement par carte. Les commerçants peuvent ainsi conserver leur infrastructure d'encaissement existante, sans intégrer de dispositif distinct d'acceptation des paiements en cryptoactifs.
La principale différence entre une carte de paiement en cryptoactifs et une carte bancaire classique concerne donc l'organisation des fonds du côté du titulaire, et non une modification imposée au commerçant.
À titre d'exemple, une carte prépayée peut convertir les cryptoactifs dès son approvisionnement, tandis qu'un mode débit peut effectuer cette conversion lors de l'achat. Dans un produit de crédit garanti, le paiement repose sur des fonds empruntés.
Il convient également de distinguer trois étapes du traitement d'une transaction :
Autorisation : l'émetteur ou le système de traitement compétent détermine si la transaction peut être approuvée. Il peut bloquer des fonds ou mobiliser une partie de la ligne de crédit.
Comptabilisation de la transaction : après la capture par le commerçant, l'opération entre dans le processus d'enregistrement comptable. Le débit du compte ou le montant du prêt est alors constaté selon les règles applicables.
Compensation et règlement : les différents intervenants du système de paiement par carte procèdent aux calculs de compensation et aux transferts de fonds correspondants.
Une autorisation réussie ne signifie pas que le règlement définitif de l'ensemble des fonds a déjà eu lieu. De même, la mobilisation d'un montant en mode crédit ne prouve pas qu'il a déjà été ajouté au capital de l'emprunt.
La conversion des actifs du titulaire, la préparation des fonds par l'émetteur et le règlement entre réseaux de cartes et établissements financiers relèvent d'opérations distinctes.
Le type de carte détermine-t-il la protection des fonds ?
Le réseau de paiement d'une carte, les modalités de conservation des fonds et l'assurance des dépôts sont trois sujets distincts.
Lorsqu'une carte de débit bancaire classique est liée à un compte de dépôt éligible à une garantie, les fonds déposés peuvent bénéficier de la protection prévue par le régime local. Les soldes affichés par une plateforme de paiement en cryptoactifs n'ont toutefois pas nécessairement la même nature juridique.
La Federal Deposit Insurance Corporation (FDIC), organisme américain chargé de l'assurance des dépôts, précise dans ses informations sur les cartes prépayées et l'assurance des dépôts que les fonds chargés sur ces cartes peuvent bénéficier, sous certaines conditions, d'une couverture par transparence, ou pass-through deposit insurance. Les fonds doivent notamment être détenus auprès d'une banque assurée éligible, avec des registres conformes aux exigences concernant la propriété effective des sommes, la tenue des comptes et l'identification des bénéficiaires.
La garantie de la FDIC couvre les dépôts bancaires éligibles et intervient conformément aux règles applicables lorsqu'une banque assurée fait faillite. La faillite d'un prestataire non bancaire de cartes prépayées ne déclenche pas automatiquement l'indemnisation au titre de cette assurance.
La FDIC indique également que les cryptoactifs tels que le BTC et l'USDT ne sont pas eux-mêmes couverts par l'assurance des dépôts. Les limites de cette protection sont détaillées dans ses explications relatives au champ de l'assurance des dépôts.
L'accès aux réseaux Visa ou Mastercard, ou l'existence d'un partenariat avec une banque agréée, ne suffit pas à démontrer que l'ensemble des actifs numériques conservés par une plateforme bénéficient d'une assurance des dépôts bancaires.
Les protections accordées aux consommateurs varient également. Les fonds prépayés, les dépôts bancaires, les dettes de carte de crédit et les actifs numériques conservés par un prestataire relèvent de contrats et de cadres réglementaires différents. Il serait incorrect d'appliquer automatiquement à toutes les cartes de paiement en cryptoactifs les règles de remboursement, de contestation ou de protection du crédit prévues pour les cartes de crédit traditionnelles d'un pays donné.
Lorsqu'un prêt garanti intervient, la sécurité des actifs dépend aussi de l'identité de l'entité qui contrôle les garanties, de leur éventuelle réutilisation et des modalités de restitution après l'arrêt du service ou le remboursement du prêt.
Pour les utilisateurs, il est plus important d'identifier l'émetteur de la carte, le conservateur des fonds, le prêteur et leurs responsabilités contractuelles respectives que de se fier uniquement au logo du réseau de paiement figurant sur la carte.
Quels éléments vérifier avant de demander une carte ?
Avant de choisir une carte de paiement en cryptoactifs, il faut commencer par définir ses besoins réels.
Une personne souhaitant convertir régulièrement de petites quantités de stablecoins pour financer ses dépenses quotidiennes peut utiliser une carte prépayée afin de maîtriser son budget grâce aux montants chargés. Elle doit toutefois tenir compte des restrictions de transfert susceptibles de s'appliquer après l'approvisionnement.
Pour les utilisateurs souhaitant dépenser directement des actifs déjà détenus sur un compte, les critères prioritaires sont le mécanisme de conversion du mode débit, les modalités de conservation des actifs et les règles de détermination du solde disponible.
Les personnes recherchant un financement à crédit doivent examiner les modalités de calcul des intérêts, les obligations de remboursement et les frais. Lorsque le crédit est garanti par des actifs numériques, elles doivent également envisager les conséquences d'une baisse des cours : demande de garanties supplémentaires, remboursement automatique ou vente des actifs affectés en garantie.
Quel que soit le produit envisagé, six points doivent être vérifiés avant toute demande :
Quelle est la qualification juridique et contractuelle de la carte ? Distinguez les produits Prepaid, Debit et Credit des offres hybrides associées à un contrat de prêt indépendant. La dénomination commerciale ne remplace pas les définitions contractuelles.
D'où proviennent les fonds utilisés pour payer ? Vérifiez si le paiement est prélevé sur un compte prépayé, un compte bancaire, un compte d'actifs ouvert auprès de la plateforme ou s'il mobilise un financement emprunté.
À quel moment les cryptoactifs sont-ils convertis ? Identifiez les conversions, les frais et les modalités de fixation des taux de change lors de l'approvisionnement, de l'autorisation et du règlement ultérieur.
Existe-t-il des obligations d'emprunt ou de garantie ? Examinez les taux d'intérêt, les modalités de remboursement, les exigences de LTV, les droits de contrôle sur les garanties et les conditions de liquidation automatique.
Quels établissements assument les responsabilités effectives ? Distinguez la marque commerciale, l'émetteur, le conservateur des actifs numériques et le prêteur, puis identifiez les relations juridiques correspondant aux fonds.
Comment récupérer les fonds en cas d'interruption ou d'arrêt du service ? Vérifiez les règles relatives aux soldes restants, aux remboursements en attente, au remboursement des prêts et à la restitution des garanties.
Ces informations devraient figurer clairement dans la convention du titulaire, la documentation tarifaire, le contrat de prêt et le centre d'aide du produit. Si une plateforme ne peut pas expliquer où les fonds sont réellement conservés, qui en assure la gestion et ce qu'il advient des actifs en cas d'arrêt du service, des frais annoncés plus faibles ou des récompenses plus généreuses ne compensent pas ce manque d'information.