
Une carte de paiement crypto accessible avec une simple adresse e-mail, sans fournir de pièce d'identité, et rechargeable en USDT ou en USDC : pour les utilisateurs qui préfèrent éviter de transmettre à plusieurs reprises un passeport, un selfie et un justificatif de domicile, la formule a de quoi séduire.
Mais une question plus importante se pose après le dépôt des fonds : si la plateforme exige ensuite une vérification KYC, restreint les transactions ou si l'utilisateur décide de clôturer sa carte, pourra-t-il récupérer le solde restant ?
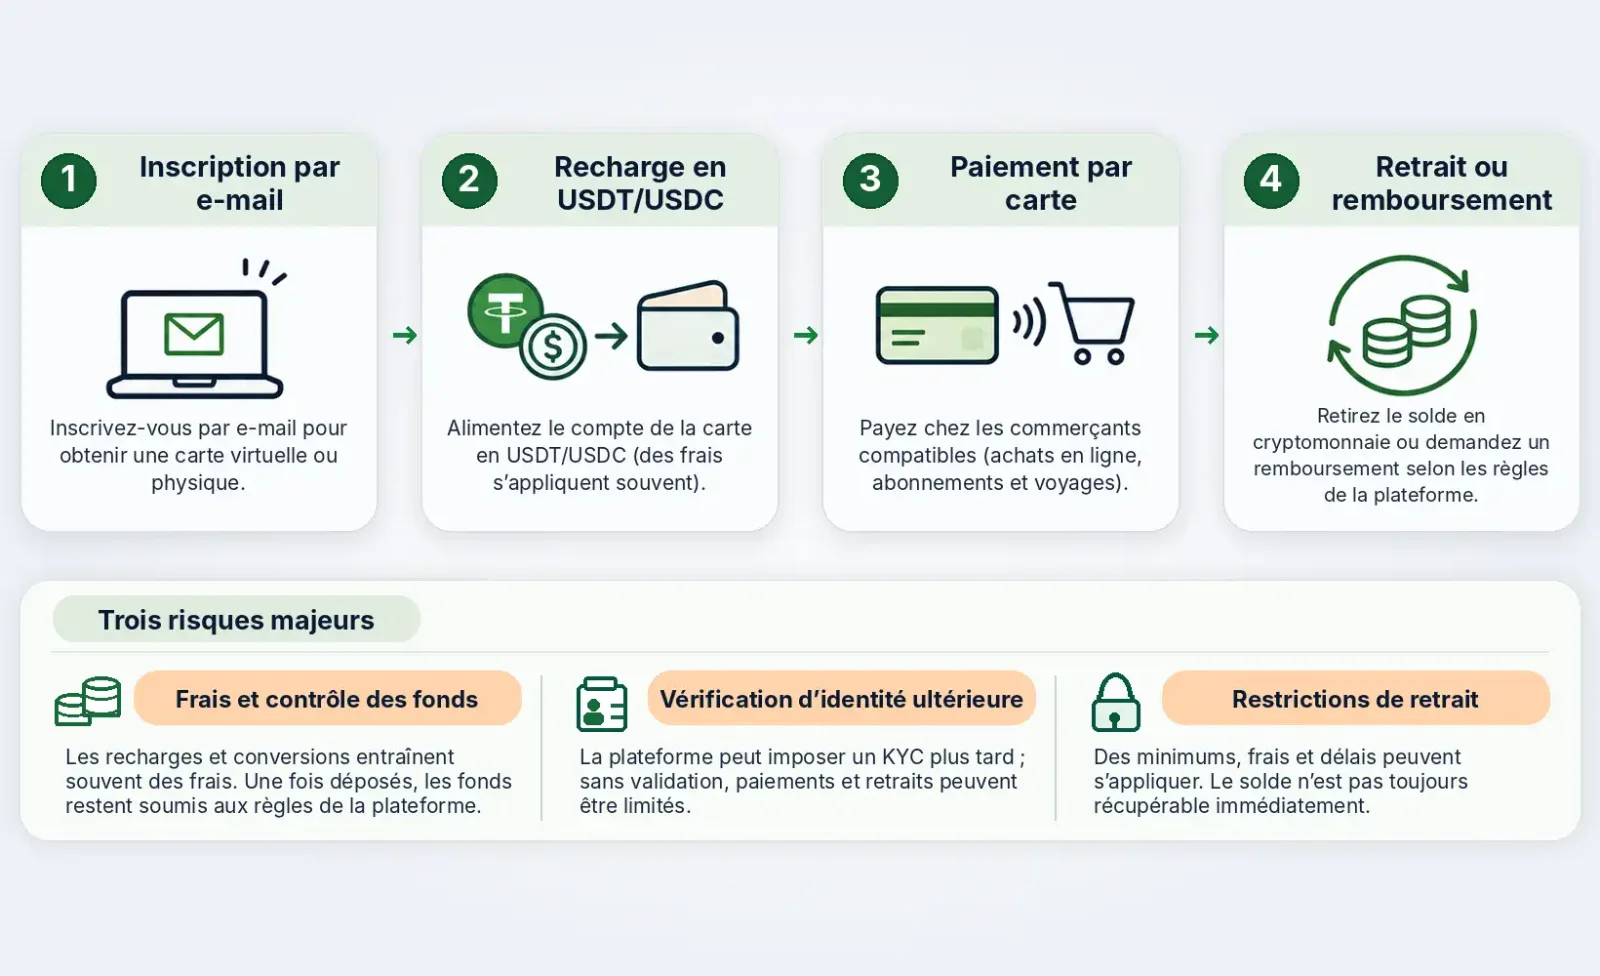
Les cartes de paiement crypto impliquent généralement plusieurs opérations : réception d'actifs numériques, conversion de fonds, émission de cartes et traitement des paiements par carte. Ces fonctions ne sont pas nécessairement assurées par le même établissement. Les contrôles d'identité, les restrictions de compte et les remboursements peuvent également relever de contrats et de règles différents.
Pour déterminer si une carte crypto No-KYC mérite d'être utilisée, il ne suffit donc pas de compter les étapes supprimées lors de l'inscription. L'essentiel est de savoir quelles fonctionnalités sont accessibles sans vérification d'identité et si l'utilisateur connaît l'entité responsable de ses fonds après leur dépôt.
1. Que dispense réellement le No-KYC ?
Le KYC (Know Your Customer, ou « connaissance du client ») désigne généralement les procédures par lesquelles les prestataires de services financiers identifient leurs clients et vérifient leur identité. Dans la pratique, les obligations associées comprennent également les mesures de vigilance à l'égard de la clientèle (CDD), l'évaluation des risques et la surveillance continue des transactions.
La mention « No KYC Required » ne correspond pas à une catégorie de produits dotée d'une définition juridique uniforme.
Certaines plateformes permettent de créer une carte virtuelle de base avec une simple adresse e-mail, mais exigent une pièce d'identité pour relever les plafonds ou autoriser les retraits. D'autres appliquent des contrôles simplifiés lors de l'ouverture du compte, certaines informations d'identité ayant éventuellement déjà été vérifiées par des partenaires ou par d'autres moyens. D'autres produits encore se contentent de reporter la vérification jusqu'à ce que l'activité transactionnelle atteigne certains seuils ou remplisse des conditions particulières.
Certaines cartes crypto présentées comme anonymes sont en réalité des cartes prépayées à montant fixe ou des cartes-cadeaux achetées avec des actifs numériques. Elles ne permettent pas nécessairement les rechargements successifs, le retrait du solde ou un usage étendu sur les réseaux de paiement par carte. Elles ne doivent donc pas être assimilées à des cartes de débit rechargeables.
Les mentions No Credit Check (« sans vérification de solvabilité ») et No Bank Account Required (« sans compte bancaire obligatoire ») reviennent également souvent dans les communications commerciales. Aucune des deux ne signifie que toute vérification d'identité est supprimée.
Ces différences ont des conséquences directes sur les droits accordés aux utilisateurs.
Par exemple, pouvoir activer une carte virtuelle avec une adresse e-mail ne prouve pas que la plateforme ne collecte ni noms, ni informations sur les appareils, ni historiques de transactions. De même, autoriser de petits paiements avec un compte non vérifié ne signifie pas que celui-ci bénéficie des mêmes droits de retrait et de remboursement qu'un compte vérifié.
L'utilisateur doit donc déterminer quelles fonctionnalités ne nécessitent pas de justificatif d'identité, quelles opérations peuvent déclencher des contrôles supplémentaires et ce qu'il advient du solde si la vérification échoue.
2. SolCard : les frais et les restrictions derrière l'ouverture sans vérification
SolCard offre un exemple concret des règles applicables à ce type de produit.
Selon sa grille tarifaire officielle, SolCard distingue deux catégories, Virtual et Platinum. La carte Virtual repose sur une inscription par e-mail, sans vérification d'identité habituelle. La carte Platinum impose une procédure KYC et présente des frais ainsi que des droits d'utilisation différents.
La grille tarifaire publiée, annoncée comme applicable à compter du 15 août 2026, indique les conditions suivantes :
Élément | Virtual | Platinum |
|---|---|---|
Vérification d'identité | Inscription par e-mail, sans KYC habituel | KYC obligatoire |
Frais de rechargement | 5 % | 0 % |
Frais d'émission d'une nouvelle carte | 10 USD par carte | Selon le montant affiché lors de la demande |
Frais de change | 1 %–2 % | 0 %–1,5 % |
Frais mensuels de tenue de compte | Aucun pour les comptes standard actifs | Aucun pour les comptes standard actifs |
Pour une carte Virtual créditée d'un montant équivalent à 500 USD, des frais de rechargement de 5 % représentent environ 25 USD. La première émission de carte coûte 10 USD supplémentaires, sans compter les frais de transfert sur la blockchain ni les éventuels écarts de conversion.
L'absence de vérification d'identité habituelle s'accompagne donc de conditions différentes de celles de Platinum. Les utilisateurs doivent comparer les coûts récurrents, et pas uniquement la rapidité de délivrance de la carte.
3. Pourquoi une vérification d'identité peut-elle être exigée après l'inscription ?
Les normes internationales de lutte contre le blanchiment de capitaux n'imposent pas des contrôles d'identité d'intensité identique pour tous les produits financiers.
En février 2025, le Groupe d'action financière (GAFI/FATF) a modifié ses normes afin de renforcer le principe de proportionnalité des mesures aux risques. Il demande aux juridictions d'autoriser et d'encourager des mesures simplifiées dans les situations présentant des risques plus faibles.
Cette évolution fournit un fondement réglementaire au recours, pour certains services financiers, à des mesures de vigilance simplifiées (Simplified Due Diligence, SDD). Elle n'autorise toutefois pas des transactions illimitées sur des comptes anonymes.
Les conditions applicables dépendent toujours du droit local, des obligations des établissements financiers concernés et de l'évaluation des risques propres au client. Il n'existe pas de « plafond sans KYC » universel pour les cartes de paiement crypto.
Pour les références, voir la mise à jour des normes du GAFI de 2025.
Dans la pratique, les vérifications ultérieures interviennent principalement dans les situations suivantes.
Modification des fonctionnalités du compte ou du volume de transactions. Un compte d'entrée de gamme peut ne permettre que des rechargements et des paiements en ligne limités. Le prestataire peut néanmoins exiger une vérification d'identité supplémentaire lorsque l'utilisateur demande des plafonds plus élevés, une carte physique, l'accès à certaines fonctions de retrait ou un changement de canal d'approvisionnement.
Activités financières déclenchant un contrôle de conformité. Pour les plateformes acceptant les dépôts en USDT, USDC et actifs similaires, les risques associés aux adresses blockchain, les schémas de transaction, l'origine des fonds et les résultats des contrôles de sanctions peuvent justifier des vérifications supplémentaires. La plateforme peut demander des historiques de transactions, des explications sur la provenance des actifs ou une preuve de contrôle d'un portefeuille.
Un signalement de risque sur la blockchain ne constitue pas, à lui seul, la preuve d'une activité illégale. Les faux positifs, les liens indirects entre adresses et les transactions impliquant des tiers peuvent fausser les évaluations automatisées. Pour les utilisateurs légitimes soumis à des restrictions, il est essentiel de disposer de procédures claires pour transmettre des justificatifs et contester une décision.
Non-respect des critères d'éligibilité géographique. Qu'une carte fonctionne chez des commerçants étrangers ne signifie pas que les résidents de tous les pays peuvent en faire la demande.
SC PAYMENTS LIMITED, l'opérateur de SolCard, est immatriculé à Hong Kong. Pourtant, ses conditions d'utilisation excluent explicitement les résidents de Hong Kong ainsi que les personnes physiques et morales qui s'y trouvent. Elles prévoient également l'utilisation d'adresses IP et d'autres informations pour vérifier le respect des restrictions géographiques.
Le pays d'immatriculation d'une entreprise, la juridiction d'émission de la carte et les territoires dans lesquels les résidents peuvent la demander sont donc trois questions distinctes. Utiliser un VPN ou fournir de fausses informations de localisation ne change rien à l'éligibilité réelle.
Les politiques de vérification initiale varient aussi sensiblement d'une plateforme à l'autre.
Par exemple, dans ses instructions relatives à la vérification d'identité, mises à jour le 14 septembre 2026, Crypto.com demande aux personnes ouvrant un compte standard de fournir leur nom légal, une photographie d'une pièce d'identité officielle et un selfie. Ces instructions concernent l'ouverture d'un compte et ne constituent pas des conditions de souscription distinctes pour chacun de ses programmes de cartes.
SolCard et Crypto.com appliquent donc des exigences différentes à l'inscription. Cette seule différence ne permet toutefois pas de déterminer laquelle est la plus sûre ou la plus conforme. Il faut examiner le produit concerné, les juridictions applicables, l'émetteur effectif et les dispositifs de vigilance à l'égard de la clientèle.
Fournir moins de documents ne rend pas les transactions anonymes
Les produits No-KYC peuvent réduire le nombre de justificatifs d'identité demandés à l'inscription, mais ils n'éliminent pas les autres données générées tout au long de la chaîne de paiement.
Adresses e-mail, identifiants d'appareil, adresses IP, historiques de dépôts sur la blockchain et données d'autorisation des paiements par carte — montants, commerçants et horaires des opérations — continuent d'être traités par les entités concernées.
Les portefeuilles en autocustodie ne garantissent pas non plus l'anonymat des paiements. L'utilisateur peut conserver la maîtrise de ses clés privées, mais dès qu'une adresse blockchain est reliée à un compte de plateforme, à des données d'une plateforme d'échange ou à des transactions par carte, les mouvements de fonds associés peuvent rester traçables.
La clôture d'un compte n'entraîne pas non plus la suppression immédiate de ses données.
Dans une explication sur le traitement des données d'une ancienne version de son service, Gnosis Pay précise que certaines données de vérification d'identité et certains historiques de transactions doivent être conservés après la clôture du compte, conformément aux obligations applicables.
Cet exemple montre que la transmission de justificatifs d'identité lors de l'inscription ne représente qu'un aspect de la confidentialité. La véritable protection des données dépend également de l'étendue de la collecte, de la durée de conservation, des droits d'accès et du partage avec des tiers.
4. Récupérer ses fonds : des clauses contractuelles plus importantes que la facilité d'inscription
Réussir son premier achat avec une carte virtuelle sans KYC ne dit rien de son adéquation à une conservation prolongée de fonds.
Supposons qu'un utilisateur recharge sa carte avec 500 USDT, effectue quelques achats, puis décide de fermer son compte.
Les fonds peuvent alors avoir fait l'objet d'un transfert sur la blockchain, d'une conversion d'actifs et d'une inscription au crédit du compte de carte. Le solde affiché sur la carte ne correspond pas nécessairement à des USDT que l'utilisateur contrôle encore directement.
Si le produit utilise un compte de carte préalimenté en monnaie fiduciaire, l'utilisateur détient un solde et des droits correspondants définis contractuellement, et non les actifs numériques d'origine conservés dans son portefeuille personnel.
La possibilité de récupérer ces fonds dépend des conditions précises du compte.
Le solde restant peut-il être remboursé ?
Les conditions d'utilisation de SolCard permettent aux utilisateurs de demander le retrait d'un solde de carte non utilisé, sous réserve des montants minimaux, des actifs pris en charge, des exigences de vérification d'identité et des modalités de traitement indiqués dans l'application.
Les conditions prévoient que, lorsqu'un utilisateur confirme l'annulation de sa carte, tout solde restant inférieur au montant minimal remboursable affiché dans l'application n'est pas restitué.
Cette question est distincte de celle de savoir si la plateforme propose des retraits.
Un produit peut autoriser les retraits tout en imposant un montant minimal, des restrictions sur les devises disponibles, des conditions d'examen ou des règles particulières de traitement du solde à la clôture du compte.
Les seuils minimaux de remboursement sont particulièrement importants pour les personnes qui réalisent de petits achats. Même si chaque montant est limité, les changements de carte, les résiliations d'abonnement ou la récupération de petits soldes résiduels peuvent finir par laisser des fonds impossibles à retirer dans les conditions habituelles.
L'opérateur de la plateforme n'est pas nécessairement l'émetteur de la carte
Les conditions de SolCard révèlent une autre distinction commerciale essentielle.
SC PAYMENTS LIMITED exploite la plateforme SolCard et administre son programme de cartes. Toutefois, selon ces mêmes conditions, l'entreprise n'est elle-même ni une banque, ni un établissement de monnaie électronique, ni l'émetteur effectif des cartes.
Les cartes sont émises par un établissement tiers. Les conditions publiques utilisent le terme « Issuer » pour le désigner, sans en indiquer directement le nom.
Cette distinction est déterminante pour les droits contractuels des utilisateurs.
Une plateforme peut gérer l'inscription, les moyens de rechargement et le service client sans assumer seule l'ensemble des responsabilités de conservation des fonds, de traitement des transactions et de remboursement des soldes.
En cas de suspension de la carte, de gel du compte ou d'arrêt du programme, l'utilisateur doit pouvoir déterminer :
Quel établissement détient les soldes non utilisés des comptes de carte ou est responsable de leur restitution ;
Si les retraits et les clôtures de compte relèvent de la plateforme ou de l'émetteur ;
À qui transmettre les justificatifs de vérification et les réclamations officielles après une restriction de compte ;
Si un dispositif de restitution des soldes est prévu en cas d'arrêt du programme d'émission.
La présence du logo Visa ou Mastercard sur une carte indique seulement que le produit déclare utiliser le réseau correspondant. Elle ne signifie pas que les fonds des utilisateurs bénéficient d'une garantie des dépôts ou d'une garantie directe du réseau de cartes.
De même, les données BIN peuvent aider à identifier certains éléments relatifs à l'émission, sans suffire à établir, à elles seules, l'intégralité des relations contractuelles entre la plateforme et l'émetteur.
Pour un produit No-KYC nécessitant un dépôt préalable, une inscription simplifiée ne constitue pas une raison suffisante de l'utiliser si l'émetteur effectif, l'entité responsable des fonds et les modalités de récupération du solde ne peuvent pas être vérifiés.
5. Dans quels cas une carte crypto sans KYC peut-elle être intéressante ?
L'absence de KYC n'est pas, en soi, un indicateur de sécurité.
Lorsqu'un produit présente clairement son opérateur, les modalités d'émission, les critères d'éligibilité géographique, les frais, les plafonds et les conditions de remboursement du solde, tout en prévoyant des procédures raisonnables de vérification ultérieure et de recours, une inscription simplifiée peut relever d'un choix de conception légitime.
Pour des achats en ligne occasionnels de faible montant, sans besoin de carte physique ni volonté de conserver longtemps un solde, ce type de carte virtuelle peut être pratique. Il faut néanmoins vérifier que les commerçants concernés acceptent cette catégorie de carte et que leurs remboursements peuvent être crédités sur le compte de carte d'origine.
Les abonnements récurrents, les dépenses importantes, les retraits aux distributeurs automatiques et les voyages internationaux présentent d'autres exigences. Ces usages dépendent davantage de la stabilité à long terme du programme de cartes, de la capacité à traiter les remboursements, des procédures de contestation des transactions et du maintien de l'éligibilité de l'utilisateur. Une inscription rapide ne compense pas des lacunes importantes dans ces domaines.
Avant tout dépôt, trois questions au moins doivent recevoir des réponses précises.
Premièrement, quels droits et fonctionnalités sont réellement accordés ? L'exemption de vérification concerne-t-elle l'ouverture du compte, les rechargements ou les paiements ? Les situations déclenchant ultérieurement un KYC sont-elles clairement définies ? Les plafonds de dépôt, de paiement, de solde et de retrait sont-ils indiqués séparément ?
Deuxièmement, comment récupérer les fonds ? Le solde non utilisé peut-il être retiré ? Quel est le montant minimal remboursable ? Quelle procédure s'applique en cas de gel du compte ou d'échec de vérification ? Existe-t-il des frais d'inactivité ou des conditions particulières de clôture ?
Troisièmement, qui est responsable des fonds et de l'émission de la carte ? L'opérateur, l'émetteur effectif et les prestataires financiers concernés peuvent-ils être identifiés ? Existe-t-il un véritable contrat de titulaire de carte, au-delà des seules pages commerciales ?
Si ces informations ne peuvent pas être confirmées, notamment lorsque les indications relatives aux frais, aux plafonds ou aux remboursements se contredisent, mieux vaut éviter de déposer une somme importante en comptant sur le service client pour clarifier les règles après coup.