
加密支付卡突然无法付款,App 显示 Card Frozen、Card Suspended 或 Account Restricted,应该如何处理?账户中的 USDT、USDC 还能提取吗?
遇到这类情况,先不要反复尝试付款或提现,也不必立即认定资金已经损失。卡片交易功能、平台账户权限和数字资产提现能力可能由不同的业务系统控制,其中一项受到限制,并不代表其他功能同时被关闭。
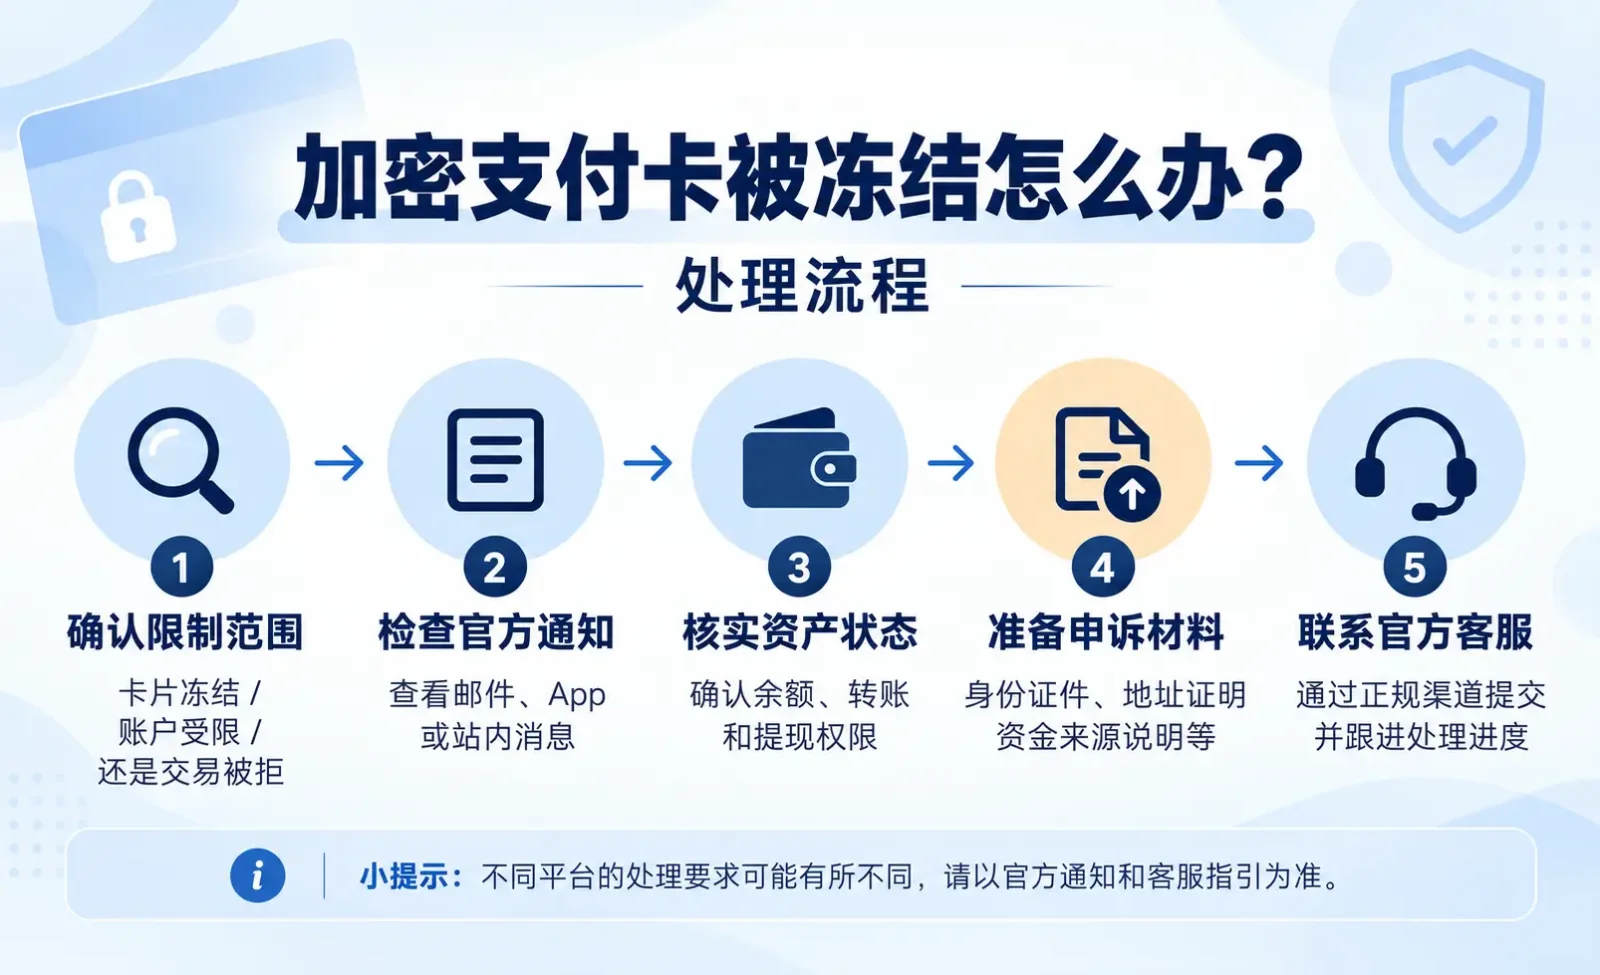
加密支付卡被冻结后,建议按以下顺序处理:
确认限制范围。 查看是卡片被冻结、部分交易功能受限,还是整个账户无法使用。
检查资金状态。 分别确认账户余额、可用余额、转账及提现权限。
核查安全提醒。 检查是否存在异常消费、陌生设备登录或官方身份审核通知。
保存账户记录。 保留资产余额、交易历史、冻结提示及相关邮件。
联系官方支持。 根据实际限制提交身份材料、申请恢复功能,或要求说明后续处理程序。
如果同时发现未经授权的银行卡交易,应优先保护账户安全,及时冻结可能被盗用的卡片,并向实际发卡服务方报告。
卡片被冻结,还是整个平台账户受限?
加密支付卡通常由品牌运营方、银行卡发卡机构及数字资产服务商共同提供服务。即使所有功能都显示在同一个 App 中,它们背后的账户和权限也可能不同。
因此,用户看到的冻结提示,需要结合实际受限功能判断。
提示或异常情形 | 常见表现 | 应采取的措施 |
|---|---|---|
Card Frozen / Locked | 卡片无法消费或通过 ATM 提取现金 | 检查是否可以通过卡片管理界面解冻 |
Card Suspended | 卡片交易被暂停,可能需要人工审核 | 查看安全通知并联系卡片支持 |
Account Restricted | 交易、转账或加密资产提现等功能部分受限 | 确认受限业务及所需审核材料 |
Account Closed | 个人账户被终止,无法继续正常使用服务 | 确认账户关闭原因和剩余资产处理方式 |
Payment Declined | 某笔付款被拒,卡片未必被冻结 | 检查交易详情及具体拒绝原因 |
KYC / EDD Review | 身份或增强尽职调查尚未完成 | 按官方要求补充资料并查询审核状态 |
这些术语并非同一类行业状态代码。Card Frozen 描述卡片状态,Account Restricted 涉及账户权限,Payment Declined 是交易处理结果,而 KYC / EDD Review 属于审核流程。不同平台也可能使用相同文字描述不同限制。
尤其不能把普通支付失败都归为账户冻结。
例如,Bybit 的卡片交易常见问题列出了消费资金不足、超过消费限额、卡片尚未激活、PIN 或 CVV 错误等交易拒绝原因。用户可以在卡片交易历史中查看相关授权记录和拒绝信息。
如果只有某个商户付款失败,其他交易仍然正常,通常应先检查具体交易,而不是直接提交账户解冻申请。
还需要区分三个层面:
银行卡交易能力: 卡片能否完成消费、ATM 现金提取及其他银行卡交易。
平台账户权限: 用户能否登录、交易、兑换、转账或使用资金账户。
数字资产控制权: USDT、USDC 等资产实际存放在哪里,是否仍可由用户自行转移。
例如,根据 Bybit 的官方 Card FAQ,Bybit Card 不设独立的钱包余额,而是通过账户中符合条件的资金支持消费。资金来源可以包括 Funding Account,以及适用产品规则下的 Flexible Easy Earn 余额。
这并不代表所有地区的 Bybit Card 用户都必须同时使用这两类资金来源。具体可用资产、消费优先级和扣款方式,应以用户所属地区、卡计划及当前官方规则为准。
Bybit 还明确说明,即使平台主账户受到限制,卡片本身也未必被单独标记为暂停,但实际交易仍可能失败。
这些规则反映了卡片状态与平台账户权限之间的关系:银行卡交易功能被暂停,并不代表账户中所有 USDT、USDC 或其他数字资产同时被冻结。
为什么已经通过 KYC,账户仍然会被冻结?
完成首次身份验证(Know Your Customer,KYC)只是开户及使用相关服务的条件之一。平台还可能根据账户活动、客户资料变化及适用的合规要求进行持续审查。
Coinbase 在账户审查说明中指出,平台可能要求用户更新账户、交易、资金来源或财富来源信息。具体要求取决于用户所在地区、服务主体、产品和账户活动。
常见的审核原因包括以下几类。
身份或居住资料需要更新
身份证件到期、居住地址变化,或者当前资料与开户信息不一致,都可能需要重新验证。
Coinbase 的借记卡故障排查指南指出,Coinbase Card 可能因异常交易活动或身份资料需要更新而受到临时限制。
遇到这类情况,应检查官方通知,确认姓名、出生日期、地址及身份文件是否准确,并通过账户内的验证入口处理。
需要解释资金来源或交易背景
这是加密资产账户审核中较容易遇到、也较难通过简单身份验证解决的问题。
平台可能要求说明资金从哪里获得、为何转入账户,以及相关交易是否与用户提供的资料一致。
审核中常见两个概念:
Source of Funds(SOF,资金来源): 解释某笔具体资金或加密资产来自哪里,例如工资收入、资产出售、交易所得或其他合法来源。
Source of Wealth(SOW,财富来源): 解释用户整体财富或金融资产如何积累,例如长期经营收入、投资收益或继承所得。
两者并不相同。证明某个钱包地址向平台转入了 USDT,未必足以证明这些 USDT 最初从何而来。
平台可能进一步要求银行流水、交易所账单、链上交易记录、业务合同或其他支持材料。
触发 EDD 增强尽职调查
Enhanced Due Diligence(EDD)通常涉及更深入的客户及交易背景核查。
Bybit 的官方 EDD 指南明确说明,即使用户已经通过常规身份验证,部分存款、提现、Bybit Card 或法币服务仍可能需要额外审核。
用户可能被要求提供身份证明、地址证明、资金来源或财富来源材料。如果未在指定期限内提交所需资料,部分交易功能可能受到限制。
此外,异常登录、疑似账户接管、未结算交易及交易争议,也可能触发安全或账户风险控制措施。
这些情形说明平台需要进一步核查,并不能据此认定被冻结账户一定存在违法行为。
账户被冻结后,USDT、USDC 还能提取吗?
能否提现,关键在于限制作用于哪一类账户功能,而不是冻结提示本身。
只有银行卡消费受到限制
如果 Card 页面显示 Frozen,但资产账户仍正常运行,用户可能继续拥有数字资产交易或提现权限。
应查看实际资产账户状态,并确认平台是否存在针对该账户的其他限制。
不要因为银行卡无法付款,就直接认定 USDT、USDC 已无法转出。
部分转账或提现受到限制
如果资产余额仍然显示,但提现按钮不可用,或提交申请后出现 Account Restricted、Withdrawal Suspended 等提示,应检查是否存在:
未完成的 KYC 或 EDD 审核;
特定资金的安全限制或待处理交易;
账户负余额或未解决的交易问题;
官方要求的其他账户验证。
具体原因应以平台通知和账户实际状态为准。
Bybit 的卡片交易 FAQ列出了一种特定情况:当 Funding Account 出现负余额时,Bybit Card 会被暂停,账户提现也会受到限制。
例如,交易最终结算金额高于授权金额,或结算时汇率发生变化,而账户又没有足够资金支付差额,就可能出现负余额。
按照 Bybit 公布的处理规则,用户需要补足相应负余额。官方说明,完成偿还后,相关限制将在 24 小时内解除;如果未能恢复,可通过官方工单继续查询。
这一处理方式针对 Bybit 所述情形,不能推广为其他加密支付卡的统一规则。
整个账户受到限制或无法登录
如果交易、转账、提现和账户访问都受到限制,应通过官方账户恢复或支持渠道处理。
此时不要将余额截图视为资金可即时提取的证明。账户显示的资产数量与当前实际可用的提现权限,需要分别核实。
如果平台已经终止用户个人账户,还应要求其明确说明账户关闭后的余额处理程序、允许使用的提现渠道,以及是否仍有待解决的审核事项。
不要通过借用他人身份、新注册账户、第三方代收地址或虚假交易材料绕过账户限制。 这些做法可能违反平台规则,也会增加资金争议和账户安全风险。
如果问题并非个人账户冻结,而是平台整体停止运营、卡计划终止或发卡机构退出合作,则应参阅另一篇专题《加密支付卡平台停运后资金怎么办?余额、退款与追偿指南》。
怎样申请加密支付卡解冻或恢复账户?
处理冻结问题时,应根据限制类型选择正确入口。用户主动锁定的卡片、平台风控暂停的卡片和合规受限账户,并不采用完全相同的恢复程序。
先检查是否可以自行解冻
如果只是用户主动锁定卡片,部分平台允许在卡片管理界面完成安全验证后恢复使用。
根据 Bybit Card Management 官方指南,用户可以进入 Card Management 页面,通过 Unfreeze 并完成安全验证,重新启用此前自行冻结的卡片。
平台主动触发的安全冻结需要区别处理。 Bybit 的交易 FAQ说明,当系统检测到疑似异常交易时,可能临时冻结卡片,并通知用户确认交易是否由本人授权。如果用户确认交易合法且由本人发起,可按收到的官方提示完成交易授权;对于该 FAQ 所述情形,系统会在确认后解除冻结。如果不是本人交易,应按照官方安全指引处理可疑交易及受影响卡片,不应为了恢复使用而确认陌生付款。
这项确认流程针对 Bybit 官方描述的特定安全冻结情形,不能用于所有卡片暂停状态。如果没有相应确认入口,或完成验证后仍无法使用,应联系官方卡片支持。对于显示“The card is locked”的交易拒绝,Bybit 还提供工单选项:General Usage Inquiry → My Bybit Card is suspended。
Crypto.com 的账户锁定说明则指出,如果账户因安全原因被锁定,用户可能需要先完成身份验证或通过客服恢复账户访问。对于持有 Crypto.com Visa Card 的适用用户,账户恢复后还需要在 App 中单独解冻卡片。
这也解释了为什么有些用户恢复登录权限后,银行卡仍然无法消费。
按照审核要求准备材料
进入官方 App 或网站后,优先查看站内通知、待完成任务、身份验证页面及客服工单。
以 Bybit EDD 为例,官方指南列出的 App 路径为:
Profile → Settings → Additional Verification
用户可以查看待处理的 EDD 请求,提交问卷和材料,并查询审核状态。
常见材料及其用途如下:
材料 | 主要用途 |
|---|---|
身份证、护照等有效证件 | 核实身份和账户持有人 |
银行账单、地址证明文件 | 核实居住地址 |
工资单、雇佣合同、业务收入记录 | 说明收入或资金来源 |
交易所账单、交易历史 | 说明加密资产的取得及流转 |
链上交易哈希及钱包记录 | 协助核对相关链上资金路径 |
这些是常见材料类别,并非每次审核都必须提交全部文件。应根据平台要求的范围、日期和格式准备。
对于链上资金来源,最好保留能够连接相关交易的完整记录,而不是只提供一张区块浏览器截图。
还应检查材料是否清晰、完整,有无过期或与账户登记信息不一致的问题。
客服工单应该写清楚什么?
如果无法自行恢复功能,或审核页面没有说明具体原因,应从平台官方网站或 App 的 Help Center、Support、Contact Us 等入口联系支持团队。
一次有效的工单应包含:
账户标识及卡片末四位,不提供完整卡号和安全码;
首次出现冻结或限制的日期;
当前受限功能及错误提示原文;
涉及的资产类型、金额和相关交易编号;
已完成的身份验证或材料提交情况;
希望平台解决的具体问题。
例如,可以要求确认当前是否存在待补充的文件、限制是否仅针对银行卡,以及账户内未受限资产是否仍可正常提取。
如果客服无法披露内部风控原因,也应争取确认审核工单是否建立、是否还需要补充材料,以及下一步的跟进渠道。
提交后保存案件编号、邮件回执、客服答复和附件记录。重复创建多个相同工单,通常不如持续跟进一个资料完整的案件更容易追踪。
完成 KYC 或 EDD 材料提交,不代表账户必然立即恢复。 审核结果和处理时间取决于具体平台、账户情况及相关要求。
客服长期不处理,怎样正式申诉?
如果账户长时间处于限制状态,客服反复要求等待,却没有明确说明缺少哪些材料,可以考虑启动正式投诉程序。
投诉之前,需要确认争议究竟由谁负责。
卡片品牌运营方、实际发卡机构和加密资产托管平台可能并非同一法律主体。
银行卡交易争议通常需要联系卡片相关的发卡服务方;数字资产无法提现,则可能由平台的加密资产服务主体负责。具体责任应结合持卡协议、账户条款及服务地区判断。
通过平台正式投诉渠道提交
正式投诉与普通客服咨询并不完全相同。
例如,Coinbase 提供独立的正式投诉入口。其官方说明要求用户准备 Coinbase Support 案件编号,并提交问题经过、相关证明及希望获得的处理结果。
对于长期未解决的冻结争议,投诉内容应集中于可核实的事实:
何时开始限制账户;
哪些功能或资金受到影响;
已按要求完成哪些操作;
客服此前作出哪些具体回复;
目前希望恢复哪些功能,或要求明确哪些资金处理安排。
如果存在资金无法使用造成的实际损失,应保存支持金额和因果关系的证据,而不是仅提出笼统的赔偿要求。
英国:Financial Ombudsman Service
对于符合英国金融申诉制度受理条件的电子货币及支付服务争议,用户可以考虑向 Financial Ombudsman Service(FOS)提出投诉。
FOS 明确表示,其可以审查电子货币服务商是否不公平地限制了用户账户。
按照英国 FCA 的投诉规则说明,对于适用的支付服务及电子货币投诉,相关机构通常须在收到投诉后的 15 个工作日内作出最终答复。
如果因超出机构控制范围的特殊情况无法按期完成,应说明延迟原因,并最迟在收到投诉后的 35 个工作日内给出最终答复。
这些期限针对英国规则下特定的支付服务及电子货币投诉,并非所有金融服务投诉的统一期限,更不是加密支付卡的账户解冻时限。
如果用户对最终答复不满意,或机构未在适用期限内答复,可以在符合受理条件的情况下向 FOS 寻求处理。
FOS 的电子货币投诉范围不直接涵盖一般加密货币争议。
美国:CFPB 消费者投诉
美国消费者金融保护局(CFPB)设有金融产品与服务投诉入口,涵盖预付卡、资金转移、虚拟货币及相关金融服务等类别。
如果争议属于其受理范围,用户可以提交涉及的公司名称、账户问题、交易金额、沟通记录和证明文件。
CFPB 会根据适用范围处理或转交投诉,但提交投诉并不保证账户解冻,也不代表所有加密资产争议都由该机构负责解决。
其他国家和地区的用户,应根据实际合同主体和司法辖区,查询当地适用的金融投诉、消费者争议解决或法律救济渠道。
冻结期间,如何避免二次资金损失?
账户冻结期间,最需要警惕的是未经授权交易和冒充客服的诈骗。
如果收到异常交易通知,应通过官方交易记录确认是否确实发生了本人未授权的消费。
陌生商户名称有时可能与实际消费时的商家品牌不同,可以先核对交易日期、金额及相关订单。但如果确认不是本人授权,应立即采取安全措施,而不是等待账户审核结束。
Bybit 在其卡片交易安全 FAQ中要求,发现未经授权的交易后,应立即将卡片报告为丢失或被盗,并尽快提交交易争议表格,最迟不得超过相关交易日期后的 60 天。
这一期限属于 Bybit 公布的适用卡片处理规则。其他发卡机构可能设置不同的通知及争议处理期限,用户应查阅各自的持卡协议和官方指引。
未经授权的银行卡消费与平台账户合规审核属于不同问题,应分别处理。前者需要及时保护支付凭证并提出交易争议,后者则通常涉及账户资料、资金来源或其他审核要求。
与此同时,不要相信所谓的“付费解冻服务”。
诈骗者可能冒充平台风控人员,要求支付账户验证费、解冻保证金,或者诱导用户连接钱包、签署不明交易。
正规的 KYC 或 EDD 审核可能要求提供身份证件、地址及资金来源资料,但必须通过核实后的官方渠道提交。
任何自称客服的人索取钱包助记词、私钥、账户密码或一次性验证码,都应视为高度危险信号。
如果已经向可疑网站提供账户凭证,应尽快通过官方渠道修改密码、检查安全设置,并向平台报告可能发生的账户接管风险。
常见问题
卡片被冻结后,重新申请一张新卡可以解决吗?
不一定。
如果原卡因丢失、盗用或卡片本身损坏而停用,服务商可能提供换卡流程。
如果限制来自平台账户审核,重新申请卡片通常无法解决底层账户权限问题。是否允许重新发卡,应以平台具体规则为准。
KYC 或 EDD 材料被反复拒绝怎么办?
先查看拒绝原因,检查证件是否过期、文件是否完整、姓名与账户信息是否一致,以及材料是否覆盖平台要求的时间范围。
不要反复提交同一份不符合要求的文件。如果无法提供指定材料,可以通过官方审核渠道询问是否接受替代证明。
卡片被冻结期间,商户退款还能入账吗?
可能可以,但要看卡片账户状态和发卡服务方的退款处理规则。
普通消费权限被冻结,与原交易退款能否接收并非同一问题。
如果商户已经发起退款但资金未到账,应保存原交易信息、商户退款确认及参考编号,并联系实际发卡服务方追踪。
账户已经被关闭,还可以要求提取剩余资产吗?
可以就剩余资产处理安排提出请求,但能否提取以及采用何种程序,取决于账户合同、限制原因及适用法律。
如果平台仍正常运营,只是终止了个人账户,应要求其明确剩余资金的处理渠道、所需材料及相关限制,而不是默认账户关闭后资金会自动退回。
资料来源
资料核验日期:2026 年 10 月 28 日