
加密支付卡平台宣布停止服务,最需要关注的不是卡片还能使用多久,而是账户中的资金将由谁负责处理。
有些平台只是退出特定国家的市场,现有用户仍可在期限内提现;有些卡片计划因更换发卡机构而暂停交易,品牌运营方和资产账户继续正常运作。更严重的情况是服务商停止经营,或负责保管客户资金的机构进入破产、清算程序。
这些事件都可能导致银行卡无法付款,但对资金的影响并不相同。
收到加密支付卡停运通知后,建议立即核实六件事:
停卡日期: 什么时候停止新交易,现有卡片是否仍可消费或通过 ATM 提取现金。
账户状态: 平台钱包、资产账户及提现功能是否继续开放。
资金截止日期: 是否规定余额兑换、提取或账户关闭的最后期限。
资金责任主体: 卡片余额和数字资产分别由哪家法律机构负责。
未完成交易: 商户退款、待结算授权及交易争议将如何处理。
正式通知: 保存停运公告、持卡协议、资产记录及客服沟通凭证。
如果服务商仍允许正常提取资产,应根据官方安排及时处理,不宜等到最后一个工作日。已经进入正式清算或受到法律限制的资金,则应遵循指定程序,避免通过未经核实的渠道转移资产。
卡片停用、发卡计划终止和平台倒闭有什么区别?
加密支付卡并不一定由品牌运营方直接发行。
一家加密资产平台可以负责用户注册、资产兑换和 App 运营,实际银行卡由合作发卡机构发行,电子货币余额则可能由另一家受监管机构管理。
因此,同一个卡片品牌背后,可能存在多层合同与服务关系。
服务中断类型 | 可能受到的影响 | 持卡人应采取的行动 |
|---|---|---|
Service Discontinued | 某个国家或地区停止提供卡片服务 | 核实适用地区、停卡时间及余额处理方案 |
Card Program Terminated | 整个卡片计划停止运营 | 确认卡片余额是否退还、转移或由原机构继续处理 |
发卡机构退出合作 | 原卡无法继续使用,品牌运营方可能仍正常经营 | 查明是否更换发卡机构及旧卡资金如何结算 |
平台整体关闭 | 卡片、账户、交易和提现服务可能陆续终止 | 保存资产记录并核实正式关闭程序 |
Provider Insolvency / Administration | 实际资金保管机构进入破产或法定管理程序 | 查阅监管、法院或管理人公告,确认申报要求 |
表中的英文用于概括常见服务中断情形,并非所有卡片服务商统一采用的系统状态或正式通知名称。
这里最容易出现的误判,是把发卡机构终止合作等同于加密资产平台破产。
例如,一家平台停止发行 Visa 或 Mastercard 卡片,未必影响其加密资产交易与托管业务。反过来,如果平台钱包业务发生严重问题,即使卡片管理界面仍能打开,也不能证明托管资产可以正常提取。
判断资金风险,需要找到实际保管资金的法律主体,而不是只看卡片上的品牌名称。
如果只有某个用户因 KYC、EDD 或账户安全问题受到限制,而其他用户的服务仍正常运行,应参阅《加密支付卡被冻结怎么办?账户解冻、资金提现与申诉指南》。个人账户冻结与服务商层面的停运,适用的处理路径不同。
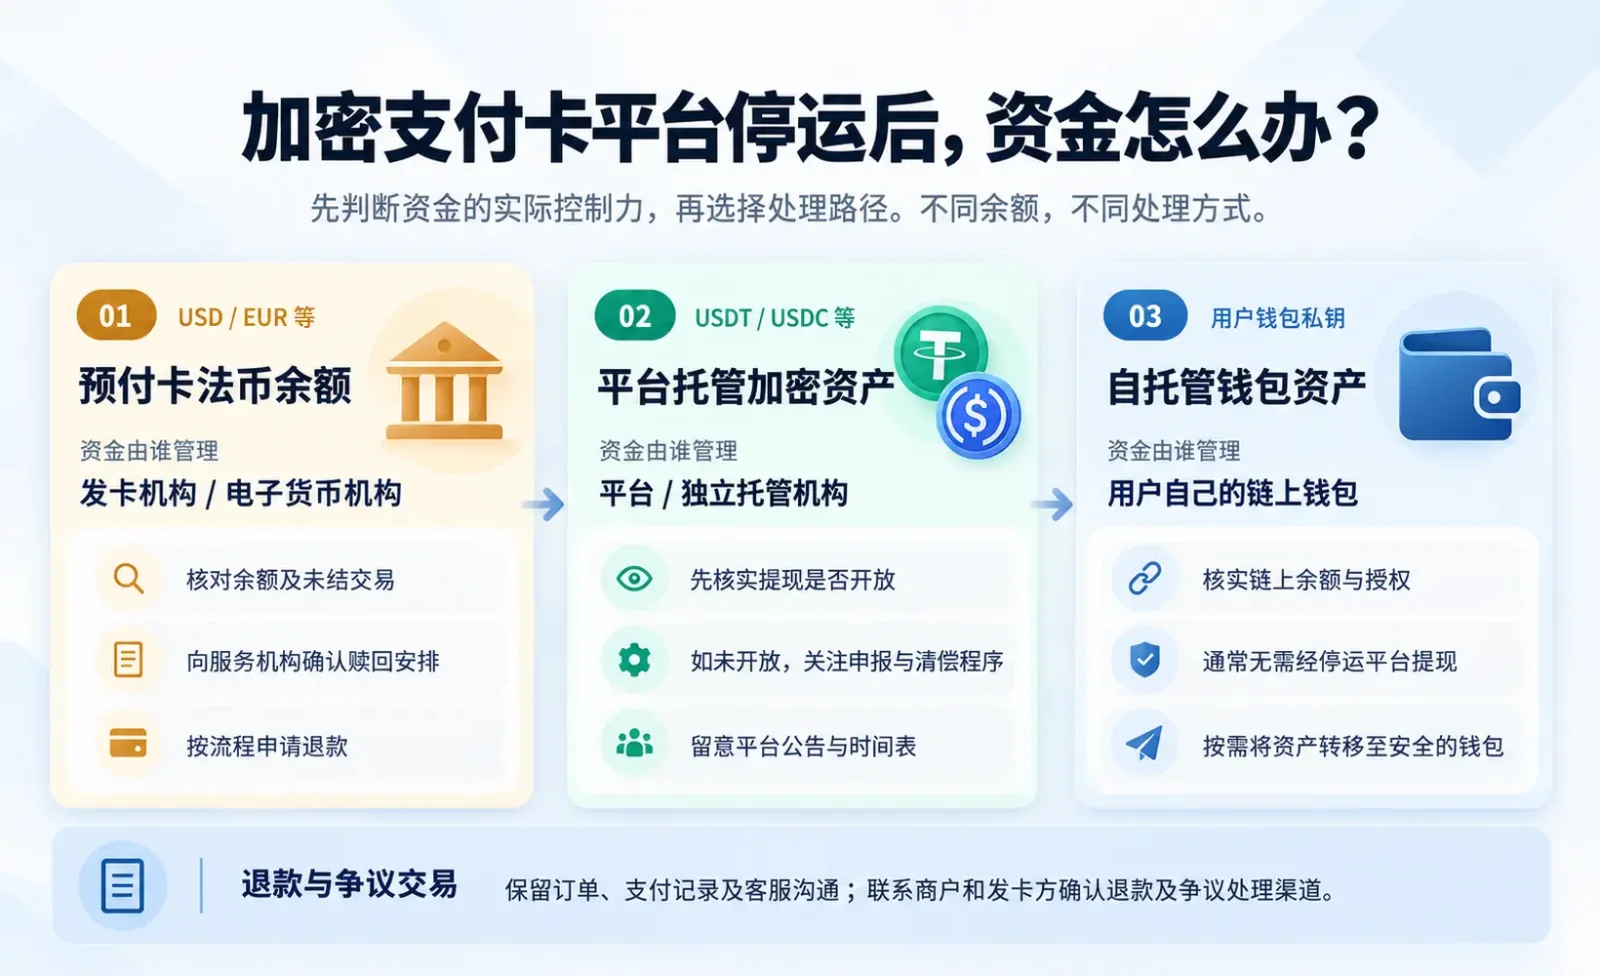
平台停运后,卡片余额和 USDT、USDC 还能取回吗?
这是加密支付卡平台停运后最关键的问题。
同样显示为 1,000 美元等值的资产,可能分别属于预付卡法币余额、平台托管的稳定币,或用户自行控制的链上资产。它们的资金保管方式和法律处理程序可能完全不同。
已经充值到预付卡的法币余额
部分加密支付卡采用预付模式:用户先将 USDT、USDC 或其他资产兑换为美元、欧元等法币计价余额,再通过银行卡消费。
完成兑换后,这部分资金通常按照具体预付卡或电子货币服务的合同安排管理,未必仍以原来的加密资产形式持有。
如果卡计划停止运行,需要确认:
剩余余额能否兑换或提取;
由品牌运营方还是实际发卡服务机构负责兑付;
是否允许将余额转入替代卡计划;
是否存在退款手续费、最低处理金额和截止日期。
余额处理费用尤其需要核对适用条款。
例如,Crypto.com 在其预付卡官方帮助说明中,针对所述 Crypto.com Prepaid Card 产品,列出了持卡人主动关闭卡片账户并要求退还剩余余额时的 50 美元处理费用。
但这是特定产品的主动关闭规则,不能直接推断 Crypto.com 所有地区的卡片均收取相同费用,更不能将其视为服务商强制停止卡计划时必然适用的退款费用。
主动关闭账户、发卡机构终止服务和整个卡计划停运,可能适用不同的合同条款及处理安排。
此外,平台日常业务中的最低提现金额和手续费,与适用法律下的电子货币赎回权,应当分开判断。 对于符合英国《The Electronic Money Regulations 2011》适用条件的电子货币,持有人享有法定赎回权,不能仅凭普通提现入口的金额限制认定余额无法返还。
具体法律条件将在后文常见问题中说明。
仍由平台托管的 USDT、USDC 等加密资产
有些加密支付卡没有独立的预付余额,消费时才从平台账户中的指定资产扣款或完成兑换。
如果服务商仅停止银行卡业务,平台账户中的加密资产可能仍然可以交易或提取。
但如果加密资产托管主体本身也停止经营,资金处理就取决于托管合同、资产隔离安排和适用法律。
用户需要确认三个问题:
资产由谁保管? 是卡片品牌运营方、交易平台,还是另一家独立托管机构?
资产在法律上如何持有? 合同是否将相关数字资产作为客户资产管理,是否存在其他使用、转移或处置安排?
发生破产时享有什么权利? 用户是否能够主张特定资产的返还,或需要按照适用破产程序申报债权?
这些问题无法仅凭 App 中的资产余额判断。
尤其不能因为平台与持牌电子货币机构合作,就认定其托管的所有 USDT、USDC 都受到电子货币资金保障。
受监管的银行卡或电子货币服务,与加密资产托管服务,可能分别适用不同的监管制度和客户资金安排。
保存在自托管钱包中的资产
另一类加密支付卡允许用户在消费前继续控制链上资产。
MetaMask Card 就提供了这类消费方式,但其不同资金账户的使用机制需要分别判断。
根据 MetaMask 的官方卡片资金说明,用户可以从符合条件的自托管 MetaMask 账户中使用代币消费,通过设置 Spending Limit(消费额度)授权卡片使用指定代币。对于这类账户,资产在实际消费前仍留在相关钱包中,用户可以调整或撤销授权额度。
MetaMask Card 也支持通过关联的 Money Account 提供消费资金。
在其现行美国地区产品说明中,用户可以将 Money Account 与 MetaMask Card 关联。关联后,Money Account 会成为卡片的主要资金来源,系统默认将消费额度设为该账户的全部可用资金。用户也可以自行设置金额上限;默认额度授权无需支付链上网络费用,改为手动设置额度则可能产生网络费用。
如果希望改用其他 MetaMask 账户中的资产消费,需要先解除 Money Account 与卡片的关联。相关操作及额度管理方式可查阅官方卡片管理指南。
因此,不能将所有 MetaMask Card 用户都描述为通过同一种自托管代币授权方式消费,也不能仅凭 Money Account 的名称推断其属于传统平台托管余额。其资产控制和法律安排应以对应产品说明及账户条款为准。
如果银行卡服务停止,用户对自托管钱包资产的控制未必受到直接影响。
对于此前授予卡片的代币权限,可以通过官方卡片管理功能核查并撤销。MetaMask 说明,用户可在额度管理中将指定代币的 Spending Limit 设为零,或通过相应工具撤销代币授权。相关链上操作可能产生网络费用。
是否真正控制数字资产,需要依据资金存放位置、钱包控制权和具体授权结构判断,而不是依据卡片品牌名称。
平台停运公告中,哪些日期最重要?
Crypto Card Shutdown 并不一定意味着所有服务在同一天结束。
平台可能提前数周停止接受新用户,之后才停止充值和消费,最后再关闭余额提取渠道。
持卡人应逐项核对公告中的业务安排,而不是只记录最终停运日期。
公告事项 | 对用户的实际影响 |
|---|---|
New Applications End | 停止新用户申请,现有卡片可能继续使用 |
Card Issuance End | 停止发行新卡或替换卡,不一定影响存量卡 |
Top-Ups Disabled | 不再接受向指定卡片或账户充值 |
Card Transactions End | 停止新的银行卡付款或现金提取 |
Withdrawal Deadline | 指定资产或余额提取渠道的截止时间 |
Refund / Dispute Period | 历史交易退款及争议处理安排 |
Account Closure Date | 账户服务最终关闭或进入后续处理程序 |
并非每家服务商都会公布完整的七项时间表。对于公告没有交代的事项,应主动联系官方确认。
不同资金可能有不同截止日期。 卡片法币余额、加密资产提现及商户退款,可能分别由不同机构和业务系统处理。
对于符合适用法律规定的电子货币,还应区分普通提现入口关闭与法定赎回权。平台停止提供某种提现方式,并不一定同时终止持有人依法要求赎回余额的权利。
例如,英国《The Electronic Money Regulations 2011》第 39 至 43 条对电子货币赎回、费用和合同终止后的请求作出了规定。但这些规定并不意味着所有余额都可以无限期申请返还,更不能保证机构破产后仍可按普通流程即时兑付。
公告采用的时区也不能忽略。国际服务商可能使用 UTC、发卡机构所在地时间或用户当地时间。提现窗口临近关闭时,时区换算错误可能导致错过操作期限。
如果服务商计划关闭账户访问功能,应在截止前导出完整交易记录,而不是只保存当前余额截图。
卡片已经停用,之前的退款还能收到吗?
银行卡停止新的消费交易后,历史交易产生的退款仍可能需要按照原有支付网络流程处理。
但最终能否入账,取决于原卡账户是否继续保留、发卡机构是否仍处理退款,以及卡计划终止后的结算安排。
这里应区分四类资金流动。
商户退款:先确认商户是否真正发起
如果用户停卡前取消了酒店预订、线上订单或订阅服务,应保留商户退款确认及原始交易记录。
例如,Bybit 的卡片交易 FAQ说明,在其正常业务流程下,符合条件的卡片退款通常会返回相应 Funding Account,部分退款可能需要额外资料审核。
这项规则不能保证已经终止的 Bybit Card 计划仍按原有方式处理退款,也不适用于其他所有卡片。
如果商户已经确认退款,而资金迟迟未出现,应向卡片服务方提供交易日期、金额及可取得的退款参考编号,要求追踪处理状态。
卡片账户关闭:确认旧交易的处理路径
当卡计划已经终止,原有卡片账户可能无法继续按正常流程接收退款。
此时应联系原发卡服务方,确认资金是否可以返回原账户、转入替代账户,或需要通过其他程序处理。
如果卡片品牌已经更换发卡机构,不要默认新机构会自动承担所有旧卡交易的退款处理责任。
Chargeback:适用于符合规则的银行卡交易争议
Chargeback 是银行卡体系中的交易争议处理机制,并非平台倒闭后的通用资金追偿工具。
Visa 的持卡人支持说明及 Mastercard 的官方争议处理说明均建议持卡人通过实际发卡机构提出交易争议。
只有存在可以依据适用规则提出争议的原始银行卡交易,才有必要进一步核实 Chargeback 的适用条件。 能否提出争议,取决于原始交易性质、争议原因、证据、适用卡网络规则及相关期限。提出申请也不保证最终获得退款。
例如,持卡人通过银行卡向某个平台充值或购买服务,后续发生未履约争议,可以向该笔付款所用银行卡的发卡机构咨询是否具备争议处理条件。
但用户在加密资产平台内部看到的 USDT、USDC 或其他资产余额,本身并不是一笔可直接向银行卡网络提出拒付的交易。拥有一张加密支付卡,也不代表平台内全部资产都能通过该卡的 Chargeback 机制追回。
链上转账:不能直接转换为银行卡拒付
如果用户通过区块链网络向平台转入 USDT、USDC,且链上交易已经确认,通常不能直接以该笔链上转账向 Visa 或 Mastercard 提出拒付申请。
这类资金需要根据平台托管关系、接收地址、交易记录及适用法律寻找处理渠道。
商户退款、银行卡 Chargeback、卡片余额返还和托管资产追偿,是四种不同的机制。 在处理资金问题时,必须确认原始付款路径。
Wirecard 事件:发卡机构出问题,为什么多个品牌会受影响?
2020 年的 Wirecard 事件展示了底层支付机构风险的传导方式。
2020 年 6 月 26 日,英国金融行为监管局(FCA)对 Wirecard Card Solutions Limited 施加业务限制,暂停其相关受监管活动,部分客户因此无法付款或提现。6 月 29 日,FCA 同意恢复相关服务,限制于 6 月 30 日解除。8 月 28 日,Wirecard Card Solutions 宣布计划逐步结束英国受监管业务,并在此期间安排客户和产品向其他服务商迁移。
该公司是实际提供电子货币及支付服务的机构,而非所有前端卡片品牌的运营方。这说明不同品牌可能共享同一家底层服务商,一家机构的业务中断就可能影响多个卡计划。
平台进入破产或清算程序,资金还能追回吗?
一旦资金保管机构进入正式破产、清算或特别管理程序,客户资金的处理可能不再由普通客服直接决定。
用户需要确认是否已有依法指定的管理人或清算人,以及原有合同下的资金权益如何处理。
英国电子货币行业有一个可以核实的案例。
ePayments Systems Limited:谁负责处理客户资金?
2026 年 10 月 15 日,英国 FCA 发布公告,确认电子货币机构 ePayments Systems Limited(EPS) 进入特别管理程序(Special Administration)。
FCA 公告确认,Mark Boast 与 Allister Manson 已获委任为联合特别管理人,两人均来自 Opus Restructuring LLP。
根据公告,特别管理人负责处理客户针对 EPS 的申报,并在可能的情况下将资金返还客户。具体结果需要通过正式管理程序确定。
资料来源:FCA — ePayments Systems Limited Enters Special Administration。
这一案例并非加密支付卡平台停运事件,而是说明受监管电子货币机构发生严重经营问题后,客户资金处理责任如何转移。
机构进入正式管理程序后,客户通常不能再假设可以按照原有普通提现方式立即取回全部余额。
电子货币资金保障不是银行存款保险
以英国为例,符合规定的电子货币机构及支付机构,需要依照适用法规实施客户资金保障(Safeguarding)。
这类安排旨在将特定客户资金与机构自有资金区分管理,或者采用法规允许的其他保障方式,降低机构经营失败对客户资金造成的损失。
英国 FCA 的资金保障规则说明介绍了适用机构的相关义务。2026 年 5 月 7 日生效的更新规则进一步强化了客户资金记录、对账及管理要求,相关要求可参阅 FCA Handbook CASS 15。
但 safeguarding 与英国金融服务补偿计划 Financial Services Compensation Scheme(FSCS)提供的银行存款保障并不是一回事。
FCA 在消费者说明中指出,非银行支付服务商及电子货币机构的客户资金通常不享有 FSCS 存款保障,而是适用相应的客户资金保障制度。
机构倒闭后,即使相关资金受到 safeguarding 要求保护,返还仍可能需要经过资产核查、对账和法定分配程序。管理费用及资产不足等问题,也可能影响最终可返还金额。
正常运营时的电子货币法定赎回义务,与机构资不抵债后的实际偿付能力,是两个不同的问题。
例如,英国《The Electronic Money Regulations 2011》第 39 条确立了符合适用条件的电子货币按面值赎回的要求,但不能据此保证相关机构进入破产或特别管理程序后,所有持有人仍能够立即、全额获得资金返还。
上述规则针对英国适用的支付及电子货币业务。其他国家发行的加密支付卡可能适用不同制度,平台托管的加密资产也不因合作发卡机构受到监管,就自动纳入相同保障范围。
正式资金申报应该准备什么?
如果监管机构或法院已经确认进入管理、清算程序,应以指定管理人发布的要求为准。
一般需要准备以下信息:
持卡协议、账户合同及实际服务主体名称;
账户标识、卡片末四位及客户身份资料;
账户关闭或业务停止时的余额记录;
充值、兑换、提现及交易历史;
未完成退款、待结算交易和资金转移记录;
涉及加密资产的交易哈希、网络及代币信息;
已提交申报的回执、案件编号和相关通信。
申报时还应注意资金类型、计价货币、权益依据及截止日期。
如果客户同时拥有预付卡余额和平台托管加密资产,不能默认两类资产由同一管理人按同一种规则处理。
正式管理程序启动后,用户应以核实后的监管公告、法院文件和管理人通知为依据,避免继续依赖此前客服承诺的普通提现时间。
停运后,应该向谁投诉或申请资金追偿?
不同类型的资金争议,责任主体可能不同。
涉及的问题 | 应优先联系的主体 |
|---|---|
卡片尚未终止,但余额提取安排不清楚 | 品牌运营方及实际卡片发卡服务方 |
已停用卡片的历史交易退款 | 原卡片服务方、发卡机构及相关商户 |
平台托管加密资产无法提取 | 数字资产托管或平台账户服务主体 |
电子货币余额涉及正式管理程序 | 法定管理人或清算人 |
适用的支付服务投诉未获解决 | 有管辖权的金融投诉或争议处理机构 |
实际发卡机构名称通常可以从持卡协议、电子货币服务条款、正式账户文件或监管登记信息中确认。
对于仍正常经营的服务商,如果问题只是余额退还安排不明确,应先提交正式投诉。
对于已经进入法定清算或管理程序的机构,客户通常需要遵守管理人公布的资金申报流程。投诉和资产申报不是同一件事,提交普通客服工单也不必然完成债权或客户资金申报。
英国和美国有哪些正式渠道?
在英国,对于符合受理条件的电子货币及支付服务争议,可以先向相关机构投诉,再根据适用规则向 Financial Ombudsman Service 寻求处理。
该机构能够审查部分电子货币服务争议,但其相关投诉渠道不涵盖一般加密货币争议。
如果相关企业已经进入破产或特别管理程序,客户资金返还通常需要由指定管理人依法处理,不能用普通投诉渠道取代申报程序。
美国消费者金融保护局(CFPB)则设有金融产品与服务投诉入口,涵盖预付卡、资金转移、虚拟货币及相关金融服务等类别。
具体案件能否受理,取决于服务类型、法律主体和管辖范围。
无论选择哪种渠道,都应准备清楚的资金记录与合同依据,而不是仅凭平台宣传资料主张余额返还。
如何减少平台停运造成的额外损失?
除了处理已有余额,还要防止服务关闭影响其他正在进行的付款和业务。
保存完整账单。 在账户仍可访问时,导出余额记录、银行卡交易、资产兑换及链上转账信息。截图可以作为补充,但不应完全替代正式记录。
追踪待处理交易。 对酒店押金、预授权交易、商户退款和未结算款项建立清单,记录原始金额、商户和参考编号。
更新关键订阅。 使用该卡支付云服务器、域名、企业软件或其他周期性服务的用户,应及时更换支付方式。停卡导致扣款失败,并不代表商户订阅合同自动取消。
防范资产找回诈骗。 诈骗者可能冒充客服、监管人员或清算人,要求支付所谓解冻费、税费或资金验证保证金。不要通过未经核实的链接连接钱包,更不要提供助记词、私钥及一次性验证码。
FCA 在 ePayments Systems Limited 的特别管理公告中,也专门提醒客户警惕冒充机构及管理人的诈骗。
对于持有多张加密支付卡的用户,还应检查各卡实际使用的发卡机构和支付服务商。
不同品牌可能共享同一家底层机构。将支付分散到多个品牌,未必意味着底层基础设施风险已经真正分散。
常见问题
平台宣布停止发卡,现有卡片是否立即失效?
不一定。
停止新卡发行、停止存量卡消费及最终关闭账户,可能对应不同日期。应以针对现有持卡人的正式服务公告为准。
如果平台正在更换发卡机构,还需要确认旧卡在迁移期间的使用规则。
卡片余额低于最低提现金额,还能申请退还吗?
可以要求服务商说明余额处理方式,但需要区分平台的日常提现门槛与电子货币的法定赎回权。
对于符合英国《The Electronic Money Regulations 2011》第 38 条适用范围的电子货币,第 39 条规定发行机构原则上应在持有人请求时,随时按面值赎回电子货币余额。因此,普通提现渠道设置的最低金额,并不自动构成法律上的最低赎回金额。
赎回条件和费用还受到法律限制:
合同终止前: 持有人可以按照第 42 条要求全部或部分赎回。符合第 41 条条件时,发行机构可以收取已在合同中明确披露、且与实际成本相称的赎回费用。
合同终止时及终止后一年内: 对于适用第 42 条的持有人,发行机构原则上应按规定赎回全部电子货币余额,不能收取赎回费用。
合同终止超过一年后: 在符合第 41 条要求的情况下,发行机构可能收取赎回费用,但费用仍须符合合同披露和成本比例要求。
这不代表赎回权没有时间限制。第 43 条允许发行机构拒绝合同终止超过六年后提出的赎回请求。
如果机构已经进入破产或特别管理程序,持有人即使享有法定赎回请求权,实际资金返还仍可能需要经过法定申报、资产核查和分配程序,不能保证立即或全额获得偿付。
上述规定不能直接套用于所有国家的预付卡,也不自动适用于平台托管的 USDT、USDC 等加密资产。
具体法规参阅:The Electronic Money Regulations 2011 — Part 5, Regulations 38–43。
Visa 或 Mastercard 会直接赔偿倒闭平台的卡片余额吗?
通常不能直接向卡网络要求偿付平台余额。
Visa 和 Mastercard 负责银行卡网络的相关规则与交易处理体系,通常不是持卡人资金账户的直接保管方。
卡片余额返还应依据实际发卡机构、电子货币安排及合同处理。符合条件的银行卡交易争议,则应通过发卡机构按适用规则提出。
新发卡机构接替旧卡计划后,原有余额会自动转移吗?
不能默认自动转移。
卡计划迁移可能涉及新卡发行、重新签署协议、余额转移或由旧机构单独返还资金等不同安排。
用户应核实旧卡的资金责任是否已经完成转移,以及历史交易退款、争议和账户记录由谁继续管理。
即使新卡已经可以使用,也应保留旧卡记录,直到所有余额和未完成交易得到妥善处理。
资料来源
UK FCA — Wirecard Has Announced That It Is Winding Down Its Business
UK FCA — ePayments Systems Limited Enters Special Administration
UK FCA — Payment Services and Electronic Money: Our Approach
UK FCA — Safeguarding Requirements for Payment and E-Money Institutions
UK FCA Handbook — CASS 15: Payment Services and Electronic Money
Crypto.com — What Additional Details Should I Know About My Crypto.com Prepaid Card?
资料核验日期:2026 年 10 月 29 日