
在美国餐厅使用加密支付卡消费,账单明明是 80 美元,卡片却可能暂时显示 96 美元的资金占用。还有一种情况:付款时显示扣除 80 美元,过了一两天,最终交易金额变成 92 美元。
两种情况看起来都是“多扣钱”,原因却不同:前者可能涉及发卡方为小费预留余额,后者则可能是餐厅将顾客确认的小费加入了最终结算金额。
这些机制同样存在于普通 Visa、Mastercard 银行卡交易中。加密支付卡更容易让用户感到困惑,主要是因为部分产品采用预付余额,资金还可能经过稳定币充值、资产转换等环节。一笔尚未完成的餐厅交易,就可能影响卡片后续消费。
一、餐费 80 美元,为什么显示 92 或 96 美元?
美国部分提供桌边服务的餐厅,仍然采用先刷卡、后填写小费的结账方式。
顾客用餐结束后,餐厅先按餐费金额请求银行卡授权,再将签单交给顾客填写小费。商户随后把小费计入最终交易金额。这就是为什么付款通知和最终账单可能出现差额。
另一种方式是在付款前确定小费。顾客通过桌边移动 POS 或柜台终端选择小费金额,确认包含小费的总价,餐厅再向发卡机构请求授权。
Visa 在其 2025 年《交易受理设备指南》中介绍了这两类处理方式。一种是在初始授权之后加入符合规则的小费,另一种是在请求授权之前确定包含小费的总金额。
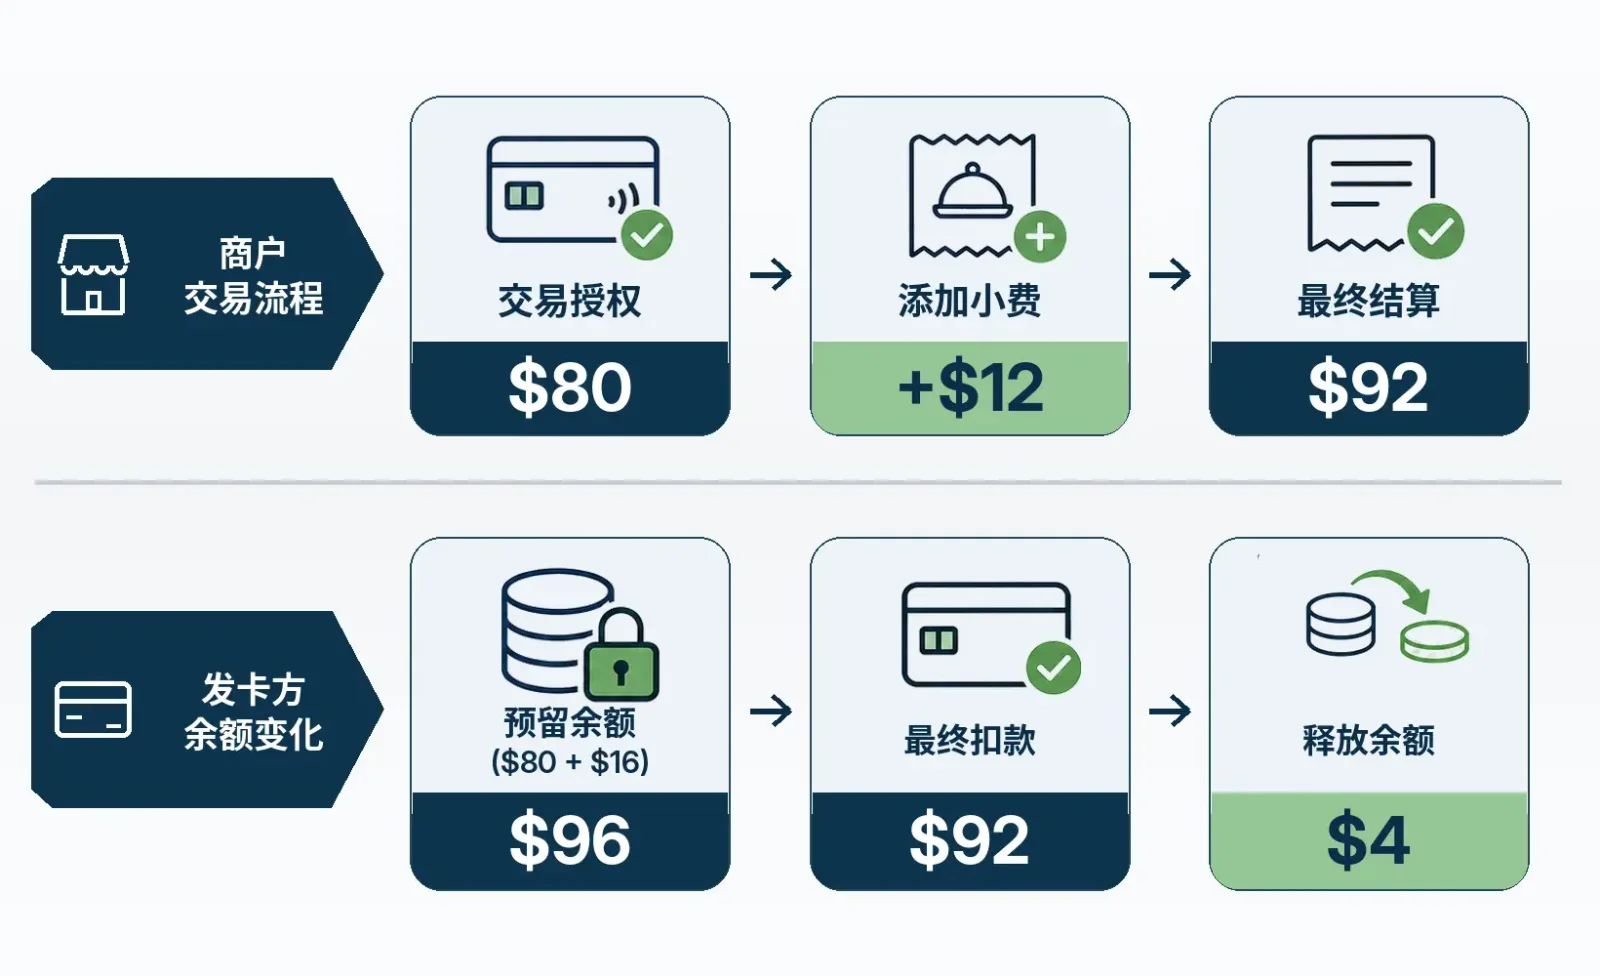
假设顾客在餐厅消费 80 美元,随后填写 12 美元小费,而发卡方为潜在小费额外预留相当于餐费 20% 的可用余额:
交易阶段 | 金额 | 实际含义 |
|---|---|---|
餐费及已计入的税费 | 80 美元 | 商户最初请求授权的金额 |
发卡方额外预留余额(假设为 20%) | 16 美元 | 为后续小费预留的资金 |
授权期间可能占用的可用余额 | 96 美元 | 暂时不可使用,不等于实际扣款 |
顾客确认的小费 | 12 美元 | 加入最终交易金额 |
商户最终清算金额 | 92 美元 | 餐费与小费合计 |
多余余额预留 | 4 美元 | 正常处理后应恢复为可用余额 |
在这个示例中,96 美元是暂时占用的余额,92 美元才是最终应付金额。多余的 4 美元应随着交易清算和发卡方的余额更新而释放。
授权金额、临时余额占用和最终清算金额,是三个需要分别核对的数字。
2026 年的卡网络规则也发生了值得关注的变化。
根据 Visa《核心规则及产品与服务规则》,自 2026 年 2 月 21 日起,美国地区指定餐饮商户类别,包括 MCC 5811(餐饮承办)、5812(餐厅)和 5814(快餐店),适用的授权与清算金额差异容差最高为 30%。部分授权等交易存在例外。
Mastercard《交易处理规则》同样允许符合条件的美国交易在授权后增加最高相当于授权金额 30% 的小费。
30% 是特定条件下的交易处理容差,不是统一的小费收费标准。
二、余额明明够,为什么加密支付卡仍会被拒付?
餐厅预留小费带来的一个实际问题是:预付卡内的可用余额即使足够支付餐费,也可能不足以完成整笔交易的授权。
如果发卡方需要为潜在小费保留额外资金,而卡片余额无法覆盖这一要求,授权就可能被拒绝。持卡人看到的是余额高于账单金额,却依然无法付款。
这不是加密支付卡特有的银行卡规则,但预付卡通常没有可以额外动用的信用额度,临时余额占用对使用体验的影响更直接。
Crypto.com 于 2026 年 7 月 20 日更新的预付卡使用说明明确提到,部分餐厅及服务类商户会因潜在小费暂时占用超过账单金额的资金。其建议是,使用 Crypto.com Prepaid Card 在餐厅付款前,确保可用余额至少比账单金额高出 20%。
Crypto.com 同时说明,商户及平台都可能进行高于实际消费额的预授权,超出最终结算金额的资金将在交易完成后释放。
不同产品的可用资金也有本质区别。预付卡主要依赖卡内余额,借记卡取决于关联账户可用资金,而信用卡通常依据剩余信用额度及发卡方授权条件判断。
对于使用 USDT、USDC 等稳定币充值的加密支付卡,还存在另一层资金状态问题。
用户在平台持有足够的稳定币,不等于这些资产已经成为银行卡授权时可以动用的余额。充值可能仍在确认或划转过程中;有些产品要求先将资产转换并转入卡账户,也有产品采用消费时转换或抵押授信机制。
因此,付款失败时,除了检查卡片余额,还应确认资金是否已经进入卡计划认可的可用状态。
对于经常在海外消费的用户,预授权政策的透明度比单纯比较开卡费、充值费更有实际意义。一款卡如果没有清楚说明餐饮交易可能预留多少余额、如何展示资金占用,以及何时恢复可用余额,用户就很难提前判断需要准备多少资金。
这属于产品的信息透明度问题,与餐厅正常执行银行卡授权规则的行为无关。
三、刷实体卡、手机钱包和线上点餐有什么区别?
餐饮付款方式会影响小费进入授权金额的时间,也会影响商户能否在授权后调整交易金额。
在传统桌边签单模式下,顾客可能先完成餐费授权,再在签单上填写小费。商户随后按照适用规则调整结算金额。
使用桌边移动 POS 时,顾客通常可以在确认付款前选择小费。终端显示餐费、税费及小费,商户再按照顾客确认的总金额发起授权。
使用 Apple Pay 或 Google Wallet 完成感应支付时,持卡人验证和支付凭证的处理方式有所不同。小费能否在授权后调整,取决于卡网络规则和交易类型。
例如,Mastercard 2026 年的美国地区规则对美国发行的 Mastercard 卡作出明确区分:部分交易需要在授权请求中包含小费,部分符合条件的交易允许后续增加小费。传统签单模式下的处理办法,不适用于所有感应支付交易。
这也解释了为什么同一家餐厅,传统签单和感应支付可能采用不同的小费流程。
线上点餐也有自身特点。
如果外卖平台或餐厅应用要求用户在提交订单前确定小费,授权金额通常可以直接包含该笔费用。若应用允许订单完成后调整小费,则可能涉及额外授权、后续扣款或平台支持的其他处理方式。
同一张加密支付卡,在餐厅柜台、桌边终端和线上点餐时,可能出现不同的授权与结算记录。造成差异的往往是交易类型和商户收款系统,而非加密资产本身的支付机制。
四、如何判断是正常冻结还是异常扣款?
出现扣款差额后,最有效的核查方法是先看交易状态,再对照餐厅收据。
卡片应用通常会使用 Pending、Authorized、Posted 或 Settled 等状态描述交易。不同平台的名称可能不同,但大致可以区分为授权处理中和已经完成入账的交易。
Pending 或 Authorized 通常反映尚未完成最终入账的授权记录;Posted 或 Settled 则通常表示交易已经进入正式入账或结算状态。
如果原来的授权记录尚未消失,同时又出现了最终入账记录,先检查两笔记录是否属于同一笔消费。不能仅凭界面上同时显示两条金额,就将它们相加认定为重复扣款。
判断资金是否真正多扣,应观察可用余额是否恢复。
授权冻结(Authorization Hold)占用的是暂时不可使用的资金。商户提交最终交易后,发卡方会根据结算结果调整余额;原有授权也可能需要经过匹配、撤销或到期处理才能完全释放。
这通常不表现为一笔独立退款。
退款(Refund)针对的是已经发生的扣款,由商户发起资金返还。授权释放则处理尚未正式扣除或不再需要保留的资金。两种流程的交易记录和处理时间可能不同。
如果交易已经完成入账,而金额确实高于顾客确认的数额,就应核对收据中的收费项目。
美国餐厅账单可能同时出现税费、Service Charge(服务费)、Gratuity(小费或酬金)以及顾客自行填写的额外小费。
这些名称需要结合实际收费方式理解。餐厅预先加入的强制服务费,与顾客自愿填写的小费性质不同;即使账单使用 Gratuity 一词,应检查它是否属于自动收取、能否由顾客选择或修改。已经收取服务费的餐厅,还可能单独提供自愿小费栏。
跨境付款则需要再区分货币兑换造成的差额。
例如,餐厅以欧元完成交易,卡片账户以美元记账,最终显示金额可能包含银行卡网络汇率变化、发卡方外汇费用,或加密资产转换产生的成本。
商户实际收取的餐费和小费,先根据原币收据核对;外汇及资产转换费用则根据卡片交易明细和收费规则另行检查。将两类差额混在一起,很容易误判为餐厅多收了小费。
如果最终金额仍无法解释,持卡人应保留完整收据、小费签单或终端确认记录,以及卡片交易截图。可以先要求商户核对实际提交的结算金额;若发现重复入账、未经同意增加小费或其他无法解决的差额,再向发卡机构或卡片平台提出交易争议。
授权长时间未释放,应直接向发卡方查询对应交易状态,而不是等待商户提供一笔并不存在的退款。
对于加密支付卡,交易记录能否清楚区分授权、余额预留、最终入账和货币转换,是判断产品可靠性的重要依据。临时占用的资金最终可以恢复使用,并不能消除授权期间余额不足、交易失败和记录不透明带来的问题。
判断餐厅是否真正多扣款,最终要回到三项金额:顾客实际同意支付多少、授权期间暂时占用了多少余额,以及商户最终完成了多少金额的清算。