
BIN(Bank Identification Number,发卡行标识码)BIN服务是一种通过对BIN进行管理,并提供外部查询用于识别和判断卡所属银行、卡组织、卡级别的支持服务。
我们看身边的银行卡或U卡,每张卡的卡号都是唯一的,且由三类属性构成:发卡行标识码、发卡行自定义位、检验码。
具体结构如下。
第1~6位是xxxxxx,这就是这银行借记卡的BIN。62开头的银行卡是银联卡,这意味着这个卡号是银联作为卡组分配给招商银行的BIN。
第7~15位为发卡行自定义位,这里的XXXXXXXX就是招商银行分配给某个用户,用于识别不同卡、不同用户的标识。
最后一位(第16位)为检验码,用于验证此卡为真实卡、有效卡,比如应用Luhn算法进行验证。
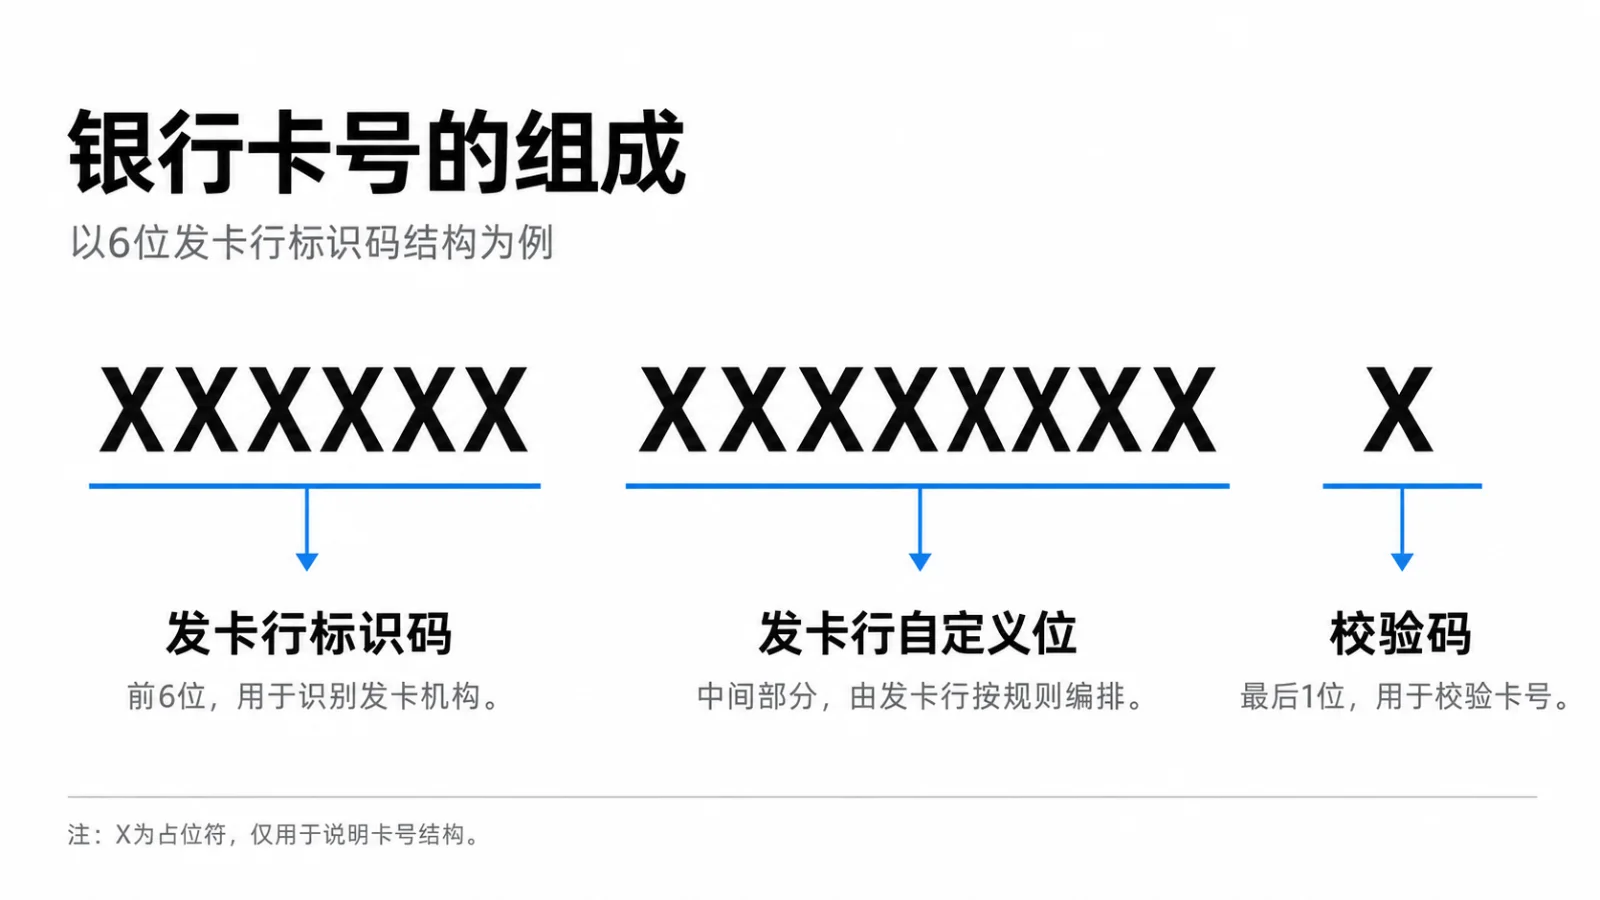
在上图所示卡号的构成中,BIN是基础,是最为重要的构成,用于识别出一张卡的所属银行。
通过BIN不仅可以知道一张卡是由哪家银行发行的,还可以知道卡类型、卡种,这就是为什么大家在一些网站进行支付或者绑卡输入银行卡号时,只输入前几位数字,网站就显示了具体的银行卡名称。
BIN一般由6位数字组成。2014年年底,国际标准化组织(ISO)已经将BIN由6位数字调整到8位数字。目前绝大部分国内银行卡的BIN码是6位。
BIN第1位为发卡行业标识号(Major Industry Identifier,MII),代表的是发卡机构所属行业。不同MII代表的行业,如下图:
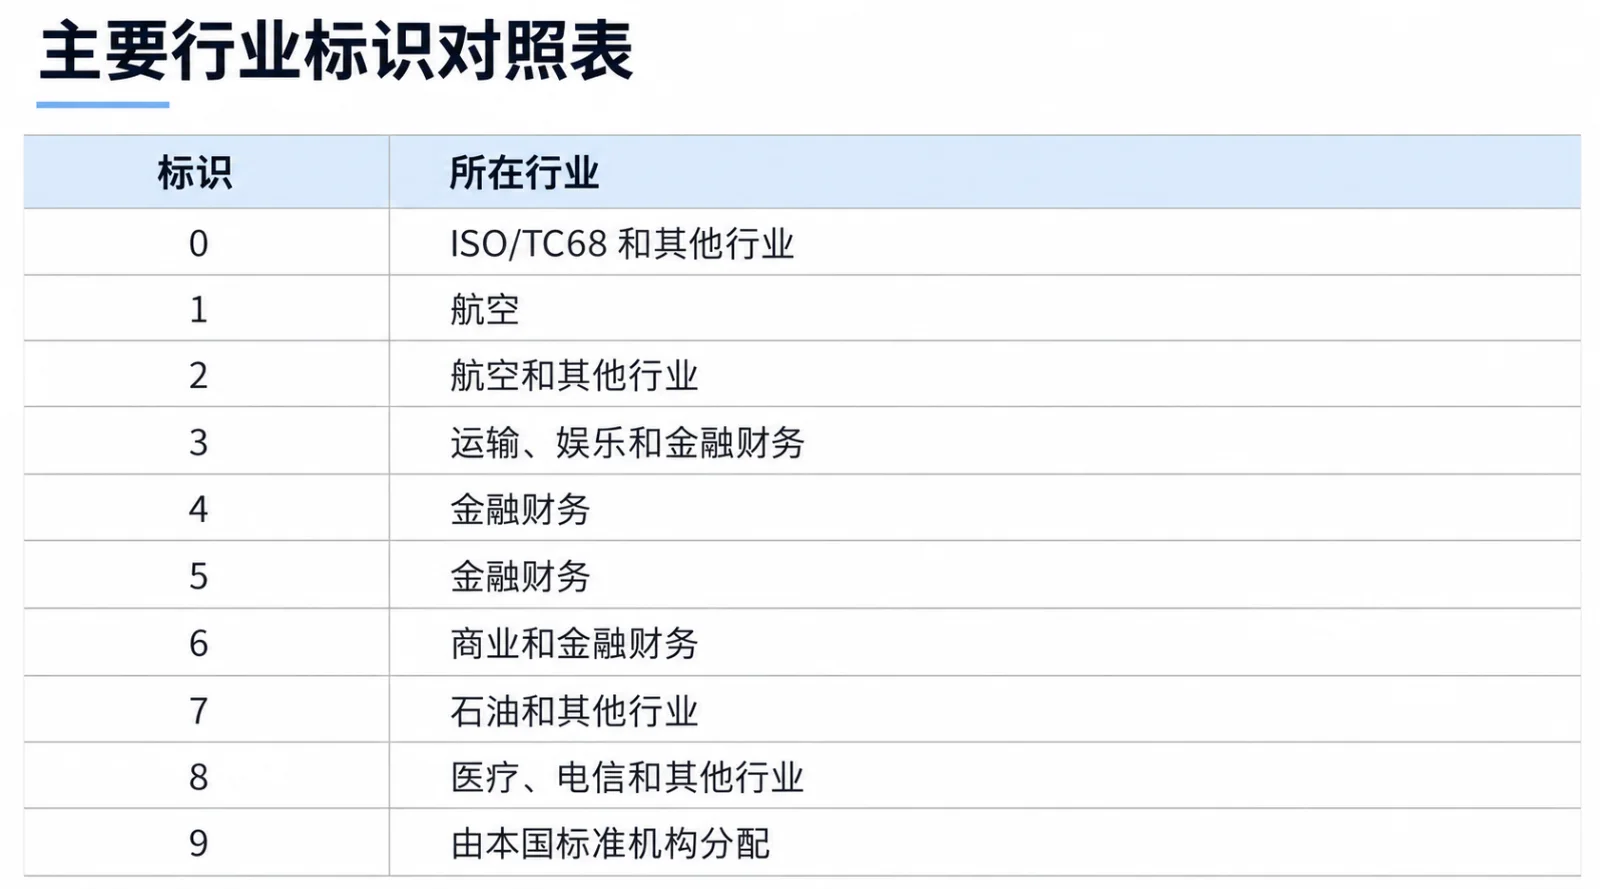
在中国银联建立之前,我国各银行发行的银行卡基本只能在国内使用,因为其不符合国际标准,或者是按照上图所列举的具体情况——由本国标准机构分配,发行的大多数为9开头的卡号。
现在已经很少见到9开头的卡号,但这类卡在当初是有历史意义的。为了推动国家的“金卡工程”,实现全国的银行卡业务规范和标准统一,中国人民银行在2000年特别发布342号文《中国人民银行关于颁布〈银行卡发卡行标识代码及卡号〉和〈银行卡磁条信息格式和使用规范〉两项行业标准的通知》,其中规定发卡行标识码第一位固定为9。
在2000年342号文颁布后,因为标准的建立与规范,国内银行卡互联互通发展迅速。到2001年年底,全国银行卡发行量已经达到3.83亿张,特约商户超过15万家,POS终端21.8万台,ATM 3.8万台,当年交易总金额达到8.43万亿元,银行卡消费占社会商品零售额的比重提高到了2.7%。这些数据表明,社会对银行卡的接受程度越来越高,银行卡使用更为广泛。342号文在当时的历史背景下意义重大。
BIN由国际标准化组织(International Organization for Standardization,ISO)分配给各从事跨行转接交换的银行卡组织,再由卡组织分配给各组织内银行如下图:
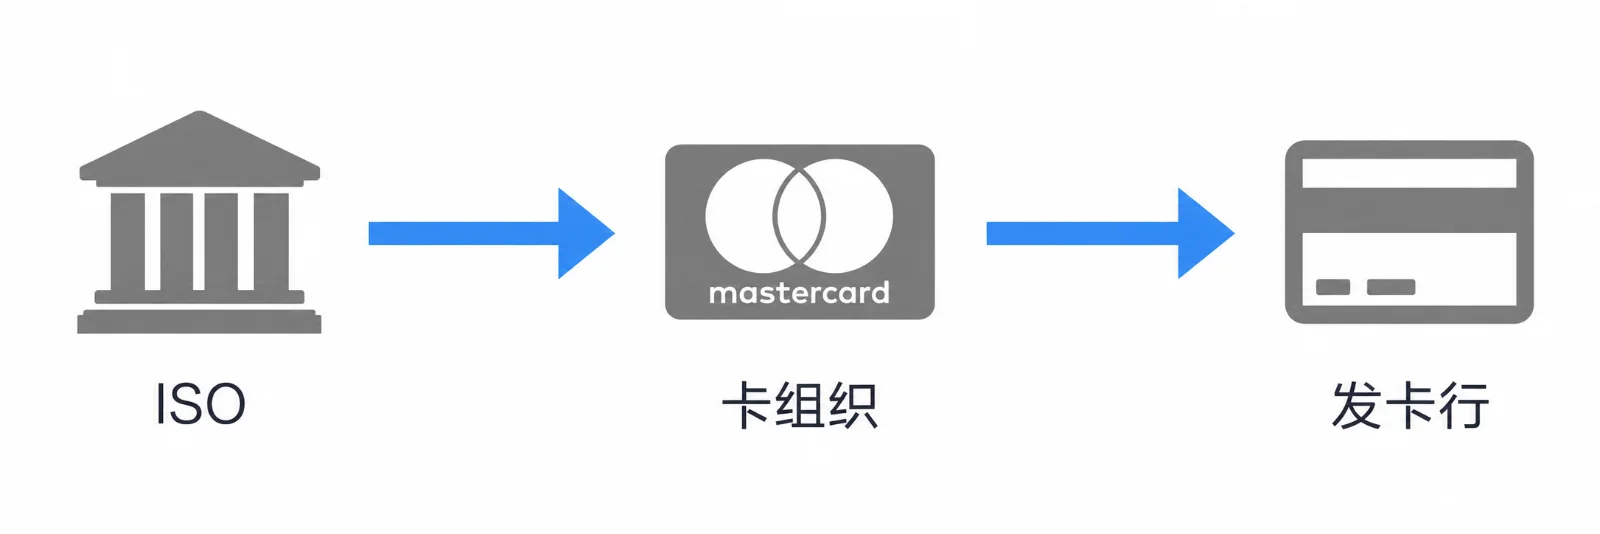
在2002年之前,中国是没有卡组织的,银行卡只能在中国境内使用,国际支付银行卡大多是使用Visa、Mastercard、JCB、美国运通等卡组织的银行卡。
2002年3月,经过国务院同意,中国人民银行批准设立了中国银联(简称“银联”)。银联有很多职能,其中有一项是统一银行卡跨行技术标准和业务规范,实现系统间互联互通和资源共享,保证银行卡跨行、跨地区和跨境的使用。
这样的目标与职能促使银联在2003年8月推出“62”BIN的银联标准卡,并在日后逐步实现中国境内银行发行的内卡均为统一标准银行卡,也就是62开头。银联也成为BIN注册机构,中国境内的银行在发行卡时需要向银联提出BIN分配申请。
银联标准卡62的BIN不仅是中国规范的统一,也是中国银行卡由国内可用走向国际通用的一步。银联按照ISO国际标准进行申请,由ISO分配给银联以62开头的BIN,银联根据ISO分配BIN进行再分配,分配给各发卡行。至此,国际有了六大卡组织:中国银联股份有限公司(UnionPay)、万事达卡国际卡组织(Mastercard)、维萨国际卡组织(Visa)、美国运通国际股份有限公司(AE)、日本国际信用卡公司(JCB)和大莱信用卡有限公司(Diners Club)。按照ISO分配情况,这些卡组织的BIN如下图:
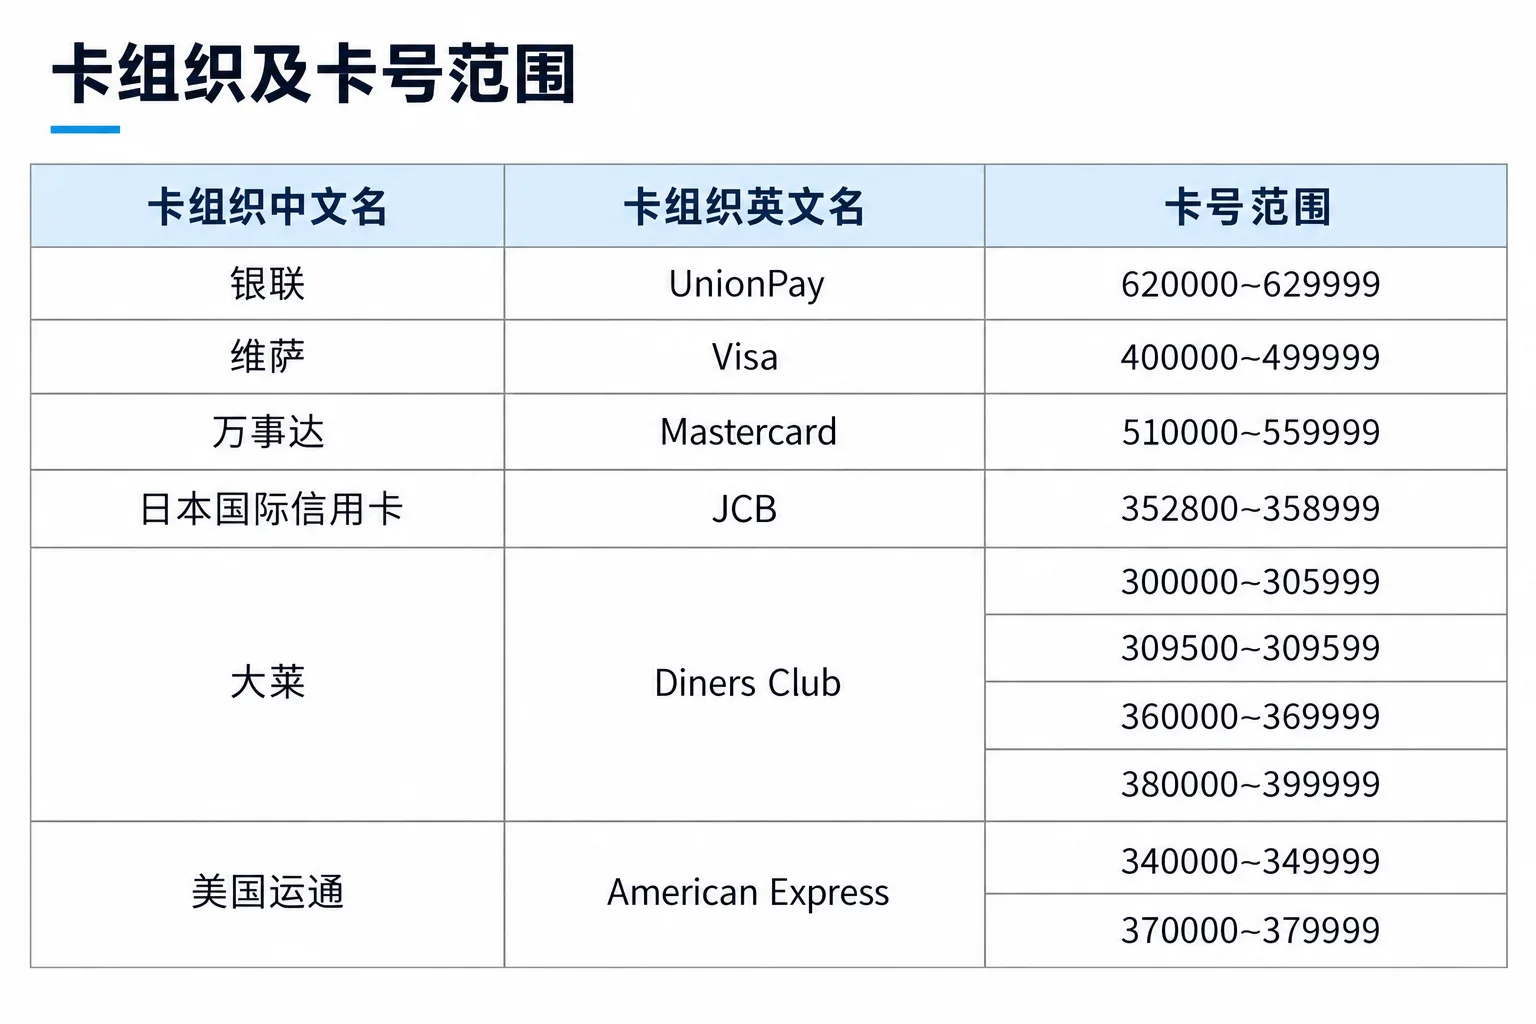
每一张银行卡的诞生,标准流程是发卡行向对应卡组织申请对应BIN,而卡组织的BIN由ISO分配。发卡行拿到对应BIN后再去生成卡号,发给持卡人。
但是现在做U卡的很多机构,平台搞到一个商务卡BIN,然后把成千上万个散户(无论你是炒币的还是做灰产的),在系统后台全部包装成这个空壳公司的"雇员"。这就是为什么很多U卡声称"免KYC"或者审核极快。因为在Visa/Mastercard的系统里,这被伪装成了企业内部支出,从而绕过了对个人用户的反洗钱监管。