
申请加密支付卡时,应该先开通虚拟卡,还是额外付费申请实体卡?
如果主要用于 ChatGPT、Netflix 等线上订阅,或者跨境购物,虚拟卡通常已经足够。支持 Apple Pay 或 Google Wallet 的虚拟卡,还可以满足不少线下消费需求。如果经常出国旅行,需要从 ATM 提取现金,或希望在手机无法使用时仍能刷卡付款,实体卡就更有价值。
但实体卡并不是虚拟卡的全面升级。即使印有 Visa 或 Mastercard 标识,也未必一定支持 ATM 取现、酒店押金或租车预授权。
选择哪一种卡,关键要看实体卡能否增加自己实际需要的支付能力,以及为此要多付出多少成本。
一、虚拟卡与实体卡有什么不同?
虚拟加密支付卡以数字形式提供卡号、有效期和安全码(CVV/CVC)。用户完成申请后,可以通过 App 查看卡片信息,用于线上购物、软件订阅及其他网络支付。
实体卡则具有实际的卡片载体,可以根据产品设计,通过 EMV 芯片、非接触式感应或其他受支持的方式,在实体商户的支付终端上使用。
两者的区别主要在于支付凭证的形态和使用方式,而不是资金来源或金融产品性质。
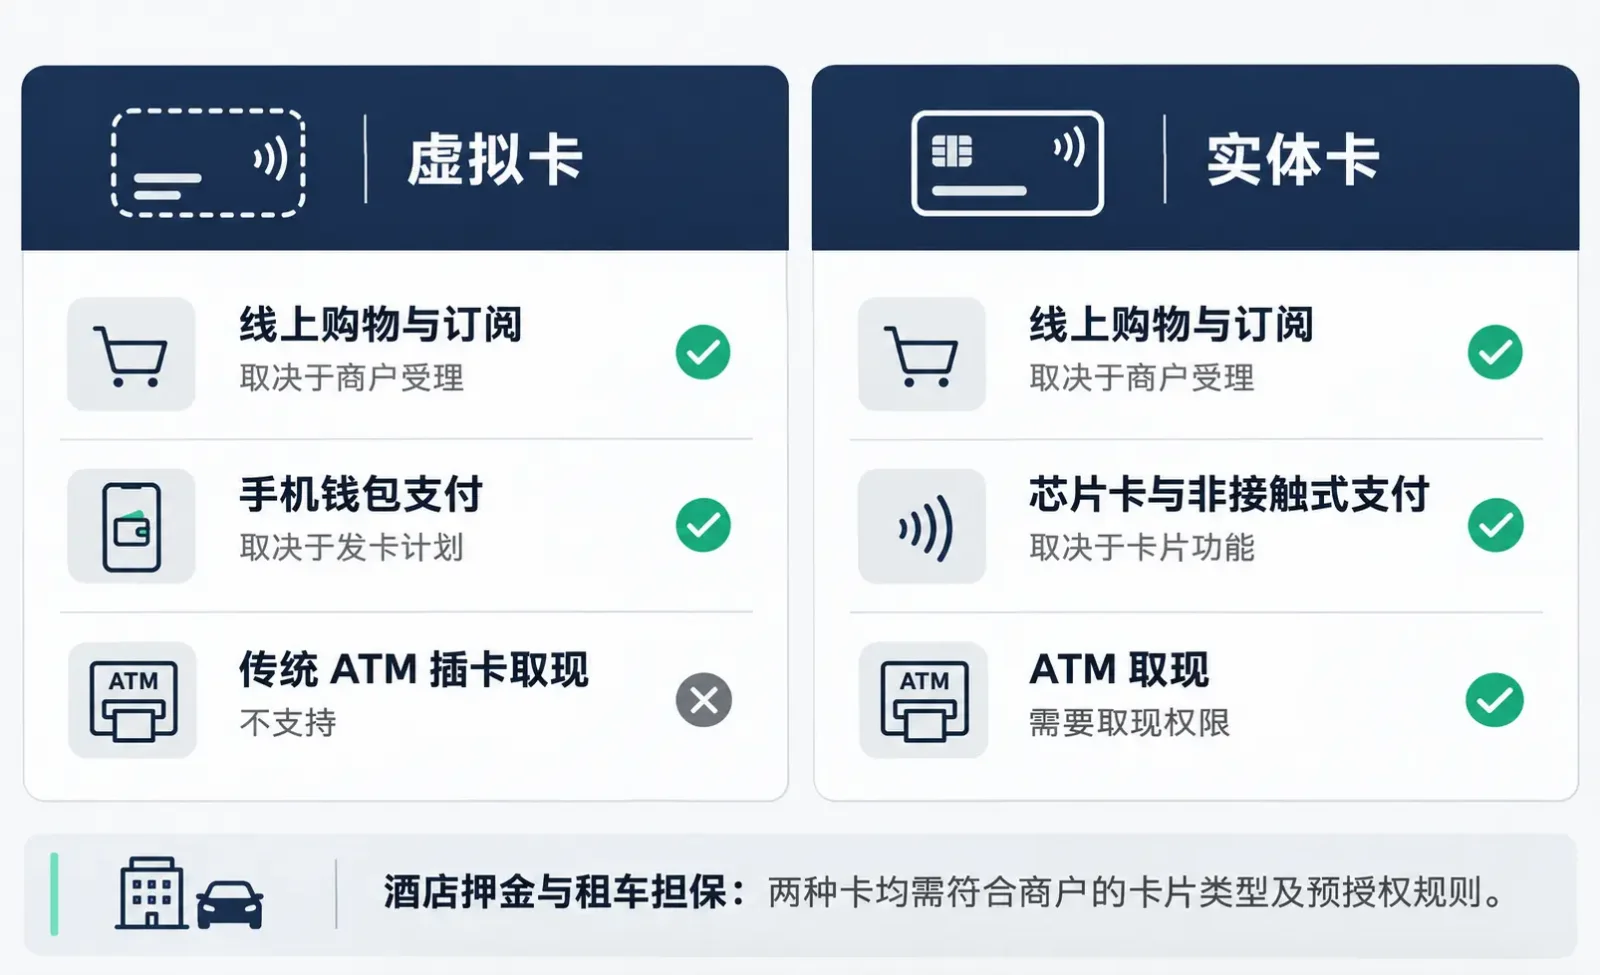
比较维度 | 虚拟卡 | 实体卡 |
|---|---|---|
线上购物与订阅 | 支持符合规则的网络交易 | 同样可以支持 |
实体商户消费 | 可通过兼容的手机钱包支付 | 可使用受支持的物理卡交易方式 |
Apple Pay / Google Wallet | 取决于发卡计划 | 同样取决于发卡计划 |
ATM 取现 | 传统插卡取现不可用,特殊无卡取现另论 | 需要取现权限、PIN 和兼容的 ATM |
取得成本 | 通常无需制卡、配送费用 | 可能涉及发行、配送和会员费用 |
遗失风险 | 无实体卡遗失风险 | 存在卡片遗失、被盗风险 |
地区限制 | 受申请资格和发行地区限制 | 还要考虑实体卡配送范围 |
这里有一个容易混淆的概念:虚拟卡、实体卡描述的是卡片形态;借记卡、预付卡和信用卡描述的是金融产品性质。
虚拟卡可以是借记卡、预付卡或信用卡的数字支付凭证,实体卡也一样。即使使用 USDT、USDC 等加密资产充值,申请实体卡也不会改变原有产品的金融属性。
同一个加密卡项目可能让两种卡片共享余额和交易限额,也可能采用不同卡号或独立的卡片计划。
以 Crypto.com 预付卡为例,用户可以在符合申请条件后先获得虚拟卡,再申请实体卡。根据其官方虚拟卡说明,实体卡激活后,虚拟卡的有效期和 CVV 会同步更新。原先绑定旧卡信息的商户可能需要重新更新支付资料。
二、费用怎么比较?实体卡贵在哪里?
虚拟卡不需要制作和邮寄实体卡片,取得成本一般较低。实体卡可能额外收取发行费、配送费、补卡费,部分产品还要求升级会员或锁定一定数量的资产。
不过,一次性开卡费用未必是长期使用中最大的支出。
真正可能长期影响使用成本的,是数字资产入金、资产兑换、跨币种消费、账户维护和现金提取等环节。如果虚拟卡与实体卡使用相同的账户和费率计划,这些费用往往并无区别。
以 Crypto.com 美国预付卡为例
Crypto.com 于 2026 年 9 月 1 日更新的美国预付 Visa 卡官方费率表列明:
Midnight 等级的实体卡发行费为 4.99 美元。
使用借记卡充值,手续费为 1%。
Midnight、Ruby、Jade 和 Indigo 等级的非美元消费及 ATM 取现,适用 3% 的外币交易费。
超过相应月度免费 ATM 取现额度的部分,收取 2% 的取现费;ATM 运营方还可能另外收费。
假设用户每月进行等值 1,000 美元的非美元消费,全部交易均适用 3% 的外币交易费,那么一年累计费用为 360 美元。相比之下,4.99 美元的实体卡发行费对总成本的影响很小。
这笔 360 美元是跨币种消费产生的长期使用成本示例,并不是申请实体卡额外增加的费用。在共享相同费率计划的情况下,虚拟卡也会承担这笔成本。
另外,使用加密资产充值时,还要考虑平台兑换报价与市场价格之间的差额。即使没有单独列出充值手续费,兑换价差也可能形成实际支出。
比较两种卡片时,合理的方式是将费用分成两部分:
共同使用成本: 入金、资产兑换、跨币种消费、账户维护等,两种卡可能都要承担。
实体卡增量成本: 制卡、配送、实体卡专属会员要求、补卡,以及因增加 ATM 取现等使用场景而产生的相关费用。
虚拟卡和实体卡的费用,应先算清两者共同承担的使用成本,再看实体卡额外增加了多少支出,以及这些支出能换来什么功能。
三、线上订阅与手机钱包:虚拟卡能满足哪些需求?
对于主要支付 AI 服务、软件订阅和跨境电商订单的用户,实体卡的芯片和物理刷卡功能几乎没有用处。选择虚拟卡,主要关注它能否被目标商户接受,以及能否稳定完成后续扣费。
能支付一次,是否支持长期订阅
一张虚拟卡能够在电商网站完成单次付款,不一定适合 ChatGPT、云服务器、流媒体等其他自动续费服务。
商户可能结合发卡国家、卡片类型、BIN(银行卡识别号码)、账单地址及交易风险决定是否接受付款。部分预付卡还存在周期性扣费限制。
Mastercard 在加拿大官方常见问题中明确指出,部分预付卡虽然能够完成单次支付,却无法注册为定期账单的付款方式。这里讨论的是预付卡的使用限制,并非虚拟卡普遍不支持订阅。
另一个影响线上支付成功率的环节是 3D Secure(3DS)。
3DS 是银行卡网络支付中的持卡人身份认证机制。交易需要额外验证时,发卡机构可能要求用户通过短信验证码、App 确认等方式完成认证。
但认证成功与付款获批是两回事。
根据 Visa 的 3DS 技术说明,身份认证用于验证持卡人身份,交易授权则由发卡机构结合余额、账户状态和风险规则决定。即使通过 3DS,交易仍可能被拒绝。
对用户来说,3DS 的支持情况主要取决于发卡机构、卡片计划及认证系统,与是否持有实体卡没有直接关系。
因此,如果目的是长期支付线上订阅,优先选择能够支持目标商户、周期性扣费和必要身份认证的卡片。单纯增加实体卡,不能解决这些支付兼容性问题。
手机钱包缩小了虚拟卡与实体卡的差距
过去,虚拟卡与实体卡最明显的区别之一,是能否在实体商户付款。
Apple Pay、Google Wallet 等手机钱包的普及,已经改变了这种界限。用户可以通过手机或智能手表,在接受相应非接触式支付的商户完成交易。
这意味着,一张没有实体载体的卡片,也可能满足超市、餐厅、便利店等日常线下消费需求。
不过,支持手机钱包并不是所有加密支付卡的标准功能。
Apple 的官方说明要求卡片来自参与 Apple Pay 的发卡机构,商户终端也必须接受相应支付网络及非接触式交易。Google 同样要求发卡机构明确支持 Google Wallet,并满足设备与所在地区的使用条件。
这种差异在同一品牌的不同发行地区之间也可能出现。例如,Crypto.com 的虚拟卡说明列明,美国发行的相关虚拟卡支持 Apple Pay、Samsung Pay 和 Google Pay;新加坡发行的相关虚拟卡则列明支持 Google Pay。澳大利亚、欧盟和加拿大发行的相关虚拟卡也有各自的兼容范围。
所以,看到产品宣传支持 Apple Pay 或 Google Pay,还要进一步确认所申请的发行地区和卡片计划是否包含这项功能。
对生活在非接触式银行卡支付普及地区、又习惯使用手机钱包的用户而言,虚拟卡可能已经覆盖大部分日常购物需求。
但在需要插入芯片卡、输入 PIN,或者商户终端不兼容手机钱包的场景,实体卡仍然具有优势。
四、旅行支付:ATM、酒店押金与实体卡备用
旅行是实体卡更容易体现价值的场景,但现金提取、酒店担保和日常刷卡消费,对银行卡的要求并不相同。
ATM 取现:实体卡有优势,但必须具备取现权限
传统 ATM 主要依靠实体卡及 PIN 等认证方式完成现金提取。部分设备支持无卡取现或非接触式取现,但不是所有绑定手机钱包的虚拟卡都能使用这些功能。
实体卡也不是有 Visa 或 Mastercard 标识就一定可以取现。
实体卡能否取现,取决于发卡计划是否开放现金提取功能。
申请前应确认取现权限、每日和每月限额、超额手续费,以及目的地 ATM 对相应卡片的支持情况。
还要考虑 ATM 运营方单独收取的手续费,以及货币转换带来的成本。即使发卡机构提供一定的免费取现额度,也不意味着每次取现都完全免费。
酒店押金和租车担保:实体预付卡不能替代信用卡
旅行中,一个常见误解是:只要拥有实体 Visa 或 Mastercard 加密支付卡,就能顺利用它支付酒店押金或租车担保。
实际情况要复杂得多。
商户可能在入住或提车时进行预授权,暂时冻结一笔资金,用于覆盖房费、租金、押金或其他潜在费用。最终结算后,再调整或释放被占用的金额。
问题在于,商户是否接受预授权担保,不仅取决于卡片形态,还取决于卡片的金融产品类型。
Mastercard 加拿大的官方预付卡说明指出,酒店和租车公司可能要求使用信用卡完成预订,即使预付卡可以用于最终结算,也未必能够满足酒店或租车公司的押金要求。
这对加密支付卡尤其重要。许多产品采用预充值模式,用户必须提前准备足够的可用余额。
Crypto.com 的预授权说明提到,酒店、租车公司及部分加油站可能预授权高于实际消费的金额。在交易最终结算前,被占用的余额无法用于其他支付。
例如,酒店最终房费为 500 美元,但入住时要求冻结 700 美元。如果卡片只有 550 美元可用余额,即使足以支付房费,也无法完成预授权。
计划使用加密支付卡预订酒店或租车时,最好事先向商户确认是否接受对应类型的卡片、是否要求出示实体卡,以及押金金额和释放规则。
实体卡作为旅行备用,有多大价值?
实体卡还有一个直接的优势:当手机遗失、电量耗尽、设备损坏或移动钱包无法使用时,用户仍有机会通过实体卡完成付款。
不过,这种备用能力只解决了支付设备或凭证不可用的问题。
如果虚拟卡和实体卡属于同一发卡计划,共享资金账户及风控状态,账户被冻结、余额不足或平台暂停服务时,两张卡可能同时失效。
五、安全与资金保障:两张卡是否真的更安全?
虚拟卡没有物理载体,不存在实体卡遗失或被直接盗取的问题。部分产品还允许用户在 App 内冻结、删除或更换虚拟卡信息,管理相对方便。
但虚拟卡仍然可能因商户数据泄露、钓鱼网站、设备入侵或账户凭证外泄,发生未经授权的交易。
实体卡在兼容的交易环境中可以利用 EMV 芯片等安全机制提供保护,同时也面临遗失、被盗以及卡片信息泄露等风险。
不过,对加密支付卡而言,卡片支付安全只是需要考虑的一部分。
如果用户将 USDT 等数字资产存入平台托管账户,资金安全还取决于平台的资产管理方式、资金隔离安排、兑付能力、账户冻结政策,以及合作发卡机构能否持续提供服务。
无论持有虚拟卡还是实体卡,都可能面临相同的平台运营风险。实体卡不会因为有一张实际的塑料卡片,就获得额外的资金保障。
用户应关注的是发生问题后的处理能力:能否即时冻结卡片,是否支持更换卡号,退款如何返回,争议交易由谁处理,以及补卡或更换支付凭证后是否会影响原有订阅。
这些规则往往比卡片本身是否容易遗失,更能影响出现异常交易时的实际损失和处理成本。
六、不同需求怎么选?申请前需要确认什么?
大多数用户并不需要同时申请两种卡。先确定实际用途,再比较具体产品的功能与费用,通常比按照卡片形态筛选更有效。
主要用于 AI 服务、软件订阅和跨境购物:优先考虑虚拟卡。
重点是目标商户的受理情况、周期性扣费、3DS 认证和长期成本。如果虚拟卡能够稳定完成这些交易,实体卡的收益有限。
主要用于日常线下消费:先确认手机钱包兼容性。
如果虚拟卡可以加入当地可用的 Apple Pay 或 Google Wallet,而常去商户普遍支持非接触式支付,就不必急于申请实体卡。只有经常需要独立的物理卡交易方式时,实体卡的优势才会显现。
经常出国旅行或需要提取现金:实体卡更值得考虑。
重点查看 ATM 权限、PIN、取现限额、跨币种费用及目的地的受理条件。如果还需要酒店押金和租车担保,最好另备符合商户要求的银行卡,尤其是信用卡。
希望同时持有两种卡:先确认它们是否真正互补。
虚拟卡负责线上订阅和手机钱包支付,实体卡负责 ATM 取现及手机不可用时的线下消费,这是一种合理分工。如果两者实际支付能力基本重合,却需要额外支付会员费或锁定资产,同时持有的意义就不大。
正式申请前,建议核对以下五项:
申请资格: 居住地、身份证件及 KYC 要求是否符合对应发卡计划?实体卡能否配送至所在地?
支付兼容性: 是否支持常用线上商户、周期性扣费、3DS,以及自己所在地区的 Apple Pay 或 Google Wallet?
实体卡功能: 是否开放 ATM 取现、芯片卡交易和 PIN 功能?相关限额及适用地区有哪些限制?
完整费用: 入金、数字资产兑换、外币交易、ATM 取现、会员、实体卡发行、配送及补卡分别需要多少费用?是否存在闲置费或资产锁定要求?
账户与风险处理: 两种卡是否共享余额、限额和冻结状态?出现退款、争议交易、卡片更换或账户受限时如何处理?
可以通过 UCardRadar 的加密支付卡数据库比较相关产品,再对照发卡机构的官方费率和服务条款确认。
实体卡是否值得申请,看它能否解决虚拟卡无法完成、而自己确实会遇到的支付需求。对于以线上消费为主的用户,选好一张稳定、兼容性合适且费用透明的虚拟卡更有实际意义。