
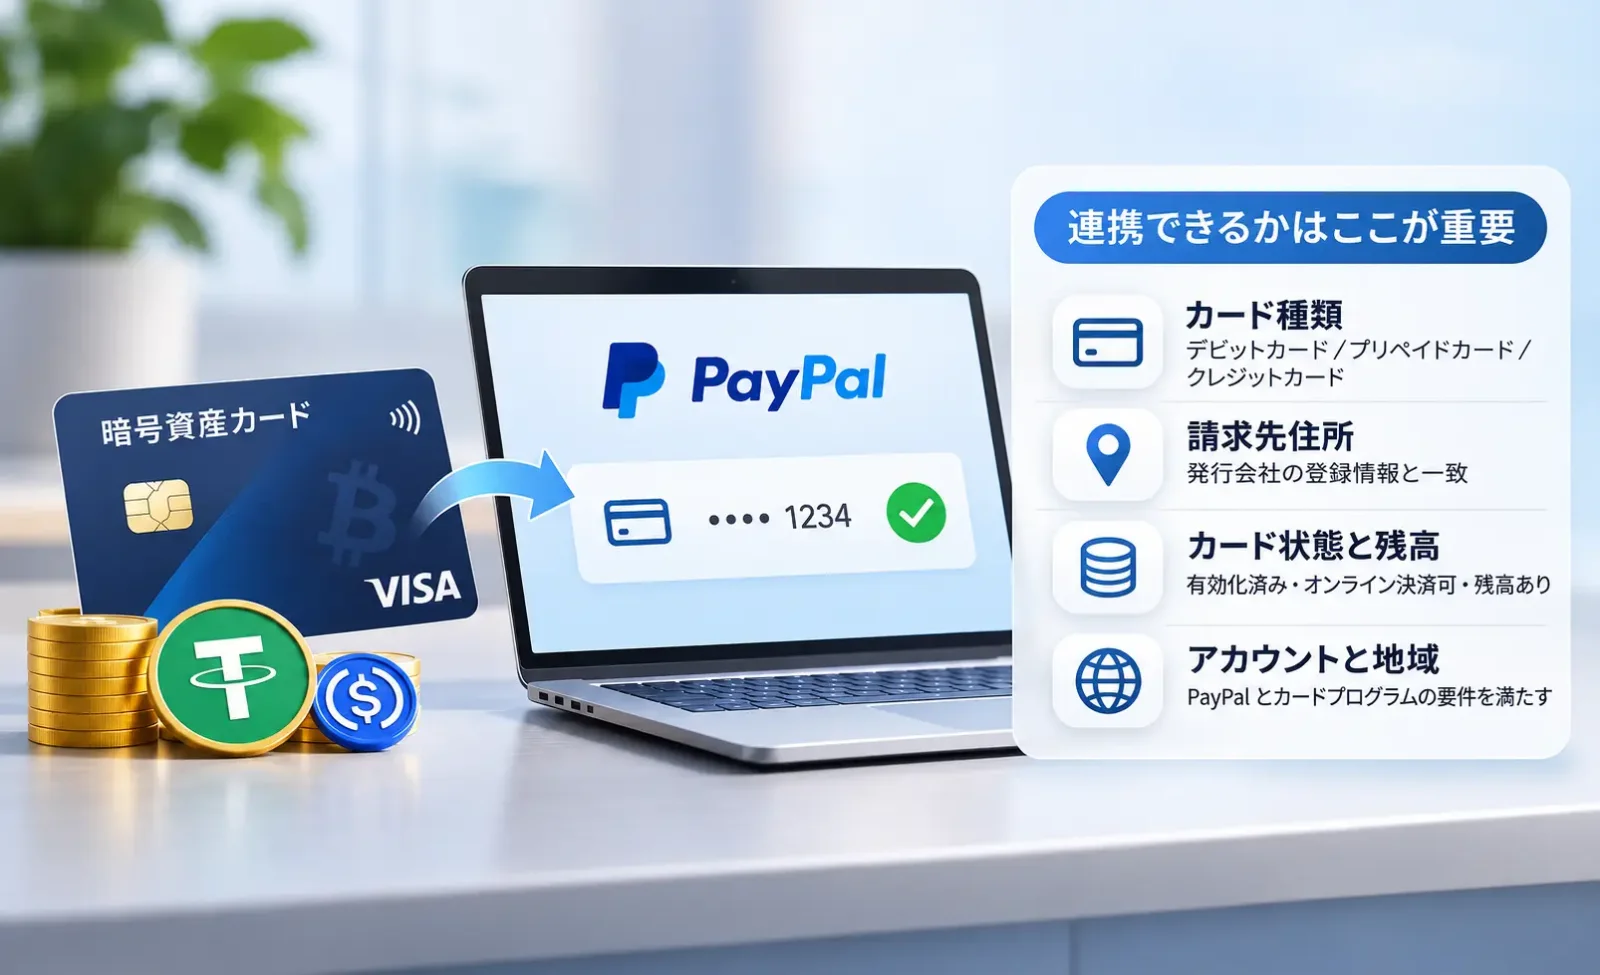
暗号資産決済カードをPayPalに登録できる場合はあるが、実際に登録できるかどうかは、カードの種類、発行プログラム、PayPalアカウントの国・地域、認証結果によって異なる。 VisaやMastercardなどの国際カードネットワークを通じて発行された暗号資産決済カードは、通常の決済カードと同様にPayPalへの登録を試すことができる。USDTやUSDCなどのステーブルコインでチャージする仕組み自体は、PayPalがカードの利用資格を判断する基準ではない。
米国PayPalの公式ヘルプセンターによると、Visa、Mastercard、Discover、Diners Club、American Expressなどのネットワークに対応したカードが利用可能で、条件を満たすプリペイドカードも含まれる。ただし、同じカードネットワークでも、発行会社やカードプログラムによって認められる取引は異なる。カードにVisaやMastercardのロゴが付いているだけで、その暗号資産決済カードがPayPalに対応しているとは判断できない。
特に、カードの登録、カード確認手続きの完了、加盟店への実際の支払いは区別する必要がある。PayPalウォレットに保存済みのカードであっても、購入手続き、自動更新時の請求、特定の加盟店での取引が拒否される場合がある。
暗号資産決済カードはPayPalに登録できる?
PayPalに登録したカードで支払う場合、基礎となる取引は通常、カード決済として処理される。例えば、USDCを入金し、米ドル建ての利用可能残高に換算できるカードでは、利用者がPayPalに登録するのはカードの決済情報である。入金、交換、残高管理は主にカードサービス提供会社とその提携先が担う。
カードの種類によっても利用条件は異なる。
デビットカード(Debit Card): 通常は紐づく口座の利用可能資金から支払う。対象となるオンライン取引や認証のためのオーソリゼーションが許可されている必要がある。
プリペイドカード(Prepaid Card): 事前のチャージ、または決済に利用できる残高の確保が必要となる。PayPalは一部の市場でプリペイドカードに対応しているが、個々のカードプログラムが登録や支払いを制限している場合もある。
暗号資産関連のクレジットカード: 実際のカード発行契約と信用商品の性質に基づいて判断する必要がある。「Crypto Card」や「Stablecoin Card」という名称だけではカードの仕組みを特定できない。
バーチャルカード(Virtual Card): 「バーチャル」はカードの形態を示すものであり、デビットやプリペイドと並ぶ資金の種類ではない。有効なカード番号、有効期限、セキュリティコード、オンライン決済機能を備えたバーチャルカードであれば、登録を試すことができる。ただし、使い切り型のバーチャルカードや特定の加盟店に利用先が限定されたカードは、長期利用に適さない場合がある。
PayPalが外部カードを受け付ける条件と、カード発行会社が個別取引を承認する条件の両方を満たさなければならない。また、カードによる支払いとPayPal残高への入金も別の機能である。登録に成功しても、そのカードからPayPal残高に入金したり、出金を受け取ったりできるとは限らない。
暗号資産決済カードをPayPalに追加する方法
まずカードサービス提供会社の公式アプリを開き、カードが有効化されていること、凍結されていないこと、有効期限内であること、オンライン決済が許可されていることを確認する。認証に必要な利用可能残高も確保しておく。バーチャルカードの場合は、カード番号が再発行されていないかも確認したい。一部のカードでは、オンライン取引や関連する承認設定を個別に有効化する必要がある。
カードを手動で登録できるPayPalアカウントでは、通常、次の手順で操作する。
PayPalの公式ウェブサイトまたはアプリにログインし、**Wallet(ウォレット)**を開く。
**Link a debit or credit card(デビットカードまたはクレジットカードを登録)**を選択する。
カード番号、有効期限、セキュリティコード、請求先住所を入力し、画面に表示される確認手続きを完了する。
米国サイトの具体的な操作は、PayPalのカード登録ガイドで確認できる。画面構成や認証方法は国・地域によって異なる場合がある。
請求先住所には、カード発行会社に実際に登録されている情報を使用する。 国際的に発行される暗号資産決済カードでは、請求先住所が利用者の居住地やサービス提供会社に提出したKYC上の住所と異なることがある。カード管理画面や公式サポートを通じて確認し、発行銀行の所在地にある任意の住所を入力してはならない。PayPalに住所不一致と表示された場合も、それだけでカードネットワークの住所照合サービス(AVS)による拒否が実際に発生したとは断定できない。
カード追加後、カードの横に**Confirm Card(カードを確認)**が表示されている場合は、引き続き認証を完了する必要がある。この項目が表示されない場合は、その時点で必要な確認が自動的に完了している可能性がある。
PayPalの1米ドルと1.95米ドルの認証とは?
この2つの金額は異なる手続きを指す。米国PayPalのヘルプセンターでは、一時的なカードのオーソリゼーションと、確認コードを伴う実際の請求を別々に説明している。金額や認証方法は国・地域によって異なる場合がある。
約1米ドル:カードがオーソリゼーションに対応しているか確認
米国PayPalの説明によると、カードの追加または編集時に、オンライン決済に利用できるかを確認するため、最大1米ドルの一時的なオーソリゼーションが行われる場合がある。この金額は処理待ちとして表示されることがあるが、PayPalが購入代金として徴収するものではない。
カード発行会社の処理状況によって、一時的な利用枠の確保は数分から最長30日間続く可能性がある。30日を過ぎても解除されない場合は、カード発行会社に問い合わせる。詳しくはPayPal:カードに1米ドルの請求が表示される理由を参照。
カード発行会社がこのオーソリゼーションを拒否すると、登録に失敗する可能性がある。まずカードの状態、残高、オンライン決済の設定、利用限度額を確認し、その後カードサービス提供会社にPayPalからのオーソリゼーション記録を調べてもらう。一時的な利用枠の確保と、売上が確定して計上された購入取引は別物である。
1.95米ドル:4桁のコードによるカード確認
PayPalが追加のカード確認を要求する場合、米国サイトの手続きでは1.95米ドルが実際に請求される。通常、2~3営業日以内にカードの利用明細に取引と4桁のPayPalコードが表示される。例えばPP*1234 CODEという形式である。利用者はPayPalウォレットで該当カードを開き、最新の4桁のコードを入力して確認を完了する。
PayPal米国公式ガイドによると、確認が完了するとPayPalは直ちに返金手続きを開始する。カード発行会社は返金日から30日以内にカード残高へ入金することになっている。コードを繰り返し要求すると複数の確認請求が発生する場合があるため、必ず最新のコードを使用する。すべてのカードでこの手続きが必要なわけではなく、他の市場では異なる本人確認方法が採用される場合もある。
暗号資産決済カードの場合、PayPalが返金を開始する時点、カードの台帳に返金が計上される時点、利用可能残高が回復する時点は一致しないことがある。暗号資産の自動交換を伴うカードでは、返金がどのように計上されるかはサービス提供会社の資金処理ルールによる。元のUSDTまたはUSDCと同じ数量が必ず戻ると考えるべきではない。
暗号資産決済カードをPayPalに登録できない理由
登録に失敗した場合は、画面に表示されたメッセージ、操作日時、カード管理画面に確認用のオーソリゼーションが記録されているかを確認する。PayPalが挙げる主な原因には、請求先住所の不一致、オーソリゼーションの拒否、別のアカウントへの登録、登録可能枚数の上限、セキュリティコードの誤入力などがある。以下の表では、すべてを「PayPal非対応」と判断せず、確認すべき対象ごとに対処方法を整理した。
発生している問題 | 考えられる原因 | 推奨される対処 |
|---|---|---|
請求先住所が一致しない | 入力情報とカードの請求先登録情報が異なる | 実際の請求先住所を確認する。正しい情報でも失敗する場合はカード発行会社に連絡する |
確認用オーソリゼーションが拒否される | カード未有効化、オンライン決済の無効化、残高・限度額不足、発行会社による取引制限 | カード設定を確認し、サービス提供会社または発行会社にオーソリゼーション記録を調べてもらう |
別のアカウントに登録済みと表示される | 同じカードが以前のPayPalアカウントに保存されている | 以前のアカウントから登録を解除する。ログインできない場合はPayPalに連絡する |
登録可能枚数の上限に達している | PayPalアカウントのカード登録上限に達している | 使用していないカードを削除し、必要に応じてPayPalに問い合わせる |
セキュリティコードの確認に繰り返し失敗する | 入力ミス、またはセキュリティ保護措置の作動 | カード情報を確認し、PayPalに連絡する。無理に入力を繰り返さない |
アカウント制限や本人確認が表示される | PayPalのセキュリティ審査、メールアドレスや本人情報の確認待ち | PayPalアカウント内で要求された確認を完了する |
理由が示されず登録できない | PayPal側で処理が中断されたか、カードのオーソリゼーションが失敗した可能性 | PayPalの表示内容と発行会社のオーソリゼーション記録を照合し、調査先を判断する |
請求先住所とオーソリゼーション記録を優先して確認する
PayPalでは、請求先住所がカードに登録された情報と一致している必要がある。特に国際的なバーチャルカードでは、居住地、KYC上の住所、発行会社が管理する請求先住所が異なる場合が多い。実際の登録情報を使い、架空の海外住所によって地域ごとの申込資格制限を回避しようとしてはならない。PayPalの公式カード登録トラブルシューティングでは、住所不一致やオーソリゼーション拒否などの一般的な原因が説明されている。
カード発行会社が承認を拒否したと表示される場合は、取引日、金額、カード番号の下4桁を発行会社に伝え、PayPalからのオーソリゼーション要求を受信しているか、拒否が残高、取引許可設定、カードプログラムのルールに関係するかを確認してもらう。該当する要求を受信していないと確認された場合は、PayPalに登録処理を調査してもらう。カード番号全桁、セキュリティコード、PayPalのパスワードをサポート担当者に伝えてはならない。
PayPalアカウント側の登録制限はPayPalで解決する
米国PayPalのヘルプセンターによると、1枚のカードを同時に登録できるPayPalアカウントは1つだけである。未認証のアカウントでは最大4枚、認証済みアカウントでは最大24枚のカードを登録できる。これは米国サイトで公表されている上限であり、他の市場では現地の規則を確認する必要がある。アカウントを変更する前に、旧アカウントからカードを削除する。
PayPalアカウント自体に制限がある場合、メールアドレスが未確認の場合、セキュリティコードを繰り返し誤入力した場合は、まずPayPal側で問題を解決すべきである。新しいアカウントを何度も作成したり、バーチャルカードを再発行したりしても、元のアカウントの問題は解消せず、追加審査につながる可能性がある。
カード登録に成功してもPayPalでの支払いが失敗するのはなぜ?
カードの登録確認は、カード情報を保存し、必要な確認を完了できるかを調べる手続きである。一方、加盟店への支払いは別の取引となる。PayPalはまずアカウントと取引のリスクを評価し、その資金源を使用できるか判断する場合がある。その後、カードのオーソリゼーション処理に進んでも、カード発行会社は独自に承認可否を判断する。
カードは追加できたが、購入画面で選択できない。 原因として、PayPalが認める資金源、現在の支払い方法の種類、アカウントの状態、加盟店のチェックアウト設定などが考えられる。商品購入、個人間送金、自動支払いでは、利用できる資金源が必ずしも同じではない。この場合は、購入画面の制限表示を確認するかPayPalに問い合わせるべきであり、直ちにカード発行会社による拒否と判断してはならない。
カードを選択できるが、支払いを確定すると拒否される。 米国PayPalの決済拒否に関する説明では、カード発行会社による拒否、古いカード情報、アカウント制限、追加のセキュリティ審査などが挙げられている。PayPalの取引履歴とカードサービス提供会社のオーソリゼーション記録を確認する。発行会社に該当する拒否記録があれば、発行会社に理由を問い合わせる。記録がない場合は、カードの承認要求が送信される前に取引が遮断されたかをPayPalに確認する。ただし、発行会社に記録がないことだけでPayPal側の問題と断定することもできない。中間の決済処理段階が関係している可能性があり、双方による追加調査が必要になる。
通常の買い物は成功するが、特定の加盟店では失敗する。 加盟店カテゴリー、サービスの性質、加盟店契約会社の所在国・地域、取引の開始方式などが異なることがある。一部のカードプログラムでは、金融サービス、現金類似取引、特定の加盟店カテゴリーを制限している。PayPalを経由しても、基礎となるカードに適用される発行会社の取引制限を回避できるわけではない。
調査の際には、失敗した日時、加盟店名、決済通貨、金額を保存しておく。まず支払い方法の選択段階で失敗したのか、確定後のオーソリゼーション段階で失敗したのかを区別する。PayPalとカードサービス提供会社が参照できる記録は異なるため、この切り分けは同じ決済を繰り返すより有効な場合が多い。
海外で発行された暗号資産決済カードはPayPalに登録できる?
PayPalアカウントの登録国とカードの発行国が異なっていても、それだけで登録に失敗するとは限らない。 ただし、国際的な暗号資産決済カードには、カードプログラムの条件、居住地に基づく申込資格、PayPalが各市場で提供する機能がそれぞれ適用される。
例えば、欧州経済領域(EEA)の居住者に申込資格を認め、Mastercardによる海外オンライン決済に対応したカードプログラムがあるとする。これは、条件を満たす保有者がそのプログラムの規定に従ってカードを利用できることを示すにすぎない。英国や米国の居住者にも申込資格がある、あるいは両国のPayPalアカウントで必ず登録できるという意味ではない。
確認すべき点はそれぞれ異なる。PayPalアカウントの国・地域で該当するカード登録・決済機能が提供されているか。カードプログラムは利用者の居住地での申込・保有・利用を許可しているか。発行会社はPayPalによる認証、海外取引、関連する加盟店カテゴリーを認めているか。カード発行国、保有者の居住地、請求先住所はそれぞれ意味が異なり、登録のために虚偽の情報へ変更すべきではない。
暗号資産決済カードでPayPalの自動継続課金を支払える?
一部の加盟店では、PayPalを通じて自動支払い契約(Automatic Payment Agreement)を設定し、その後の請求期間に加盟店側から支払いを開始できる。初回の支払い成功は、その時点の取引が承認されたことを示すだけである。更新時にも残高、カードの有効期限、継続取引に対する承認条件を満たす必要がある。
SaaSやデジタルサービスの長期契約に利用する場合は、バーチャルカードが期限切れや再発行になる可能性、カード情報の更新可否、加盟店が開始する継続請求をカードプログラムが許可しているかを確認したい。特に使い切り型バーチャルカードを、長期サブスクリプション向けの資金源と考えるべきではない。
更新に影響する重要な設定がある。PayPalウォレットの優先支払い方法と、個々の自動支払い契約に指定された資金源は必ずしも同じではない。 PayPalの支払い方法に関する公式説明では、ウォレットの既定の支払い方法を変更しても、自動支払いには直接反映されないと明記されている。PayPalの**Automatic Payments(自動支払い)**管理画面で対象の加盟店を選び、指定された支払い方法と利用可能な予備の資金源を確認する必要がある。具体的な画面は国・地域やアカウントの種類によって異なる。
手数料、安全性、返金、出金に関するよくある質問
暗号資産決済カードをPayPal経由で使うと手数料が増える?
費用は複数の段階で発生する可能性がある。カード口座へのチャージやUSDT・USDCの交換、PayPalまたはカード発行会社による通貨換算、カードプログラムが別途定める取引手数料などである。加盟店での購入と個人間送金でも、料金体系が異なる場合がある。
例えば、カードは米ドル建てで、加盟店はユーロで請求しているとする。購入手続き時に換算を行う事業者を選べる場合は、PayPalの提示レートと発行会社の適用する為替換算条件を比較する。PayPalが既にユーロから米ドルへの換算を完了しているなら、実際の取引記録がない限り、同じ通貨換算をもう一度計上すべきではない。一方、暗号資産決済カードが購入時にデジタル資産を売却する仕組みであれば、別の交換費用が発生する可能性がある。決済画面の請求額、実際に減少した残高、サービス提供会社の手数料表を併せて確認する。詳しくはPayPalの異なる通貨による支払いに関する説明を参照。
カードを直接使うよりPayPal経由の方が安全?
PayPal決済に対応する加盟店では、利用者がカード番号を加盟店ごとに直接渡す必要はない。ただし、カードサービス提供会社における資金の保管、凍結、交換、残高に関するリスクは残る。
PayPalの米国購入者保護規定では、商品が届かない場合や説明と著しく異なる場合など、条件を満たす紛争に保護が提供される。ただし、一部の取引は対象外となる。PayPalの購入者保護とカードのチャージバック(Chargeback)は別の紛争処理手続きである。 米国の規定では、同一の取引についてPayPalとカード発行会社で同時に紛争手続きを進めたり、二重の補償を受けたりすることはできない。まず加盟店に連絡し、それぞれの申立期限に注意する必要がある。不正利用が疑われる場合は、速やかにPayPalアカウントを保護し、登録カードを凍結して関係機関に連絡する。
加盟店からの返金は元の暗号資産決済カードに戻る?
PayPalは通常、購入代金の返金を元の支払い方法へ送る。米国PayPalの返金に関する説明によると、デビットカードへの返金は通常最大約5営業日で処理されるが、最長30日かかる場合もある。プリペイドカードや解約済みカードに対しても、元のカードへ返金が送られることがあり、その際はカード発行会社に資金の受取方法を確認する必要がある。元のデビットカードに入金できない場合は、PayPal残高に振り替えられる可能性もある。
暗号資産決済カードが返金を受けた後、残高がどのように回復するか、新たな交換や為替差が発生するかは、カードサービス提供会社の会計処理ルールによる。PayPalの**Activity(取引履歴)**で返金状況を確認し、カード発行会社への照会に備えて元の注文情報と返金参照番号を保存しておくとよい。
登録した暗号資産決済カードにPayPal残高を出金できる?
購入代金を支払える資格と、出金先として入金を受けられる資格は異なる。 米国PayPalでは、条件を満たすVisa、Mastercard、Discoverのデビットカードへの残高送金が可能である。ただし、利用可否はPayPalアカウントの国・地域、カードの適格性、発行会社が入金を受け付けられるかによって決まる。出金方法によって手数料や処理時間も異なる。詳しくはPayPal:デビットカードへの送金を参照。
暗号資産決済カードでPayPalの買い物ができるという事実は、その支払い機能が利用可能であることを示すにすぎない。PayPal残高を出金する場合は、出金画面でそのカードが対象の送金先として表示されるか確認し、カードサービス提供会社にこの種類の入金を受け付けるか問い合わせる必要がある。PayPal残高への入金、利用者による出金、加盟店から元の支払い方法への返金は、それぞれ異なる資金移動である。