
暗号資産決済カードは、スーパーマーケットや飲食店、一般的なECサイトでは問題なく使える一方、特定の金融サービスやデジタルプラットフォーム、専門業種の加盟店では決済が拒否されることがある。残高が十分にあり、3D Secureによる本人認証に成功していても、取引が承認されるとは限らない。
その原因の一つが、加盟店カテゴリーによる制限(Merchant Category Restrictions)だ。カード決済には通常、加盟店カテゴリーコード(Merchant Category Code、MCC)が付与されており、カード発行会社はこれを使って特定の業種に属する取引を制限できる。暗号資産の購入、資金移動、ギャンブルなどは、一部のカードプログラムで禁止されている場合がある。
ただし、決済の失敗は加盟店側のカード受け付け、本人認証、その他のオーソリゼーション処理でも起こり得る。MCCが原因かどうかを判断するには、まずカード決済の流れにおけるMCCの役割を理解する必要がある。
1. 暗号資産決済カードが一部の加盟店で拒否されるのはなぜか?
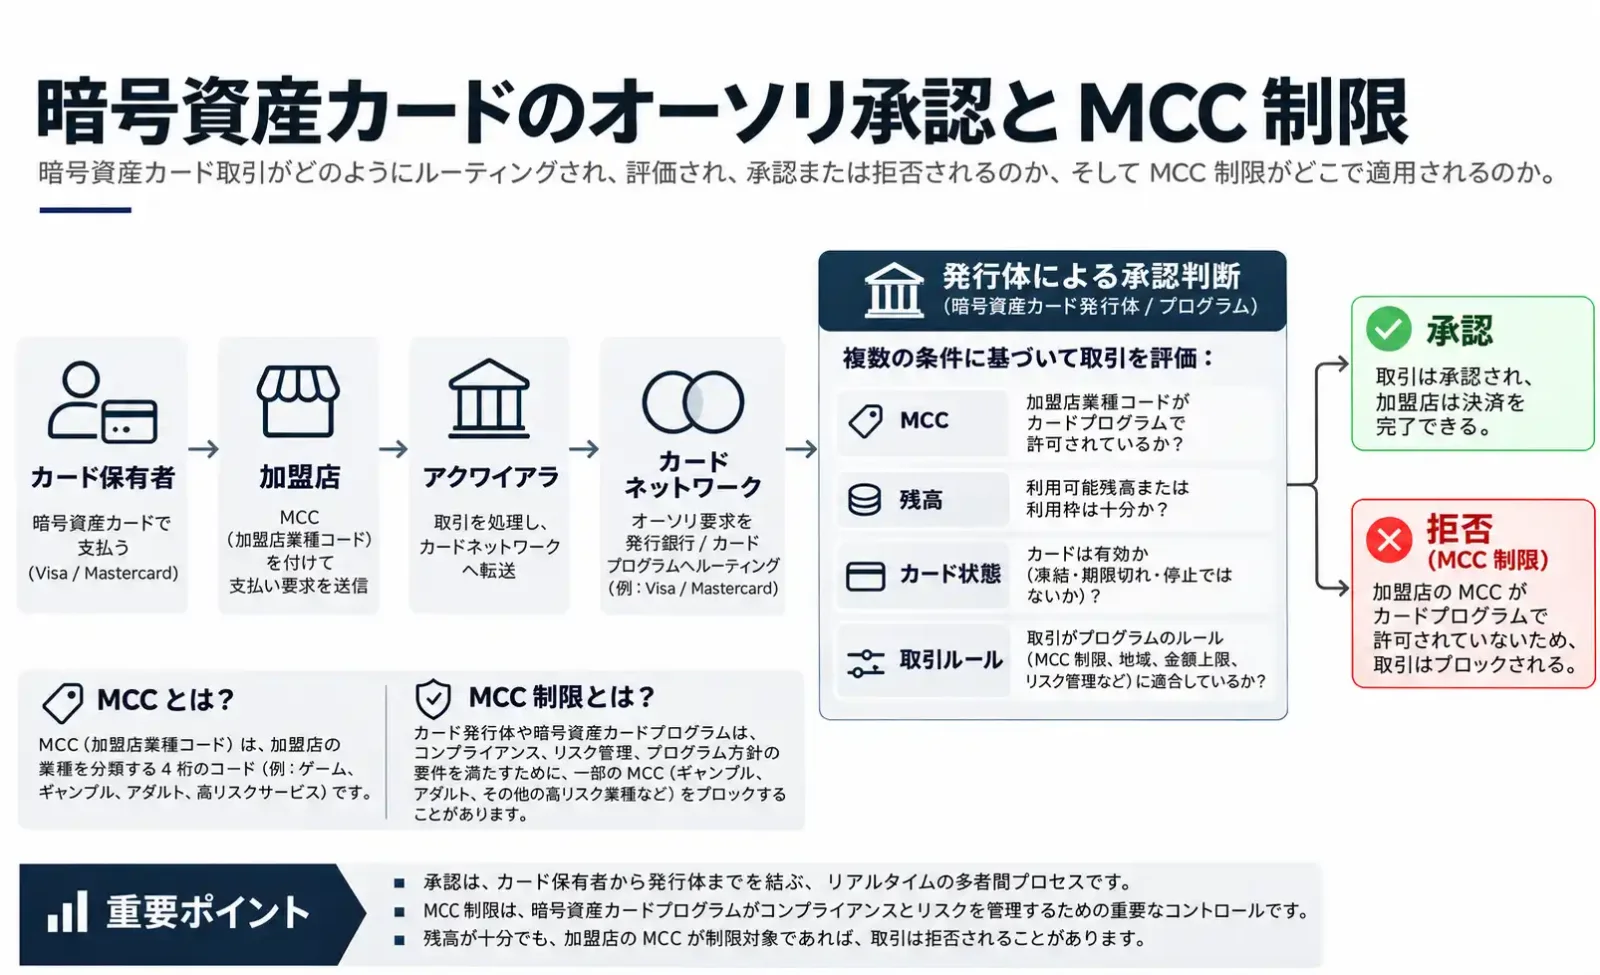
MCCは、カード決済システムにおいて加盟店の事業内容や特定の取引区分を識別する4桁のコードである。例えば、スーパーマーケットには通常5411、飲食店には5812が使用され、証券仲介業者には6211が適用される場合がある。
MCCは通常、購入された個々の商品ではなく、加盟店の事業内容を表す。スーパーマーケットがギフトカードを販売していても、その購入取引すべてに別のMCCが自動的に適用されるわけではない。
加盟店の分類は、カードネットワークの規則に従い、アクワイアラー(Acquirer、加盟店契約会社)または関連する加盟店決済サービス事業者が割り当て、管理する。カード会員が自由に選べるものではない。同じ事業所で複数の事業を営む場合や、取引を個別に識別する必要がある場合には、異なるMCCの使用が求められることもある。Visaの「Merchant Data Standards Manual」には、加盟店情報およびカテゴリーの割り当てに関する規定が示されている。
決済時には、加盟店から決済ゲートウェイまたは決済処理事業者、アクワイアラー、カードネットワークを経由してオーソリゼーション要求が送信される。カード発行会社(Issuer)またはそのオーソリゼーション処理システムは、要求に含まれる情報をもとに取引を承認するかどうかを判断する。加盟店カテゴリー、取引金額、地域、通貨、決済方法などが、その判断材料となり得る。
例えば、あるカードプログラムがカードによる暗号資産の購入を禁止しているとする。オーソリゼーション要求に含まれるMCCがその制限に該当すれば、カード発行会社は取引を拒否する可能性がある。
こうした制御は、すでに決済インフラで実装されている。VisaのCommercial Payment Controlsは加盟店カテゴリーに基づく取引管理に対応しており、Adyenのカード発行におけるオーソリゼーションルールの設定例では、国やMCCを条件とするルールの設定方法が示されている。
MCCはオーソリゼーションの判定条件の一つにすぎず、それだけで最終的な取引結果が決まるわけではない。カードの利用状態、残高、利用限度額、その他のリスク管理ルールによっても、決済の可否は変わる。
2. 暗号資産決済カードで制限されやすいMCCとは?
資金移動、金融口座への入金、暗号資産の購入、ギャンブル、証券取引などは、特に確認が必要なカテゴリーである。以下に代表的な6種類のMCCを示す。ただし、すべての暗号資産決済カードに共通する禁止取引の一覧ではない。
MCC | 加盟店カテゴリー | 該当する可能性のある業務 |
|---|---|---|
4829 | Money Transfer | 送金、電子資金移動などのサービス |
6012 | Financial Institutions – Merchandise, Services and Debt Repayment | 金融機関が提供する金融商品、口座への入金、外国為替・暗号資産の購入、債務の返済など |
6051 | Non-Financial Institutions – Foreign Currency, Cryptocurrency and Related Services | 非金融機関による外国為替・暗号資産の購入サービス、一部の口座入金および関連サービス |
6211 | Security Brokers/Dealers | 証券仲介および関連する取引サービス |
6540 | Non-Financial Institutions – Stored Value Card Purchase/Load | 非金融機関によるストアドバリューカードやプリペイド口座の購入・チャージ |
7995 | Betting and Gambling | 賭博、カジノ、その他の賭けを伴う活動 |
表中のカテゴリー名は読みやすさを考慮した簡略表記である。実際の分類には、適用されるカードネットワークの規則が優先される。
暗号資産の購入とカード口座への入金は別の取引
利用者が暗号資産決済カードの口座にUSDTを入金する場合、ブロックチェーン上で送金が行われ、カードの加盟店決済ネットワークを経由しないことがある。この場合、その入金取引自体にカード決済のMCCは発生しない。一方、その後にカードで一般商品を購入すれば、カードネットワークのオーソリゼーション処理が行われる。
これに対し、同じカードを使って暗号資産取引プラットフォームでBTCやUSDTを購入すると、取引の性質が変わる。Visaの加盟店分類規則では、暗号資産の購入に対して、事業主体や取引形態に応じてMCC 6012または6051が適用される場合がある。適用規則に定められた、その他の非伝統的な法定通貨の取得に関する取引では、4829や6540などが関係する場合もある。そのため、暗号資産の購入取引をすべてMCC 6051に分類するのは誤りである。
カード発行会社がこうした取引を制限する背景には、現金同等物の取引、資金の循環、カードプログラムの本来の用途に合致しない支払いなどを管理する目的が考えられる。暗号資産を使って決済用残高を用意できるからといって、カードネットワークを通じた暗号資産の再購入まで認められているとは限らない。
送金、口座への入金、特殊な金融サービス
MCC 4829は主に資金移動に関係する。一方、MCC 6012、6051、6540は、金融機関または非金融機関が提供する口座への入金、ストアドバリュー商品、その他の関連サービスに適用される場合がある。
いずれも入金に関係するからといって、相互に置き換えられるコードではない。実際の分類には、加盟店の業態、取引内容、処理規則を考慮する必要がある。
キャッシュバック付きの決済カードの中には、資金移動に特に厳しい制限を設けているものがある。資金を繰り返し移動させることで、特典規約の対象外となるはずのキャッシュバックを得られる可能性があるためだ。
ギャンブルや証券取引については、カード発行会社の方針だけでなく、アクワイアリングに関する要件や現地法令も関係する場合がある。利用者は、カードプログラムのProhibited Transactions、Account Funding、Money Transferなどに関する具体的な規定を確認する必要がある。
3. Crypto.comとCoinbaseの実際のカード規定
Crypto.com USD Card:MCC制限を公式に明記。
Crypto.comは公式ヘルプ記事「Why was my transaction with the Crypto.com USD Card declined?」で、加盟店のMCCがカード利用規定に適合しないことを、取引が拒否される理由の一つとして挙げている。
同ページでは、そのほかにもカードのロック、米ドル残高の不足、PINやオンライン決済時のカード情報の誤り、対応していない決済方法の使用、分割払いへの非対応などが説明されている。
これらの拒否理由は、当該公式説明の対象であるUSD Card商品に適用される。
Coinbase Card:禁止される加盟店の業種を公開。
CoinbaseのCard利用ガイドには、証券仲介、ギャンブル、資金移動、送金サービス、暗号資産関連事業などが禁止カテゴリーとして記載されている。また、米国ではVenmo、PayPal、Cash Appなどのプラットフォームへの送金や出金に対応していないことも明記されている。
ただし、このページが示しているのは、特定のカード商品に適用される事業カテゴリーの制限であり、各カテゴリーに対応するMCCのブロックコードを個別に公表したものではない。業種名だけを根拠に、Coinbase Cardの完全なMCC禁止リストを作成することはできない。
4. 同じカードでも加盟店や取引によって結果が異なるのはなぜか?
二つのWebサイトが似た商品を販売していても、カードネットワークに送られる加盟店情報が同じとは限らない。
例えば、あるソフトウェア企業は直接決済を受け付けている一方、別の企業はMerchant of Record(販売および代金回収に関する責任を担う正式な販売事業者)を通じてサブスクリプションを提供している場合がある。事業主体、アクワイアリングの契約形態、事業内容が異なれば、取引に表示される加盟店名、所在地、MCCにも違いが生じ得る。
消費者からは同じブランドに見えても、大規模プラットフォームのクラウドサービス、ソフトウェアのサブスクリプション、デジタルコンテンツが、それぞれ別の加盟店アカウントで処理されることもある。ただし、Merchant of Recordを採用したからといって、必ずMCCが変わるわけではない。分類は実際の事業内容とアクワイアラーによる割り当てに基づく。
同じ決済ゲートウェイを利用していても、MCCが同じとは限らない。 StripeやAdyenなどの決済サービス事業者は、さまざまな業種の加盟店にサービスを提供している。Stripeを利用するあるWebサイトでカード決済が成功し、別のサイトでは失敗したとしても、それだけでStripe全体がそのカードを拒否しているとは判断できない。
同じ加盟店でも、取引によって結果が異なる場合がある。初回のカード登録確認では少額のオーソリゼーションだけが行われ、実際の請求時には別の金額が処理されることがある。また、単発の購入と、加盟店側から開始されるサブスクリプションの自動更新では、本人認証やオーソリゼーションの条件が異なる場合もある。口座への入金には、専用の処理方式や加盟店設定が使われることもある。
MCCが変わっていなくても、金額、地域、決済方法、カード残高、リスク管理ルールなどによって取引が拒否されることはある。したがって、「カード登録は成功したが請求時に失敗した」という事実だけでは、その加盟店カテゴリーが禁止されている証拠にはならない。
5. MCCによる取引制限とキャッシュバック対象外の違い
MCCはオーソリゼーションの制御にも、特典の計算にも利用される。ただし、両者は異なる問題を扱う。前者は取引を承認するかどうかを判断するためのものであり、後者は完了した取引が特典の付与条件を満たすかどうかを判断するためのものだ。
規則 | 直接影響する事項 | 起こり得る結果 |
|---|---|---|
加盟店カテゴリーに基づくオーソリゼーション制限 | 取引の承認可否 | 決済が拒否される |
特典対象外規定(Rewards Exclusions) | キャッシュバックやポイントの付与対象 | 決済は成功するが特典は付与されない |
特定加盟店に対する手数料規定 | 取引手数料 | 決済は成功するが追加手数料が発生する |
Crypto.comのプリペイドカード向けCRO特典の対象外規定には、資金移動、金融サービス、公共料金などの一部を含む、特典付与対象外のMCCが複数記載されている。
この文書が定めているのはCRO特典の付与条件であり、そこに記載された対象外カテゴリーを、そのままカード決済の禁止事項と解釈することはできない。
カードを比較する際には、Card Usage Restrictions、Prohibited Transactions、Rewards Exclusions、手数料規定をそれぞれ確認すべきだ。「キャッシュバックが付かない」ことと「決済できない」ことを混同してはならない。
6. 決済が拒否された場合、MCC制限が原因かどうかを判断するには?
一般的な決済画面には、DeclinedやPayment Failedといった簡単なメッセージしか表示されないことが多い。加盟店やアクワイアリングサービス事業者が受け取った詳細な応答情報が、カード会員にも伝えられるとは限らない。
原因を絞り込むには、次の順序で確認するとよい。
どの段階で失敗したかを確認する。 カード番号を入力した直後にCard Not Supportedと表示された場合、加盟店または決済サービス事業者がカード発行会社へのオーソリゼーション要求を送る前に受け付けを拒否した可能性がある。3D Secure(3DS)の認証に失敗した場合は、まず本人認証の問題を解決する必要がある。3DSはオンライン決済時のカード会員本人認証に利用されるものであり、認証成功は発行会社による取引承認を保証しない。
カードのアプリを確認する。 該当する失敗取引やオーソリゼーションの記録があるか調べる。記録が見当たらないことだけを理由に、発行会社が要求を受け取っていないと断定することはできない。サービス事業者に確認を依頼する必要がある。
一般的な原因を調べる。 利用可能残高、通貨、カードの凍結・ロック状態、オンライン決済の設定、1回当たりおよび累計の利用限度額を確認する。加盟店によっては、最終的な購入金額より高い金額で事前承認を求める場合がある。
公式の利用制限を確認する。 カード利用規約でMerchant Category Restrictions、Prohibited Transactions、Restricted Merchantsなどの条項を探す。特に資金移動、金融口座への入金、暗号資産の購入に関する規定を確認する。
カードサービス事業者に問い合わせる。 取引日時、タイムゾーン、加盟店名、金額、通貨、カード番号の下4桁、機密情報をマスキングしたエラー画面のスクリーンショットを伝える。オーソリゼーション記録を調査し、MCCまたはその他の規則による拒否かどうかを確認してもらう。
よくある決済拒否メッセージから何が分かるか?
メッセージ | 基本的な意味 | 判断上の注意点 |
|---|---|---|
Transaction Not Permitted | 現在の取引が何らかの利用許可条件を満たしていない | MCC制限を直接示すものではない |
Restricted Card | カードの利用に制限がかかっている | 具体的な制限内容は特定できない |
Do Not Honor | カード発行会社が取引を承認しなかった | 詳細な拒否理由は示されていない |
Insufficient Funds | 利用可能残高が不足している可能性がある | まず残高と事前承認金額を確認する |
Authentication Failed | 本人認証に失敗した | MCCによるオーソリゼーション拒否とは限らない |
Adyenのアクワイアラー応答コードに関する説明では、さまざまなオーソリゼーション拒否応答と、その対応関係が示されている。
例えば、応答コード57は「Transaction Not Permitted to Cardholder」を表す場合が多いが、このコードだけでMCC制限が原因だと断定することはできない。
サービス事業者に問い合わせる際には、次のように伝えられる。
この取引のオーソリゼーション記録をご確認ください。加盟店カテゴリーコード(MCC)がカードプログラムの制限に該当したために拒否されたのでしょうか。そうでない場合は、実際の拒否理由を教えてください。また、可能であれば、この取引で使用されたMCCもお知らせください。
カードのBIN(Bank Identification Number、銀行識別番号)は、カードの発行元や関連するカード属性を識別するために使用される。加盟店の業種を分類するMCCとは用途が異なる。
加盟店はBIN、カード発行国・地域、プリペイドカードかどうかなどを基準に、オーソリゼーション要求を送る前にカードを拒否することもある。このような拒否を、発行会社のMCCルールによるものと直ちに判断すべきではない。
7. 決済前に加盟店のMCCを調べることはできるか?
一部のカードアプリでは、取引明細に加盟店カテゴリーが表示される。しかし、まだ実行されていない取引について、Webサイト名だけから実際に使用されるMCCを正確に特定することは通常できない。加盟店が複数のアクワイアリング事業主体、加盟店アカウント、地域別設定を利用している場合もある。
特定の取引を検証する際には、カード発行会社またはアクワイアラーが確認したオーソリゼーション記録を優先すべきだ。第三者のMCCデータベースは参考情報として利用できるが、データの出典、更新日、対象となる加盟店の事業主体を確認する必要がある。
ブランド名や他の利用者の決済経験だけでは、特定の取引で実際に使用されたMCCを確実に特定することはできない。
同じWebサイトで別のカード会員が決済に成功していても、異なる地域、加盟店アカウント、カードプログラムで処理される取引に同じ分類が適用されるとは限らない。
UCard Radarのような情報プラットフォームでは、公開されている加盟店分類、カードプログラムの禁止取引規則、実際の決済対応状況を裏付ける証拠を、それぞれ分けて記録すべきだ。検証可能な取引データがない場合、特定のMCCを確認済みの事実として扱うことは適切ではない。
8. MCC制限は解除できるか?カードを変えれば解決するのか?
カード発行会社が特定の取引カテゴリーを明確に禁止している場合、カスタマーサポートが個別の決済についてカードプログラムの方針を任意に変更することは通常できない。
ただし、発行会社によって規則が異なる可能性はある。合法であり、別のカードの利用条件にも適合する取引であれば、そのカードでは決済できる場合がある。
もっとも、カードの変更ですべての問題が解決するわけではない。加盟店がプリペイドカードやバーチャルカードを受け付けていない場合、対象地域に対応していない場合、本人認証に失敗した場合、法令・コンプライアンス上の制限がある場合などは、それぞれ別の対応が必要だ。
加盟店のMCCが実際に誤って割り当てられている場合は、加盟店からアクワイアラーに連絡し、規則に基づく確認を依頼すべきである。取引内容を偽って分類を変更することは適切な解決策ではない。
クラウドサービスやソフトウェアのサブスクリプション、その他の特定用途で継続的にカードを使う場合は、手数料、カードネットワーク、利用限度額だけでなく、禁止されている取引カテゴリー、実際の利用実績、サービス事業者がオーソリゼーション拒否の理由を調査できるかどうかも確認したい。
決済拒否が続く場合は、まず具体的なオーソリゼーション拒否理由を確認する。そのうえで、アカウントの問題を解決するのか、加盟店に問い合わせるのか、用途に適した別の決済手段を選ぶのかを判断することが重要だ。