
Você faz uma compra com um cartão cripto, mas o estabelecimento não envia o produto. Cancela uma assinatura e continua recebendo cobranças. Ou encontra uma transação desconhecida na conta. Nessas situações, além de solicitar um reembolso ao estabelecimento, o titular pode contestar a transação pela rede de cartões, desde que ela atenda aos requisitos aplicáveis.
Os recursos utilizados em compras com cartões cripto podem vir de ativos digitais como USDT e USDC, mas os pagamentos aos estabelecimentos continuam sendo processados pelas redes Visa ou Mastercard. Pagar com criptoativos não elimina o direito de contestar uma transação elegível feita com cartão. Entretanto, o chargeback não cobre saldos mantidos em plataformas, transferências on-chain nem todas as perdas envolvendo criptoativos.
A possibilidade de recuperar o dinheiro depende do canal de pagamento, de a transação já ter sido efetivamente lançada e da etapa em que surgiu o problema.
1. Antes de pedir reembolso ou contestar uma cobrança, identifique o problema
Ao perceber uma cobrança inesperada, verifique primeiro o status da transação e depois escolha como agir.
Situação | Primeira medida recomendada | O que verificar |
|---|---|---|
Produto não recebido ou serviço não prestado | Contatar o estabelecimento e, se necessário, abrir uma contestação | Condições de entrega e registros de cumprimento |
Produto diferente da descrição | Solicitar devolução ou reembolso | Descrição do produto, item entregue e comprovantes de devolução |
Reembolso prometido, mas não recebido | Pedir o comprovante e solicitar o rastreamento ao emissor | Se o reembolso foi efetivamente iniciado |
Duas cobranças pelo mesmo pedido | Conferir o status das transações | Se ambas foram efetivamente lançadas |
Transação não autorizada | Bloquear imediatamente o cartão e avisar o emissor | Possível fraude ou invasão da conta |
Transação pendente que reduz o saldo disponível | Consultar o status da autorização | Se os recursos estão apenas temporariamente retidos |
Transação pendente não significa cobrança definitiva
Hotéis, locadoras de veículos e postos de combustível costumam trabalhar com pré-autorizações.
Por exemplo, um hotel cobra US$ 150 pela hospedagem e realiza uma pré-autorização adicional de US$ 100 como caução. O saldo disponível diminui temporariamente em US$ 250, mas isso não significa que o hotel tenha concluído duas cobranças distintas.
A retenção de autorização (Authorization Hold) reserva temporariamente os recursos. Quando a transação é concluída, uma autorização que não é mais necessária pode ser revertida ou liberada após seu vencimento.
As orientações da Visa sobre processamento de autorizações e reversões indicam que divergências entre os dados da autorização e as informações da compensação final podem prolongar o bloqueio dos recursos.
Portanto, quando dois lançamentos semelhantes aparecem, é preciso verificar se ambos foram efetivamente contabilizados. Para autorizações ainda não compensadas, a primeira medida deve ser pedir ao estabelecimento que analise ou reverta a autorização, em vez de abrir imediatamente uma contestação por cobrança duplicada.
Qual é a diferença entre reembolso, reversão de autorização e chargeback?
Os três procedimentos envolvem participantes e fluxos financeiros diferentes.
Reembolso do estabelecimento (Refund): o estabelecimento inicia a devolução dos valores após uma devolução de produto, cancelamento de pedido ou situação semelhante. O dinheiro retorna à conta do titular pelo sistema de pagamentos.
Reversão de autorização (Authorization Reversal): cancela uma autorização antes da conclusão da compensação, liberando o saldo reservado. Nem sempre gera um lançamento separado de reembolso.
Contestação (Dispute) e chargeback: o titular contesta a transação junto ao emissor. Após analisar a solicitação, o emissor pode iniciar um procedimento de chargeback contra a instituição credenciadora do estabelecimento, conforme as regras da bandeira.
Abrir uma contestação não garante o reembolso. O estabelecimento pode apresentar provas de que cumpriu suas obrigações, e a decisão dependerá das regras e evidências aplicáveis.
Em conflitos comuns envolvendo compras autorizadas, geralmente é recomendável procurar primeiro o estabelecimento. Havendo suspeita de fraude, o emissor deve ser contatado imediatamente.
Em caso de cobrança não autorizada, proteja a conta imediatamente
Se encontrar uma transação que claramente não autorizou, bloqueie o cartão, comunique o emissor e revise a senha da conta, os dispositivos conectados e as configurações de autenticação multifator.
Alguns nomes desconhecidos na fatura pertencem a processadores de pagamento de serviços de assinatura. Vale conferir o histórico, mas essa verificação não deve atrasar a comunicação de uma possível fraude.
A Zero Liability Policy da Visa oferece proteção de responsabilidade para determinadas transações não autorizadas. Há exceções para alguns cartões empresariais, cartões pré-pagos anônimos e operações não processadas pela rede Visa. A responsabilidade efetiva também depende do contrato do cartão e da legislação aplicável.
O fato de um cartão cripto exibir a marca Visa ou Mastercard não garante automaticamente todas as proteções legais oferecidas aos usuários de cartões de crédito bancários tradicionais.
2. Quais transações com cartões cripto permitem solicitar chargeback?
Os cartões cripto podem envolver compras na rede de cartões, transferências on-chain e recursos mantidos em contas de plataformas. Cada modalidade segue mecanismos diferentes de resolução de disputas.
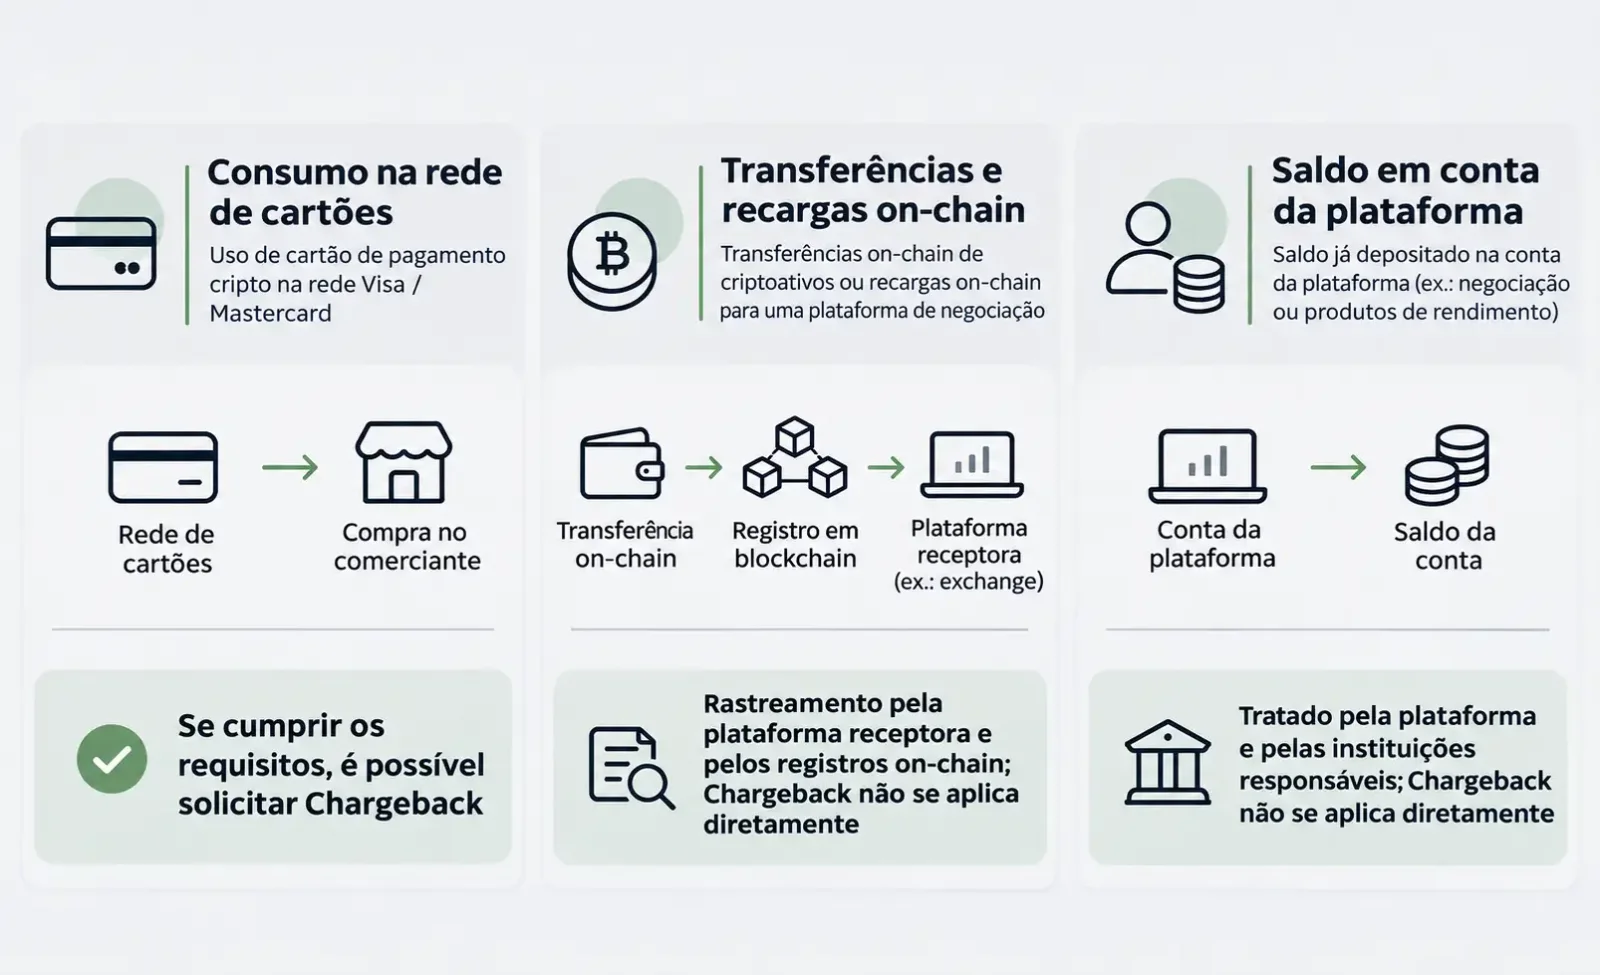
Compras processadas pelas redes de cartões
Quando uma compra ou assinatura paga com cartão cripto é processada por redes como Visa e Mastercard, situações como produto não recebido, serviço não prestado, cobrança duplicada e transação não autorizada podem constituir motivos válidos para contestação.
Mesmo que os recursos tenham vindo da venda automática de criptoativos pela plataforma, a elegibilidade da disputa é analisada conforme a natureza da transação original com o cartão.
O titular apresenta a solicitação ao emissor, que a analisa segundo as regras aplicáveis e negocia com a credenciadora do estabelecimento por meio da rede da bandeira. Visa e Mastercard não processam reembolsos diretamente para titulares individuais.
As informações de suporte ao consumidor da Mastercard orientam expressamente os titulares a tratar disputas de transações com a instituição emissora.
Transferências on-chain e depósitos em plataformas
Imagine que um usuário transfira 500 USDT de uma carteira pessoal para uma plataforma de cartões cripto. A blockchain confirma a transação, mas a plataforma não credita corretamente o depósito.
Trata-se de uma disputa relacionada à transferência on-chain e ao depósito na plataforma, não de uma contestação convencional de compra com cartão.
O usuário deve guardar o hash da transação, o tipo de ativo, a rede blockchain, o endereço de recebimento e os registros do depósito, e procurar a plataforma que recebeu os ativos. Uma transferência enviada diretamente de uma carteira não pode ser objeto de chargeback pela Visa ou Mastercard.
A situação é diferente quando o usuário compra criptoativos com um cartão bancário. Como o pagamento original passou pela rede de cartões, a possibilidade de contestação depende da natureza da transação e das regras aplicáveis. Os registros on-chain de entrega dos ativos apresentados pelo estabelecimento também podem servir como prova de cumprimento da obrigação.
Saldos em plataformas não são protegidos pelo chargeback
Considere um usuário que mantém 2.000 USDC em uma plataforma e utiliza apenas parte desse valor em compras com cartão.
As compras podem ser contestadas conforme as regras aplicáveis. Já o saldo não utilizado depende das condições contratuais da conta e dos acordos de custódia dos ativos.
Restrições de saque, insolvência da plataforma, perda de chaves privadas ou vulnerabilidades de contratos inteligentes não criam automaticamente direito a chargeback.
3. Produto não entregue, assinaturas e cobranças duplicadas: quais provas são importantes?
Uma contestação bem fundamentada não exige o maior número possível de capturas de tela. As evidências precisam demonstrar que o estabelecimento deixou de cumprir uma obrigação ou que houve erro no processamento da transação.
Produto não recebido: comprove o prazo combinado e o que realmente aconteceu
Suponha que o titular compre um produto de US$ 180 usando um cartão de débito cripto. O estabelecimento promete enviá-lo em sete dias, mas não fornece informações válidas de rastreamento nem responde às solicitações de reembolso.
Nesse caso, é importante guardar os dados do pedido, a data prevista de entrega, o comprovante de pagamento e as conversas com o estabelecimento. Se não houver solução, o titular deve procurar o emissor.
As Core Rules and Product and Service Rules da Visa, edição de outubro de 2026 classificam Merchandise/Services Not Received (mercadorias ou serviços não recebidos) como condição de disputa 13.1.
Uma captura de tela da cobrança comprova apenas que houve pagamento, não que o estabelecimento deixou de entregar o produto. As condições da entrega, os registros de transporte e as respostas das partes têm maior relevância.
O estabelecimento também pode apresentar comprovantes de entrega. Um pedido nunca enviado, uma entrega no endereço errado, um atraso e uma perda após o recebimento representam situações distintas. O motivo da contestação deve corresponder aos fatos.
Produto diferente da descrição: compare a oferta com o que foi entregue
Um consumidor compra um aparelho eletrônico novo, mas recebe um usado. Outro contrata um software que não oferece uma funcionalidade essencial expressamente prometida pelo fornecedor. Esses casos podem fundamentar uma disputa por produto ou serviço em desacordo com a descrição.
As principais evidências incluem a descrição no momento da compra, os termos do serviço, o item recebido, resultados de avaliação técnica e conversas sobre a devolução.
A simples insatisfação com o produto não caracteriza descumprimento contratual. A análise considera as limitações divulgadas antecipadamente, as condições de devolução e se o titular cumpriu os procedimentos exigidos.
Cobrança após o cancelamento: confira quando ele passou a valer
É comum associar cartões cripto a assinaturas de SaaS, ferramentas de IA e serviços de streaming.
Nas disputas envolvendo assinaturas, é fundamental confirmar se o cancelamento foi concluído, quando passou a valer e a qual período de cobrança o lançamento contestado se refere.
Se o usuário cancelou conforme as condições contratuais e o estabelecimento continuou cobrando valores indevidos, o e-mail de confirmação, a data de encerramento do serviço e os registros das cobranças podem sustentar a contestação.
Deixar de usar um serviço não equivale a cancelar a assinatura. Uma renovação automática legítima não se torna uma transação não autorizada apenas porque o usuário esqueceu de cancelar.
Cobrança duplicada: descarte primeiro as pré-autorizações
Dois lançamentos de US$ 100 referentes ao mesmo pedido não significam necessariamente que o estabelecimento cobrou duas vezes.
Se um deles for uma pré-autorização e o outro a cobrança definitivamente compensada, verifique primeiro se a retenção inicial ainda aguarda liberação.
Se ambos os valores foram efetivamente lançados e correspondem ao mesmo pedido, há motivos para investigar uma possível cobrança duplicada.
Também é necessário conferir tributos, frete, conversão cambial e cobranças adicionais do estabelecimento. Diferenças legítimas de valor não devem ser confundidas com erros de cobrança.
4. Como abrir uma contestação, acompanhar o reembolso e confirmar o resultado
Identifique a instituição responsável
A empresa que opera a marca de um cartão cripto pode não ser a instituição que efetivamente emite o cartão. O titular deve consultar o aplicativo oficial, os detalhes da transação, o contrato do portador (Cardholder Agreement) ou a central de ajuda para identificar o canal correto de contestação.
Alguns produtos divulgam procedimentos específicos:
Crypto.com Prepaid Card: segundo suas orientações oficiais para disputas, o usuário pode selecionar a transação no histórico e acessar "Report an Issue" para informar o motivo e enviar documentos comprobatórios.
Cartão de débito Coinbase Card: conforme as orientações oficiais de suporte, recomenda-se procurar primeiro o estabelecimento em transações autorizadas. Se o problema persistir ou a transação não tiver sido autorizada, o usuário pode contatar o suporte do cartão.
Esses são procedimentos de produtos específicos, não um padrão único do setor.
Envie a documentação e acompanhe o reembolso
Os documentos devem incluir data, valor, moeda, nome do estabelecimento, número do pedido e provas relacionadas ao motivo da contestação.
Para disputas de produtos, priorize registros de entrega e devolução. Em assinaturas, apresente a confirmação do cancelamento. Em transações não autorizadas, informe quando a irregularidade foi descoberta, quando o cartão foi bloqueado e quando o emissor recebeu a comunicação.
Se o estabelecimento prometeu reembolsar, mas o valor ainda não apareceu, solicite o comprovante e informações de rastreamento, como o ARN (Acquirer Reference Number, número de referência do adquirente), para que o emissor possa localizar a operação.
Segundo as orientações da Stripe sobre processamento de reembolsos, os reembolsos com cartão processados por ela geralmente levam de 5 a 10 dias úteis para aparecer na conta do titular. Alguns são aplicados como reversão da cobrança original, sem gerar um crédito separado. Esse prazo não é universal para todos os cartões.
Depois que um reembolso integral for concluído, não se deve solicitar uma segunda devolução por chargeback. Se o reembolso ainda estiver sendo processado, essa situação deve ser informada corretamente ao emissor.
Envie documentos apenas por canais oficiais e seguros. Não forneça o número completo do cartão, CVV, senha, código de verificação ou frase de recuperação da carteira em e-mails ou formulários desconhecidos.
Abertura da contestação não significa aprovação
Ao receber a solicitação, o emissor analisa o motivo e as provas. Os casos elegíveis seguem o procedimento aplicável.
Os status "Dispute Submitted" e "Case Opened" indicam apenas que a solicitação foi enviada ou que um processo foi aberto. Eles não confirmam a conclusão do chargeback.
O estabelecimento pode apresentar provas de defesa por meio de sua credenciadora, e o emissor pode exigir documentos adicionais.
Alguns programas de cartões ou leis aplicáveis permitem um crédito provisório (Provisional Credit) durante a investigação. As orientações da Crypto.com sobre disputas de cartões pré-pagos mencionam ajustes temporários enquanto o caso é analisado. Se a contestação não for aceita ao final, o crédito provisório poderá ser retirado.
O titular deve guardar o número do protocolo, acompanhar eventuais solicitações de documentos e respeitar os prazos de resposta. Um crédito temporário não deve ser confundido com um reembolso definitivo.
5. Prazos de chargeback e diferenças cambiais nos reembolsos de criptoativos
O prazo de 120 dias não é universal
As disputas com cartões podem estar sujeitas simultaneamente aos prazos das bandeiras, aos procedimentos dos emissores e à legislação local.
Nas regras da Visa de outubro de 2026, disputas por mercadorias ou serviços não recebidos envolvem prazos como 120 dias corridos a partir da data de processamento da transação ou da entrega prevista, além de outras limitações em determinadas circunstâncias.
As orientações da Crypto.com para disputas de cartões pré-pagos estabelecem prazo de 120 dias após a transação ou saque em caixa eletrônico relevante para apresentar a solicitação, com processamento geralmente estimado entre 30 e 45 dias. Trata-se do procedimento divulgado para esse produto, não de uma regra aplicável a todos os cartões.
A legislação também pode estabelecer prazos próprios de notificação.
Por exemplo, o Consumer Financial Protection Bureau (CFPB), órgão norte-americano de proteção financeira do consumidor, informa que, nas disputas sujeitas às regras federais sobre erros na fatura de cartões de crédito, o consumidor geralmente deve enviar uma notificação por escrito em até 60 dias corridos após o envio da fatura que contém o erro. Transferências eletrônicas não autorizadas feitas com cartões de débito seguem regras diferentes.
Consulte as orientações do CFPB sobre disputas de cartão de crédito e as regras sobre transferências eletrônicas de fundos.
Promessas repetidas de reembolso pelo estabelecimento estão entre as situações que mais facilmente levam o titular a perder o prazo formal de contestação.
Assim que surgir o problema, confirme o prazo de abertura da contestação, a data a partir da qual ele é contado e o canal correspondente ao cartão. Não espere indefinidamente por uma resposta do estabelecimento.
O reembolso não corresponde necessariamente à quantidade original de criptoativos
Uma transação com cartão cripto pode envolver conversão para moeda fiduciária no momento da recarga ou venda automática de ativos digitais durante a compra.
Suponha que uma compra de US$ 100 tenha sido financiada pela conversão de criptoativos. Mesmo que a contestação seja aceita e o emissor ajuste a transação em US$ 100, isso não significa que o usuário receberá exatamente a mesma quantidade de criptoativos consumida inicialmente.
O reembolso pode ser creditado em uma conta de cartão denominada em moeda fiduciária ou convertido novamente conforme as regras da plataforma. Em operações com ativos que não sejam stablecoins, transações entre moedas diferentes ou produtos com tarifas de conversão, a quantidade e o valor de mercado dos ativos devolvidos podem ser diferentes dos originais.
Para avaliar o resultado, é necessário comparar o valor da transação original, a moeda de contabilização, os registros de conversão e a forma efetiva de devolução.
6. O que fazer se a contestação for rejeitada?
Um chargeback pode ser recusado por provas insuficientes, apresentação fora do prazo, motivo incompatível com as regras ou documentação de defesa válida apresentada pelo estabelecimento.
Após receber a decisão, solicite ao emissor uma explicação da recusa e, quando possível, o resultado detalhado do processo e um resumo das provas disponíveis.
Se algum documento importante foi omitido, houver contradições claras nas provas do estabelecimento ou o motivo inicialmente escolhido estiver incorreto, pergunte ao emissor se é possível apresentar novas evidências, solicitar uma revisão ou prosseguir para outra etapa. As condições e os prazos dependem das regras e leis aplicáveis.
Quando o serviço envolve uma instituição financeira regulada, também é possível registrar uma reclamação formal perante a entidade efetivamente responsável e buscar os canais de ouvidoria, resolução de conflitos financeiros ou reclamação regulatória disponíveis na jurisdição. Descumprimentos contratuais e conflitos envolvendo ativos custodiados por plataformas podem admitir medidas legais independentes do procedimento de contestação de cartões.
O chargeback, porém, não pode ser usado para desfazer compras legítimas. Se o produto foi entregue ou o serviço foi utilizado normalmente, declarar como fraudulenta uma transação autorizada apenas porque o preço caiu, houve arrependimento ou ocorreu uma perda de investimento pode caracterizar uma contestação indevida, com possíveis restrições de conta, cobranças ou outras consequências.
Quando ocorre um problema com um cartão cripto, o mais importante é identificar em qual etapa os recursos estão e qual instituição é responsável. Para retenções por pré-autorização, deve-se verificar o status da autorização. Em caso de descumprimento do estabelecimento, é preciso guardar provas e contestar em tempo hábil. Diante de fraude, a prioridade é proteger a conta. Quando há saldo bloqueado na plataforma ou depósitos on-chain não creditados, é necessário investigar as responsabilidades relacionadas aos ativos e à conta.
Definir corretamente o canal de pagamento, o motivo da disputa e a instituição responsável permite encaminhar a recuperação dos valores e evita que o caso fique parado em reclamações repetidas, sem chegar ao responsável adequado.