
Em um restaurante nos Estados Unidos, a conta pode ser de US$ 80, mas um cartão de pagamento com criptoativos pode apresentar temporariamente US$ 96 do saldo disponível comprometidos. Em outra situação, o pagamento aparece inicialmente como US$ 80 e, um ou dois dias depois, o valor definitivo da transação passa a ser US$ 92.
As duas situações podem parecer cobranças a mais, mas têm explicações diferentes. No primeiro caso, o emissor do cartão pode ter reservado um valor adicional para uma possível gorjeta. No segundo, o restaurante pode ter acrescentado ao valor final a gorjeta confirmada pelo cliente.
Esses mecanismos também existem nas transações comuns com cartões Visa e Mastercard. Nos cartões cripto, eles podem causar mais confusão porque alguns produtos operam com saldos pré-pagos, enquanto o financiamento da conta pode envolver depósitos de stablecoins e conversão de ativos. Assim, uma compra em restaurante ainda não concluída pode afetar a capacidade do titular de realizar outros pagamentos.
1. Por que uma conta de US$ 80 pode aparecer como US$ 92 ou US$ 96?
Alguns restaurantes dos Estados Unidos que oferecem atendimento à mesa ainda utilizam um processo em que o cartão é apresentado primeiro e a gorjeta é informada depois.
Ao final da refeição, o restaurante solicita autorização pelo valor da conta e entrega ao cliente o comprovante para preencher a gorjeta. Em seguida, o estabelecimento incorpora esse valor à transação definitiva. É por isso que a notificação inicial de pagamento e a cobrança final podem ser diferentes.
Outra possibilidade é definir a gorjeta antes do pagamento. O cliente escolhe o valor em uma maquininha de cartão móvel levada à mesa ou no terminal do caixa, confirma o total com a gorjeta incluída e, só então, o restaurante solicita autorização ao emissor.
A Visa descreve os dois procedimentos em seu Guia de Dispositivos de Aceitação de Transações de 2025. Em um deles, uma gorjeta que atenda às regras aplicáveis é adicionada após a autorização inicial; no outro, o valor total, já incluindo a gorjeta, é definido antes da solicitação de autorização.
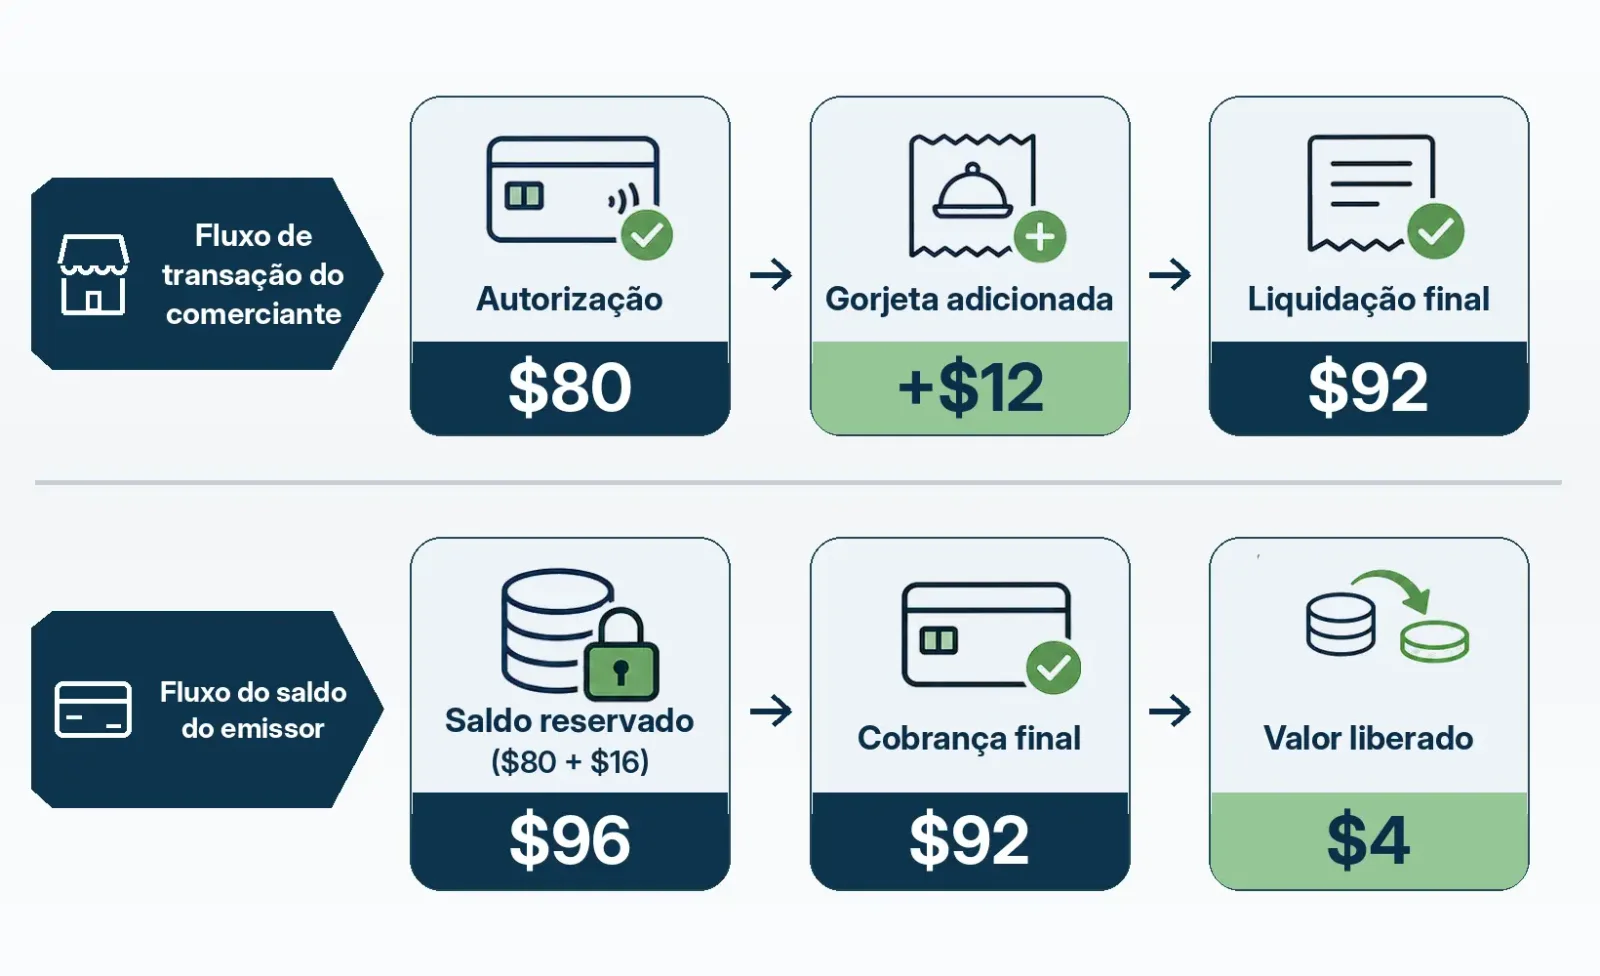
Considere uma conta de US$ 80 em um restaurante, à qual o cliente acrescenta posteriormente uma gorjeta de US$ 12. Suponha também que o emissor reserve um saldo adicional equivalente a 20% da conta para cobrir uma possível gorjeta:
Etapa da transação | Valor | Significado |
|---|---|---|
Refeição e impostos já incluídos | US$ 80 | Valor inicialmente submetido pelo estabelecimento à autorização |
Saldo adicional reservado pelo emissor (hipótese de 20%) | US$ 16 | Recursos reservados para uma possível gorjeta |
Saldo disponível que pode ficar comprometido durante a autorização | US$ 96 | Valor temporariamente indisponível, não uma cobrança efetiva |
Gorjeta confirmada pelo cliente | US$ 12 | Acrescentada ao valor definitivo da transação |
Valor final apresentado pelo estabelecimento | US$ 92 | Soma da refeição com a gorjeta |
Saldo reservado em excesso | US$ 4 | Deve voltar a ficar disponível após o processamento normal |
Nesse exemplo, US$ 96 representam o saldo temporariamente comprometido, enquanto US$ 92 são o valor efetivamente devido. Os US$ 4 reservados em excesso devem ser liberados conforme a transação é liquidada e o emissor atualiza o saldo disponível.
O valor autorizado, o saldo temporariamente bloqueado e o valor da liquidação final são três números distintos, que precisam ser conferidos separadamente.
As regras das bandeiras de cartões também passaram por mudanças relevantes em 2026.
Segundo as Regras Básicas da Visa e as Regras de Produtos e Serviços da Visa, a partir de 21 de fevereiro de 2026, a tolerância para a diferença entre o valor autorizado e o apresentado à compensação pode chegar a 30% em determinadas categorias de estabelecimentos de alimentação nos Estados Unidos. Elas incluem os códigos MCC 5811 (serviços de catering), 5812 (restaurantes) e 5814 (estabelecimentos de fast-food). Algumas transações, inclusive determinados tipos de autorização, estão sujeitas a exceções.
As Regras de Processamento de Transações da Mastercard também permitem que transações elegíveis nos Estados Unidos recebam, após a autorização, uma gorjeta de até 30% do valor autorizado.
Os 30% representam uma margem de tolerância para o processamento de transações em condições específicas, não uma taxa de gorjeta aplicável a todos os pagamentos.
2. Por que o cartão cripto pode ser recusado mesmo quando há saldo suficiente?
A reserva de saldo para gorjetas cria um problema prático: o valor disponível em um cartão pré-pago pode ser suficiente para pagar a refeição, mas insuficiente para obter a autorização de toda a transação.
Se o emissor exigir recursos adicionais para cobrir uma possível gorjeta e o saldo não atender a essa exigência, a autorização poderá ser negada. Para o titular, o cartão parece ter mais dinheiro do que o valor da conta, mas o pagamento não é aprovado.
Essa regra não é exclusiva dos cartões cripto. Entretanto, cartões pré-pagos normalmente não oferecem um limite de crédito adicional que possa ser utilizado, o que torna o bloqueio temporário de saldo especialmente perceptível.
Nas orientações sobre seu cartão pré-pago, atualizadas em 20 de julho de 2026, a Crypto.com afirma expressamente que determinados restaurantes e estabelecimentos de serviços podem bloquear temporariamente um valor superior ao da conta para cobrir possíveis gorjetas. Sua recomendação é que, antes de pagar em restaurantes com o Crypto.com Prepaid Card, o usuário tenha saldo disponível pelo menos 20% superior ao valor da conta.
A Crypto.com também explica que tanto os estabelecimentos quanto a plataforma podem realizar pré-autorizações acima do valor efetivamente consumido. Os recursos que excederem a liquidação final serão liberados quando a transação for concluída.
Há diferenças fundamentais entre as fontes de recursos disponíveis de cada tipo de cartão. Cartões pré-pagos dependem principalmente do saldo carregado; cartões de débito utilizam os recursos disponíveis na conta vinculada; e cartões de crédito geralmente consideram o limite remanescente e as condições de autorização estabelecidas pelo emissor.
Nos cartões cripto abastecidos com stablecoins como USDT e USDC, existe ainda outra questão: o estado de disponibilidade dos recursos.
Ter stablecoins suficientes em uma plataforma não significa que esses ativos já possam ser usados na autorização de compras com o cartão. Um depósito pode estar aguardando confirmação ou transferência interna. Alguns produtos exigem a conversão prévia dos ativos e sua transferência para a conta do cartão; outros fazem a conversão no momento da compra ou utilizam mecanismos de crédito garantido por ativos.
Portanto, quando um pagamento falha, além de verificar o saldo do cartão, o usuário deve confirmar se os recursos já estão em uma condição considerada disponível pelo programa de cartões.
Para quem costuma fazer pagamentos no exterior, a transparência das políticas de pré-autorização é mais relevante na prática do que apenas comparar taxas de emissão e recarga. Se um cartão não informa claramente quanto saldo adicional pode ser reservado em restaurantes, como esse bloqueio será exibido e quando o dinheiro voltará a ficar disponível, o usuário terá dificuldade para saber quanto precisa manter na conta.
Essa é uma questão de transparência do produto, não um problema causado pelo restaurante ao seguir as regras normais de autorização de cartões.
3. Qual é a diferença entre pagar com cartão físico, carteira digital e pedido on-line?
A forma de pagamento influencia o momento em que a gorjeta entra no valor autorizado e também a possibilidade de o estabelecimento ajustar a transação após a autorização.
No modelo tradicional de comprovante assinado, o cliente pode primeiro autorizar o valor da refeição e só depois preencher a gorjeta. O estabelecimento ajusta o valor final conforme as regras aplicáveis.
Com uma maquininha móvel levada à mesa, normalmente é possível escolher a gorjeta antes de confirmar o pagamento. O terminal mostra a refeição, os impostos e a gorjeta, e o estabelecimento solicita a autorização pelo total confirmado pelo cliente.
Nos pagamentos por aproximação com Apple Pay ou Google Wallet, os procedimentos de autenticação do titular e de processamento das credenciais de pagamento são diferentes. A possibilidade de ajustar a gorjeta após a autorização depende das regras da bandeira e do tipo de transação.
Por exemplo, as regras da Mastercard para os Estados Unidos em 2026 estabelecem uma distinção explícita entre transações com cartões Mastercard emitidos no país. Em algumas operações, a gorjeta precisa constar na solicitação de autorização; em outras que atendem a determinados requisitos, ela pode ser adicionada posteriormente. O procedimento usado com comprovantes assinados não se aplica a todas as transações por aproximação.
Isso ajuda a explicar por que o mesmo restaurante pode tratar as gorjetas de maneira diferente em pagamentos com assinatura e por aproximação.
Os pedidos de comida on-line também apresentam particularidades.
Se uma plataforma de delivery ou aplicativo do restaurante exige que a gorjeta seja definida antes do envio do pedido, a autorização normalmente pode incluir diretamente esse valor. Se o aplicativo permite alterar a gorjeta após a conclusão do pedido, o processamento pode envolver uma autorização adicional, uma cobrança posterior ou outro procedimento compatível com a plataforma.
Assim, o mesmo cartão cripto pode apresentar registros diferentes de autorização e liquidação quando usado no caixa do restaurante, em uma maquininha na mesa ou em pedidos on-line. Em geral, essas diferenças decorrem do tipo de transação e do sistema de recebimento do estabelecimento, não do mecanismo de pagamento com criptoativos em si.
4. Como saber se houve um bloqueio normal ou uma cobrança indevida?
Quando os valores não coincidem, a forma mais eficaz de começar a verificação é consultar o status da transação e compará-lo com o comprovante do restaurante.
Aplicativos de cartões costumam apresentar status como Pending, Authorized, Posted e Settled. As denominações variam de uma plataforma para outra, mas, de modo geral, permitem distinguir transações ainda em processamento de autorização daquelas cujo lançamento já foi concluído.
Pending ou Authorized normalmente indica um registro de autorização ainda não contabilizado de forma definitiva. Posted ou Settled geralmente indica que a transação chegou à etapa de lançamento contábil ou liquidação.
Se a autorização original ainda aparece e, ao mesmo tempo, há um lançamento definitivo, é preciso primeiro verificar se ambos correspondem à mesma compra. A presença de dois valores na tela não significa, por si só, que eles devam ser somados ou que houve cobrança em duplicidade.
Para saber se houve um débito efetivamente maior, também é necessário observar se o saldo disponível foi restabelecido.
Um bloqueio de autorização (Authorization Hold) compromete temporariamente recursos que não podem ser utilizados. Depois que o estabelecimento apresenta a transação definitiva, o emissor ajusta o saldo conforme o resultado da liquidação. A autorização original pode ainda depender de conciliação, reversão ou expiração para que o bloqueio seja totalmente removido.
Normalmente, isso não aparece como um estorno separado.
Um reembolso (Refund) devolve recursos relativos a uma cobrança já efetuada e é iniciado pelo estabelecimento. Já a liberação de um bloqueio de autorização disponibiliza fundos que não chegaram a ser debitados definitivamente ou que não precisam mais ficar reservados. Os dois processos podem gerar registros e prazos diferentes.
Se a transação já foi lançada e o valor realmente supera o que o cliente aprovou, o próximo passo é conferir os itens cobrados no comprovante.
Uma conta de restaurante nos Estados Unidos pode apresentar simultaneamente impostos, Service Charge (taxa de serviço), Gratuity (gorjeta ou gratificação) e uma gorjeta adicional preenchida voluntariamente pelo cliente.
É necessário interpretar essas expressões conforme a forma real de cobrança. Uma taxa de serviço obrigatória incluída pelo restaurante não tem a mesma natureza de uma gorjeta voluntária. Mesmo quando o comprovante utiliza o termo Gratuity, é importante verificar se o valor foi adicionado automaticamente e se o cliente podia escolhê-lo ou alterá-lo. Restaurantes que já cobram taxa de serviço também podem disponibilizar um campo separado para gorjeta opcional.
Nos pagamentos internacionais, é preciso distinguir ainda as diferenças causadas pela conversão de moedas.
Por exemplo, se o restaurante processa uma compra em euros e a conta do cartão é denominada em dólares, o valor final exibido pode refletir variações na taxa de câmbio da bandeira, tarifas de transação internacional cobradas pelo emissor ou custos de conversão de criptoativos.
O valor da refeição e da gorjeta efetivamente cobrado pelo estabelecimento deve ser conferido primeiro no comprovante em moeda original. Depois, os custos cambiais e de conversão de ativos devem ser examinados separadamente, com base no detalhamento da transação e na tabela de tarifas do cartão. Misturar essas duas fontes de diferença pode levar à conclusão equivocada de que o restaurante cobrou uma gorjeta maior.
Se o valor definitivo ainda não puder ser explicado, o titular deve guardar o comprovante completo, o recibo com a gorjeta ou a confirmação do terminal, além de capturas de tela da transação. Primeiro, pode solicitar ao estabelecimento a conferência do valor efetivamente enviado para liquidação. Se houver lançamento duplicado, aumento de gorjeta sem consentimento ou outra divergência não resolvida, poderá contestar a transação com o emissor ou a plataforma do cartão.
Se um bloqueio de autorização demorar excessivamente para ser liberado, o correto é consultar diretamente o emissor sobre o status da transação, em vez de aguardar um reembolso do estabelecimento que, na realidade, não existe.
No caso dos cartões cripto, a capacidade de apresentar claramente a diferença entre autorização, saldo reservado, lançamento definitivo e conversão de moedas é um indicador importante da confiabilidade do produto. O fato de os recursos temporariamente bloqueados voltarem a ficar disponíveis não elimina os problemas de insuficiência de saldo durante a autorização, pagamentos recusados e registros pouco transparentes.
Para determinar se um restaurante realmente cobrou a mais, é preciso voltar a três valores: quanto o cliente efetivamente concordou em pagar, quanto saldo ficou temporariamente comprometido durante a autorização e qual foi o valor final apresentado pelo estabelecimento à compensação.