
Quando um cartão de pagamento com criptomoedas vence ou é substituído, duas dúvidas costumam surgir: ainda é possível receber o reembolso de uma compra anterior? E as assinaturas do ChatGPT, da Netflix ou de outros serviços que utilizavam o cartão antigo podem continuar sendo cobradas?
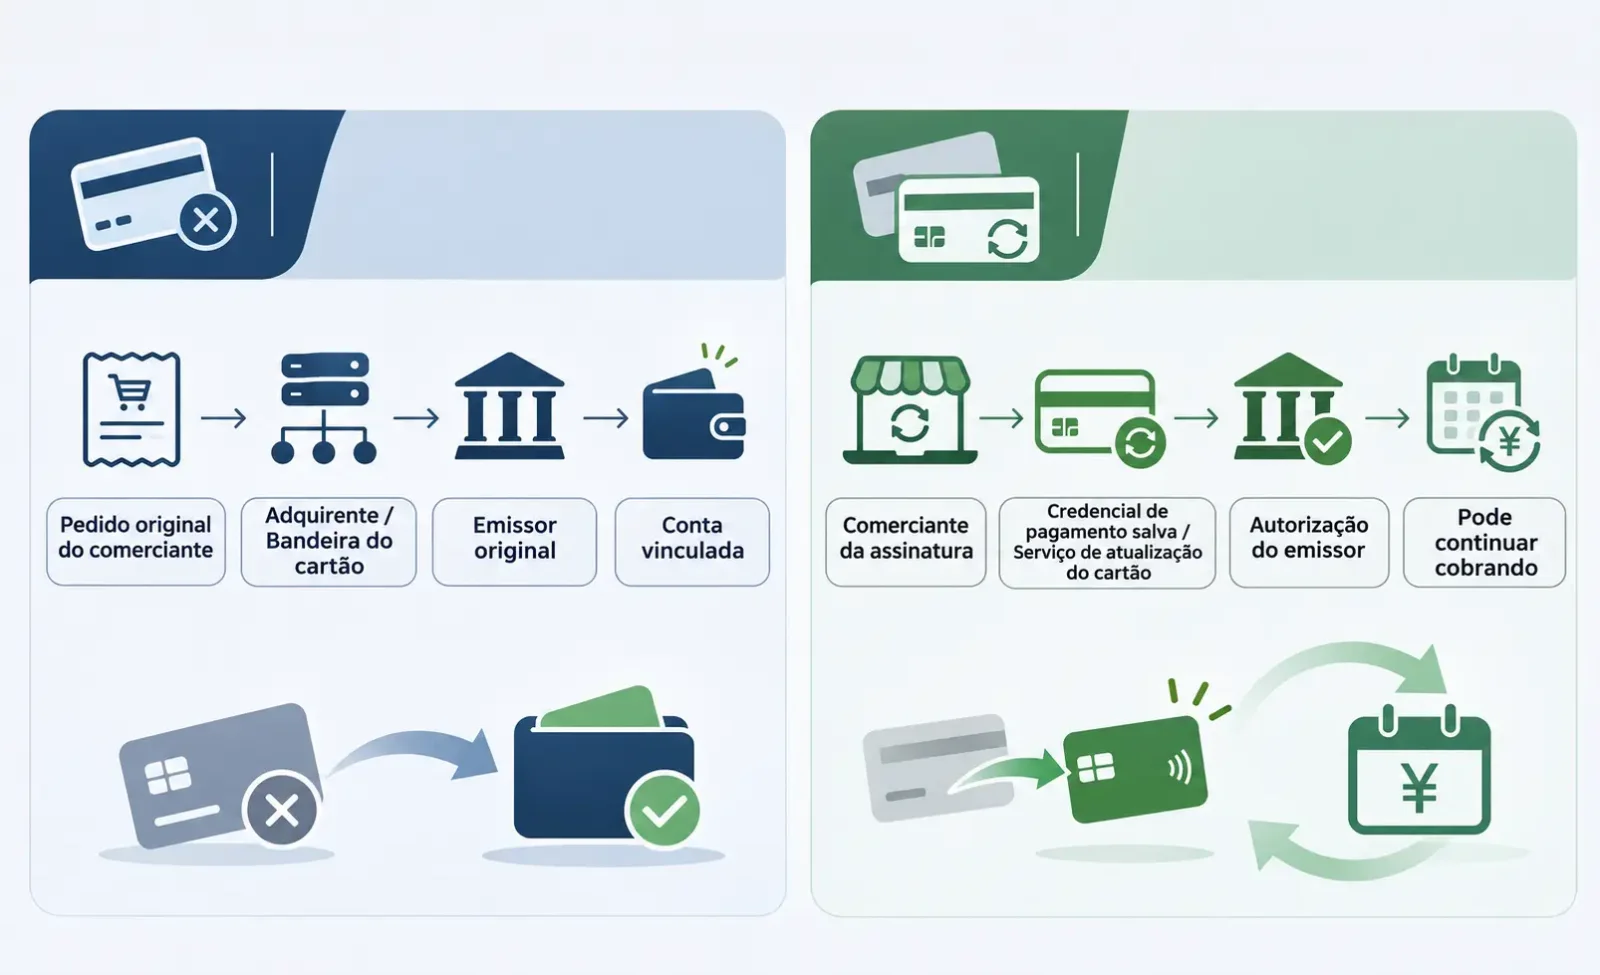
As respostas dependem de mecanismos diferentes. Os reembolsos estão relacionados principalmente aos registros da transação original, à conta vinculada ao cartão e às regras de processamento do emissor. Já a renovação de assinaturas envolve as credenciais de pagamento armazenadas pelos estabelecimentos, os serviços de atualização de dados do cartão e a autorização de transações posteriores.
Quando um cartão vence normalmente ou é reemitido, os reembolsos de transações anteriores ainda podem chegar à conta do titular, mesmo que o número antigo não seja mais válido. As assinaturas também não param necessariamente após a substituição: alguns estabelecimentos conseguem obter automaticamente os novos dados. Os riscos mais relevantes surgem quando a conta é encerrada, a instituição emissora muda ou todo o programa de cartões é descontinuado. Essas alterações podem afetar o tratamento de transações anteriores.
1. Ainda é possível receber reembolsos depois que o cartão vence ou é substituído?
O vencimento normal ou a reemissão de um cartão geralmente não representa um grande obstáculo ao recebimento de reembolsos. O número principal da conta do cartão (Primary Account Number, PAN), a validade e o status podem mudar, mas o histórico das transações não desaparece quando o cartão antigo é desativado. O emissor ainda pode processar reembolsos com base na transação original e no vínculo com a conta.
A expressão "troca de cartão" pode abranger situações bastante distintas. Uma renovação comum pode envolver apenas a atualização da validade, enquanto a substituição por perda pode incluir a mudança do número do cartão. Em geral, nas duas situações, o emissor original continua responsável pela gestão das transações anteriores. O encerramento de toda a conta na plataforma ou a migração de uma instituição emissora para outra é diferente, pois pode alterar a continuidade da conta e a entidade responsável.
Normalmente, o estabelecimento deve iniciar o reembolso da compra original, encaminhando-o pela adquirente e pela rede de cartões até o emissor que processou o pagamento inicial. O titular não precisa informar o número do novo cartão. Por exemplo, se uma reserva de hotel paga com o cartão antigo for cancelada, o procedimento preferencial é solicitar o reembolso pelo registro do pagamento original. Pedir que o valor seja devolvido a outro cartão pode esbarrar nos controles antifraude do estabelecimento ou nas restrições do prestador de serviços de pagamento.
A orientação oficial da Stripe informa que, quando um reembolso é enviado a um cartão vencido ou cancelado, o banco geralmente direciona os recursos ao cartão substituto. Se não houver um cartão substituto, o valor poderá ser creditado diretamente na conta bancária vinculada. Caso não seja possível processá-lo, o reembolso retorna à Stripe.
O guia de solução de problemas do Coinbase Card também afirma que reembolsos enviados ao cartão antigo normalmente são transferidos automaticamente para o novo. Se a forma de pagamento original tiver sido encerrada ou os dados da conta não corresponderem, pode ser necessário apresentar ao suporte um comprovante do reembolso emitido pelo estabelecimento.
As orientações dos dois provedores apontam para a mesma questão central: o emissor consegue identificar a transação original e vincular corretamente o reembolso a uma conta que o titular ainda possa utilizar?
Também é importante distinguir o destino do reembolso de sua contabilização. Reembolsos de cartões normalmente são associados ao pagamento original, de modo que o estabelecimento não precisa conhecer o novo PAN. O valor pode aparecer vinculado ao cartão substituto, em um saldo associado ou como recursos pendentes de identificação e liberação, dependendo das regras contábeis do emissor.
A diferença fundamental está entre a invalidação do cartão e o encerramento da conta. A renovação por vencimento e a substituição por perda geralmente preservam a mesma conta ou um vínculo rastreável entre contas. Ao cancelar voluntariamente um cartão, porém, é necessário verificar se apenas o cartão será desativado ou se a conta de recursos também será encerrada. Na segunda hipótese, mesmo que o emissor original receba o reembolso, o titular poderá precisar cumprir procedimentos adicionais para identificar, reivindicar ou sacar o dinheiro.
2. Se o estabelecimento informa que o reembolso foi concluído, por que o dinheiro não chegou?
O status "Refund Completed" exibido pelo estabelecimento não significa que o valor já foi creditado na conta do titular. A confirmação do reembolso pelo estabelecimento, seu envio pela adquirente e o recebimento e lançamento pelo emissor são etapas distintas. Se o cartão antigo foi encerrado ou os dados da conta não correspondem, poderão ser necessárias verificações adicionais ou uma análise manual.
A documentação da Adyen sobre reembolsos vinculados à transação original explica que o recebimento da solicitação e a conclusão do processamento não acontecem necessariamente ao mesmo tempo. Nas transações que admitem autorização de reembolso, o emissor pode recusá-la porque o cartão venceu, o número da conta é inválido ou a conta foi encerrada. Segundo a Adyen, mesmo quando a autorização é recusada, ainda há uma tentativa de processar o reembolso.
Os nomes dos status nas páginas de pagamento também podem causar confusão. "Reembolso iniciado" às vezes significa apenas que o sistema do estabelecimento aceitou a solicitação. Mesmo quando o prestador de serviços de pagamento informa que o processamento foi concluído, o crédito final pode ainda não ter sido lançado na conta do titular. Se o emissor não localizar o crédito correspondente, o estabelecimento deverá verificar se o reembolso retornou. Uma captura de tela do pedido, por si só, não comprova que os recursos foram perdidos.
Antes de rastrear a operação, é preciso distinguir um reembolso da liberação de uma pré-autorização. Em hotéis e locadoras de veículos, transações ainda não liquidadas podem simplesmente ter a autorização cancelada, liberando o valor anteriormente bloqueado sem gerar um crédito de reembolso separado. Apenas a devolução de recursos de uma transação já liquidada deve ser acompanhada pelo fluxo de reembolso da operação original. O desbloqueio de um saldo dentro da plataforma também não equivale a um reembolso realizado pela rede de cartões.
Se o estabelecimento realmente iniciou o reembolso, solicite primeiro a data da transação original, o valor, a moeda, a data do reembolso e os respectivos comprovantes. Quando disponível, peça também o ARN (Acquirer Reference Number, número de referência da adquirente) ou outro identificador de rastreamento fornecido pelo processador de pagamentos. Se o estabelecimento não puder informar um ARN, é possível apresentar inicialmente o identificador da transação no processador, o comprovante de reembolso ou o número do pedido. O emissor original poderá confirmar quais informações são suficientes para localizar a operação. O ARN só se aplica aos fluxos de reembolso em que esse identificador está disponível.
Depois, entre em contato com o emissor original do cartão ou o prestador de suporte designado por ele, forneça os quatro últimos dígitos do cartão antigo e a documentação e verifique se o reembolso foi recebido, devolvido ou encaminhado para tratamento manual.
A documentação de suporte do Coinbase Card apresenta de 5 a 10 dias úteis como prazo de referência para muitos reembolsos, embora o tempo efetivo varie conforme o estabelecimento e a rede de pagamentos. Depois de ultrapassado o prazo informado pelo provedor, faça uma nova consulta com os comprovantes e o ARN, quando disponível. Se o emissor confirmar que o reembolso foi devolvido, solicite uma confirmação por escrito e peça ao estabelecimento que verifique a situação da operação original antes de decidir se deve emitir outra. Não solicite reembolsos repetidamente enquanto o destino dos recursos não estiver esclarecido. Também não compartilhe CVV, senhas ou chaves privadas de carteiras de criptomoedas com atendentes cuja identidade não tenha sido verificada.
3. ChatGPT, Netflix e outras assinaturas podem continuar sendo cobrados após a troca do cartão?
Sim. As cobranças podem continuar, pois substituir o cartão não equivale a cancelar uma assinatura. Após a autorização inicial do usuário, o estabelecimento armazena as credenciais de pagamento. Cobranças periódicas posteriores que atendam às condições aplicáveis podem ser apresentadas como transações iniciadas pelo estabelecimento (Merchant-Initiated Transaction, MIT), sem exigir que o usuário digite novamente os dados do cartão ou realize autenticação a cada pagamento.
MIT descreve a forma pela qual o estabelecimento inicia cobranças posteriores com base em uma autorização existente. Isso não lhe concede o direito de cobrar indefinidamente. A validade da assinatura e uma eventual revogação da autorização de renovação fazem parte da relação entre usuário e estabelecimento. O processamento do pagamento por bancos e redes de cartões é uma questão distinta. Assim, os serviços de atualização dos dados do cartão procuram evitar falhas provocadas por credenciais vencidas, e não determinar se a assinatura deve continuar.
Após a substituição, os dados de pagamento anteriormente armazenados podem continuar válidos por meio dos serviços de atualização de contas das redes de cartões. O Visa Account Updater (VAU) permite que instituições participantes atualizem números de cartão, datas de validade e determinadas informações sobre o status da conta. O Mastercard Automatic Billing Updater (ABU) também disponibiliza dados de pagamento atualizados para adquirentes e estabelecimentos participantes. Quando o emissor, a adquirente e o estabelecimento oferecem suporte ao serviço correspondente, a assinatura pode continuar sem atualização manual pelo usuário.
Existe ainda outra possibilidade: o estabelecimento envia uma transação com os dados vencidos que havia armazenado, e o emissor a aprova mesmo assim. A orientação oficial da Stripe confirma que essas cobranças podem ser bem-sucedidas em alguns casos, cabendo ao emissor decidir pela autorização. Por outro lado, mesmo depois de uma atualização automática dos dados, a renovação pode falhar por saldo insuficiente, limites de transação ou restrições geográficas ou por categoria de estabelecimento.
Alteração no cartão | Efeito sobre as assinaturas existentes |
|---|---|
Apenas a validade é atualizada | Os dados podem ser atualizados automaticamente; assinaturas importantes ainda devem ser verificadas |
O número muda ou o cartão é substituído por perda | As credenciais antigas podem continuar sendo aceitas ou ser recusadas; confira as cobranças do estabelecimento |
Mudança de emissor ou de programa de cartões | Não presuma que a atualização automática funcionará entre programas; atualize os dados manualmente |
Encerramento definitivo da conta vinculada | Os pagamentos futuros podem falhar; providencie outra forma de pagamento |
Esses serviços de atualização não são um recurso padrão de todos os cartões. O resultado depende da cobertura do programa emissor, da participação do estabelecimento e da efetiva atualização das credenciais. Isso é particularmente difícil de confirmar em alguns cartões virtuais ou pré-pagos emitidos por terceiros. A marca do cartão e os logotipos Visa ou Mastercard, isoladamente, não comprovam a participação nesses serviços. Para serviços que precisam permanecer ativos, verificar as cobranças reais costuma ser mais útil do que confiar apenas na disponibilidade técnica dos mecanismos das redes.
Em assinaturas de entretenimento como a Netflix, uma falha na renovação costuma afetar principalmente o acesso ao serviço. Em serviços de nuvem, ferramentas de desenvolvimento e softwares empresariais, as consequências podem ser mais sérias, incluindo restrições de funcionalidades ou suspensão por falta de pagamento. Por isso, usuários que dependem de ChatGPT, Claude, servidores em nuvem ou outras ferramentas de trabalho devem verificar as próximas datas de cobrança, a situação das faturas e as formas alternativas de pagamento, em vez de depender do funcionamento do VAU ou do ABU para manter a continuidade operacional.
Para interromper uma assinatura, é necessário cancelá-la formalmente na conta do estabelecimento e guardar a confirmação. A desativação do cartão antigo não comprova que a autorização de pagamento terminou. Se ocorrerem cobranças não autorizadas, o usuário deve investigá-las com o estabelecimento e o emissor e recorrer aos procedimentos de contestação aplicáveis.
Apple Pay e Google Wallet acrescentam outro elemento: os tokens de pagamento do dispositivo (Payment Token), administrados separadamente das credenciais de assinatura armazenadas pelos estabelecimentos. Alguns tokens continuam válidos após a substituição do cartão; outros exigem que ele seja adicionado novamente à carteira. O guia da Crypto.com para Apple Wallet determina expressamente que seu Prepaid Card seja adicionado novamente ao Apple Wallet após reemissão, substituição ou atualização do cartão.
4. O que acontece com os saldos e os criptoativos reembolsados após a troca do cartão?
Cartões de débito bancários convencionais normalmente estão vinculados a contas bancárias. Já os cartões de pagamento com criptomoedas podem utilizar saldos pré-carregados em plataformas, contas financiadas com stablecoins, saldos de ativos mantidos em exchanges ou outras estruturas de recursos.
Isso faz com que o tratamento do saldo após a substituição mereça mais atenção do que a simples mudança do número do cartão.
Nos cartões pré-pagos de plataformas, o saldo anterior pode continuar disponível conforme as regras do produto, desde que os cartões antigo e novo estejam vinculados à mesma conta de recursos que permanece ativa. Se houver migração do programa, será necessário verificar como o saldo do cartão antigo será transferido, se os reembolsos ainda poderão ser recebidos e se os recursos restantes poderão ser sacados.
Nos produtos que convertem criptoativos apenas no momento da compra, os reembolsos podem envolver uma nova avaliação dos ativos e outra conversão.
Por exemplo, um usuário faz uma compra equivalente a US$ 100 utilizando determinado criptoativo, e posteriormente o estabelecimento aprova o reembolso de US$ 100. O recebimento final em saldo de dólares, USDC ou outro criptoativo depende das regras de gestão dos recursos e dos reembolsos do produto.
Mesmo quando o valor reembolsado em moeda fiduciária é igual ao da transação original, a quantidade correspondente de criptoativos pode variar conforme o momento da conversão e a taxa de câmbio aplicável.
Compras financiadas por empréstimos com garantia ou limites de crédito têm tratamento diferente. O reembolso pode ser utilizado inicialmente para compensar a compra registrada, ajustar o saldo devido ou restabelecer o limite disponível.
Essas diferenças não dependem da presença do logotipo Visa ou Mastercard no cartão. O que determina como o reembolso será registrado é a estrutura de financiamento do produto, a relação entre as contas e o contrato do titular.
A migração de um programa de cartões exige mais atenção do que uma substituição comum.
No vencimento normal, geralmente permanece em operação um sistema de contas capaz de identificar o titular original e suas transações anteriores. Quando todo o programa de cartões é encerrado, essa continuidade pode ser interrompida.
Imagine que uma marca de cartões de pagamento com criptomoedas encerre a parceria com o emissor original e passe a oferecer um novo produto emitido por outra instituição ou em outra jurisdição. Mesmo sem mudança no nome da marca, a nova conta pode não conseguir receber diretamente os reembolsos de transações feitas com o cartão antigo.
Nesse cenário, é preciso esclarecer separadamente as responsabilidades de três partes.
Emissor do cartão original: continuará processando transações anteriores, reembolsos e contestações? Quando termina o contrato original do titular? Quais canais permanecerão disponíveis para consultar transações antigas?
Operadora da plataforma: haverá transferência dos saldos existentes? As funções de consulta e saque das contas antigas permanecerão disponíveis? Como serão tratados os recursos ainda não liquidados?
Emissor do novo cartão: existe um processo formal de migração entre as contas antigas e as novas? O novo cartão pode receber reembolsos históricos? O usuário precisará fazer uma nova solicitação ou passar novamente pela verificação de identidade?
Essas perguntas não podem ser respondidas apenas com um comunicado informando que a plataforma "atualizou seus serviços de emissão de cartões". A continuidade da marca não garante a continuidade da conta, muito menos significa que o novo emissor assumiu automaticamente todas as responsabilidades pelas transações históricas do cartão anterior.
Os avisos de encerramento do programa são especialmente relevantes para usuários com pedidos ainda não atendidos, depósitos em hotéis, pré-autorizações de locadoras de veículos ou reembolsos pendentes. É importante preservar os registros originais das transações, as confirmações dos estabelecimentos e os comunicados da plataforma, além de verificar quanto antes os prazos e canais de contestação relacionados às operações anteriores.
Se o emissor original já saiu do programa e o novo cartão não assume a conta antiga, um reembolso poderá enfrentar dificuldades de identificação e reivindicação dos recursos, encerramento de conta ou coordenação entre instituições, mesmo depois de processado pela rede de pagamentos.
Essa situação vai além da administração habitual da validade de cartões. A titularidade dos recursos, as responsabilidades pelo processamento e os prazos para reclamação precisam ser avaliados de acordo com o contrato original e a jurisdição aplicável.
5. O que o usuário deve priorizar antes e depois da substituição?
Em uma renovação normal por vencimento, a sequência mais segura é ativar primeiro o novo cartão, verificar o saldo, a validade e a situação dos pagamentos e, depois, revisar os dados armazenados pelos estabelecimentos mais importantes.
Para compras com reembolso pendente, não é necessário pedir ao estabelecimento que altere o cartão de destino apenas porque o antigo venceu. Basta guardar os registros da transação e as referências de rastreamento e confirmar que a conta do emissor original ainda pode receber reembolsos históricos.
Assinaturas importantes exigem uma gestão ativa. A atualização automática de dados pode reduzir as interrupções causadas pela troca de cartão, mas não garante cobertura em todos os estabelecimentos. Quando o novo cartão envolve outro emissor, outra jurisdição ou outra estrutura de contas, é mais prudente tratar a mudança como uma migração completa da forma de pagamento.
Se a substituição ocorrer por uso fraudulento ou exposição dos dados de pagamento, também será necessário revisar as autorizações anteriores concedidas a estabelecimentos e as configurações de segurança das contas vinculadas. Autorizações que não são mais necessárias devem ser revogadas, e o emissor deve esclarecer como serão tratadas as credenciais armazenadas do cartão antigo e as transações posteriores.
Se a plataforma estiver prestes a encerrar o programa original, a ordem das prioridades deve mudar: primeiro, confirmar o destino dos saldos existentes e dos reembolsos pendentes; depois, avaliar a solicitação do novo cartão e a migração das assinaturas. Enquanto houver recursos ou transações contestadas sem solução, a simples emissão de um novo cartão não basta para concluir que as responsabilidades relativas à conta antiga foram devidamente transferidas.